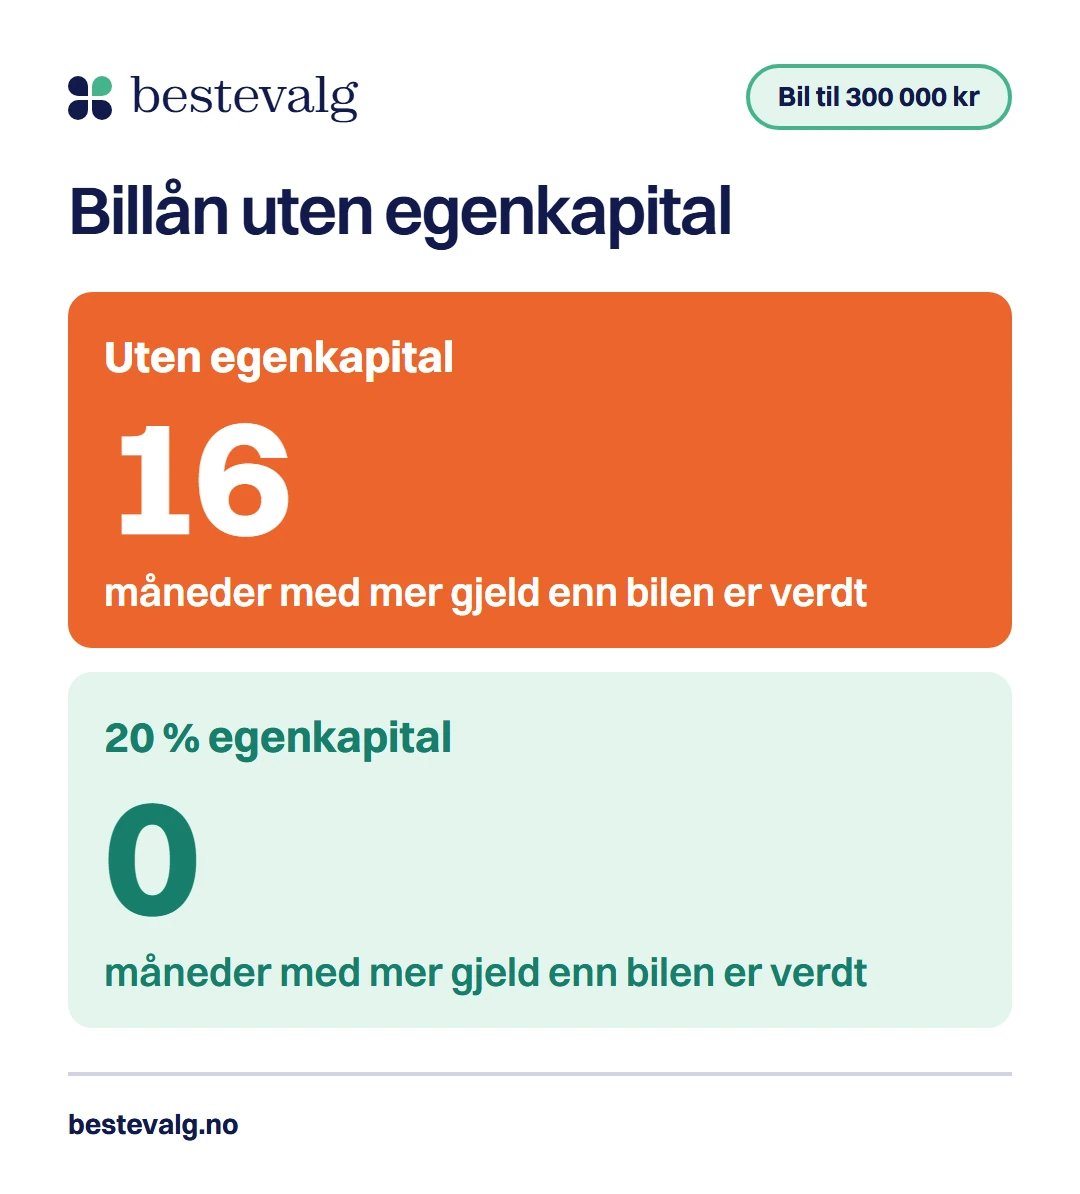
Du kjøper en bil til 300 000 kr og har ikke en krone å sette inn selv. Da blir lånet 300 000 kr. Allerede etter et år er bilen verdt rundt 240 000 kr, mens du fortsatt skylder 249 331 kr. Det er prisen på å starte på null.
Kort svar
Ja, flere långivere tillater billån uten egenkapital. Nordea, DNB og Santander kan finansiere inntil 100 prosent av prisen, og Instabank og Bank Norwegian stiller ikke krav til egenkapital. Prisen er en høyere rente under 20 prosent og et lån som er større enn bilens verdi de første 16 månedene. Du må i tillegg bestå kredittvurderingen.
Hovedpunkter4 punkter
- Fem av seks långivere i vår oversikt sier at du kan låne hele bilen. Zensum nevner ofte 10 til 20 prosent.
- Hos Nordea koster en bil til 300 000 kr 32 580 kr mer i renter og gebyrer uten egenkapital enn med 35 prosent.
- Uten egenkapital skylder du mer enn bilen er verdt i 16 måneder. Med 20 prosent skjer det ikke.
- Rentetrinnene ligger ved 20 og 35 prosent. Den første grensen er den viktigste å nå.
Hvilke långivere tillater billån uten egenkapital?
Egenkapital er pengene du betaler selv når du kjøper bilen, enten som sparepenger eller som verdien av bilen du leverer inn. Resten låner du. Her er hva hver långiver i oversikten vår skriver om saken på sine egne sider.
| Långiver | Krav til egenkapital | Pris uten egenkapital | Pant i bilen |
|---|---|---|---|
| Nordea | Inntil 100 % av kjøpesummen. Over 8 års løpetid bør du ha minst 10 %. | 8,15 % nominell, 10,19 % effektiv | Ja |
| DNB | Inntil 100 % av salgsprisen i kjøpekontrakten. | 8,00 % nominell, 10,06 % effektiv | Ja |
| Santander | Inntil 100 % finansiering, ny eller brukt bil. | 9,30 % nominell, 11,89 % effektiv | Ja |
| Instabank | Ikke krav til egenkapital. | Eget eksempel: 11,45 % effektiv (150 000 kr, 5 år) | Nei |
| Bank Norwegian | Ingen krav til egenkapital. | Eget eksempel: 16,29 % effektiv (85 000 kr, 5 år) | Nei |
| Zensum | Ofte 10 til 20 % av lånebeløpet, sier Zensum. | Eget eksempel: 11,46 % effektiv (150 000 kr, 5 år) | Nei |
Nordea og DNB oppgir prisene i en prisliste med tre trinn: 35 prosent eller mer, 20 til 35 og under 20. Santander oppgir tre priseksempler. Instabank, Bank Norwegian og Zensum har ikke ulik rente etter egenkapital, så her står långivernes eget eksempel. Bank Norwegians eksempel gjelder 85 000 kr, ikke 150 000 kr, og er derfor ikke direkte sammenlignbart. Renten du får, settes etter kredittvurderingen og kan bli høyere.
Santander er den eneste som skriver ut prisen for samme lån på tre nivåer. På 150 000 kr over fem år koster lånet 46 716 kr uten egenkapital og 35 518 kr med 35 prosent. Du betaler altså 11 198 kr for å slippe å ha penger selv.
Regelverket krever ikke egenkapital på bil
For boliglån setter utlånsforskriften en grense på 90 prosent belåning (§ 7), så du må ha minst 10 prosent selv. For lån med pant i en bil finnes det ingen slik grense. Kravet setter hver långiver selv, og det er derfor tilbudene varierer. Reglene om betjeningsevne (§ 5) og gjeldsgrad (§ 6) gjelder likevel: samlet gjeld kan ikke overstige 5 ganger inntekten, og du må tåle en renteøkning på 3 prosentpoeng.
Hvorfor vil banken ha egenkapital? Bilen faller raskere enn lånet
Et billån betales ned jevnt, mens bilen mister verdi i store hopp i begynnelsen. NAF regner med at en ny bil mister rundt 20 prosent første året, rundt 30 prosent etter to år og rundt 40 prosent etter tre. Med en stor egenkapital er lånet så lite at bilen alltid er verdt mer enn det du skylder. Uten egenkapital er det omvendt.
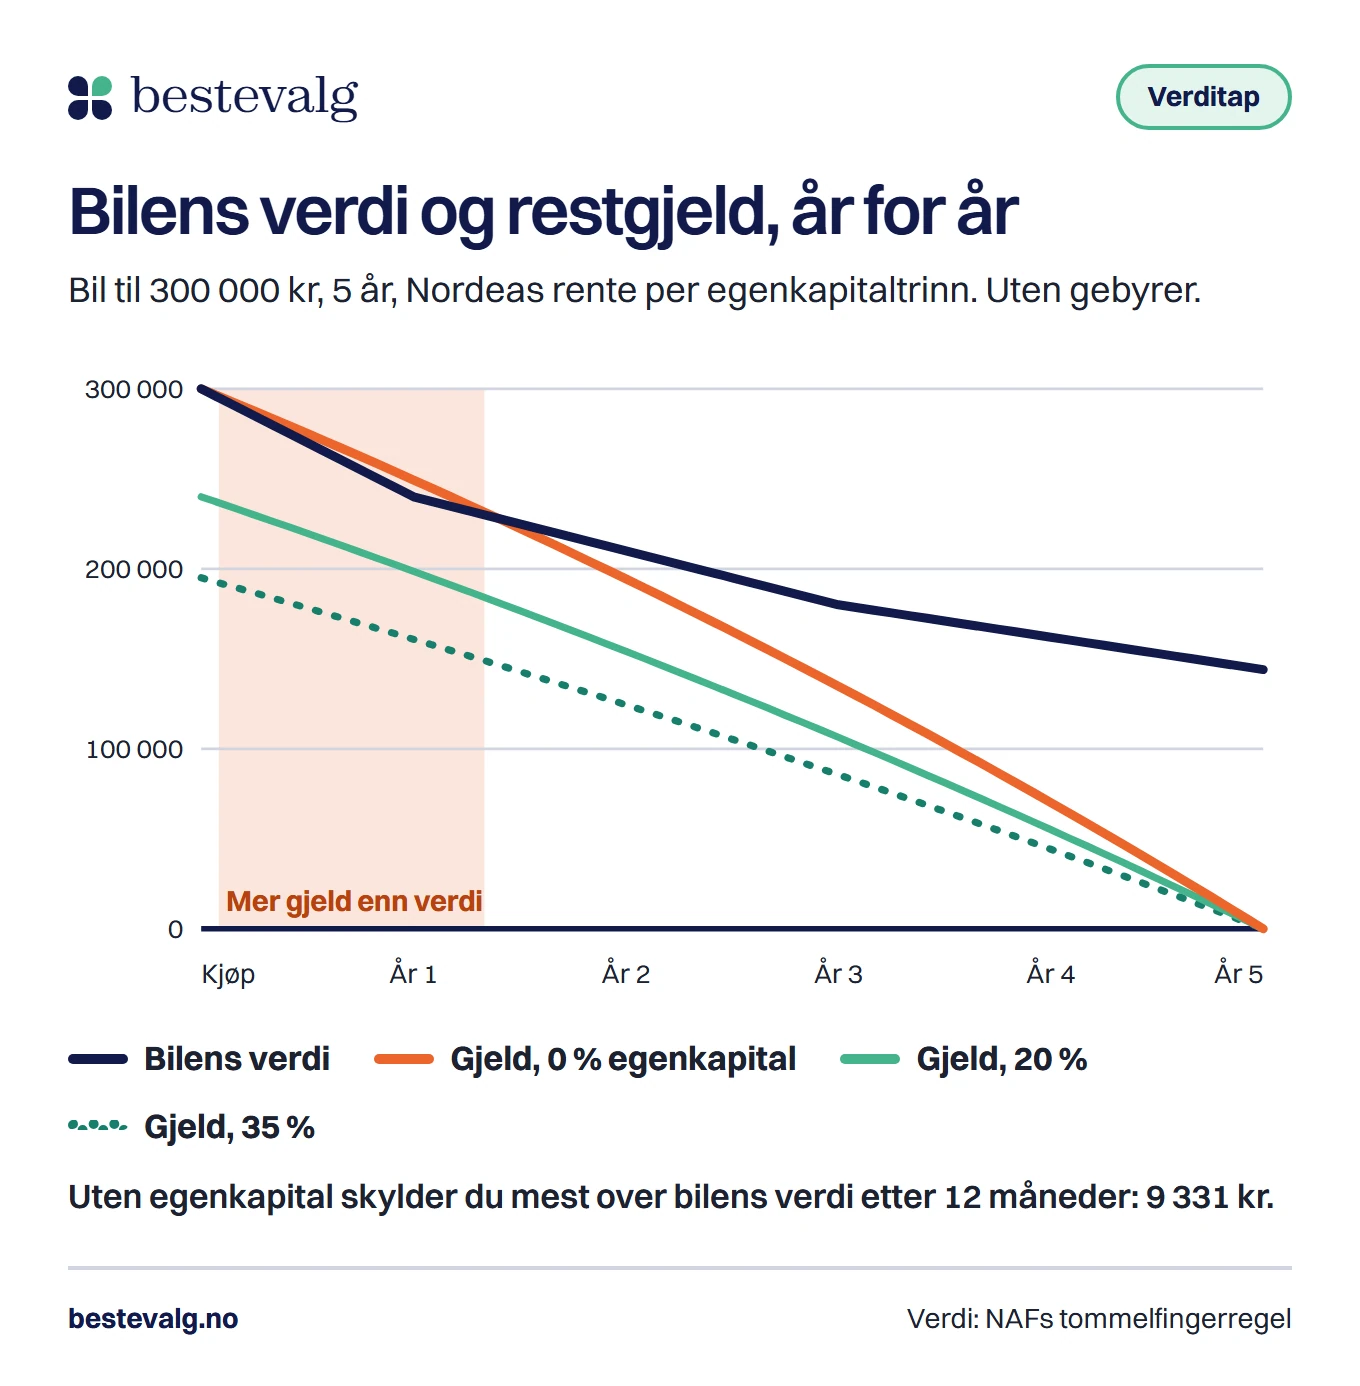
Det er dette banken ser på. Selger du bilen i gapet, for eksempel fordi du mister jobben eller får barn, må du dekke differansen av egen lomme. Og fordi banken har pant i bilen, er det bilens verdi den regner med hvis lånet ikke blir betalt. Et lån som er større enn bilen, har ingen dekning, og da tar banken seg betalt i renten.
Hva koster det å låne hele bilen?
Egenkapitalen virker to ganger. Du låner mindre, og långiveren gir deg en lavere rente. Legg inn din egen bil under og velg en långiver, så ser du de tre nivåene ved siden av hverandre.
Samme bil med 0, 20 og 35 prosent egenkapital
Nordeas prisliste for billån med salgspant, tre trinn etter egenkapital. Etableringsgebyr 2 500 kr og termingebyr 65 kr. Tinglysing kommer i tillegg hos banker som tar pant.
Å låne hele bilen koster
32 580 kr mer
enn å betale 35 prosent selv: 72 640 kr mot 40 060 kr i renter og gebyrer over 5 år.
0 % egenkapital
6 169 kr / mnd
- Du betaler selv
- 0 kr
- Lån
- 300 000 kr
- Nominell rente
- 8,15 %
- Renter og gebyrer
- 72 640 kr
- Måneder med mer gjeld enn bilverdi
- 16
20 % egenkapital
4 834 kr / mnd
- Du betaler selv
- 60 000 kr
- Lån
- 240 000 kr
- Nominell rente
- 7,15 %
- Renter og gebyrer
- 52 540 kr
- Måneder med mer gjeld enn bilverdi
- 0
35 % egenkapital
3 876 kr / mnd
- Du betaler selv
- 105 000 kr
- Lån
- 195 000 kr
- Nominell rente
- 6,45 %
- Renter og gebyrer
- 40 060 kr
- Måneder med mer gjeld enn bilverdi
- 0
Nordea setter renten etter hvor mye du betaler selv, så egenkapitalen virker to ganger: lånet blir mindre, og renten faller. Verditapet er regnet med NAFs tommelfingerregel for ny bil (20, 30 og 40 prosent etter ett, to og tre år) og uten gebyrer i restgjelden. Tallene er et regneeksempel, ikke et tilbud.
Slik regnet vi bilen til 300 000 kr
Regneeksempel
- 6 169 kr i mnd.
Uten egenkapital
300 000 kr i lån, 8,15 % nominell rente, 2 500 kr i etablering og 65 kr i termingebyr
- 3 876 kr i mnd.
Med 35 prosent
195 000 kr i lån (105 000 kr fra deg), 6,45 % nominell rente
- 72 640 kr
Renter og gebyrer uten egenkapital
6 169 kr ganger 60, pluss etablering, minus 300 000 kr
- 40 060 kr
Renter og gebyrer med 35 prosent
3 876 kr ganger 60, pluss etablering, minus 195 000 kr
Merpris for å låne hele bilen32 580 kr
Prisene er Nordeas prisliste for billån med salgspant. Tinglysing av pantet kommer i tillegg. Nordea oppgir 983 kroner elektronisk.
Merprisen på 32 580 kr har to deler. Hadde du lånt hele bilen til renten for 35 prosent, ville du spart 14 460 kr. De siste 18 120 kr kommer av at du med 35 prosent bare låner 195 000 kr og ikke 300 000 kr.
- Uten egenkapital
- 6 169 kr
- per måned
- Med 20 prosent
- 4 834 kr
- 60 000 kr fra deg
- Med 35 prosent
- 3 876 kr
- 105 000 kr fra deg
Vil du regne på andre vilkår, finnes det en egen billånskalkulator. Hvordan rentene er satt sammen, forklarer vi i guiden om effektiv rente.
Hva kan du gjøre når du ikke har egenkapital?
Spar til 20 prosent først
Det er trinnet ved 20 prosent som gir størst effekt, fordi det tar bort gapet og flytter deg til neste rentetrinn. For en bil til 300 000 kr er det 60 000 kr. Legger du til side 3 000 kr i måneden, tar det 20 måneder.
Velg en billigere bil
Egenkapital og pris henger sammen. En bil til 180 000 kr uten egenkapital gir 3 728 kr i måneden og 46 180 kr i renter og gebyrer over fem år, mot 6 169 kr og 72 640 kr for bilen til 300 000 kr. Gapet mellom gjeld og verdi blir også mindre i kroner: høyst 5 599 kr.
Bruk bilen du har i dag
Innbytte teller som egenkapital. Er den gamle bilen verdt 90 000 kr og uten lån, har du 90 000 kr å sette inn, selv om du ikke har sparepenger. Skylder du mer på den gamle bilen enn den er verdt, er egenkapitalen null, og restgjelden følger med inn i det nye lånet.
Ida
34 år, sykepleier
Skal kjøpe en bil til 300 000 kr og har ingen sparepenger. Den gamle bilen er verdt 90 000 kr og er nedbetalt.
Resultatet
Innbyttet er 30 prosent av prisen. Lånet blir 210 000 kr til 7,15 %, og hun betaler 4 238 kr i måneden. Det er 1 931 kr mindre enn uten innbytte, og hun slipper gapet mellom gjeld og verdi.
Jonas
29 år, elektriker
Har ingenting å sette inn og ingen bil å levere. Velger en bil til 180 000 kr i stedet for 300 000 kr.
Resultat
Lånet blir 180 000 kr og månedsbeløpet 3 728 kr. Han er 16 måneder i gapet og skylder høyst 5 599 kr mer enn bilen er verdt.
Ta med en medlåntaker
En medlåntaker deler ansvaret for lånet og kan gi deg en bedre vurdering hos banken. Han eller hun er like ansvarlig for hele beløpet, og den som stiller opp, bør vite hva det innebærer. Forskjellen på medlåntaker og kausjonist går vi gjennom i en egen guide.
Forbrukslån for det du mangler
Du kan låne egenkapitalen på et forbrukslån, men du låner da hele bilen likevel, bare med en dyrere rente på en del av den. Gjelden er den samme, og långiverne ser den i Gjeldsregisteret. Vil du heller finansiere hele bilen med forbrukslån, må det nedbetales på fem år (§ 13), og vi har laget en egen sammenligning av billån og forbrukslån. Et forbrukslån til selve kjøpet kan du sammenligne i lånesammenligningen vår.
Bør du vente eller kjøpe nå?
Fire spørsmål om hva du risikerer ved å låne hele bilen. Svar ærlig, og se hva som peker mot å vente.
Tåler du et billån uten egenkapital?
Har du en buffer på minst to måneders utgifter, i tillegg til månedsbeløpet?
Vanlige spørsmål
Kan jeg få billån uten egenkapital?
Ja, hos flere. Nordea, DNB og Santander kan finansiere inntil 100 prosent av prisen, og Instabank og Bank Norwegian stiller ikke krav til egenkapital. Alle søknader kredittvurderes, så ingen kan love deg lånet på forhånd.
Får jeg lavere rente med 20 prosent egenkapital?
Hos Nordea, DNB og Santander, ja. Prislistene har trinn ved 20 og 35 prosent. Hos långivere uten pant i bilen er renten satt etter deg og ikke etter egenkapitalen.
Kan innbyttebilen min være egenkapitalen?
Ja, verdien på bilen du leverer inn, teller med så lenge du ikke skylder like mye på den. Har du restgjeld på den gamle bilen, trekkes den fra.
Kan jeg få billån uten egenkapital med betalingsanmerkning?
Det er mye vanskeligere, og mange långivere avslår. Hva anmerkningen betyr for en søknad, står under betalingsanmerkning. Ikke betal for å få lån på forhånd.
Kilder
- NordeaBillån: priser og betingelser (opptil 100 % av kjøpesummen)2026
- DNBBillån: beregn og søk2026
- SantanderPriser og betingelser for billån2026
- InstabankBillån: ikke krav til egenkapital2026
- Bank NorwegianBillån: ingen krav til egenkapital eller sikkerhet2026
- ZensumBillån via lånemegler2026
- NAFSelge bruktbil: hva er bilen verdt?2026
- LovdataUtlånsforskriften, kapittel 2, 3 og 5 (§§ 5, 6, 7 og 17)2024