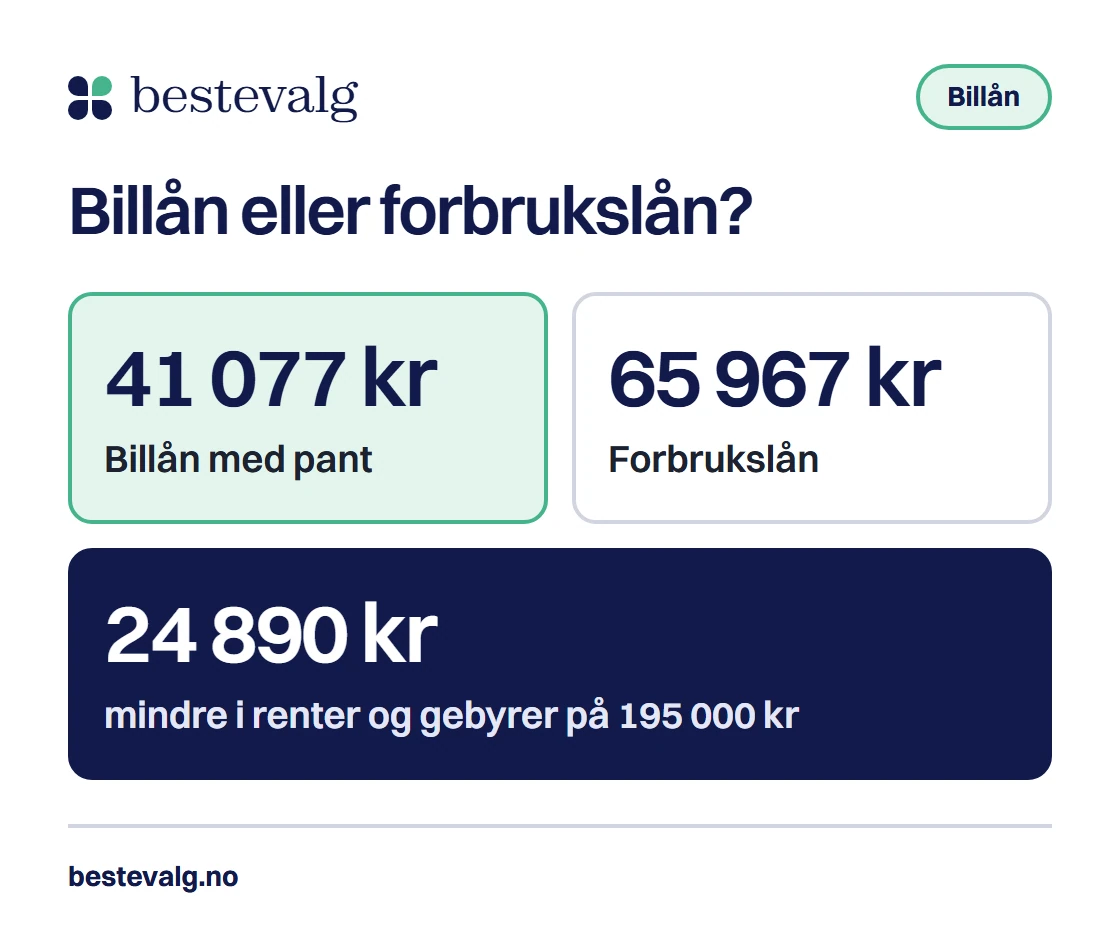
Kari er en tenkt person, men tallene er regnet ut på ekte. Hun skal kjøpe en brukt bil til 300 000 kr og har 105 000 kr i egenkapital. Hun trenger altså 195 000 kr i lån. Med pant i bilen koster lånet henne 41 077 kr i renter og gebyrer over fem år. Som forbrukslån koster de samme pengene 65 967 kr. Det er 24 890 kr i forskjell, men det betyr ikke at billån vinner hver gang.
Kort svar
Billån med pant i bilen er som regel billigst når du låner mer enn rundt 30 000 kr, fordi renten er klart lavere. På små lån spiser etablerings- og tinglysingsgebyret opp gevinsten, og da kan forbrukslånet være like billig. Verditapet er det samme uansett lånetype, men det er billånet som knytter gjelden til bilen.
Hovedpunkter4 punkter
- Pantet sparer 24 890 kr i eksempelet: 41 077 kr mot 65 967 kr.
- Over fem år lønner pantet seg fra rundt 30 000 kr i lån.
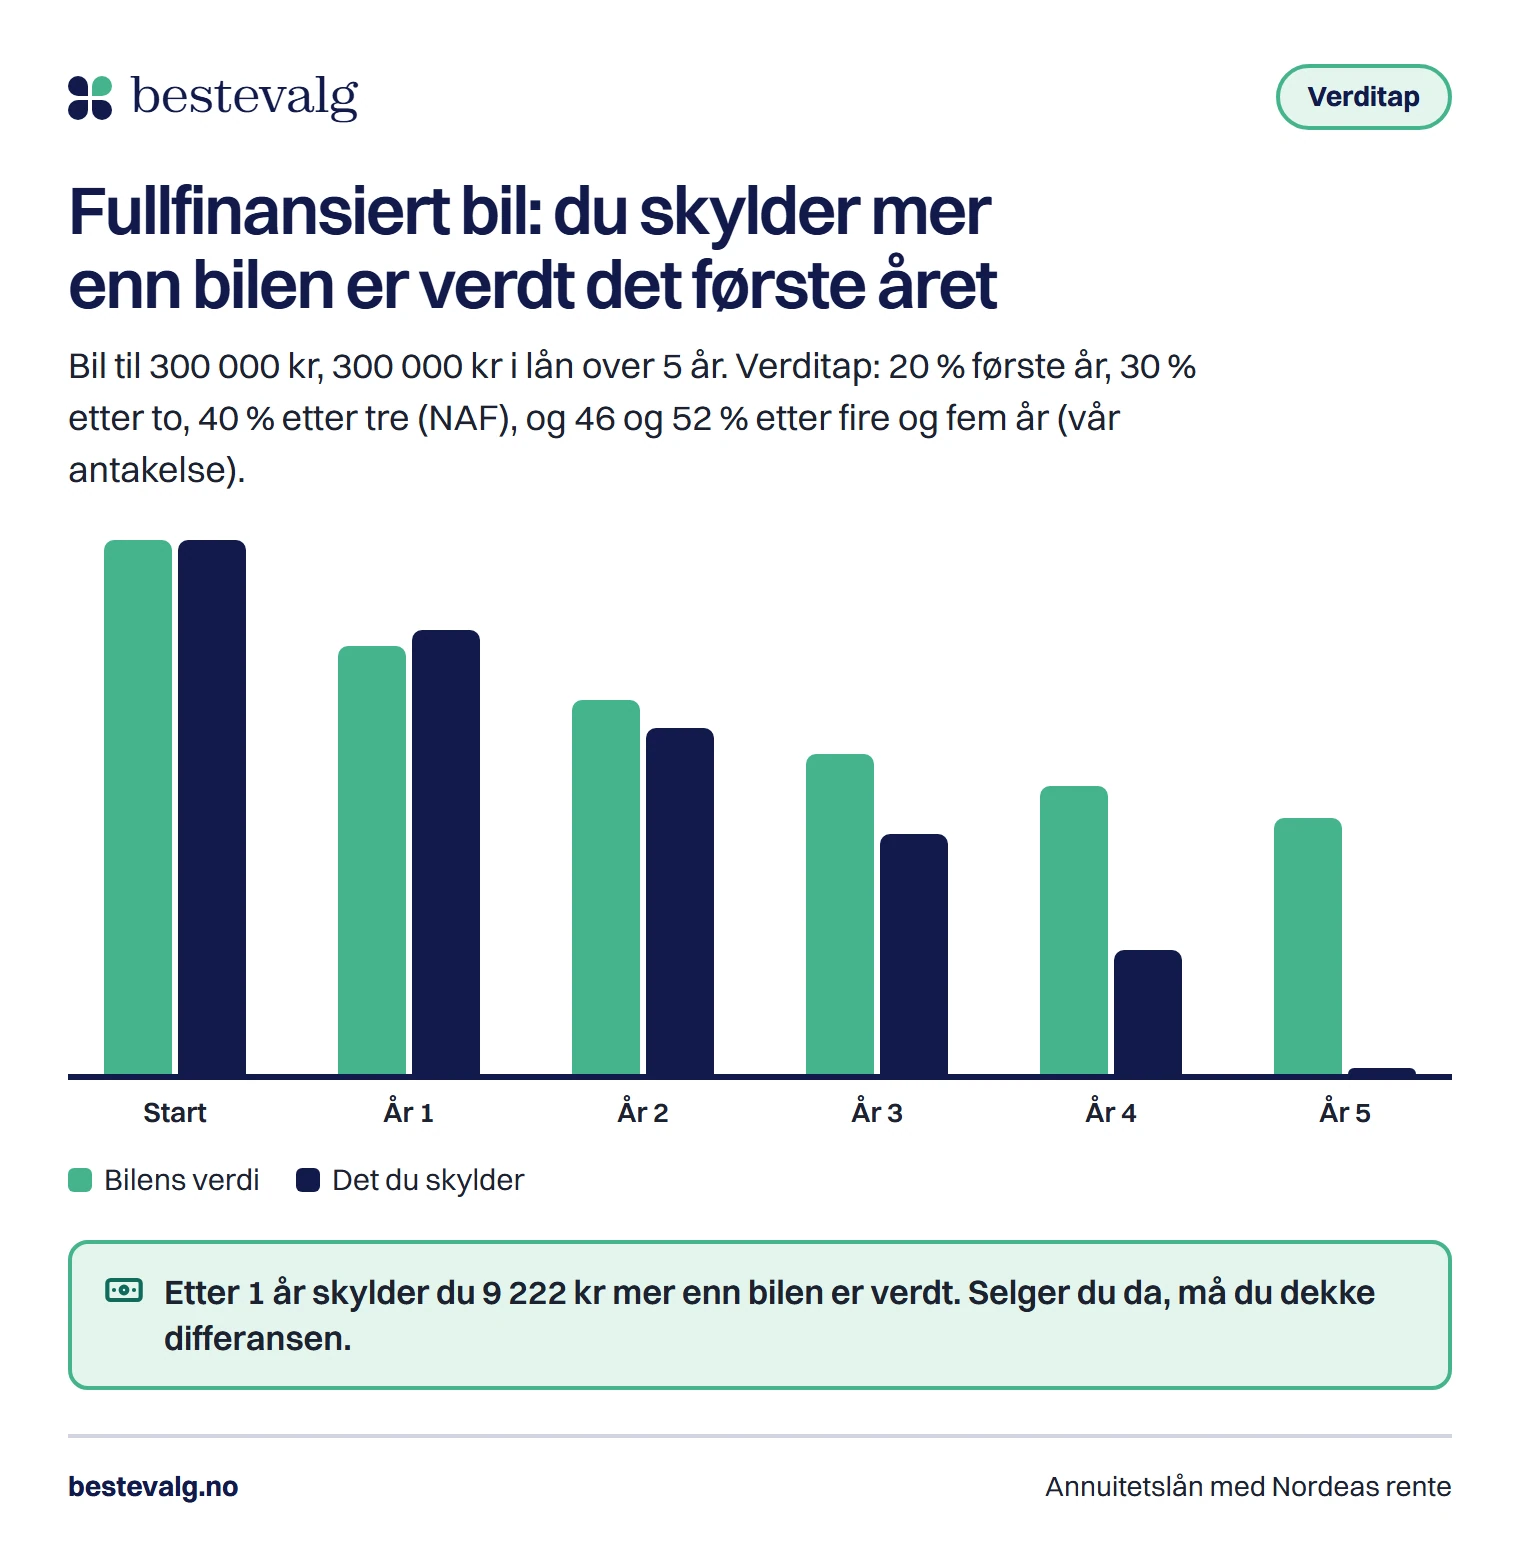
- Uten egenkapital skylder du 9 222 kr mer enn bilen er verdt etter ett år.
- Femårsgrensen gjelder forbrukslån, ikke billån med pant.
Hva er forskjellen på billån og forbrukslån?
Et billån er et vanlig lån der bilen du kjøper er sikkerhet. Långiveren får pant i bilen, og pantet blir registrert i Løsøreregisteret hos Brønnøysundregistrene. Et forbrukslån har ingen sikkerhet. Du kan bruke pengene til hva du vil, også til en bil, og långiveren bryr seg ikke om hva du kjøper.
Pant gir långiveren en ekstra trygghet, og den tryggheten ser du igjen i renten. Det er hele poenget med billån. Til gjengjeld får du noen plikter og noen faste gebyrer som forbrukslånet ikke har.
| Kriterium | Billånmed pant i bilen | Forbrukslånuten sikkerhet |
|---|---|---|
| Rente | Lavere. Hos Nordea starter den på 6,35 % nominelt ved 35 % egenkapital | Høyere. Typisk eksempel i vår sammenligning: 11,50 % nominelt |
| Faste gebyrer | Etablering 2 500 kr, 65 kr i måneden og 983 kr for å tinglyse pantet (Nordea) | Etablering og termingebyr, ingen tinglysing. Typisk 950 kr og 40 kr |
| Nedbetalingstid | Ingen femårsgrense i forskriften. Långiveren bestemmer | Maks 5 år etter utlånsforskriften § 13 |
| Selge bilen | Lånet må innfris, og pantet slettes | Du kan selge når du vil, og lånet består |
| Hvis du ikke betaler | Långiveren kan få bilen solgt for å dekke gjelden | Ingen pant, så kravet følger reglene for usikret gjeld |
| Hvor mye kan du låne | Inntil 100 % av kjøpesummen hos SpareBank 1, men renten stiger når egenkapitalen er lav | Fra 5 000 kr til 800 000 kr i vår sammenligning |
Femårskravet gjelder bare forbrukslån
Utlånsforskriften deler lånene i grupper. Kapittel 4 gjelder usikrede forbrukslån, og der står kravet om at lånet skal nedbetales på fem år (§ 13). Lån med pant i andre eiendeler enn bolig, som en bil, står under kapittel 5, og kapittelet har ikke noe slikt krav. Hvor lenge du får betale, bestemmer derfor långiveren. Reglene om gjeldsgrad og betjeningsevne gjelder begge lånetypene: samlet gjeld kan ikke overstige 5 ganger inntekten, og du må tåle en renteøkning på 3 prosentpoeng.
Samme bil, to lån: 24 890 kr i forskjell
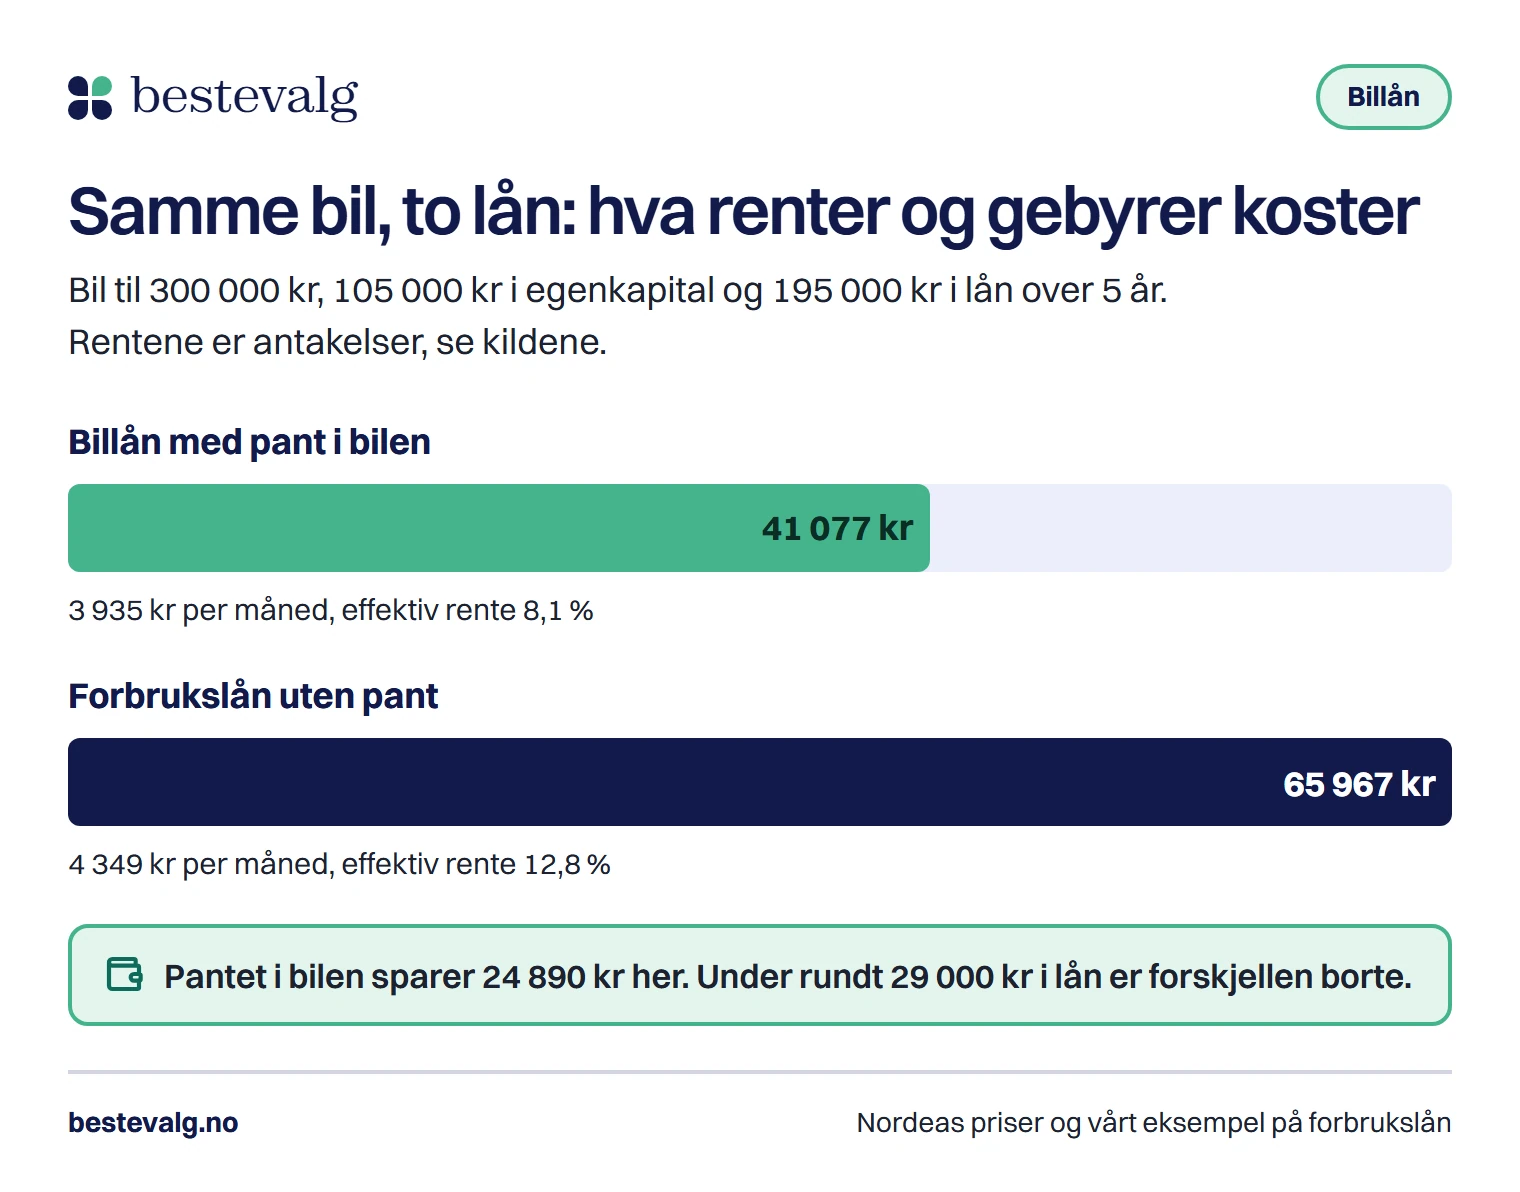
La oss regne på Karis bilkjøp. Hun låner 195 000 kr over 5 år. Billånet har Nordeas pris for 35 prosent egenkapital. Forbrukslånet har en typisk rente fra sammenligningen vår. Begge har gebyrer lagt inn, så tallene gjelder det du betaler i kroner.
Regneeksempel
- 195 000 kr
Lånebeløp
300 000 kr i pris minus 105 000 kr i egenkapital
- 3 935 kr i mnd.
Billån med pant
6,35 % nominelt, 2 500 kr i etablering, 983 kr i tinglysing og 65 kr i termingebyr
- 4 349 kr i mnd.
Forbrukslån
11,50 % nominelt, 950 kr i etablering og 40 kr i termingebyr
- 41 077 kr
Renter og gebyrer, billån
3 935 kr ganger 60, minus 195 000 kr
- 65 967 kr
Renter og gebyrer, forbrukslån
4 349 kr ganger 60, minus 195 000 kr
Pantet sparer24 890 kr
Effektiv rente blir 8,1 prosent for billånet og 12,8 prosent for forbrukslånet. Nordeas eget eksempel gjelder et lån på 150 000 kroner, og effektiv rente blir høyere på mindre lån, fordi de faste gebyrene veier tyngre.
Hva långiverne selv oppgir
Prisene over bygger på det långiverne publiserer. Her er prisene på 150 000 kroner over fem år slik de står på lånenes egne sider, satt opp mot et typisk forbrukslån.
| Lån | Nominell rente | Effektiv rente | Å betale totalt |
|---|---|---|---|
| Nordea billån (priseksempel, 35 % egenkapital) | 6,35 % | 8,16 % | 181 937 kr |
| SpareBank 1 billån (priseksempel) | fra 6,35 % | 8,82 % | 184 835 kr |
| Typisk forbrukslån (vårt eksempel) | 11,50 % | 13,02 % | 201 587 kr |
SpareBank 1 oppgir ikke nominell rente i eksempelet, og «fra 6,35 %» er den laveste prisen på siden. Nordea setter prisen etter egenkapital: 6,35 % fra 35 prosent, 7,05 % fra 20 prosent og 8,05 % under det. Renten du får, avgjøres av långiveren etter en kredittvurdering og kan bli høyere.
Forbrukslån: tre tilbud med lavest månedsbeløp for 195 000 kr over 5 år
Fra per måned
3 692 krEff. rente fra 5,25 %Søk nåAnnonse
Fra per måned
3 710 krEff. rente fra 5,00 %Søk nåAnnonse
Fra per måned
3 795 krEff. rente fra 6,00 %Søk nåAnnonse
Tilbudene er annonser, og vi kan motta provisjon. Månedsbeløpet er regnet med laveste nominelle rente hos hver långiver og inkluderer termingebyr. Renten du får settes etter en kredittvurdering og kan bli høyere. Etableringsgebyr kommer i tillegg. Se alle 8 tilbud
Hva gjør verditapet med lånet?
Bilen taper verdi hver dag, uansett hvordan du finansierer den. NAF bruker en tommelfingerregel på rundt 20 prosent første året, rundt 30prosent etter to år og rundt 40 prosent etter tre. Det betyr at lånetypen ikke avgjør hvor mye du taper. Den avgjør hvor sårbar du er.
Et lån betales ned jevnt. Verditapet kommer i store hopp i begynnelsen. Har du lite egenkapital, betaler du ned lånet langsommere enn bilen faller i pris, og da skylder du en periode mer enn bilen er verdt.
Regn ut ditt eget bilkjøp
Legg inn prisen, egenkapitalen og nedbetalingstiden, så får du kostnaden for begge lånene og hvor lånebeløpet må ligge for at pantet skal lønne seg. Nederst ser du verdien på bilen mot restgjelden år for år.
Billån med pant mot forbrukslån, med verditap
Billånet er regnet med Nordeas priser: 6,4 % nominell rente ved 35 % egenkapital, 2 500 kr i etablering, 65 kr i termingebyr og 983 kr for å tinglyse pantet. Forbrukslånet har 950 kr i etablering og 40 kr i termingebyr.
Du lånte 195 000 kr. Billånet koster
24 890 kr mindre
- Billån: per måned
- 3 935 kr
- Billån: renter og gebyrer
- 41 077 kr
- Forbrukslån: per måned
- 4 349 kr
- Forbrukslån: renter og gebyrer
- 65 967 kr
Med disse prisene lønner pantet seg fra et lån på rundt 29 000 kr (5 år). Under det spiser de faste gebyrene opp rentegevinsten.
Bilens verdi Restgjeld på billånet
Med disse tallene er bilen verdt mer enn restgjelden hele veien. Verditapet regnes som 20 prosent første år, 30 etter to og 40 etter tre (NAFs tommelfinger), og 46 og 52 prosent for år fire og fem (vår antakelse).
Fra hvilket lånebeløp lønner pantet seg?
Billånet har høyere faste gebyrer: 2 500 kr i etablering og 983 kr for å tinglyse pantet, mot rundt 950 kr for forbrukslånet. På et lite lån veier de gebyrene tyngre enn rentegevinsten. Med 35 prosent egenkapital og tallene i denne artikkelen krysser kurvene hverandre slik:
- Nedbetalt på 5 år
- 30 000 kr
- Over dette lønner pantet seg
- Nedbetalt på 4 år
- 35 000 kr
- Over dette lønner pantet seg
- Nedbetalt på 3 år
- 40 000 kr
- Over dette lønner pantet seg
Er egenkapitalen under 20 prosent, stiger billånerenten til 8,05 %, og grensen flytter seg opp. Tallene er et utgangspunkt, ikke et løfte om hva du får. Vil du se prisen som gjelder deg, kan du sammenligne billån fra flere banker nederst i artikkelen.
Kari
41 år, sykepleier
Kjøper en bil til 300 000 kr og har 105 000 kr i egenkapital. Hun trenger 195 000 kr og vil være ferdig om fem år.
Resultatet
Billånet gir 3 935 kr i måneden og sparer henne 24 890 kr sammenlignet med forbrukslånet. Pantet er verdt det.
Tom
24 år, lærling
Kjøper en gammel bil til 45 000 kr og har 20 000 kr spart. Han trenger 25 000 kr over 3 år.
Resultat
Billånet blir 1 451 kr dyrere enn forbrukslånet, fordi gebyrene på 3 483 kr spiser opp renteforskjellen. Her er det enklere uten pant, og for så små beløp kan også et smålån være aktuelt.
Skjulte kostnader du bør se etter
Månedsbeløpet forteller lite. Les prisen på lånet som en liste over alt du betaler, og spør om det som ikke står der. Du har dessuten 14 dagers angrerett etter at du har signert, så du kan trekke deg om vilkårene var dårligere enn du trodde.
Sjekk dette før du signerer
0 av 6
Fortsetter bilen å koste mer enn budsjettet tåler, kan du senere regne på om det lønner seg å refinansiere. Og vil du forstå hvordan et lån betales ned måned for måned, forklarer vi det i guiden om annuitetslån og serielån.
Billån eller forbrukslån: hva passer deg?
Bør du velge billån med pant?
Skal du låne mer enn rundt 35 000 kr?
Under dette beløpet spiser de faste gebyrene opp rentegevinsten.
Vanlige spørsmål
Kan jeg kjøpe bil med forbrukslån?
Ja. Et forbrukslån har ingen sikkerhet og kan brukes til hva som helst. Du får en høyere rente enn på billån, men du kan selge bilen fritt og slipper å tinglyse et pant. Forbrukslån må nedbetales på fem år.
Må jeg ha egenkapital for å få billån?
Det varierer mellom långiverne. SpareBank 1 oppgir at du kan låne inntil 100 prosent av kjøpesummen. Hos Nordea stiger renten når egenkapitalen er under 35 og under 20 prosent. Gjeldsgrad og betjeningsevne vurderes uansett, og hvor mye du kan ha i forbrukslån fra før, står i guiden om hvor mange forbrukslån du kan ha.
Hva skjer med billånet hvis jeg selger bilen?
Lånet må innfris, og pantet slettes. Er bilen verdt mindre enn restgjelden, må du dekke differansen selv, enten med sparepenger eller et nytt lån.
Hvor lenge kan jeg betale ned et billån?
Utlånsforskriftens femårskrav gjelder forbrukslån uten sikkerhet. Billån med pant står under et annet kapittel uten denne grensen, så långiveren bestemmer. Lengre tid gir lavere månedsbeløp, men du betaler renter i flere år mens bilen taper verdi.
Kan jeg angre på et billån?
Ja. Etter finansavtaleloven har du 14 dagers angrerett på kredittavtaler. Angrer du, må du betale tilbake lånet og renter for de dagene du har hatt pengene.
Kilder
- NordeaBillån: priser, gebyrer og priseksempel2026
- SpareBank 1Billån: priseksempel og vilkår2026
- BrønnøysundregistreneGebyr for registrering og tinglysing2026
- NAFSelge bruktbil: hva er bilen verdt?2026
- LovdataUtlånsforskriften, kapittel 2, 4 og 5 (§§ 2, 5, 6 og 13)2024
- LovdataFinansavtaleloven (angrerett)2020
- Bestevalg.noLånedata for forbrukslån (långivernes egne priseksempler)2026