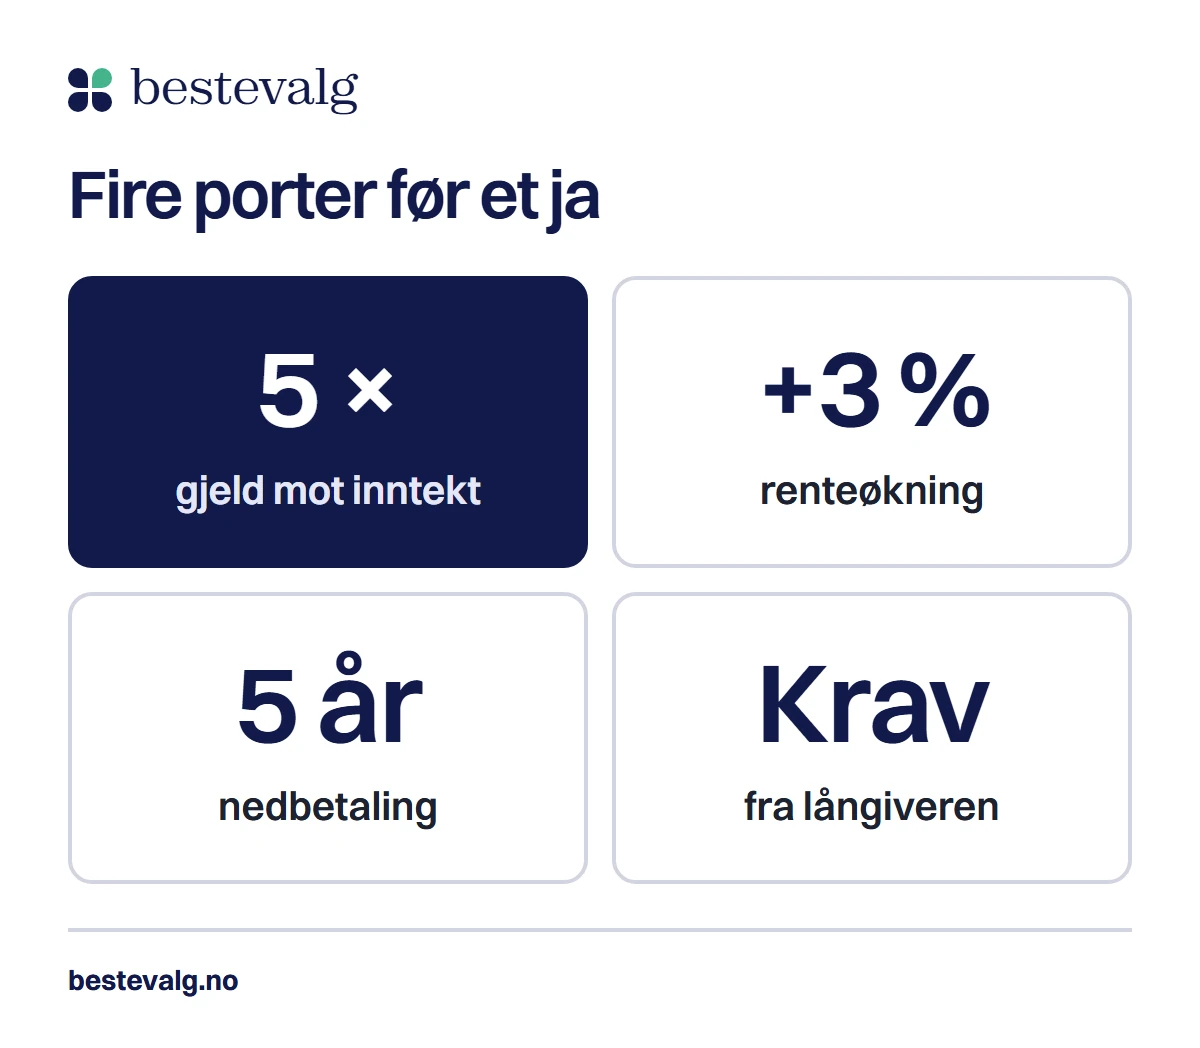
Per søkte om 200 000 kr og fikk nei. Brevet sa ikke hvorfor. Når vi regner ut det han ikke ble fortalt, ser vi at han hadde 3 350 000 kr i gjeld fra før. Med lånet ble det 3 550 000 kr mot et tak på 3 500 000 kr, altså 5,1 ganger inntekten. Han er en tenkt person, men regnestykket er det samme som en långiver gjør, og det er en av grunnene til at søknader stopper.
Kort svar
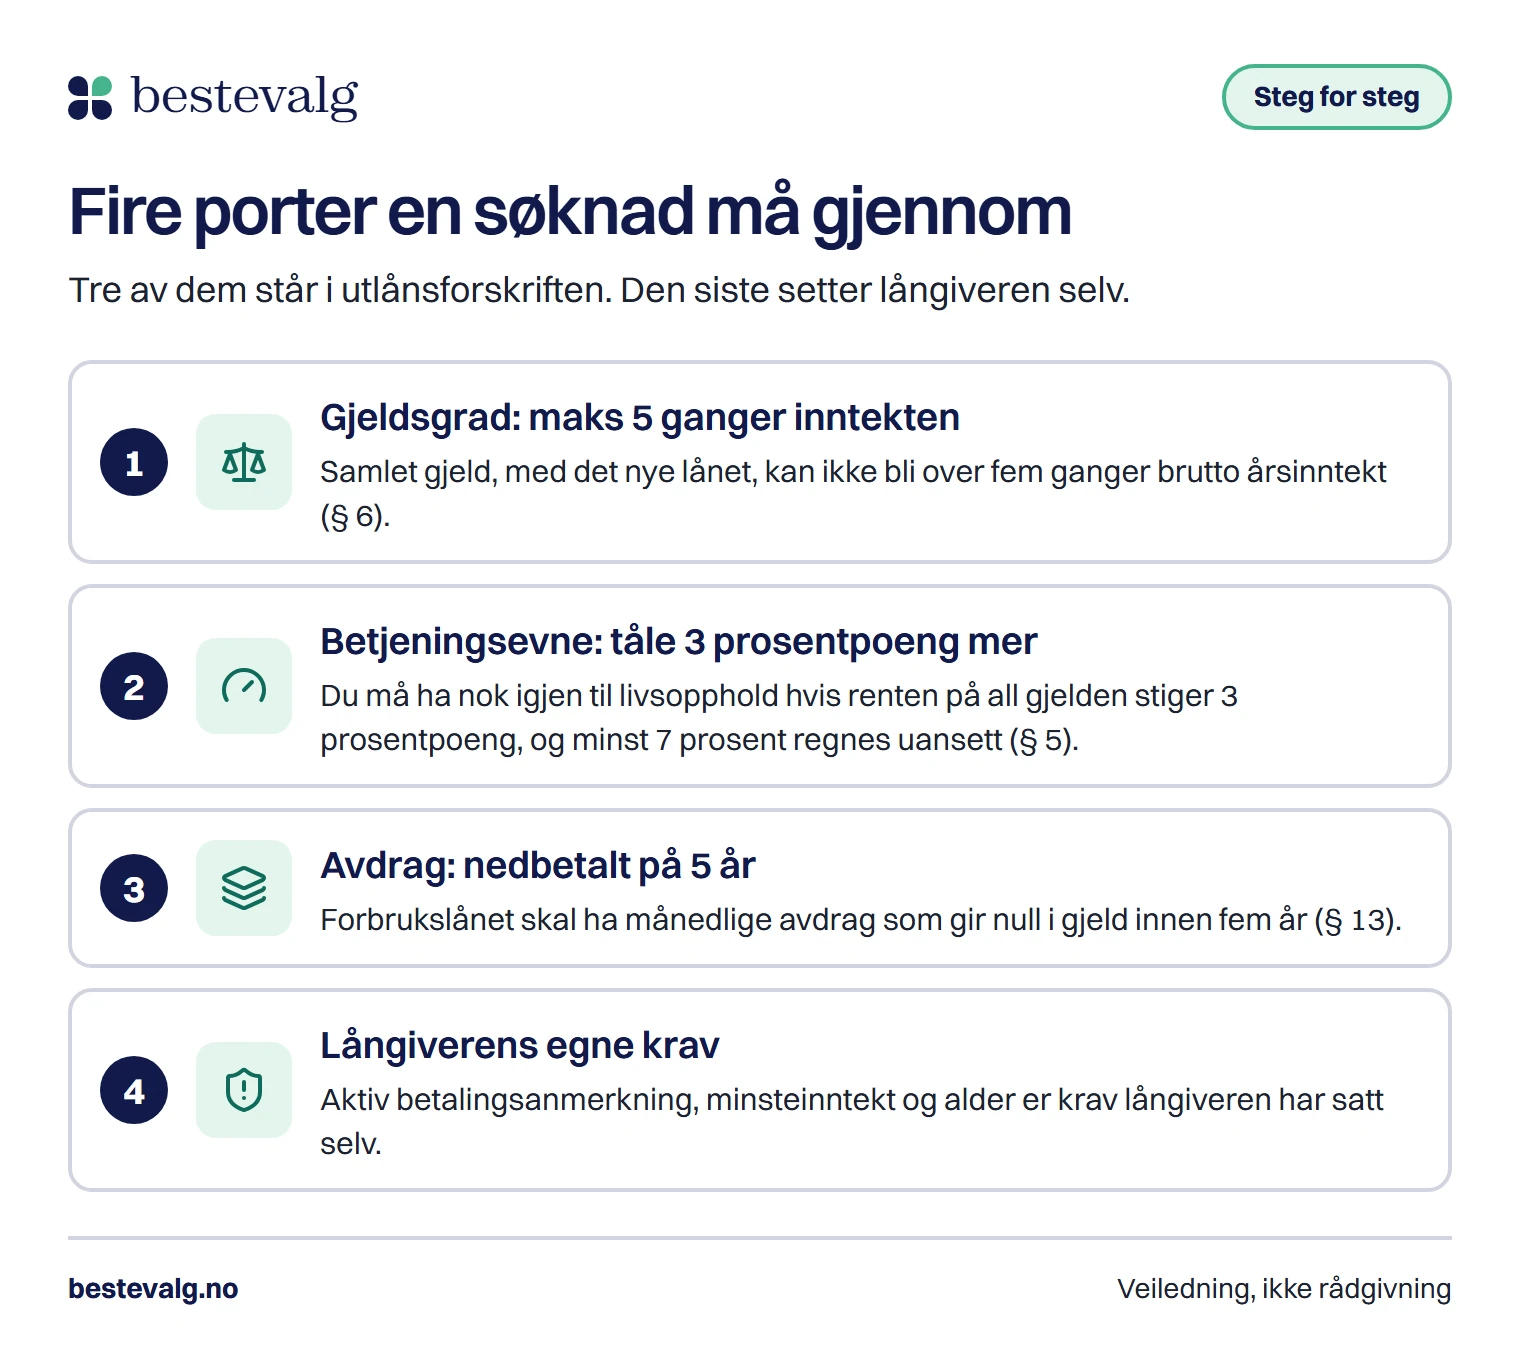
Et avslag skyldes at søknaden stoppet på en av fire kontroller: gjeldsgrad (høyst 5 ganger inntekt), betjeningsevne ved 3 prosentpoeng høyere rente, nedbetaling på 5 år, eller långiverens egne krav som betalingsanmerkning, minsteinntekt og alder. Långiveren må ikke begrunne avslaget, men du kan finne årsaken selv.
Hovedpunkter4 punkter
- Långiveren må si fra hvis avslaget bygger på et databasesøk, men trenger ikke begrunne det ellers.
- Tre årsaker står i utlånsforskriften: gjeldsgrad, betjeningsevne og avdrag. Resten er långivernes egne krav.
- En aktiv betalingsanmerkning stopper søknaden hos de fleste långivere. Det er deres regel, ikke et lovkrav.
- Per fikk nei på 200 000 kr (5,1 ganger inntekten). Et lån på 100 000 kr ga 4,9 ganger.
Banken må si fra om avslaget, men ikke begrunne det
Hva loven krever av långiveren
Reglene om kredittvurdering står i finansavtaleloven kapittel 5. Långiveren kan bare gi forbrukskreditt hvis det er sannsynlig at du klarer å betale (§ 5-4). Avslår långiveren på grunnlag av en automatisert behandling av innsamlede opplysninger, skal du uten ugrunnet opphold få beskjed om avslaget og om det bygger på et databasesøk (§ 5-3 tredje ledd). Du skal samtidig få resultatet av søket og nærmere opplysninger om databasen.
Så kommer det som er ganske lite hyggelig: långiveren har ikke plikt til å begrunne avslaget utover dette (§ 5-3 fjerde ledd). Det betyr at du ofte må lete selv. Heldigvis er listen over mulige årsaker ganske kort.
Slik ser du hva långiveren så
Når noen kredittvurderer deg, skal du automatisk få et gjenpartsbrev fra kredittopplysningsforetaket. Det viser hvem som har hentet opplysninger og hvilke opplysninger som ble gitt ut. Du kan også spørre virksomheten hvorfor du er kredittvurdert, og de skal svare så snart som mulig og senest innen en måned, ifølge Datatilsynet. Gjelden din ser du selv i Gjeldsregisteret, og kredittscoren er forklart i guiden om hva som er en god kredittscore.
Ni årsaker til avslag og hva du kan gjøre med hver
Jeg har gruppert dem etter hvor kravet kommer fra. Fire følger av utlånsforskriften og gjelder alle långivere likt. Fem er långivernes egne regler, og de varierer.
Fire årsaker som følger av utlånsforskriften
1. Samlet gjeld over fem ganger inntekt
Forskriften § 6 stopper lån når gjelden med lånet blir for stor. Søk om et lavere beløp, betal ned eller samle gjeld. Se hvor mye du har plass til i guiden om hvor mange forbrukslån man kan ha.
2. For lite igjen ved høyere rente
Du må tåle 3 prosentpoeng høyere rente på all gjeld, og långiveren regner med minst 7 prosent (§ 5). Lavere beløp eller færre faste utgifter gjør forskjellen.
3. Månedsbeløpet blir for høyt på 5 år
Et forbrukslån skal nedbetales med månedlige avdrag på høyst 5 år (§ 13). Axo Finans skriver at et stort lån kan avslås selv med god inntekt, fordi månedsbeløpet blir for høyt.
4. Kredittrammer du ikke bruker
Ved rammekreditter skal full utnyttelse av rammen legges til grunn (§ 5). Senk eller si opp kort du ikke trenger, før du søker.
Fem årsaker långiverne har satt selv
| Årsak | Hva långiverne skriver | Hva du kan gjøre |
|---|---|---|
| 5. Betalingsanmerkning eller inkassosak | Lendo, Santander, Bank Norwegian og Axo Finans skriver at du ikke kan ha aktiv anmerkning eller inkassosak | Gjør opp kravet eller avtal nedbetaling. Se siden om lån med betalingsanmerkning |
| 6. Inntekt under minstekravet | Minst 120 000 kr hos flest, 200 000 kr hos Santander | Søk der kravet er lavere, eller søk sammen med en medlåntaker |
| 7. Kort eller ustabil inntekt | Långiverne ser på hvor stabil inntekten er. Midlertidige vurderes individuelt | Ha kontrakt og lønnsslipper klare. Se guiden om lån som midlertidig ansatt |
| 8. Alder eller bosted | Aldersgrensen er fra 18 til 23 år, og Zensum skriver at du må ha hatt folkeregistrert adresse i Norge i minst ett år | Sjekk kravene hos hver långiver før du søker |
| 9. Opplysninger som ikke stemmer | Långiveren henter inntekt og gjeld fra registre og kan heve avtalen hvis du bevisst holder tilbake eller forfalsker opplysninger | Oppgi det samme som står i skattemeldingen og Gjeldsregisteret |
Slik regnet vi: kravene er lest på hver långivers egen side 13. oktober 2026. Axo Finans skriver at en aktiv betalingsanmerkning eller gjennomgående svak betjeningsevne som regel stopper søknaden hos alle, mens andre avslag er den enkelte bankens vurdering.
Siste punkt står i finansavtaleloven § 5-3 første ledd: långiveren skal opplyse om at du må legge fram riktige opplysninger, og om at avtalen kan heves hvis det senere vises at du bevisst har holdt tilbake eller forfalsket dem. Les mer om hvordan midlertidig jobb vurderes i guiden om lån i prøvetid, og om anmerkninger på siden om lån med betalingsanmerkning.
Sjekk deg selv før du søker på nytt
Verktøyet er satt til Pers tall. Bytt dem ut med dine egne, så går det gjennom årsakene over og viser hvilke som kan stemme. Det er en grov sjekk, ikke en spådom om hva långiveren vil svare.
Sjekk de mulige årsakene til avslag
2 klare treff
Kan være årsaken: Gjeldsgrad over 5 ganger inntekt
Med det nye lånet blir gjelden 5,1 ganger inntekten. Forskriften § 6 sier at långiveren ikke skal yte lån over fem ganger.
Kan være årsaken: Betjeningsevnen holder ikke ved renteøkning
Det nye lånet koster 4 758 kr i måneden over 5 år med 15 % rente (12 % pluss 3 prosentpoeng). Du har oppgitt 3 500 kr ledig.
Grov sjekk med forenklede regler. Den vet ikke hva långiveren fant, og den forutsetter 12 % rente på det nye lånet. Be om gjenpartsbrev og spør långiveren hva avslaget bygger på.
Regneeksempel: Per fikk nei med 5,1 ganger inntekten
Per har 700 000 kr i brutto årsinntekt. Han har boliglån, bil og kredittkort, og han søkte om 200 000 kr. Her er hva långiveren regnet på.
Slik regnet långiveren
Regneeksempel
- 3 500 000 kr
Taket
700 000 kr × 5
- 3 350 000 kr
Gjeld i dag
3 000 000 kr bolig + 200 000 kr bil + 150 000 kr kort
- 3 550 000 kr
Gjeld med nytt lån
3 350 000 kr + 200 000 kr
- 5,1 ganger
Gjeldsgrad
3 550 000 kr ÷ 700 000 kr
Over taket med50 000 kr
Taket ville latt Per låne opptil 150 000 kr. Betjeningsevnen kommer i tillegg til dette.
Slik snur du utfallet
Første søknad
- Søkt beløp
- 200 000 kr
- Gjeld med lånet
- 3 550 000 kr
- Gjeldsgrad
- 5,1 ganger
Andre søknad
- Søkt beløp
- 100 000 kr
- Gjeld med lånet
- 3 450 000 kr
- Gjeldsgrad
- 4,9 ganger
Under taket med 50 000 kr i rom
Dette er bare gjeldsgraden. Betjeningsevnen og långiverens egne krav kan likevel stoppe søknaden.
Ikke søk på nytt med det første
Ikke gjør dette
Hver søknad gir en kredittvurdering. Hvordan flere søknader registreres og brukes av senere långivere, varierer, og jeg har ikke funnet noen kilde som gir ett svar. Spør hver långiver eller formidler om det før du søker. Hvordan du går fram, forklarer guiden om å søke i flere banker.
Når det er gjelden som er problemet
Røde flagg
- Noen lover deg lån etter avslag, uansett hva som står i registrene.
- Du blir bedt om å betale et gebyr eller en forsikring før lånet utbetales.
- Tilbudet kommer uten at noen har spurt om inntekt eller gjeld.
Tre veier videre etter et nei
Søk om et lavere beløp
Det gir ofte størst utslag på gjeldsgraden. Regn den ut på nytt med det lavere beløpet, som Per gjorde.
Betal ned eller samle gjelden
Lønner det seg å samle dyr gjeld, kan refinansiering etter § 14 gå utenom kravene hvis lånet ikke blir større eller dyrere. Se guiden om refinansiering.
Søk sammen med noen, eller vent
En medlåntaker med stabil inntekt gjør at begge økonomiene vurderes samlet. Dere hefter da begge for hele lånet.
Vanlige spørsmål
Må banken forklare hvorfor jeg fikk avslag?
Ikke i detalj. Bygger avslaget på et databasesøk, skal du få beskjed om det og resultatet av søket (finansavtaleloven § 5-3). Utover det har långiveren ikke plikt til å begrunne avslaget. Spør likevel hva som veide tyngst.
Hjelper det å søke et annet sted?
Det kan det. Axo Finans skriver at avslag er den enkelte bankens vurdering, og at kravene i forskriften gjelder likt, så en lav gjeldsgrad eller aktiv anmerkning faller på samme punkt hos alle. Er årsaken långiverens egne krav, kan en annen ha andre.
Hvor lenge bør jeg vente før jeg søker igjen?
Det finnes ingen fast frist. Vent til noe er endret: gjelden er lavere, inntekten dokumentert eller anmerkningen oppgjort. Spør långiveren om de har egne regler.
Kan jeg klage på et avslag?
Du kan be långiveren om en forklaring, og du kan be kredittopplysningsforetaket om innsyn og få feil rettet. Er tallene riktige, er det som regel mer å vinne på å endre dem enn på å klage.
Kilder
- LovdataLov om finansavtaler (finansavtaleloven), §§ 5-2 til 5-42020
- LovdataForskrift om finansforetakenes utlånspraksis (utlånsforskriften), §§ 4, 5, 6 og 132024
- FinanstilsynetPraksis for lån til forbrukere (veiledning om utlånsforskriften)2024
- DatatilsynetFor deg som blir kredittvurdert2022
- GjeldsregisteretInnsyn i egne opplysninger2026
- Axo FinansHvorfor får jeg ikke forbrukslån?2026
- LendoForbrukslån: krav til søker2026
- Santander Consumer BankPriser og betingelser for forbrukslån2026
- Bank NorwegianForbrukslån: hvem kan søke2026
- ZensumForbrukslån: krav til søker2026
- NAVØkonomi- og gjeldsrådgivning2026