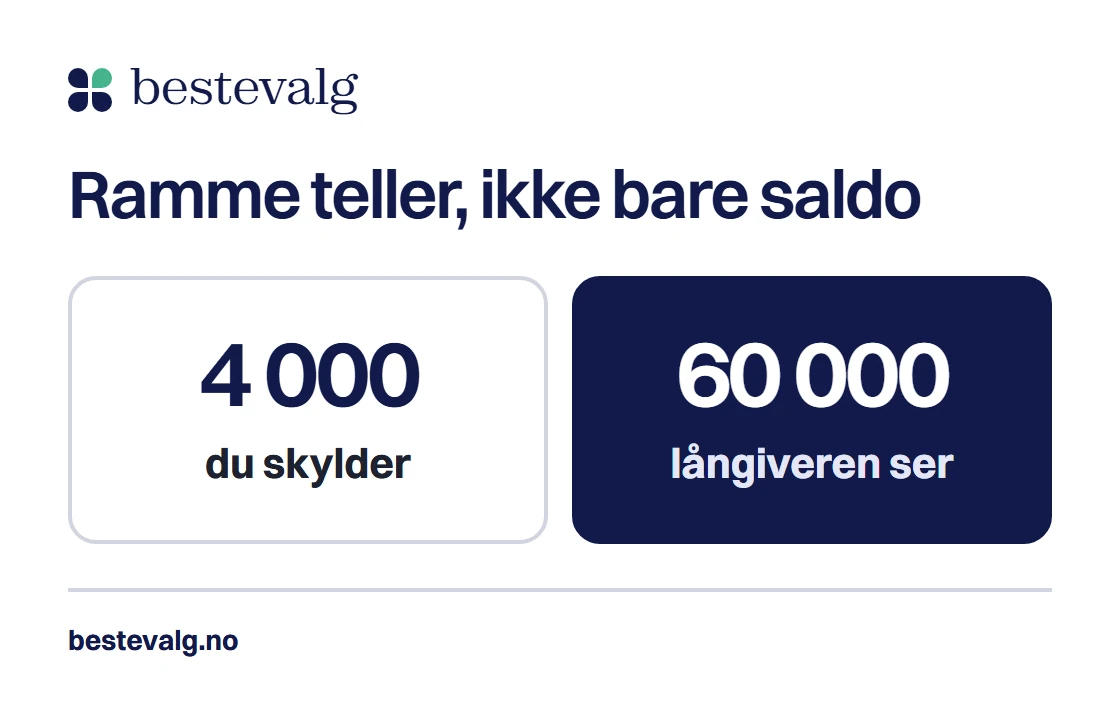
Kredittkortet ditt har en ramme på 60 000 kr, og du skylder 4 000 kr. Likevel regner långiveren med alle 60 000 kr når du søker om et nytt lån. Det er Gjeldsregisteret som viser dem rammen, og du kan se den selv.
Kort svar
Gjeldsregisteret samler opplysninger om usikret forbrukskreditt: forbrukslån, kredittkort med ramme og saldo, og faktureringskort. Bankene og kredittselskapene er pliktige til å rapportere. Långivere som behandler en konkret kredittsøknad, kredittopplysningsbyråer og noen offentlige myndigheter kan se opplysningene. Boliglån, billån, studielån og inkassogjeld vises ikke. Du kan se alt som er registrert om deg, gratis, ved å logge inn med elektronisk ID.
Hovedpunkter5 punkter
- Registeret viser usikret gjeld: lån, kredittkort og faktureringskort.
- Ubrukt kortramme teller i vurderingen (utlånsforskriften § 5).
- Du kan ikke reservere deg. Bankene må rapportere.
- Feil retter du hos banken, ikke hos registeret.
- Betalingsanmerkninger og inkasso ligger ikke her.
Hva er Gjeldsregisteret, og hvem står bak?
Gjeldsregisteret er navnet på ett av selskapene som driver ordningen i gjeldsinformasjonsloven. Loven gir selskaper med tillatelse fra departementet lov til å motta, innhente, registrere og utlevere gjeldsopplysninger, og Finanstilsynet fører tilsyn. Tre selskaper driver slike registre: Gjeldsregisteret AS, Norsk Gjeldsinformasjon AS og Experian Gjeldsregister AS. I dagligtale kalles hele ordningen ofte «Gjeldsregisteret».
- 1. november 2017
Loven trer i kraft
Gjeldsinformasjonsloven og forskriften gjelder fra denne datoen.
- Juli 2019
Gjeldsregisteret lanseres
Långivere kan slå opp usikret gjeld i registrene.
- Våren 2025
Utvidelse til sikret gjeld på høring
Forslaget om å ta med blant annet bolig- og billån hadde høringsfrist 3. juli 2025.
- 13. oktober 2026
Registeret viser fortsatt bare usikret gjeld
Det skriver Gjeldsregisteret AS på sine egne sider.
Hva viser det, og hva viser det ikke?
Forskriften lister uttømmende hva som kan rapporteres. For hvert lån eller kort er det bare noen få opplysninger, og saldoen er ett samlet beløp av hovedkrav, renter og omkostninger. Du identifiseres med fødselsnummer. Er to personer solidarisk ansvarlige, vises lånet fullt ut for begge, og medlåntaker markeres uten å bli identifisert.
Dette rapporteres per type kreditt
- Nedbetalingslån, for eksempel forbrukslån
- Opprinnelig lånebeløp, saldo, nedbetalingstid, effektiv rente og navn på långiver
- Rammekreditt, for eksempel kredittkort
- Kredittgrense, rentebærende og ikke-rentebærende saldo, effektiv rente og navn på långiver
- Faktureringskort
- Rentebærende og ikke-rentebærende saldo og navn på långiver
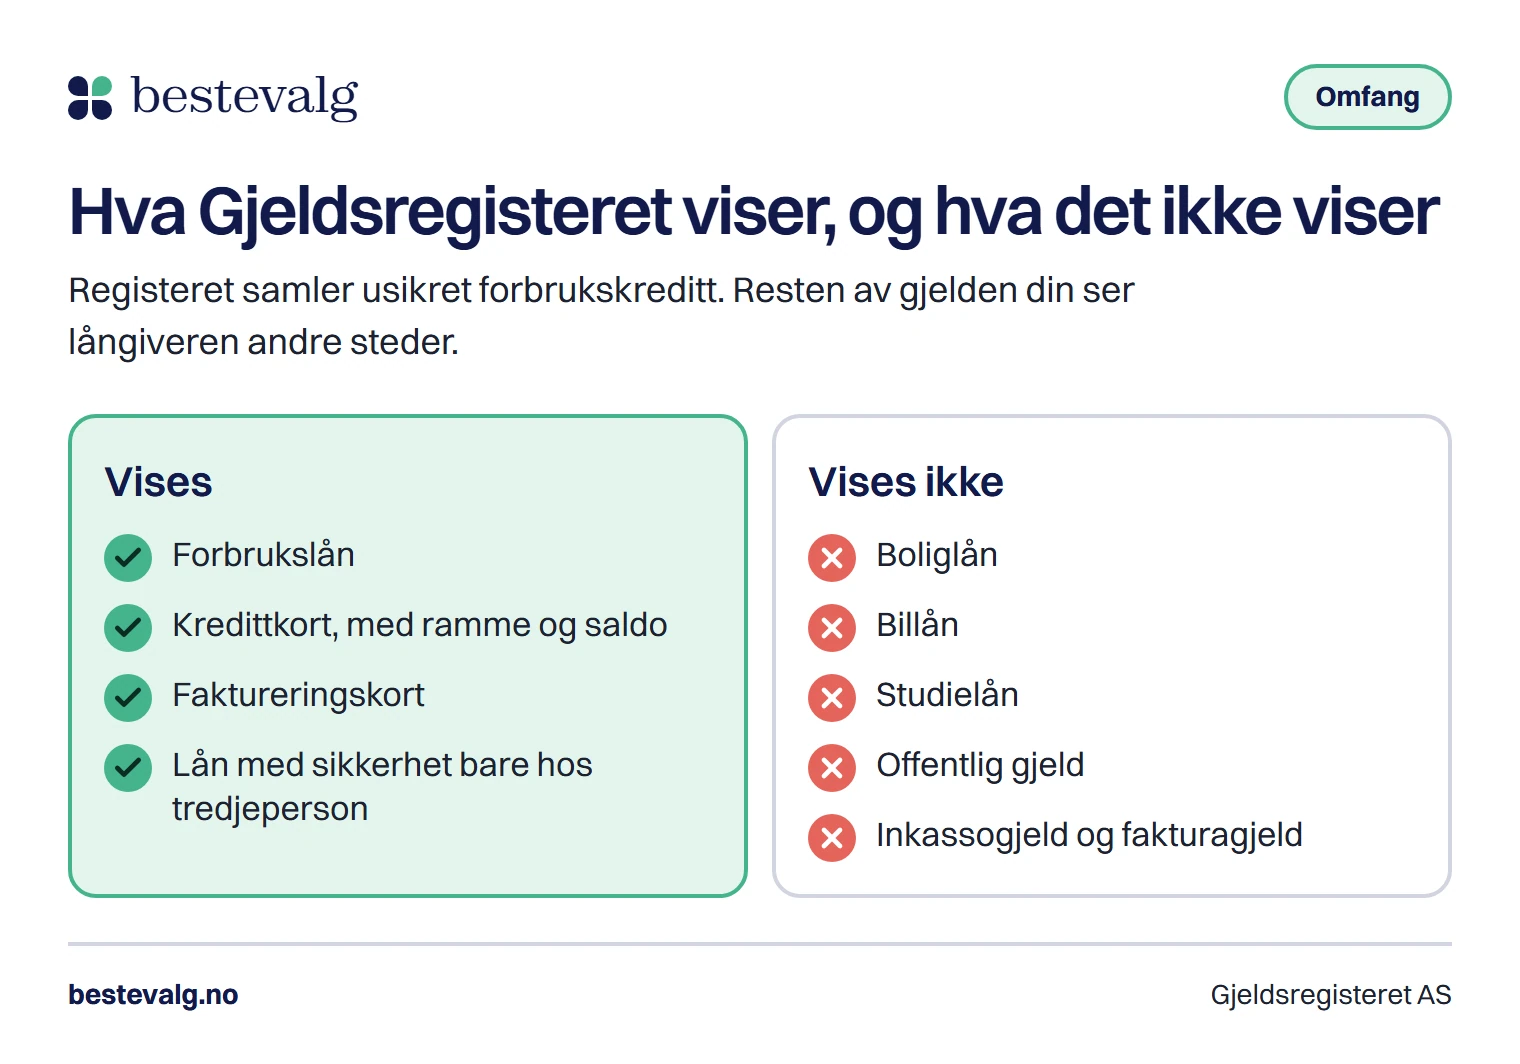
Produktnavn og kontonavn vises ikke, bare navnet på långiveren. Fakturagjeld vises heller ikke, fordi bare finansforetak er pliktige til å rapportere. Skylder du penger du kjenner igjen som en vanlig regning eller en inkassosak, finner du den ikke her.
Hvem rapporterer, og hvem får se?
Finansforetak skal rapportere eller gjøre opplysningene tilgjengelige for gjeldsinformasjonsforetakene (gjeldsinformasjonsloven § 10), og endringer skal meldes uten ugrunnet opphold (forskriften § 4). Gjeldsregisteret skriver at registeret er tilnærmet sanntidsoppdatert, i tillegg til at alt overføres en gang i døgnet. Hvem som får se, står i § 12, og listen er lukket.
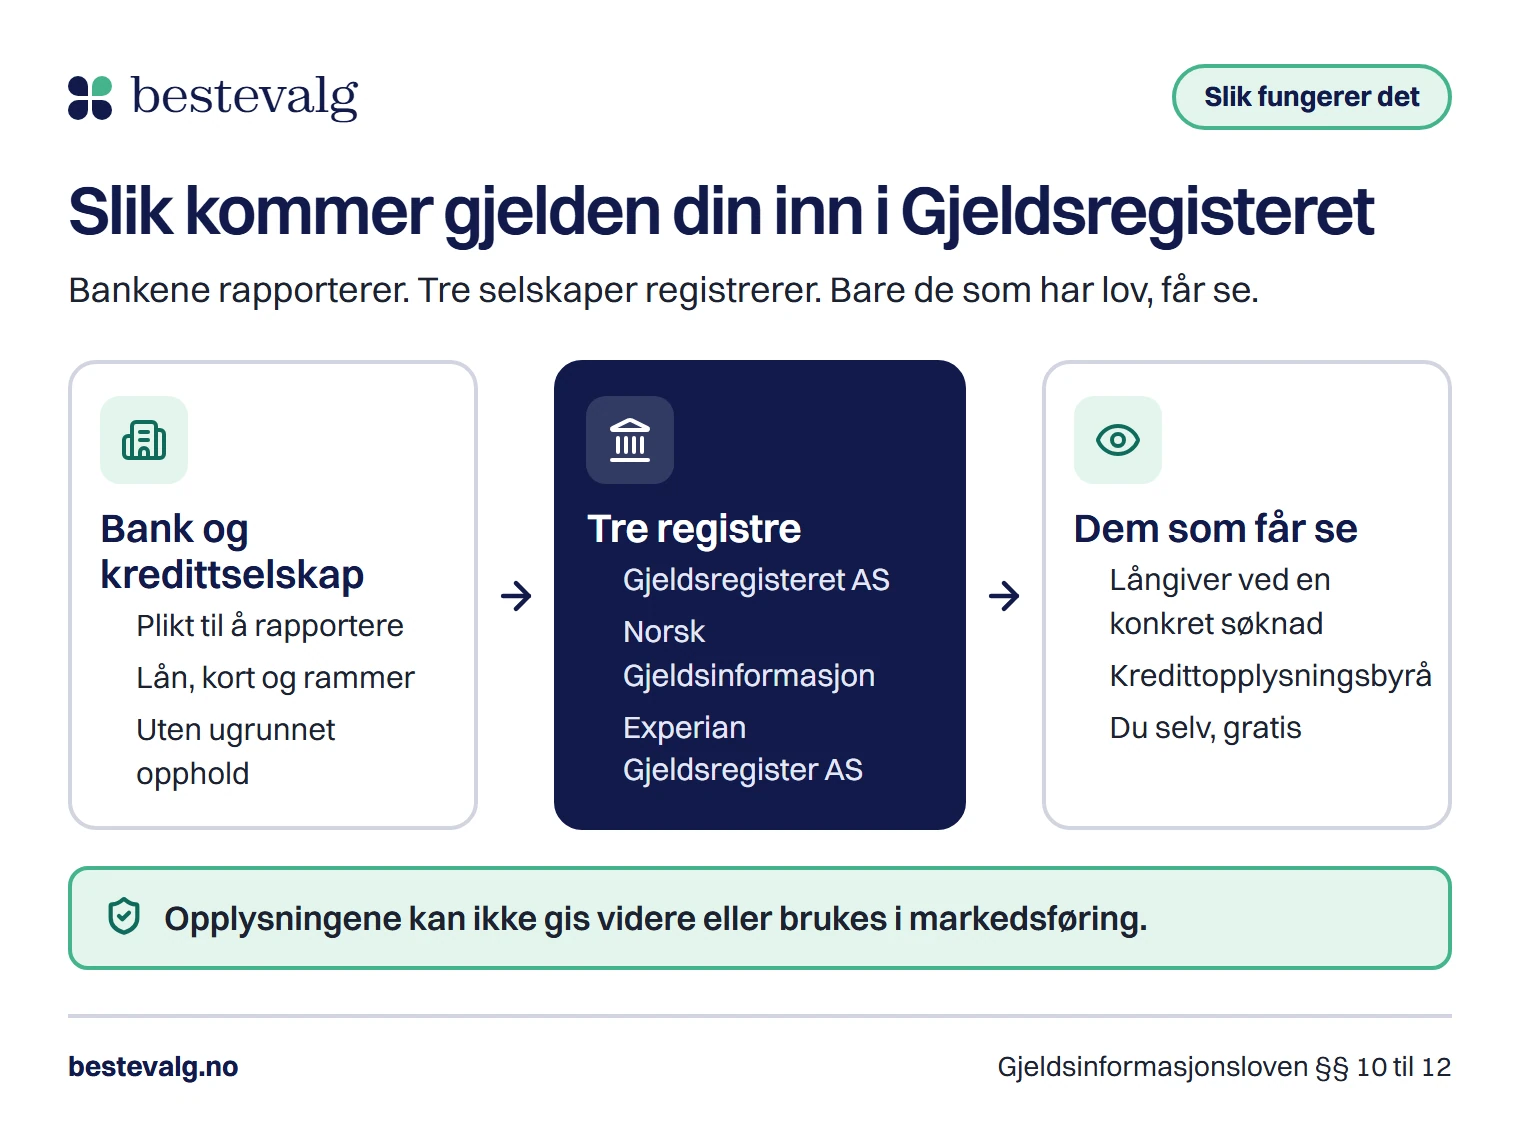
Kan få se
- Finansforetak, Husbanken og Statens pensjonskasse, når de vurderer en konkret kredittsøknad.
- Kommuner, når de behandler en søknad om startlån.
- Kredittopplysningsbyråer, når de kredittvurderer etter forespørsel fra en långiver.
- Du selv, gratis.
- Norges Bank, Finanstilsynet og SSB, til analyse og statistikk.
Står ikke på listen
- Arbeidsgivere, utleiere og privatpersoner.
- Markedsførere: opplysningene kan ikke brukes til markedsføring.
- Andre ledd i kjeden: den som har mottatt opplysningene, kan ikke gi dem videre.
- Navnene på långiverne dine: de går bare til deg og til tilsyn og forskning, ikke til andre långivere.
Når en långiver har sett opplysningene dine, skal du få varsel eller en kopi (forskriften § 9). Du kan ikke reservere deg mot at bankene rapporterer. En kredittsperre hos kredittopplysningsbyråene gjør at finansforetak ikke kan kredittvurdere deg, men det er noe annet enn å stå utenfor registeret.
Slik bruker långiveren tallene
Før en bank gir deg kreditt, skal den vurdere kredittevnen din grundig. Finansavtaleloven § 5-2 sier at vurderingen skal bygge på tilstrekkelige og relevante opplysninger om inntekt, eiendeler, utgifter og andre økonomiske forpliktelser, og at långiveren om nødvendig skal hente dem fra et gjeldsinformasjonsforetak. Det er her Gjeldsregisteret kommer inn.
I tillegg setter utlånsforskriften krav til testen. Du må tåle en renteøkning på 3 prosentpoeng, og långiveren skal uansett legge til grunn en rente på minst 7 prosent. For rammekreditter, som kredittkort, skal full utnyttelse av samlede rammer ligge til grunn (§ 5). Samlet gjeld kan dessuten ikke overstige 5 ganger årsinntekt (§ 6).
Hva ser långiveren når du har et kredittkort?
Gjeld långiveren regner med i testen
100 000 kr
- Du skylder i dag
- 44 000 kr
- Ubrukt ramme som teller
- 56 000 kr
- Testrente på kortet
- 24,9 %
- Renter per år, bare det du skylder
- 8 156 kr
- Renter per år, full ramme
- 22 100 kr
- Ekstra av rammen
- 13 944 kr
Rentene i testen tilsvarer 3,2 % av årsinntekten din før skatt.
Utlånsforskriften § 5 sier at långiveren skal legge full utnyttelse av rammene til grunn, og at du må tåle en renteøkning på 3 prosentpoeng (minst 7 prosent i testen). Tallene her er en illustrasjon av prinsippet, ikke en kredittvurdering. Hver långiver har sin egen modell.
Det betyr ikke at ubrukte kort alltid gir avslag. Les mer om hva som ofte ligger bak avslag, og om hvor mange lån du kan ha.
Slik sjekker du dine egne opplysninger
Gå til innsynstjenesten
Gå til gjeldsregisteret.com og velg innsyn i egne opplysninger. Tjenesten er sikret med innlogging via ID-porten, og du får fullt innsyn i det Gjeldsregisteret har om deg.
Logg inn med elektronisk ID
BankID, BankID på mobil, Buypass ID og Commfides fungerer. Har du ikke elektronisk ID, kan du sende et brev med klar kopi av pass eller nasjonalt ID-kort til Gjeldsregisteret AS.
Les hver linje
Du ser långiver, saldo, kredittramme og effektiv rente for lån og kort. Sammenlign med din egen oversikt og se etter kort du har glemt.
Sjekk de andre registrene også
Nav nevner Gjeldsregisteret, Norsk Gjeldsinformasjon og Experian som steder du kan sjekke forbruksgjelden din. Gjenpartsbrev i Gjeldsregisterets løsning gjelder bare långivere som har avtale med dem.
Meld feil til banken, ikke til registeret
Gjeldsregisteret gjenspeiler det finansforetakene rapporterer, og kan ikke endre det manuelt. Krav om retting sender du til finansforetaket som har rapportert opplysningen.
Feil, gamle kort og ting du ikke kjenner igjen
Gjeldsregisteret har ikke hjemmel til å endre opplysninger etter henvendelser fra privatpersoner. Feil du oppdager, melder du derfor til banken. Avslutter du et kort, fjernes det omgående i registeret når oppdateringen fra banken kommer. Gjeldsinformasjonsloven § 15 krever at opplysningene slettes når gjelden er innfridd og eventuell kredittramme er avviklet. Står noe du ikke forstår, kan det være et kort som har et annet navn enn utstederen. Ta kontakt med finansforetaket som er oppført.
Jeg kan reservere meg mot Gjeldsregisteret.
Nei. Finansforetakene er pliktige til å rapportere, og det er ikke anledning til å reservere seg.
Gjeldsregisteret viser betalingsanmerkningene mine.
Nei. Inkassosaker er ikke en del av registeret. Betalingsanmerkninger registreres av kredittopplysningsbyråene.
Registeret viser alt jeg skylder.
Nei. Boliglån, billån, studielån, offentlig gjeld og fakturagjeld er ikke med. Det er bare usikret kreditt fra finansforetak.
Gjeldsregisteret, anmerkning og kredittscore er tre ulike ting
Mange blander dem sammen. Gjeldsregisteret viser hva du har av kreditt. Kredittopplysningsbyråene registrerer blant annet betalingsanmerkninger og kredittscore, og kan regne inn opplysninger fra Gjeldsregisteret i scoren. Slik regner du ut når en betalingsanmerkning slettes, og her er en forklaring på kredittscore.
| Kriterium | GjeldsregisteretGjeldsinformasjonsloven | KredittopplysningsbyråKredittopplysningsloven |
|---|---|---|
| Hva | Usikret kreditt: lån, kortrammer og saldo | Betalingsanmerkninger, dommer, utlegg, skattefastsetting og kredittscore |
| Hvem leverer | Banker og kredittselskap, som har plikt | Blant andre inkassoselskap og offentlige registre |
| Sletting | Når gjelden er innfridd og rammen avviklet | Inntil 4 år, og kortere når kravet er betalt |
| Sperre | Du kan ikke reservere deg | Du kan sette frivillig kredittsperre |
Hva en betalingsanmerkning betyr når du søker lån, står i oversikten om lån og betalingsanmerkning.
Viser oversikten mer gjeld enn du klarer?
Vanlige spørsmål
Kan jeg reservere meg mot å bli registrert?
Nei. Banker og andre finansforetak er pliktige til å rapportere. Du kan sette en kredittsperre hos kredittopplysningsbyråene, men den hindrer bare kredittvurdering.
Hvor fort oppdateres registeret?
Finansforetakene skal melde endringer uten ugrunnet opphold (forskriften § 4). Gjeldsregisteret skriver at registeret er tilnærmet sanntidsoppdatert, og at alt overføres en gang i døgnet. Står noe feil i dagevis, kontakt finansforetaket.
Hvorfor står kortet mitt med et annet navn?
Registeret viser navnet på långiveren, ikke produktnavn eller kontonavn. Et kredittkort kan hete noe annet enn utstederen. Kontakt finansforetaket som er oppført, så får du vite hvilket kort det gjelder.
Viser Gjeldsregisteret boliglån, billån og studielån?
Nei. Boliglån, billån, studielån og annen sikret gjeld er foreløpig ikke med. En utvidelse til sikret gjeld hadde høringsfrist 3. juli 2025, men jeg finner ikke at den er vedtatt.
Kan arbeidsgiver eller utleier se gjelden min?
Nei. Loven lister hvem som kan få gjeldsopplysninger (§ 12), og arbeidsgivere og utleiere står ikke på listen. Den som har mottatt opplysningene, kan ikke gi dem videre.
Kilder
- LovdataLov om gjeldsinformasjon ved kredittvurdering av privatpersoner (gjeldsinformasjonsloven)2017
- LovdataForskrift om virksomhet etter gjeldsinformasjonsloven (gjeldsinformasjonsforskriften)2017
- LovdataLov om finansavtaler (finansavtaleloven), § 5-2 om kredittvurdering2020
- LovdataForskrift om finansforetakenes utlånspraksis (utlånsforskriften), §§ 5 og 62024
- LovdataForskrift om behandling av opplysninger i kredittopplysningsvirksomhet (kredittopplysningsforskriften), § 22022
- Gjeldsregisteret ASSpørsmål og svar2026
- Gjeldsregisteret ASOm gjeldsopplysninger for privatpersoner2026
- Gjeldsregisteret ASUtvidelse av Gjeldsregisteret2026
- NavTrenger rådgivning om økonomi og gjeld2026