Tre uåpnede brev fra inkassoselskaper ligger i skuffen, og du har sluttet å åpne nettbanken. Da er det ett nummer som er verdt å ringe først: 55 55 33 39. Tjenesten er gratis, og Nav ber deg ta kontakt så tidlig som mulig.
Kort svar
Nav gir gratis råd om økonomi og gjeld til alle som har betalingsproblemer. Ring 55 55 33 39, eller bestill time hos en økonomi- og gjeldsrådgiver på Nav-kontoret i kommunen din. Rådgiveren hjelper deg å få oversikt, redusere utgiftene, lage avtaler med kreditorene og om nødvendig søke gjeldsordning hos namsfogden. Kommunen har plikt til å gi opplysning, råd og veiledning (sosialtjenesteloven § 17).
Hovedpunkter5 punkter
- Gratis rådgivning fra Nav. Ta kontakt tidlig.
- Ring 55 55 33 39, eller kontakt Nav-kontoret i kommunen din.
- Ta med inntekter, utgifter og gjeld. Får du ikke tak i alt, går det fint.
- Gjeldsordning søker du hos namsfogden. Normalt 5 år med budsjett.
- Gjeldsordning gir også en betalingsanmerkning mens den varer.
Ring 55 55 33 39: dette hjelper Nav deg med
Navs økonomi- og gjeldsveiledningstelefon er et tilbud til deg som har økonomiske problemer. Du kan få veiledning om situasjonen din, stille spørsmål om inkasso, tvangssalg av bolig, lønnstrekk og gjeldsordning, og bestille time hos en rådgiver på Nav-kontoret. Rådgiveren kan for eksempel hjelpe deg med dette:
Redusere utgiftene
Finne ut hvordan du kan kutte i utgiftene dine.
Avtaler med kreditorene
Lage avtaler med dem du skylder penger til.
Rettigheter og plikter
Finne opplysninger om hva du har krav på, og hva du må.
Kontakt med namsmannen
Få hjelp til å ta kontakt med namsmannen.
Søknad om gjeldsordning
Få hjelp til å søke, hvis det er aktuelt.
Spørsmål om inkasso
Få svar om inkasso, lønnstrekk og tvangssalg.
Trenger du hjelp til det aller nødvendigste, som mat eller bolig, i en kortere periode, kan du i tillegg søke Nav om økonomisk sosialhjelp.
Telefonen, Nav-kontoret eller namsmannen? Hvem gjør hva
Kommunen skal gi opplysning, råd og veiledning som kan bidra til å løse eller forebygge sosiale problemer (sosialtjenesteloven § 17). Den skal også så langt det er mulig hjelpe en skyldner som prøver å komme frem til en avtale med kreditorene utenom retten (gjeldsordningsloven § 1-5). I praksis møter du dette som Nav-kontoret i kommunen din.
Ring 55 55 33 39 for gratis veiledning om situasjonen din og svar på spørsmål om inkasso, tvangssalg av bolig, lønnstrekk og gjeldsordning. Du kan også bestille time hos en rådgiver via telefonen.
Her møter du en økonomi- og gjeldsrådgiver. Ta med dokumentasjon om inntekter, utgifter og gjeld, men får du ikke tak i alt, går det fint. Sjekk nav.no for å finne kontoret i kommunen din.
Søknad om gjeldsforhandling sender du til namsfogden i kommunen der du bor, elektronisk eller på papir (gjeldsordningsloven § 2-1). Namsfogden skal sørge for at du får den veiledningen du trenger for å gjennomføre forhandlingen (§ 2-2).
Dette tar du med til møtet
Nav lister dokumentasjon som hjelper rådgiveren å få oversikt. Har du fått brev om utlegg eller innkalling fra forliksrådet, tar du de også med. Klarer du ikke å skaffe alt, skriver Nav at det går fint.
Ta med dokumentasjon
0 av 11
Gjør dette selv før du ringer
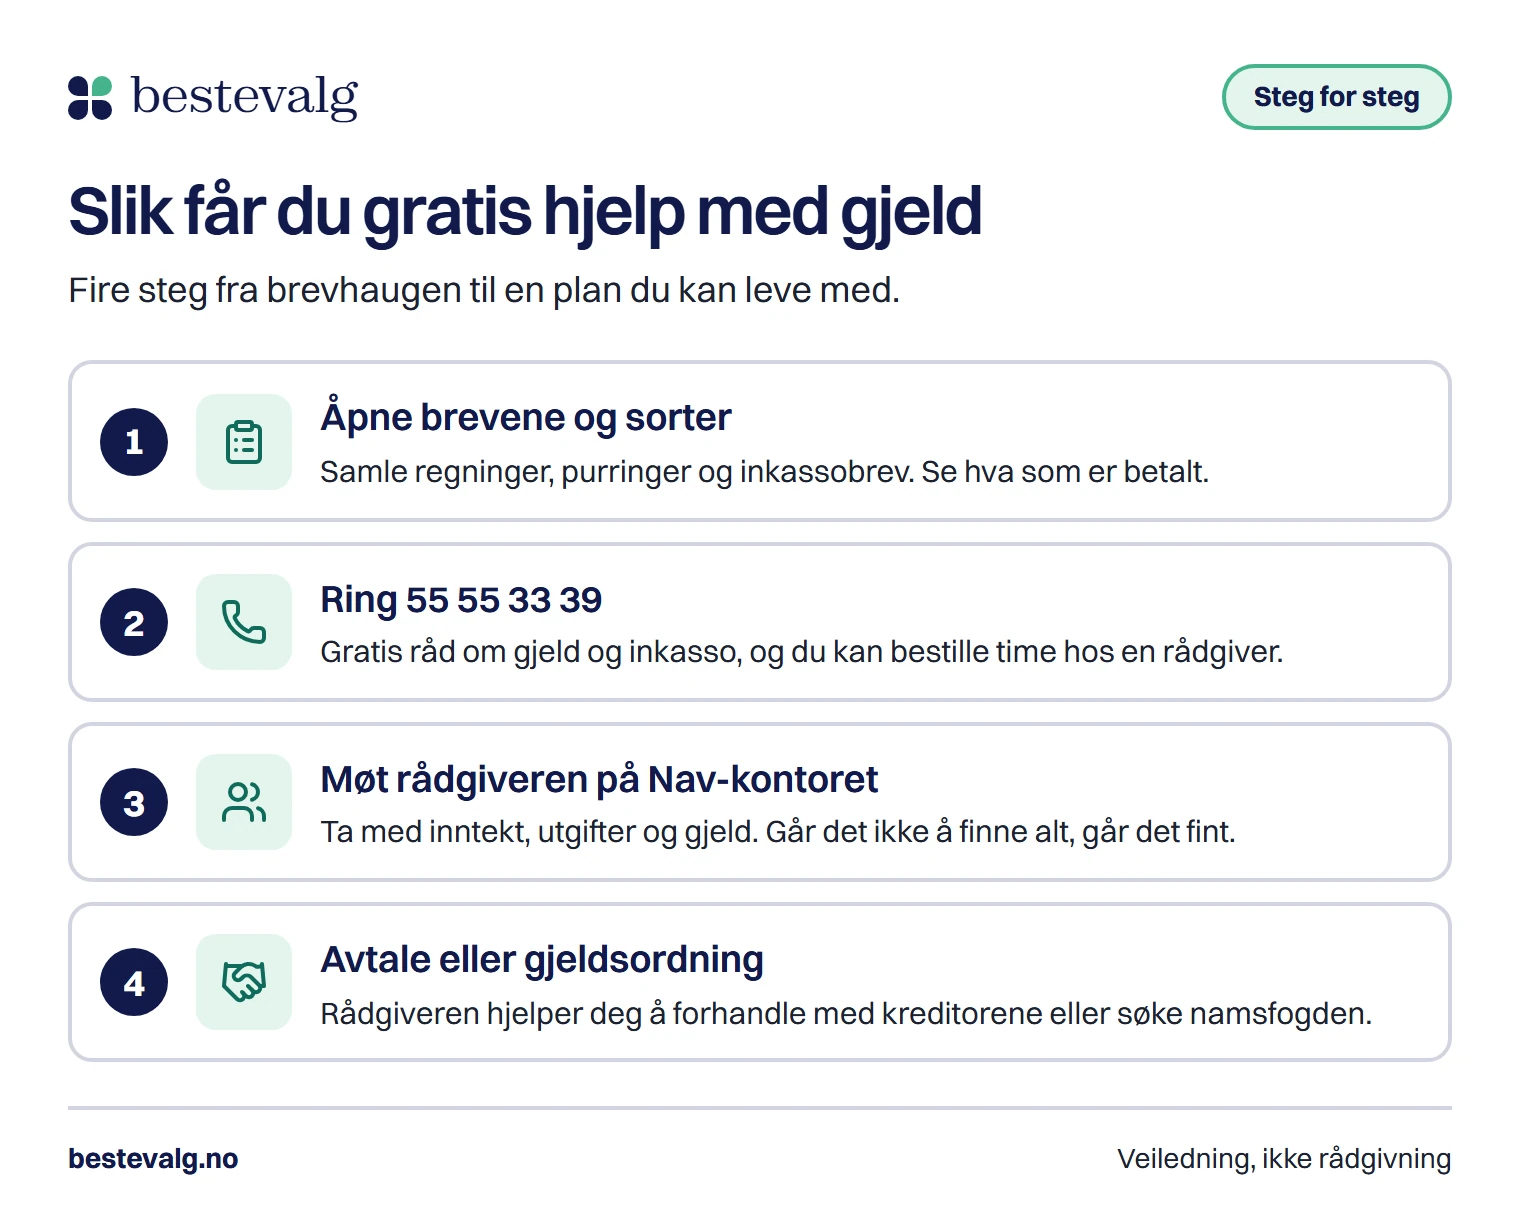
Du trenger ikke ha orden i alt for å ringe. Men det du får gjort på forhånd, gjør møtet bedre. Nav foreslår denne rekkefølgen.
Åpne og sorter brevene
Åpne brev og regninger fra posten, e-posten og nettbanken. Sorter regninger, purringer og inkassokrav som hører sammen, så du finner den nyeste. Sjekk hva du allerede har betalt.
Finn ut hva du skylder
Forbrukslån og kredittkort ser du i Gjeldsregisteret. Inkassosaker ser du i Inkassoregisteret, som er gratis for privatpersoner. Se hva Gjeldsregisteret viser.
Lag et budsjett
Skriv ned inntekter og utgifter så realistisk du kan. Nav har et enkelt budsjettskjema, og SIFOs referansebudsjett viser vanlige forbruksutgifter.
Kontakt kreditorene skriftlig
Forklar at du vil betale, men ikke kan akkurat nå, og foreslå en betalingsplan ut fra det du har i inntekt. Be om skriftlig bekreftelse på det dere blir enige om. Er kravet gammelt, bør du først sjekke om det er foreldet, og ikke love noe før du vet.
Spør banken
Banken kan tilby avdragsfrihet i en periode, midlertidig betalingsutsettelse, en betalingsplan eller lengre nedbetalingstid.
Ring Nav
Ring 55 55 33 39 eller kontakt Nav-kontoret i kommunen din og bestill time hos en økonomi- og gjeldsrådgiver.
Har du flere lån og noe å rutte med, kan det også lønne seg å se på hvilken gjeld du bør betale ned først.
Kan gjelden slettes uten gjeldsordning?
Som hovedregel må du betale tilbake det du skylder. Men Nav lister flere situasjoner der gjeld kan reduseres eller slettes, og i noen av dem er gjeldsordning ikke nødvendig.
| Situasjon | Hvor du henvender deg |
|---|---|
| Kreditor godtar en lavere engangssum (akkord) | Du kontakter kreditoren og tilbyr en engangsinnbetaling. Resten slettes når du har betalt. |
| Over 50 prosent ufør og lav inntekt, studiegjeld | Lånekassen |
| Lav inntekt og renter på studiegjeld | Lånekassen, som kan slette renter inntil 3 år tilbake i tid |
| Skattegjeld du ikke har klart å betale over flere år | Skatteetaten (ettergivelse), og Skattehjelpen veileder |
| Varig ute av stand til å betale gjeld hos Statens innkrevingssentral | Statens innkrevingssentral |
| Banken ga deg for mye lån og ga ikke råd om å la være | Banken, og deretter Finansklagenemnda |
Kravene varierer, og ingenting av dette er sikkert. Rådgiveren hos Nav kan si hva som er aktuelt for deg.
Gjeldsordning: hva det er, og hva det koster deg
Gjeldsordningsloven skal gi personer med alvorlige gjeldsproblemer en mulighet til å få kontroll over økonomien, samtidig som du innfrir forpliktelsene så langt det er mulig (§ 1-1). Vilkåret er at du er varig ute av stand til å oppfylle forpliktelsene dine innen et rimelig tidsrom (§ 1-3). Nav skriver at det ikke er noe krav til hvor stor gjelden er eller hvor mye du tjener.
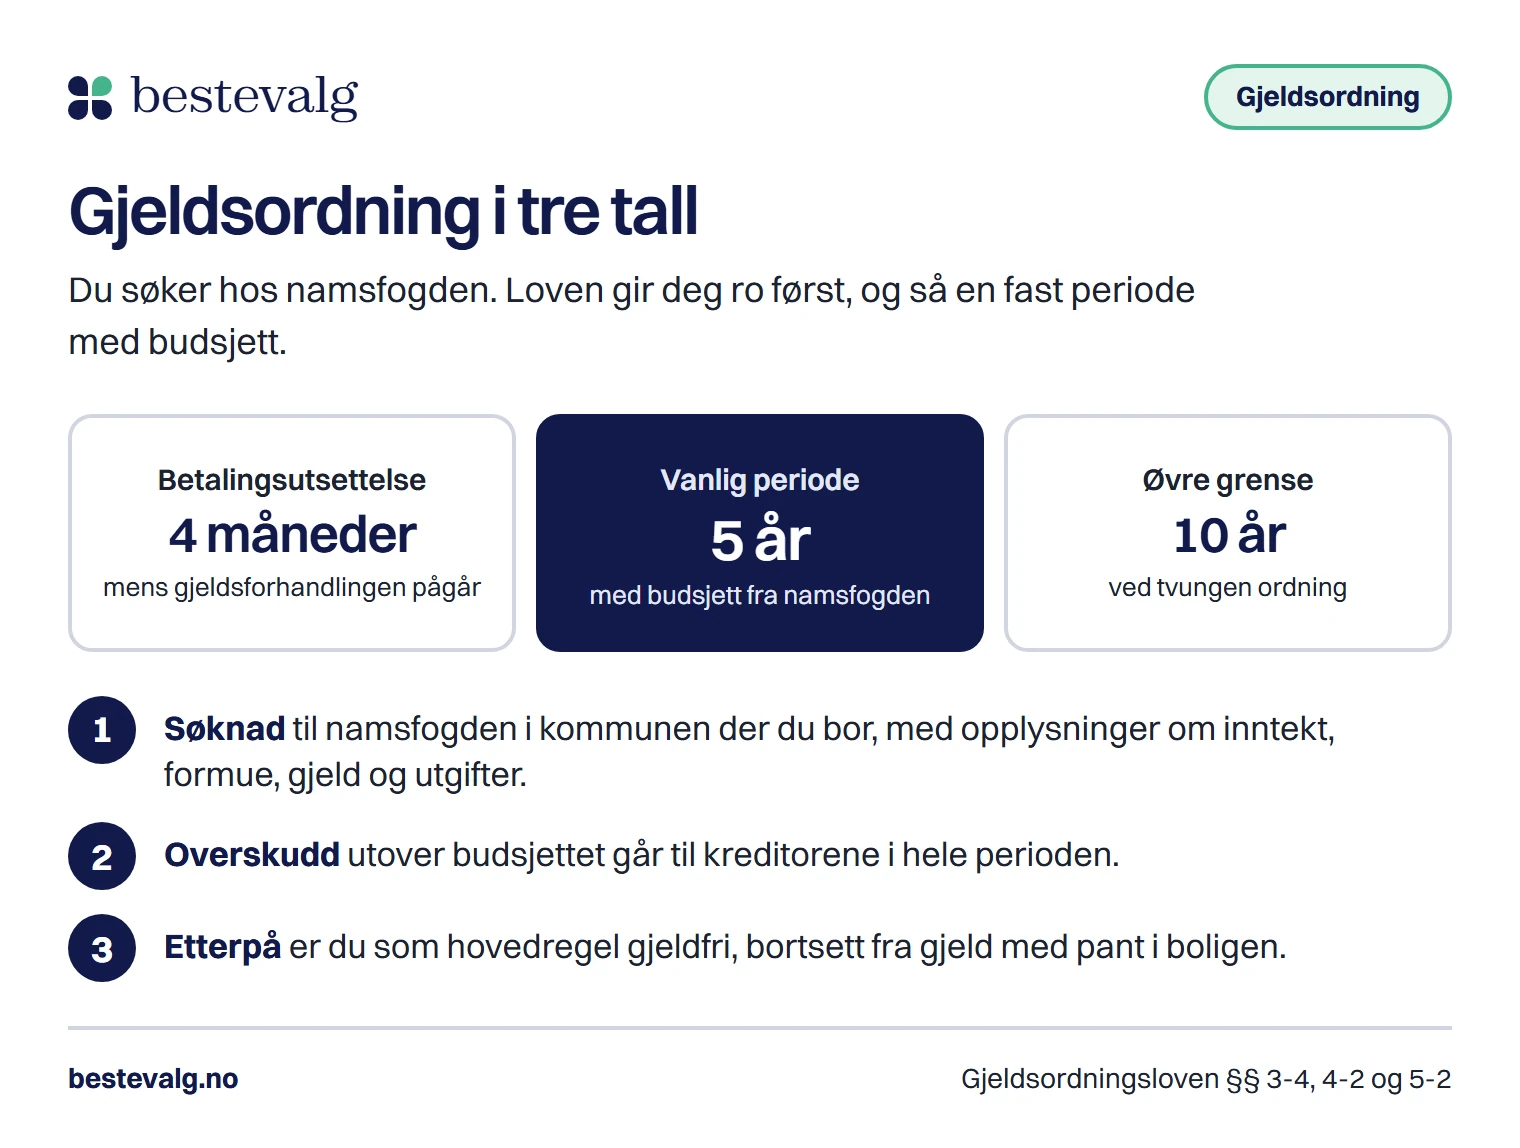
- Betalingsutsettelse mens gjeldsforhandlingen pågår
- 4 måneder
- § 3-4
- Normal gjeldsordningsperiode
- 5 år
- § 4-2
- Øvre grense, bare ved tvungen ordning
- 10 år
- § 5-2
Dette får du
- Betalingsutsettelse i 4 måneder: kreditorene kan verken kreve betaling eller ta utlegg mens forhandlingen pågår.
- Et fast budsjett med rimelige utgifter til livsopphold for deg og dem du forsørger.
- Som hovedregel gjeldfri når perioden er over, bortsett fra gjeld sikret med pant i bolig.
Dette må du regne med
- En betalingsanmerkning så lenge ordningen varer.
- Overskudd utover budsjettet går til kreditorene i hele perioden.
- Du må selge boligen hvis salg gir kreditorene best dekning og boligen er større enn rimelig behov (§ 4-4).
- Namsfogden kan nekte å åpne gjeldsforhandling, for eksempel hvis størstedelen av gjelden er nylig stiftet (§ 1-4).
Regneeksempel: slik virker et gjeldsordningsbudsjett
Regneeksempel
Hanne er en tenkt person som jobber deltid, men tallene er regnet ut på ekte. Hun tjener 31 000 kr i måneden etter skatt, og gjelden er 435 000 kr. Vi tenker oss at namsfogden setter rimelige utgifter til 26 400 kr i måneden.
- 4 600 kr
Overskudd i måneden
31 000 kr minus 26 400 kr
- 276 000 kr
Betalt over 5 år
4 600 kr ganger 60 måneder
- 159 000 kr
Gjeld som ikke blir betalt
435 000 kr minus 276 000 kr
Gjeld som faller bort hvis hun gjennomfører ordningen159 000 kr
Dette er en illustrasjon. Namsfogden fastsetter budsjettet ut fra reglene (§ 4-3) og situasjonen din, og ordningen kan se annerledes ut, blant annet hvis du eier bolig.
Passer gjeldsordning for deg? Fire spørsmål
Er gjeldsordning noe å snakke med Nav om?
Klarer du å betale ned gjelden fullt ut innen rimelig tid hvis du kutter i utgiftene?
Betalingsanmerkning og kreditt: dette skjer under gjeldsordning
Nav skriver at du automatisk får en betalingsanmerkning så lenge du har offentlig gjeldsordning, og at det kan føre til avslag på boliglån, kreditt, forsikring eller abonnement. Etter kredittopplysningsloven kan åpning av gjeldsforhandling brukes i høyst 1 år, og en registrert gjeldsordning kan brukes så lenge ordningen varer (§ 23). Slik regner du ut når en anmerkning slettes, og her kan du lese mer om lån og betalingsanmerkning.
Skylder du skatt, kan du få veiledning hos Skattehjelpen i Skatteetaten. Bankene kan også gi råd om privatøkonomi og gjeldssituasjon, og Forbrukerrådet har veiledning om inkasso.
Slik kjenner du et utrygt tilbud
- Noen krever penger på forhånd for å fjerne gjelden eller betalingsanmerkningen din.
- Noen ringer og utgir seg for å være fra Datatilsynet i forbindelse med kredittvurderingen din. Datatilsynet har advart mot forsøk på svindel.
- Du presses til å ta opp nytt lån eller selge noe raskt, før du har snakket med Nav.
Vanlige spørsmål
Koster gjeldsrådgivning noe?
Nei. Nav skriver at tjenesten er gratis.
Må jeg ha betalingsanmerkning for å få hjelp?
Nei. Nav kan gi råd til alle som har økonomiske problemer, og du bør søke hjelp så tidlig som mulig, helst før regninger går til inkasso.
Hvor lenge varer en gjeldsordning?
Normalt 5 år, regnet fra åpningen av gjeldsforhandlingen. Ved tvungen ordning kan perioden være en annen hvis det er tungtveiende grunner. Over 8 år kan bare stadfestes i helt særegne tilfeller, og perioden kan ikke overstige 10 år (§ 5-2).
Må jeg selge boligen?
Du har plikt til å selge hvis et salg gir kreditorene best dekning og boligen er større enn det du og husstanden rimelig trenger (§ 4-4). Snakk med rådgiveren om din situasjon før du søker.
Kan jeg søke gjeldsordning flere ganger?
Loven åpner for det. Har du fullført en gjeldsordning, kan det bare i særlige tilfeller åpnes ny gjeldsforhandling før det har gått 5 år (§ 1-4).
Kilder
- NavTrenger rådgivning om økonomi og gjeld2026
- LovdataLov om frivillig og tvungen gjeldsordning for privatpersoner (gjeldsordningsloven), §§ 1-1 til 1-5, 2-1, 2-2, 3-4, 4-2 til 4-4, 5-2, 7-11992
- LovdataLov om sosiale tjenester i arbeids- og velferdsforvaltningen, § 17 om opplysning, råd og veiledning2009
- LovdataLov om behandling av opplysninger i kredittopplysningsvirksomhet (kredittopplysningsloven), § 232019
- PolitietGjeldsordning2026
- DatatilsynetFor deg som blir kredittvurdert2022
- GjeldsregisteretInnsyn i egne opplysninger2026