Ingen norsk instans har bestemt hva en god kredittscore er. Creditsafe bruker en skala fra 1 til 100 for privatpersoner, andre byråer bruker bokstaver og navngitte klasser, og banken du søker hos bryr seg kanskje mest om en helt annen vurdering. Det finnes altså ingen tallgrense du kan sikte mot.
Kort svar
Det finnes ingen offisiell norsk kredittscore og ingen felles grense for hva som er «god». Hvert byrå har sin egen modell. Hos Creditsafe går scoren for privatpersoner fra 1 til 100, der høyere tall betyr lavere risiko for betalingsanmerkning eller annet mislighold de neste 12 månedene. Banken avgjør ut fra sin egen vurdering, ikke ut fra ett tall.
Hovedpunkter4 punkter
- Creditsafes personscore går fra 1 til 100, og høyere tall betyr lavere risiko. Byrået oppgir ikke grensene mellom de fire intervallene.
- Inntekt, inntektsutvikling, formue, alder og betalingsanmerkninger inngår. Antall som har hentet rapport om deg, gjør det ikke.
- Banken ser også på Gjeldsregisteret, gjeld opp til 5 ganger inntekten og om du tåler 3 prosentpoeng høyere rente.
- Du har rett til å se hva byråene har registrert om deg uten at det koster noe, og du kan sette kredittsperre.
Finnes det én kredittscore i Norge?
Nei. Det finnes ingen nasjonal score slik mange tror. Det som finnes, er flere kredittopplysningsforetak som samler data og regner ut sine egne tall, og så finnes det långivere som gjør sin egen vurdering av deg. Datatilsynet fører tilsyn med byråene, og siden 1. juli 2022 er virksomheten regulert av kredittopplysningsloven.
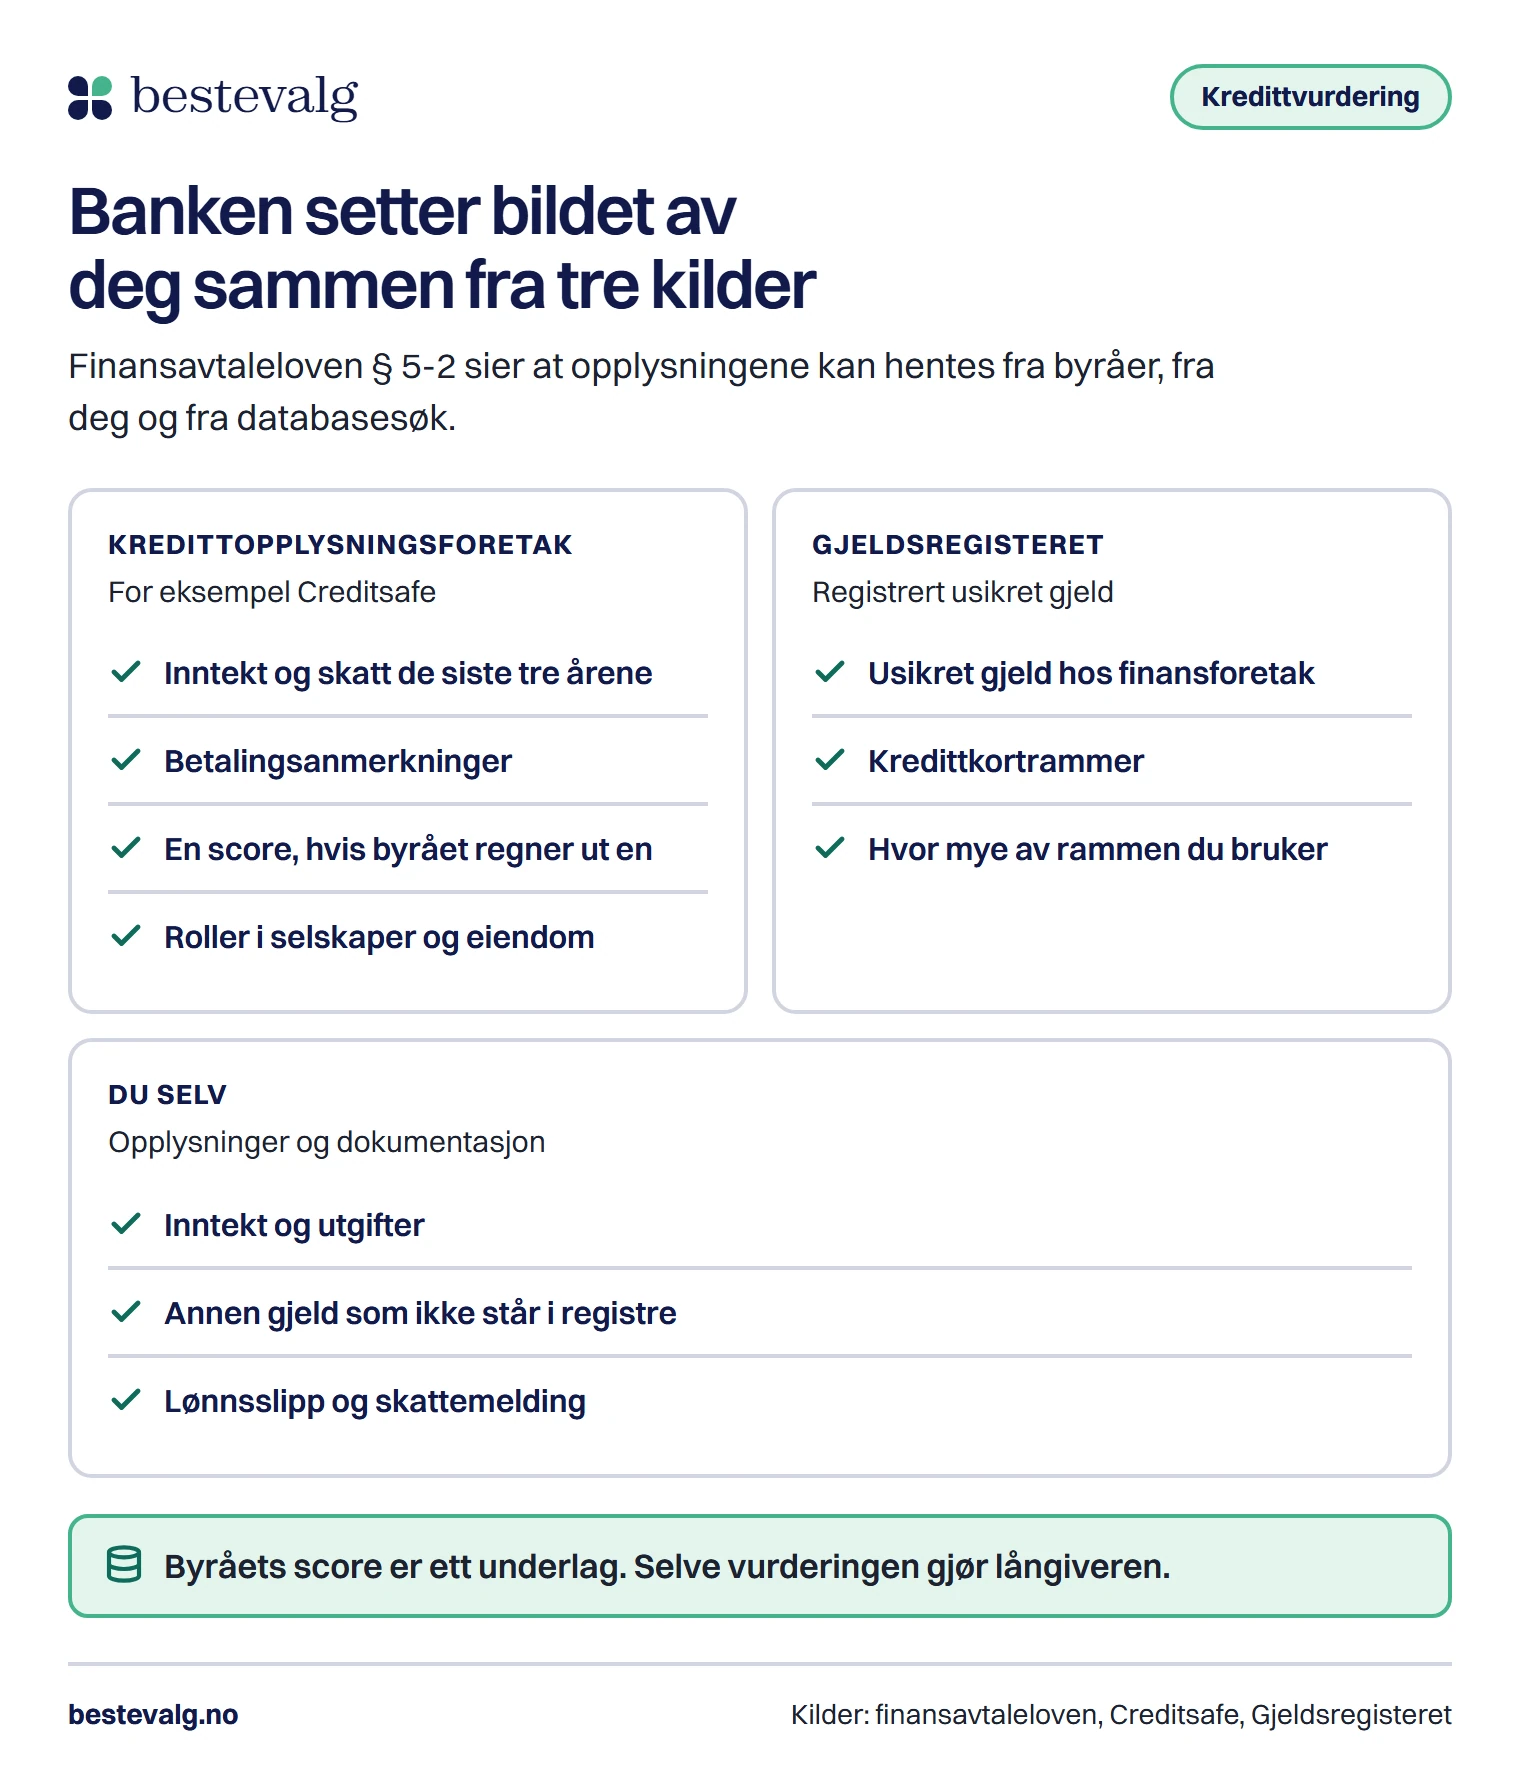
Skillet er viktig. En bank som vurderer søknaden din, skal ifølge finansavtaleloven § 5-2 gjøre en grundig vurdering av betalingsevnen din, bygget på nok relevante opplysninger om inntekt, formue, utgifter og annen gjeld. Opplysningene kan komme fra kredittopplysningsforetak, fra deg eller fra databasesøk. Byråets score er derfor ett mulig underlag og ikke selve avgjørelsen. Spørsmålet om lån helt uten vurdering har eget svar i guiden om lån uten kredittsjekk.
Tre byråer, tre språk: skalaene som finnes
Jeg har lest byråenes egne sider for å finne ut hva de publiserer. Resultatet er ganske nøkternt: bare Creditsafe oppgir en skala for privatpersoner.
| Byrå | Skala som er publisert | Hva den anslår |
|---|---|---|
| Creditsafe | 1 til 100 for privatpersoner, fire intervaller. Høyere tall betyr lavere risiko. Grensene mellom intervallene står ikke på sidene. | Sannsynligheten for betalingsanmerkning eller annet mislighold innen 12 måneder. |
| Dun & Bradstreet | Bokstavrating fra AAA til C, men beskrevet for foretak. Jeg fant ingen publisert skala for privatpersoner. | Betalingsevne for foretak, ut fra registerdata, betalingsatferd og nøkkeltall. |
| Experian | Fire navngitte klasser for foretak, fra «Kredittverdig» til «Absolutt Beste Kredittverdighet». Jeg fant ingen publisert skala for privatpersoner. | Betalingsevne de neste 12 månedene, for foretak. |
Hentet fra byråenes egne nettsider. Byråene kan oppgi mer i rapportene sine enn på de åpne sidene.
Hva med 700 og 500?
Hvis du har lest at en god score er over 700, eller at under 500 er dårlig, bør du være skeptisk. Jeg har ikke funnet en norsk kilde som oppgir slike terskler, og jeg gjentar dem ikke. Den ærlige veiledningen er å se på tallet i din egen rapport og lese hva byrået selv skriver om intervallene.
Alle har den samme scoren.
Hvert byrå regner ut sin egen, og tallene kan ikke sammenlignes direkte. Du kan ha en score hos ett byrå og ingen hos et annet.
Banken ser nøyaktig det tallet du ser.
Långiveren gjør sin egen vurdering etter finansavtaleloven. Byråets tall kan være med, men er ikke svaret.
En høy score gir deg lån.
Ingen score gir rett til lån. Långiveren vurderer inntekt, utgifter og gjeld, og avslår hvis det ikke er sannsynlig at du klarer vilkårene.
Hva påvirker scoren, og hva gjør ikke det?
Creditsafe er det eneste byrået som beskriver hva personscoren bygger på, så jeg bruker deres forklaring som eksempel. Modellen er deres egen, og andre byråer kan veie ting annerledes.
Det som teller
Ifølge Creditsafe bygger personscoren på skatteopplysninger som inntekt og formue, hvordan inntekten har utviklet seg, alder og andre sosiale variabler, og negative betalingsopplysninger. Creditsafe regner mislighold som blant annet inkassosaker, lønnstrekk, utleggsforretninger, «intet til utlegg» og gjeldsforhandling. Også om du har et aktivt enkeltpersonforetak, har betydning. Scoren oppdateres daglig og viser bare det som var registrert den dagen du ble sjekket.
Det som ikke teller
Creditsafe skriver at antallet virksomheter som har bedt om en rapport om deg, ikke påvirker scoren eller senere vurderinger. Dun & Bradstreet oppgir at tidligere kredittforespørsler ikke kan brukes i kredittopplysningsvirksomheten. Det betyr at det i seg selv ikke senker byråets score at du sammenligner tilbud. Hvordan en bank behandler søknadene dine i sine egne systemer, kan likevel være noe annet, så spør långiveren. Les mer i guiden om å søke lån i flere banker samtidig.
Når du ikke har noen score
En privatperson kan mangle score hos Creditsafe etter faste regler: utvandring, dødsfall, manglende skatteligning, gjeldsordning eller konkurs. Mangler du score, er det ikke det samme som en dårlig score. Det betyr bare at byrået ikke regner ut noe.
Hva banken ser på i tillegg til scoren
Banken ser på mye mer enn et byrås tall. Gjeldsregisteret viser blant annet kredittkortrammer og hvor mye du har brukt av dem. Utlånsforskriften legger i tillegg på noen faste grenser som du aldri kan score deg rundt.
- Samlet gjeld mot årsinntekt
- 5 ganger
- Utlånsforskriften § 6
- Renteøkning du må tåle
- 3 prosentpoeng
- Minst 7 % rente, § 5
- Maks nedbetaling på forbrukslån
- 5 år
- § 13
Regneeksempel: to tall banken regner på
Nora er 38 år og har en årsinntekt på 700 000 kr og et boliglån på 1 850 000 kr. Hun er en tenkt person, men tallene er regnet ut på ekte. Hun søker om et forbrukslån på 150 000 kr over 5 år til 11,9 % rente.
- 3 500 000 kr
Gjeldsgrensen
5 × 700 000 kr
- 2 000 000 kr
Samlet gjeld etter lånet
1 850 000 kr + 150 000 kr
- 1 500 000 kr
Rom igjen under grensen
3 500 000 kr minus 2 000 000 kr
- 3 329 kr
Månedsbeløp på forbrukslånet i dag
150 000 kr til 11,9 %
- 3 561 kr
Månedsbeløp ved høyere rente
Samme lån til 14,9 %
Banken må vurdere at hun også tåler3 561 kr
Eksempelet er forenklet. Banken regner på hele økonomien din, ikke bare på lånet, og din rente settes av banken.
Ingen av disse tallene finner du i en kredittscore. Du kan ha en ryddig betalingshistorikk og likevel få avslag fordi gjelden din er for høy i forhold til inntekten. Har du fått avslag, finner du vanlige årsaker i guiden om avslag på forbrukslån. Vil du se hva et lån koster, viser sammenligningen av forbrukslån samme eksempel hos alle långivere.
Slik sjekker du din egen score og dine opplysninger
Du har rett til å se hva et kredittopplysningsforetak har registrert om deg, og ifølge Datatilsynet skal det ikke koste deg noe. Du må kontakte hvert byrå for seg.
Logg inn hos byråene med BankID
Be om innsyn hos hvert kredittopplysningsforetak du vil sjekke. Det er gratis, men du må kontakte hvert byrå for seg.
Les rapporten
Sjekk inntekt, skatt, betalingsanmerkninger og eventuell score, og se etter feil.
Se hvem som har sjekket deg
Gå gjennom oversikten over kredittsjekker og gjenpartsbrev, og spør virksomheten hvis du ikke forstår hvorfor du ble sjekket.
Rett feil raskt
Kontakt byrået innen 14 dager etter at du har fått varsel om en ny opplysning. Omstridte opplysninger skal avklares før de brukes.
Vurder kredittsperre
En sperre stopper vanlige kredittsjekker, men ikke bankers og finansforetaks risikovurdering.
Dun & Bradstreet har en innsynsportal der du logger inn med BankID. Der ser du blant annet en liste over virksomheter som har kredittsjekket deg de siste seks månedene, og du kan sette og fjerne kredittsperre selv. Creditsafe har en egen «Min side» for kredittsperre. Du kan også be om innsyn hos dem. Alle sidene er oppgitt under kildene.
Hva du kan gjøre for å stå sterkere
Ingen kan love at scoren din stiger, og jeg gjør ikke det heller. Scoren bygger på inntekt og betalingshistorikk, og de endres ikke på uker. Men noen ting ligger i din egen hånd, og de er veldig lite spektakulære. Vurderer du kort i stedet for lån, ser du hva det koster i guiden om forbrukslån eller kredittkort.
Sjekkliste før du søker
0 av 6
Test deg selv
Spørsmål 1 av 3
Hva anslår Creditsafes personscore på skalaen 1 til 100?
Vanlige spørsmål
Hva er en god kredittscore i Norge?
Det finnes ingen offisiell grense. Creditsafe bruker 1 til 100 med fire intervaller, og høyere tall betyr lavere risiko, men byrået oppgir ikke grensene åpent. Hent din egen rapport og les hva intervallene betyr der. Banken vurderer deg uansett på egen hånd.
Senker det scoren å søke om lån?
Creditsafe oppgir at antall virksomheter som har bedt om en rapport, ikke påvirker scoren. Dun & Bradstreet skriver at tidligere forespørsler ikke kan brukes av byrået. Hvordan långivere registrerer søknader i egne systemer, varierer, så spør dem før du søker.
Hvordan ser jeg min egen kredittscore gratis?
Be om innsyn direkte hos kredittopplysningsforetakene, for eksempel via BankID hos Dun & Bradstreet eller via Creditsafe. Datatilsynet skriver at det ikke skal koste deg noe. Gjeld og kredittkortrammer ser du i Gjeldsregisteret.
Kan jeg få lån med dårlig score?
Det avhenger av hva som ligger bak. Aktive betalingsanmerkninger gir som regel avslag på lån uten sikkerhet. Les om lån med betalingsanmerkning og om hvordan du kan se på alternativer før du søker.
Kilder
- Creditsafe NorgeKredittscore for foretak og person2026
- Creditsafe NorgeForetaksscore og personscore i kredittsjekk2026
- Creditsafe NorgePersonopplysning: hva en kredittrapport om en privatperson inneholder2026
- Dun & Bradstreet NorgePersonvern for privatpersoner: innsyn, kredittsperre og kredittsjekker2026
- Dun & Bradstreet NorgeSlik fungerer kredittverdighet og kredittrating (ratingskalaen for foretak)2026
- Experian NorgeLive Kredittscore (risikoklassene for foretak)2026
- DatatilsynetSpørsmål og svar om kredittopplysning2026
- DatatilsynetKredittvurdering2026
- LovdataLov om finansavtaler (finansavtaleloven), §§ 5-2 til 5-42020
- LovdataForskrift om finansforetakenes utlånspraksis (utlånsforskriften), §§ 5 og 62024
- GjeldsregisteretInnsyn i egne opplysninger og oversikt over registrert gjeld2026