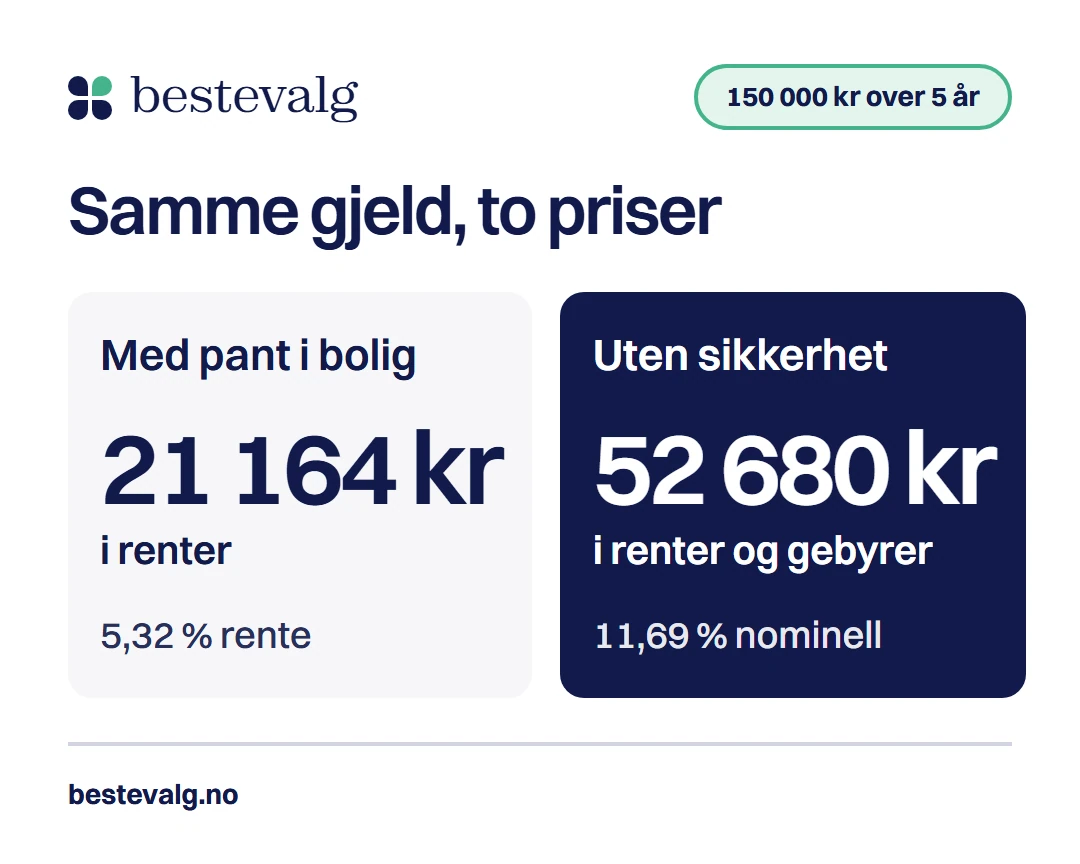
Samme gjeld på 150 000 kr, samme 5 år til nedbetaling. Legger du den til boliglånet, koster den 21 164 kr i renter. Samler du den i et lån uten sikkerhet, koster den 52 680 kr i renter og gebyrer. De 31 516 kr i forskjell er prisen for at banken ikke har noe å ta pant i. Mange betaler den prisen med åpne øyne, fordi boligen da ikke står på spill.
Kort svar
Refinansiering uten sikkerhet betyr at du samler dyr gjeld i ett nytt lån uten å sette bolig eller annet som pant. Du trenger stabil inntekt, samlet gjeld under fem ganger årsinntekten og ingen aktive betalingsanmerkninger. Renten blir høyere enn med pant, fordi banken tar hele risikoen selv.
Hovedpunkter5 punkter
- Uten pant i bolig koster 150 000 kr over 5 år 31 516 kr mer i vårt regneeksempel.
- Samlet gjeld, boliglånet medregnet, kan ikke være over 5 ganger årsinntekten.
- Aktiv betalingsanmerkning gir som regel avslag: 4 av 8 långivere i sammenligningen vår godtar den ikke i det hele tatt.
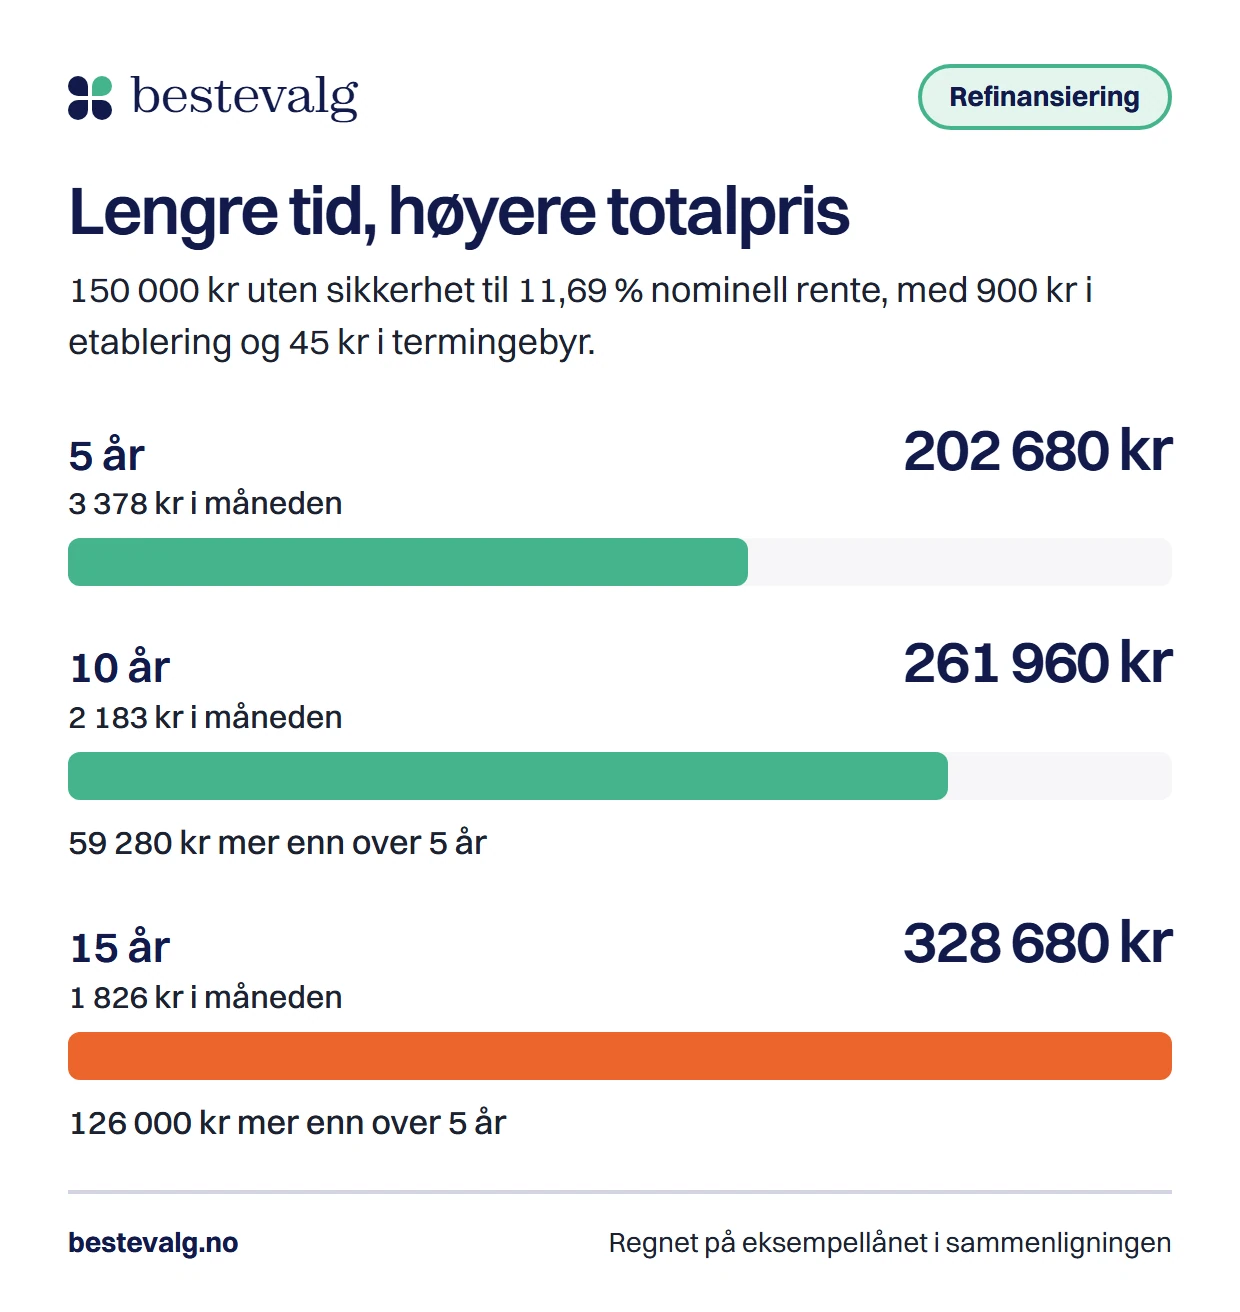
- Over 15 år blir samme lån 126 000 kr dyrere enn over 5 år.
- Å flytte gjelden til boliglånet er billigere per år, men setter boligen som pant.
Hva er refinansiering uten sikkerhet?
Når du refinansierer, tar du opp et nytt lån og bruker det til å betale ned gjeld du har fra før, ofte kredittkort og forbrukslån. Spørsmålet «med eller uten sikkerhet» handler om hva banken kan gripe hvis du slutter å betale.
Sikret gjeld har pant, typisk i bolig. Skal du refinansiere med sikkerhet, øker du som regel boliglånet eller tar et nytt lån med boligen som pant. Skal du refinansiere uten sikkerhet, får du et vanlig lån uten pant, bare med lengre nedbetalingstid enn et ordinært forbrukslån.
| Kriterium | Uten sikkerhetIngen pant | Med pant i boligBoligen som sikkerhet |
|---|---|---|
| Rente | Høy | Lav |
| Hvis du ikke betaler | Inkasso og til slutt utlegg | Banken kan også kreve boligen solgt |
| Krav til deg | Inntekt, gjeldsgrad, ingen anmerkning | Det samme, pluss nok verdi i boligen |
| Kostnad ved opptak | Etablerings- og termingebyr | Gebyrer og tinglysing av pantet |
Kravene: inntekt, gjeldsgrad og nedbetalingstid
Kravene kommer fra to steder: utlånsforskriften, som alle banker må følge, og långiverens egne vilkår. Forskriften setter taket, og långiveren kan være strengere.
Inntekt og alder
Långiverne i sammenligningen vår krever en årsinntekt fra 120 000 kr til 200 000 kr, og minstealderen er 18 til 23 år. Du må kunne dokumentere inntekten, og fast jobb gjør det lettere. Er du i prøvetid eller selvstendig næringsdrivende, vurderer bankene det ulikt.
Gjeldsgrad og betjeningsevne
Forskriften sier at samlet gjeld ikke skal være større enn 5 ganger årsinntekten (§ 6). Boliglånet teller med. Du må også tåle en renteøkning på 3 prosentpoeng, og banken skal minst regne med 7 prosent rente (§ 5).
Et eksempel: Mona (en tenkt person) tjener 700 000 kr i året, og taket blir 3 500 000 kr. Hun har 3 100 000 kr i boliglån og 250 000 kr i kort og forbrukslån, til sammen 3 350 000 kr. Det gir 150 000 kr i rom. Ved ren refinansiering gjelder likevel et unntak, som vi kommer til under. Vil du regne på din egen situasjon, finnes kalkulatoren for hvor mye du kan låne.
- Samlet gjeld mot årsinntekt
- 5 ganger
- Utlånsforskriften § 6
- Renteøkning du må tåle
- 3 prosentpoeng
- Minst 7 % rente, § 5
- Vanlig maks på forbrukslån
- 5 år
- § 13, men se § 14
Hvor lang nedbetalingstid du kan få
Et vanlig forbrukslån skal kunne nedbetales på fem år (§ 13). Ved refinansiering åpner § 14 for å gjøre unntak fra §§ 5, 6 og 13, så lenge det nye lånet ikke blir større enn gjelden det erstatter, og ikke øker summen av renter, gebyrer og andre kostnader. Derfor tilbyr alle långiverne i sammenligningen vår refinansiering over minst 15 år, og den lengste opptil 20 år. Siden lånet ikke kan bli større enn gjelden det erstatter, får du ikke utbetalt ekstra.
Betalingsanmerkning
Her er det kort sagt: aktiv betalingsanmerkning gir som regel avslag på lån uten sikkerhet. Av de 8 långiverne vi sammenligner, godtar 4 den ikke, og 4 kan vurdere saken hvis du stiller sikkerhet. Vet du ikke om du har en, finner du ut hva som er registrert i guiden om betalingsanmerkning. Har du en, står valgene på siden om lån med betalingsanmerkning.
Hva banken ser i Gjeldsregisteret
Før banken svarer, henter den opplysninger om inntekt og gjeld. Gjeldsregisteret viser usikret gjeld: forbrukslån, kredittkort og faktureringskort. Det er altså akkurat gjelden du vil refinansiere, og banken ser både saldoen og kredittrammene du ikke har brukt. Boliglånet ligger ikke der, men det teller med i gjeldsgraden. Hva som er registrert og hvordan du sjekker dine egne tall, står i guiden til Gjeldsregisteret.
Ubrukte kredittrammer teller i vurderingen, så tre kort med 50 000 kr i ramme hver kan trekke ned selv om saldoen er nesten null. Er du avvist, kan du lese hvorfor i guiden om avslag på forbrukslån.
Hvorfor renten er høyere uten sikkerhet
Grunnen er enkel. Hvis du ikke betaler et boliglån, kan banken selge boligen og få det meste tilbake. Hvis du ikke betaler et lån uten sikkerhet, har banken bare kravet mot deg, og det kan ta år og koste mye å inndrive. Banken tar høyere rente for å dekke tapene den må regne med. Gebyrer kommer i tillegg, og det er derfor effektiv rente er tallet du skal se på.
Gjennomsnittsrenten på nye boliglån var 5,32 % i august 2026, ifølge SSB. Det er et snitt for alle, og din egen rente kan være høyere eller lavere. Under ser du eksempelet fra sammenligningen vår, midt i feltet av de 8 tilbudene, som viser hva usikret gjeld koster på samme lån for alle.
Med pant i bolig
- Rente
- 5,32 %
- Per måned
- 2 853 kr
- Kostnad over 5 år
- 21 164 kr
Uten sikkerhet
- Rente
- 11,69 % nominell
- Per måned
- 3 378 kr
- Kostnad over 5 år
- 52 680 kr
31 516 kr dyrere uten sikkerhet
Boliglånet er regnet uten gebyrer og med gjennomsnittsrenten, så forskjellen er heller undervurdert. Det midterste tilbudet har 900 kr i etablering og 45 kr i termingebyr. Din rente settes av banken etter en kredittvurdering.
Lengre tid gir lavere regning og høyere totalpris
Når gjelden er stor, er det fristende å strekke nedbetalingen. Det går ofte an ved refinansiering, og månedsbeløpet faller, men du betaler renter i flere år. Flytt på glidebryterne under og se begge lånetypene over 5, 10 og 15 år.
Samme gjeld over 5, 10 og 15 år
Totalt å betale
5 år
- Uten sikkerhet
- 202 680 kr3 378 kr i mnd.
- Med pant i bolig
- 171 164 kr2 853 kr i mnd.
10 år
- Uten sikkerhet
- 261 960 kr2 183 kr i mnd.
- Med pant i bolig
- 193 746 kr1 615 kr i mnd.
15 år
- Uten sikkerhet
- 328 680 kr1 826 kr i mnd.
- Med pant i bolig
- 218 042 kr1 211 kr i mnd.
Fra 5 til 15 år faller månedsbeløpet uten sikkerhet fra 3 378 kr til 1 826 kr, men du betaler 126 000 kr mer totalt. Med pant i bolig er tillegget 46 878 kr. Lengre tid koster mer uansett rente.
Uten sikkerhet er regnet med 900 kr i etableringsgebyr (lagt til lånet) og 45 kr i termingebyr hver måned, slik eksempellånet i sammenligningen vår har det. Rentesatsen med pant i bolig starter på gjennomsnittet for nye boliglån (5,32 % i august 2026, ifølge SSB) og er regnet uten gebyrer, så forskjellen er heller undervurdert. Lengre nedbetaling enn 5 år uten sikkerhet gjelder bare ved refinansiering. Tallene er en illustrasjon, ikke et tilbud.
Om det lønner seg å refinansiere i det hele tatt, og hvor raskt gebyrene tjenes inn, svarer vi på i guiden om lønnsomheten av refinansiering.
Når pant i boligen kan gi mening
Pant i bolig gir lavere rente, og for noen er det den billigste veien. Det krever at boligen har nok verdi igjen: boliglånet kan ikke være over 90 prosent av verdien (§ 7), og gjeldsgraden og betjeningsevnen vurderes på nytt. Tinglysing av pantet koster gebyr til Kartverket, i tillegg til bankens egne gebyrer.
Kan pant i boligen være aktuelt for deg?
Har du bolig med god plass mellom lånet og verdien?
Boliglånet kan ikke være over 90 prosent av boligverdien.
Fallgruvene som gjør refinansieringen dyr
Røde flagg
- Tilbudet oppgir ikke effektiv rente eller totalkostnad.
- Du blir bedt om å betale et gebyr før lånet er utbetalt.
- Lånet er større enn gjelden du skal innfri, uten at du har bedt om det.
- Selgeren sier at betalingsanmerkninger ikke spiller noen rolle.
De vanligste feilene jeg ser, handler ikke om renten. Kortene blir stående åpne etter at gjelden er betalt, og saldoen bygger seg opp igjen. Eller det nye lånet blir større enn den gamle gjelden, så pengene brukes på noe annet. Da faller støtten i § 14 bort, for lånet skal ikke være større enn gjelden det erstatter.
Sjekkliste
0 av 5
Klarer du ikke de månedlige betalingene i dag, er et nytt lån sjelden løsningen. Kontakt långiveren før regningen forfaller, eller få gratis hjelp av NAV på telefon 55 55 33 39. Mer om hjelp står i guiden om gratis gjeldsrådgivning. Alle lån har risiko, og du kan lese mer i ansvarsfraskrivelsen.
Vanlige spørsmål
Må jeg eie bolig for å refinansiere uten sikkerhet?
Nei. Lån uten sikkerhet krever ikke bolig eller annen pant. Banken vurderer inntekten din, den samlede gjelden og betalingshistorikken.
Hvor mye kan jeg refinansiere uten sikkerhet?
Långiverne i sammenligningen vår tilbyr opptil 400 000 kr til 800 000 kr, men beløpet må ikke være større enn gjelden du innfrir. Den samlede gjelden din vurderes mot 5 ganger årsinntekten.
Kan jeg refinansiere uten sikkerhet med betalingsanmerkning?
Som regel ikke. Aktiv betalingsanmerkning gir ofte avslag på lån uten pant. Noen vurderer saken hvis du stiller sikkerhet, men det er ingen garanti, og da risikerer du boligen.
Kan jeg få 15 års nedbetaling uten sikkerhet?
Ved refinansiering kan det gå, fordi § 14 i utlånsforskriften gjør unntak fra femårskravet. Långiverne i sammenligningen vår tilbyr 15 til 20 år. Lengre tid gir lavere månedsbeløp og høyere totalpris.
Kilder
- LovdataForskrift om finansforetakenes utlånspraksis (utlånsforskriften), §§ 5, 6, 7, 13 og 14, sist endret 4. desember 20242024
- Statistisk sentralbyråRenter i banker og kredittforetak: nye utlån med pant i bolig, august 20262026
- GjeldsregisteretOversikt over din usikrede gjeld2026
- NAVØkonomi- og gjeldsrådgivning2026