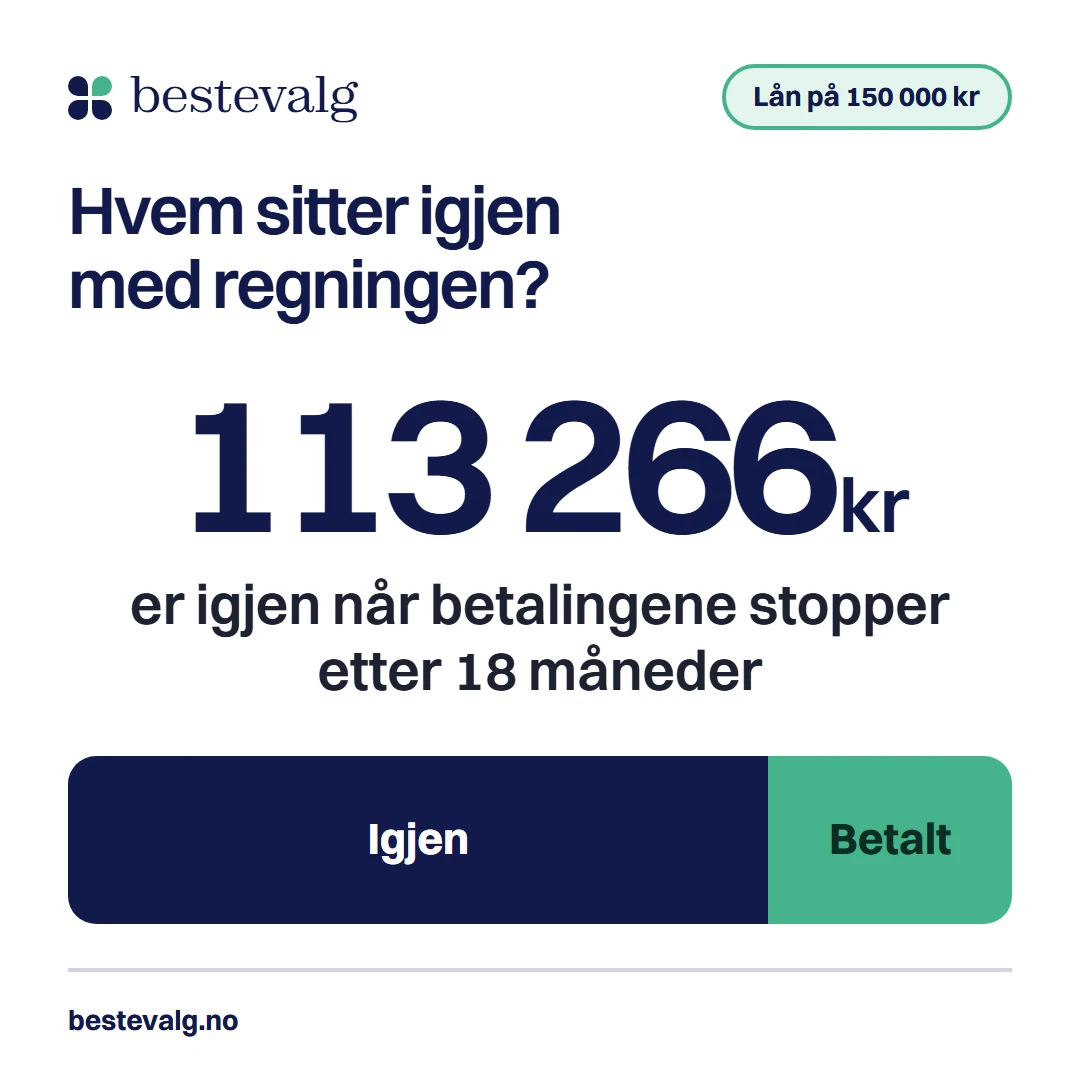
Eva trenger 150 000 kr, men banken vil ikke låne ut til henne alene. Faren Per sier ja til å stille opp. Etter 18 måneder slutter Eva å betale, og det står 113 266 kr igjen. Som medlåntaker kan Per kreves for beløpet når en betaling uteblir. Som kausjonist kan han også ende med å betale alt, men først etter at banken har gått rettens vei mot Eva. Beløpet er det samme. Veien dit er ikke det, og det er den forskjellen denne artikkelen handler om.
Kort svar
En medlåntaker er selv part i lånet og kan kreves for den andelen avtalen oppgir, ofte hele beløpet. En kausjonist er en reserve som banken som hovedregel først kan kreve etter rettslige skritt mot låntakeren. Begge kan i verste fall ende med å betale hele lånet, så ingen av rollene er en formalitet.
Hovedpunkter5 punkter
- Når Eva slutter å betale etter 18 måneder, står 113 266 kr igjen. Det er taket for hva Per kan kreves for, i begge roller.
- Medlåntaker er part i lånet (finansavtaleloven kapittel 5). Kausjonist er en reserve (kapittel 6).
- Et kausjonsansvar faller bort senest etter 10 år, eller 5 år for kreditt uten fast nedbetalingsplan.
- Som medlåntaker står hele lånet på ditt navn i Gjeldsregisteret, og det kan spise av din egen lånekapasitet.
- Samlivsbrudd og dødsfall endrer ikke avtalen med banken. Bare banken kan slippe deg ut.
Medlåntaker og kausjonist: to roller, to slags ansvar
De to rollene blir ofte blandet sammen fordi begge handler om å hjelpe noen å få lån. Juridisk er de ganske forskjellige, og forskjellen bestemmer hva du kan bli krevd for, og når.
Medlåntaker: du er selv part i lånet
Etter § 5-17 skal kredittavtalen oppgi hvor stor del av gjelden långiveren kan kreve fra hver av dere. Står det hele beløpet, kan banken kreve alt av deg alene, selv om dere har avtalt noe annet seg imellom. Banken vurderer også betalingsevnen din ut fra den andelen avtalen oppgir. Det er dette som kalles solidarisk ansvar, og Store norske leksikon beskriver det slik at medlåntakeren deler ansvaret for lånet til det er nedbetalt.
Kausjonist: du garanterer for at låntakeren betaler
Kausjonisten er ikke part i lånet og har ingen glede av pengene. Kausjonen kan avgrenses til et beløp, og banken må opplyse deg om høyeste beløp du hefter for før du signerer (§ 3-36). Det er også en vesentlig forskjell i tid: loven bestemmer som hovedregel at kausjonisten først kan kreves etter at banken har tatt rettslige skritt mot låntakeren (§ 6-10).
Simpel kausjon og selvskyldnerkausjon
| Kriterium | MedlåntakerPart i lånet | KausjonistReserve for låntakeren |
|---|---|---|
| Hvem er du i forhold til banken | Skyldner, på lik linje med hovedlåntaker | Garantist for noen andres gjeld |
| Hva kan du kreves for | Den andelen avtalen oppgir, ofte hele | Beløpet du har stilt kausjon for, ofte med et tak i kroner |
| Når kan banken kreve deg | Når en betaling uteblir | Etter rettslige skritt mot låntakeren (§ 6-10) |
| Tidsgrense | Til lånet er nedbetalt | 10 år, eller 5 år uten fast plan (§ 6-7) |
| Får du pengene | Ja, du er med på lånet | Nei, du hjelper en annen |
Rekkefølgen og tidsgrensene er hentet fra Lovdata. Hva som står i din avtale, kan gjøre bildet snevrere.
Hva hefter jeg for? Prøv med dine egne tall
Her er Eva og Per. Lånet er 150 000 kr over 5 år til 11 prosent, og Eva slutter å betale etter 18 måneder. Regnestykket under viser hva som står igjen.
Regneeksempel
Annuitetslån uten gebyrer. Rente og tid er antakelser, ikke et tilbud.
- 3 261 kr
Månedsbeløp
150 000 kr til 11 % over 5 år
- 58 705 kr
Betalt de første 18 månedene
3 261 kr × 18
- 113 266 kr
Restgjeld når betalingene stopper
150 000 kr minus avdragene i de 18 månedene
- 9 784 kr
Tre måneder uten betaling
3 261 kr × 3
Mest Per kan kreves for113 266 kr
Renter og inndrivingskostnader kommer i tillegg. Er kausjonen begrenset til 100 000 kr, er det taket hans.
Hva hefter jeg for?
Restgjeld når betalingene stopper
113 266 kr
- Månedsbeløpet som uteblir
- 3 261 kr
- Medlåntaker kan kreves for
- 113 266 kr
- Kausjonist kan kreves for, høyst
- 113 266 kr
Medlåntakeren kan kreves fra første uteblitte betaling. Kausjonisten først når långiveren har tatt rettslige skritt mot låntakeren. Renter og omkostninger kommer i tillegg.
Regnet som annuitetslån uten gebyrer. Tallene viser det største beløpet du kan bli krevd for, ikke det du må betale. Hva avtalen din sier om andel og grense, står i kredittavtalen og kausjonsavtalen.
Hva skjer når låntakeren slutter å betale?
Her skiller rollene seg tydeligst. Medlåntakeren er skyldner fra første dag og kan bli kontaktet med en gang. For kausjonisten beskytter loven mer, men den beskyttelsen avhenger av at banken følger reglene.
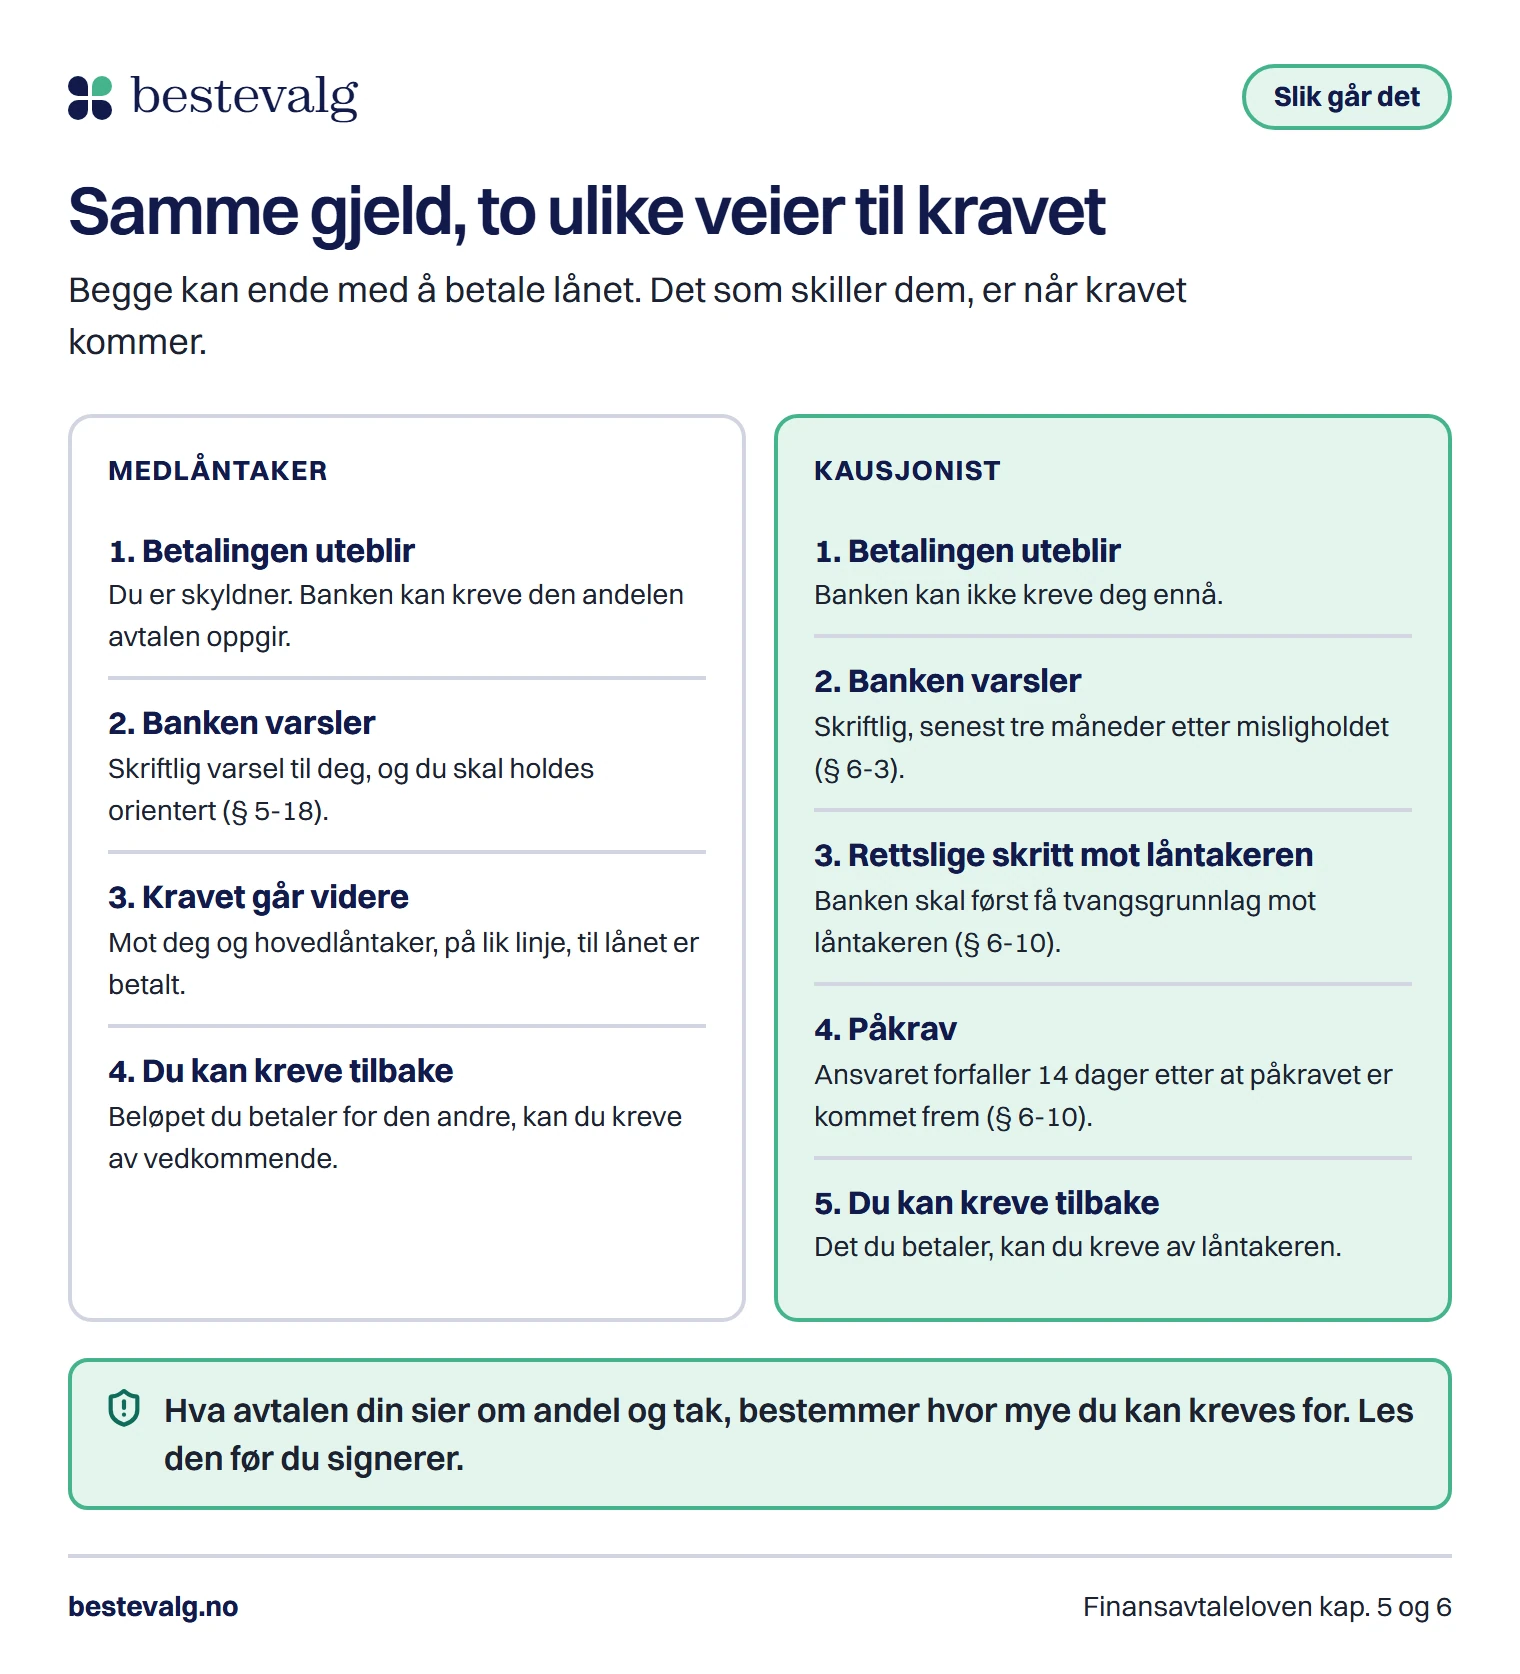
Dine rettigheter side om side
| Rett | Medlåntaker (kap. 5) | Kausjonist (kap. 6) |
|---|---|---|
| Varsel | Skriftlig varsel, og du skal holdes orientert (§ 5-18) | Skriftlig varsel senest tre måneder etter misligholdet (§ 6-3) |
| Innsyn | Hva hver skyldner hefter for, rente og kostnader (§ 5-19) | Beløpet du hefter for, rente og kostnader (§ 6-4) |
| Ansvaret går ned | Når lånet betales ned. Med utsettelse uten ditt samtykke, seks måneder etter opprinnelig forfall (§ 5-21) | Når lånet betales ned. Med utsettelse uten ditt samtykke, seks måneder etter opprinnelig forfall (§ 6-7) |
| Sikkerhet frigis | Ikke uten ditt skriftlige samtykke, med få unntak (§ 5-20) | Ikke uten ditt skriftlige samtykke, med få unntak (§ 6-6) |
| Hvor lenge | Ingen egen grense i loven | 10 år, eller 5 år for kreditt uten fast plan (§ 6-7) |
Mislighold kan også gjelde andre forhold enn utsettelse. Loven har flere detaljer enn tabellen viser, så les paragrafene eller spør banken.
Kausjonisten kan ta saken i egne hender
Er det grunn til å tro at låntakeren ikke kommer til å klare det, kan kausjonisten betale ned hele eller deler av ansvaret og tre inn i kredittavtalen (§ 6-9). Kausjonisten har også et krav mot låntakeren for det hun betaler (§ 6-13). Det kravet er bare verdt noe hvis låntakeren har noe å betale med.
Samlivsbrudd og dødsfall: avtalen med banken endres ikke
De fleste som får problemer som medlåntaker eller kausjonist, får dem ikke fordi låntakeren er uærlig. De får dem fordi livet endrer seg. To eksempler, begge tenkte.
Marte
34 år, sykepleier
Hun og samboeren tok forbrukslån sammen for å pusse opp. Så gikk det i stykker mellom dem, og han flyttet.
Slik er det
Banken kjenner begge som skyldnere. Hva de har avtalt seg imellom, endrer ikke hva banken kan kreve. Marte kan bli sittende med hele lånet, og må be banken om å løse ham ut eller refinansiere alene.
Bjørn
63 år, elektriker
Han er kausjonist for sønnens lån. Sønnen mister jobben og slutter å betale.
Slik er det
Banken skal varsle Bjørn skriftlig senest tre måneder etter at misligholdet kom. Gjør den ikke det, blir kravet mot ham redusert. Han kan også innfri hele eller deler av ansvaret selv og kreve beløpet tilbake fra sønnen.
Dør hovedlåntakeren, blir lånet stående. Banken skal varsle kausjonisten uten ugrunnet opphold hvis den får vite om dødsfallet (§ 6-3), og har lånet gjeldsforsikring, kan den redusere ansvaret ditt (§ 6-8, og § 5-21 for medlåntakere).
Hvordan påvirker det din egen lånekapasitet?
Banken ser lånet på navnet ditt. Gjeldsregisteret skriver at når flere er solidarisk ansvarlige for samme gjeld, blir opplysningene gjort tilgjengelige fullt ut for hver av skyldnerne. Som medlåntaker må du derfor regne med at hele lånet teller når du søker selv.
- Samlet gjeld mot årsinntekt
- 5 ganger
- Utlånsforskriften § 6
- Renteøkning du må tåle
- +3 poeng
- Prosentpoeng, minst 7 % rente, § 5
- Månedsbeløp ved stresstest
- 3 490 kr
- 150 000 kr til 14 % over 5 år
Forskriften sier ikke uttrykkelig hvordan ansvar for andres gjeld skal regnes med, og jeg fant ikke noe svar i Gjeldsregisteret på hvordan en kausjon vises. Banken må uansett vurdere kredittevnen din når du stiller kausjon (§ 6-1). Ta det med i regnestykket hvis du selv skal låne i løpet av årene kausjonen varer. Hvor mye gjeld du har plass til, går vi gjennom i guiden om hvor mange forbrukslån man kan ha. Skal du selv søke, kan du sammenligne forbrukslån og se samme eksempel hos hver långiver.
Slik kommer du ut av ansvaret
Det finnes ingen knapp for å trekke seg. Disse stegene er de realistiske veiene ut, i den rekkefølgen jeg ville prøvd dem.
Les avtalen og finn andelen eller taket
Se hva kredittavtalen sier om din andel, og hva kausjonsavtalen sier om høyeste beløp og varighet.
Be om opplysninger fra banken
Du kan når som helst kreve å få vite hva du hefter for, rente og kostnader (§ 5-19 og § 6-4).
La låntakeren refinansiere alene
Når økonomien har bedret seg, kan lånet flyttes til ett nytt lån på bare hennes navn. Da lukkes det gamle, og ansvaret ditt faller bort. Slik fungerer refinansiering, og regnestykket står i guiden om når det lønner seg.
Avtal skriftlig utløsning med banken
Banken kan velge å løse deg ut hvis den mener resten av sikkerheten og inntekten holder. Få svaret på papir.
Betal ned selv hvis det trekker mot mislighold
Som kausjonist kan du innfri helt eller delvis ved vesentlig mislighold og kreve pengene tilbake (§ 6-9).
Bør du si ja? Fire spørsmål før du signerer
Er du klar til å stille opp?
Kunne du betalt hele restgjelden fra egen lomme uten å komme i trøbbel?
Se på sparing du kan miste, ikke på inntekten din.
Røde flagg
- Du får ikke se kredittavtalen eller kausjonsavtalen før du skal skrive under.
- Kausjonen mangler et tak i kroner, eller du forstår ikke hva taket er.
- Låntakeren har tidligere hatt betalingsproblemer, og ingen sier noe om hvorfor.
- Du føler at et nei vil ødelegge forholdet.
Du kan også hjelpe uten å binde deg til gjeld. Et privat lån med skriftlig gjeldsbrev gir deg en tydelig avtale uten at banken er med. Og hvis betalingene allerede har stoppet, finnes det gratis hjelp: gjeldsrådgivning fra NAV og kommunen eller NAV på telefon 55 55 33 39. Les også hvordan vi jobber og hva vi ikke gir råd om.
Vanlige spørsmål
Kan jeg kreve å bli fjernet som medlåntaker?
Ikke på egen hånd. Avtalen er inngått med banken, og bare banken kan løse deg ut. Det vanligste er at hovedlåntakeren refinansierer lånet alene, slik at det gamle lånet lukkes.
Er medsøker det samme som medlåntaker?
I praksis ja. Mange långivere og lånemeglere bruker medsøker om den som søker sammen med deg og blir skyldner på lik linje. Loven bruker ordet samskyldner, og du hefter for det avtalen oppgir.
Må banken varsle meg som kausjonist?
Ja. Misligholdet skal varsles skriftlig senest tre måneder etter at det inntraff (§ 6-3). Ved kort mislighold under to måneder kan varsel utelates hvis det ikke er grunn til å frykte at låntakeren ikke kan betale. Kommer varselet for sent, reduseres kravet mot deg.
Hvor lenge varer et kausjonsansvar?
Høyst 10 år fra signeringen, eller 5 år for kreditt uten fast nedbetalingsplan (§ 6-7). Grensen gjelder ikke hvis låntakeren allerede er i mislighold og banken har sendt varsel. Pantsatt eiendom (realkausjon) har ikke den grensen.
Har jeg angrerett som kausjonist?
Ja, i utgangspunktet 14 dager (§ 3-41 og § 3-42). For kausjon til boliglån gjelder en egen betenkningstid på 7 dager i stedet (§ 3-40).
Kilder
- LovdataLov om finansavtaler (finansavtaleloven), kapittel 5 (samskyldnere) og kapittel 6 (kausjon)2026
- LovdataForskrift om finansforetakenes utlånspraksis (utlånsforskriften), § 5 og § 62024
- GjeldsregisteretOm gjeldsopplysninger for privatpersoner2026
- Store norske leksikonMedlåntaker2026
- NAVØkonomi- og gjeldsrådgivning2026