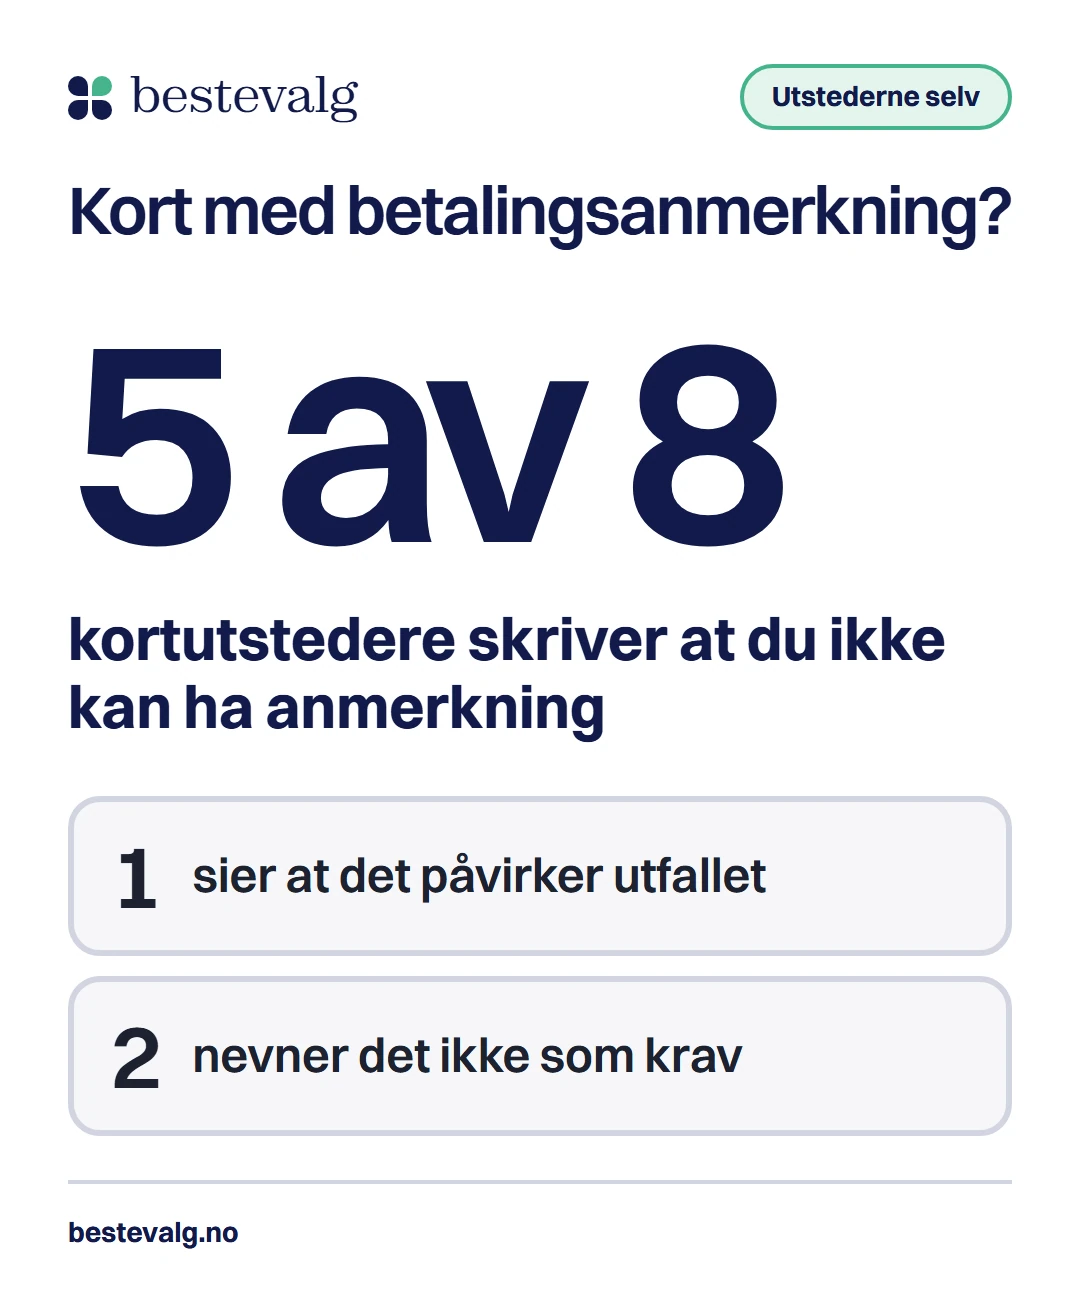
Du skal bestille hotell eller betale en nettbutikk, og trenger et kort du kan bruke nå og betale senere. Så kommer du på regningen fra for to år siden som endte hos inkasso. 5 av de 8 kortutstederne vi sammenligner skriver rett ut på sine egne sider at du ikke kan ha betalingsanmerkning. Det ærlige svaret kommer først, og så det du kan bruke i stedet.
Kort svar
Nei, ikke i praksis. 5 av 8 utstedere skriver at betalingsanmerkning stopper søknaden, og loven krever at alle kredittvurderer deg og avslår hvis kredittevnen ikke holder. Mens anmerkningen står, kan du bruke debetkort eller forhåndsbetalt kort. Et kredittkort blir først aktuelt når anmerkningen er borte.
Hovedpunkter5 punkter
- Loven nevner ikke betalingsanmerkning som egen avslagsgrunn, men krever kredittvurdering og avslag når kredittevnen ikke er god nok (finansavtaleloven §§ 5-2 og 5-4).
- 5 av 8 utstedere skriver at anmerkning stopper søknaden. Jeg fant ingen som sier at kortet passer for deg med anmerkning.
- En kredittsjekk fra en bank gir ikke gjenpartsbrev, og den senker ikke scoren din. Et avslag koster likevel tid og gir deg ingenting.
- Debetkort og forhåndsbetalte kort bruker pengene dine og kan brukes på nett. De gir ikke utsatt betaling.
- Tilbud som lover kort uansett anmerkning er et varselsignal. Sjekk firmaet i Finanstilsynets register.
Hvorfor sier utstederne nei? Loven og kravene deres
Loven: kredittvurdering og avslagsplikt
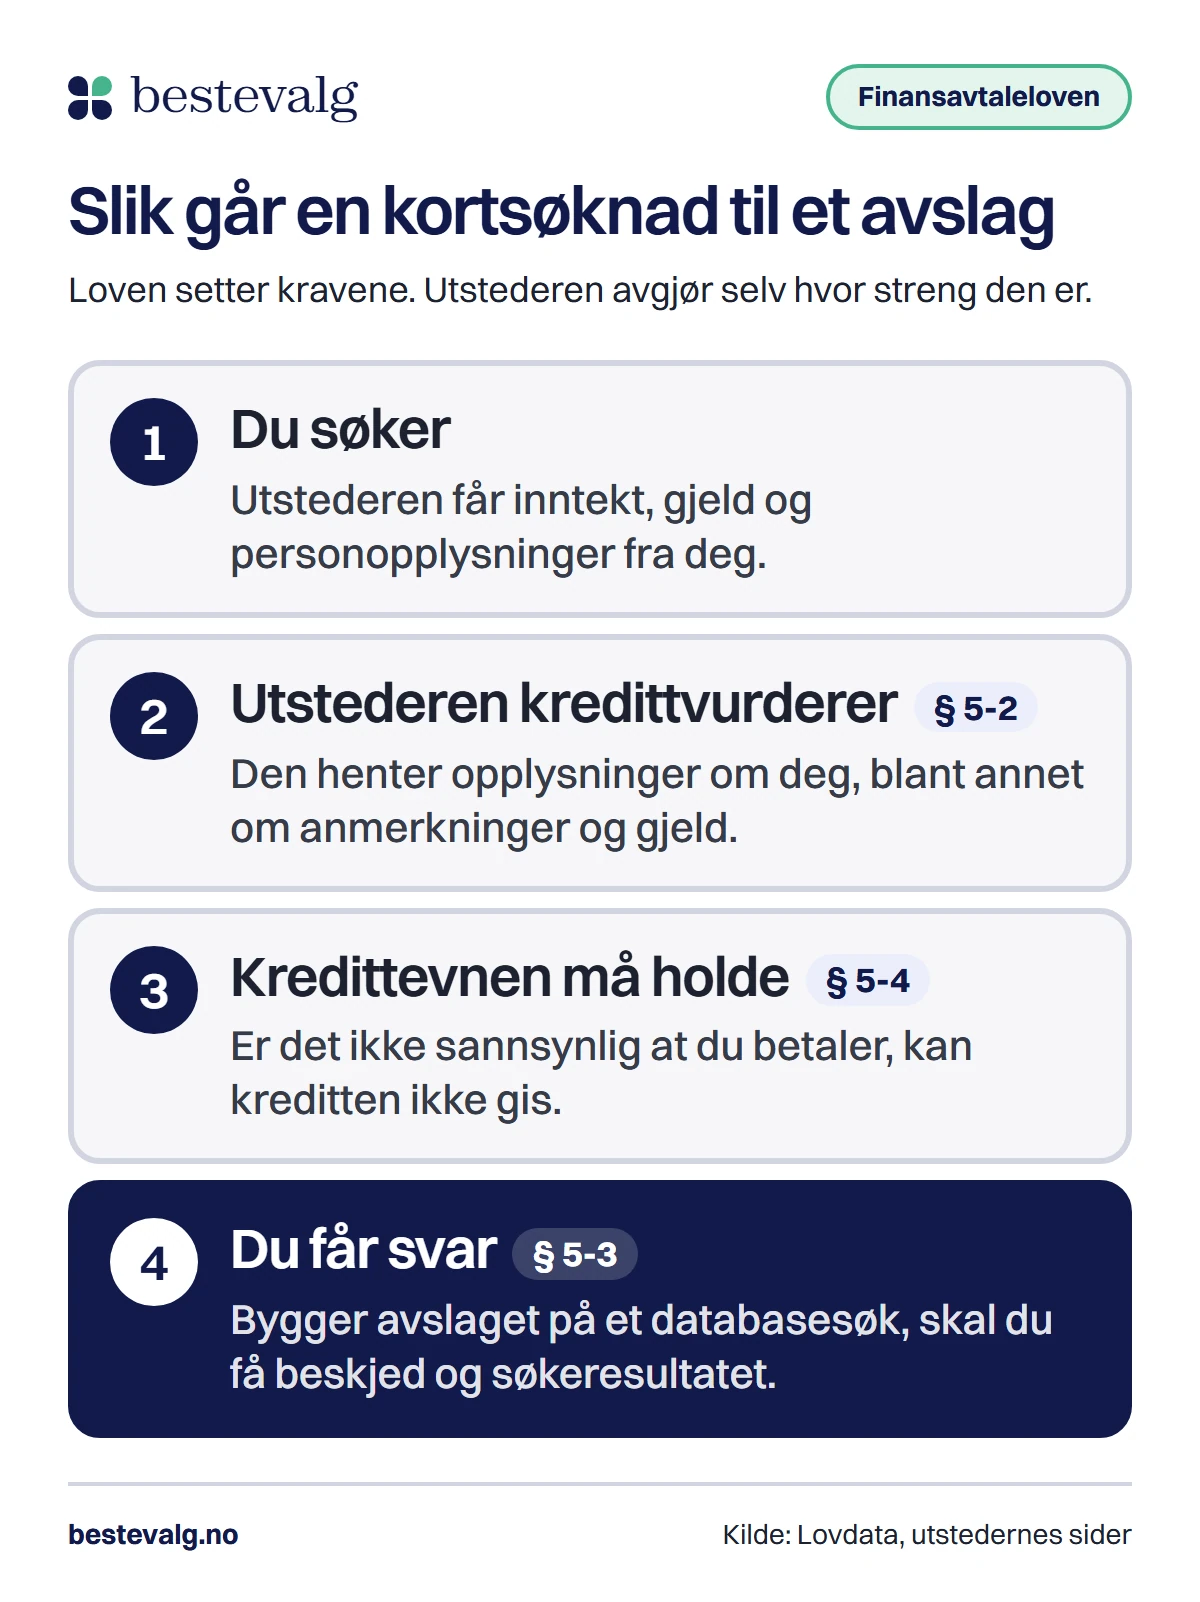
Finansavtaleloven § 5-2 sier at kredittyteren før en kredittavtale skal foreta en grundig vurdering av kredittevnen din, ut fra tilstrekkelige og relevante opplysninger om inntekt, eiendeler, utgifter og andre forpliktelser. Om nødvendig skal opplysningene hentes fra et gjeldsinformasjonsforetak, fra deg selv eller fra databaser. Paragraf 5-4 sier at en forbruker bare kan få kreditt hvis det er sannsynlig at kredittevnen er tilstrekkelig.
Slik jeg leser loven, står ikke «betalingsanmerkning» som egen avslagsgrunn. Men en anmerkning forteller at du har hatt et krav du ikke har betalt, og det er nettopp den typen opplysning en utsteder bruker som tegn på svak kredittevne. Hva en anmerkning er og hvordan den oppstår, står i guiden om hva en betalingsanmerkning er.
Kortreglene: 30 000 kr og 5 ganger inntekten
Utlånsforskriften gjelder ikke kredittkort når samlet kortramme er 30 000 kr eller lavere (§ 3). Over det gjelder en gjeldsgrad på høyst 5 ganger brutto årsinntekt, og du må tåle 3 prosentpoeng høyere rente. Instabank skriver begge kravene rett ut. Finansavtaleloven gjelder uansett, så også et lite kort kredittvurderes.
Hva skriver utstederne selv om betalingsanmerkninger og inntekt?
Jeg har lest utstedernes egne sider for de 8 kortene i vår kredittkortoversikt. Tallene under er regnet ut fra det utstederne selv skriver.
- skriver at du ikke kan ha anmerkning
- 5 av 8
- eget krav
- sier at anmerkning påvirker utfallet
- 1 av 8
- Trumf
- nevner det ikke som krav
- 2 av 8
- på sidene jeg leste
Hva stopper søknaden din?
Brukes bare til å sjekke inntektskravene som utstederne skriver i kroner. Ingenting lagres.
5 av 8 utstedere stopper søknaden din etter kravene de selv skriver ut, og 1 sier at det påvirker utfallet.
- Bank NorwegianStopper
Utstederen skriver: «Ingen betalingsanmerkninger».
- re:memberStopper
Utstederen skriver: «Ingen registrerte betalingsanmerkninger».
- TF BankStopper
Utstederen skriver: «Ingen aktive inkassosaker og ingen betalingsanmerkninger».
- Morrow BankStopper
Utstederen skriver: «Ingen aktive betalingsanmerkninger».
- InstabankStopper
Utstederen skriver: «Ingen betalingsanmerkninger».
- SAS MastercardIkke oppgitt
Utstederen oppgir ikke betalingsanmerkning som eget krav på sidene vi leste. Kredittvurderingen kan vise anmerkningen likevel.
- TrumfPåvirker
Trumf skriver at opplysninger om betalingsanmerkninger og usikret gjeld påvirker utfallet av søknaden.
- CoopIkke oppgitt
Utstederen oppgir ikke betalingsanmerkning som eget krav på sidene vi leste. Kredittvurderingen kan vise anmerkningen likevel.
Dette er utstedernes egne krav, ikke en prognose. At et krav ikke er skrevet ut, betyr ikke at du får kort.
Kravet står hos Bank Norwegian, re:member, TF Bank, Morrow Bank og Instabank. Trumf skriver at opplysninger om betalingsanmerkninger og usikret gjeld påvirker utfallet. SAS Mastercard og Coop nevner det ikke på sidene jeg leste, og Coop krever at en kredittsperre er opphevet før du søker. Det er ingen invitasjon. Kredittvurderingen kan vise anmerkningen uansett, og hva utstederen gjør med den, bestemmer utstederen selv.
TF Bank går et skritt lenger og skriver at du heller ikke kan ha aktive inkassosaker. Det kan stoppe deg før kravet har blitt en anmerkning. Om inntekt skriver bare 1 av 8 et beløp i kroner (Instabank: 250 000 kr i året). Noen krever fast inntekt uten å si hvor mye. Inntekten din teller med i vurderingen uansett (§ 5-2), men den veier ikke opp for et krav som sier at du ikke kan ha anmerkning.
Hva skjer hvis du søker likevel?
Utstederne bruker i stor grad automatiske vurderinger. Trumf skriver for eksempel at de fleste søknader behandles automatisk, med opplysninger fra et kredittopplysningsbyrå, Altinn, Gjeldsregisteret og Motorvognregisteret, og at noen går til en saksbehandler. Et avslag kommer derfor ofte raskt og uten samtale.
Får du gjenpartsbrev?
Vanligvis ikke. Plikten til å sende deg en kopi gjelder ikke når opplysningene går til en bank eller et kreditt- og finansieringsforetak som bruker dem i risikovurderingen (kredittopplysningsloven § 18). Sjekken står likevel i listen over hvem som har fått opplysninger om deg. Hvordan du ber om den, står i guiden om å kredittsjekke deg selv.
Senker det scoren, og hva får du vite?
Nei, ikke etter loven. Paragraf 13 sier at opplysninger om tidligere forespørsler ikke kan brukes i kredittopplysningsvirksomhet. Bygger avslaget på et databasesøk, skal du få beskjed uten ugrunnet opphold og få søkeresultatet (finansavtaleloven § 5-3). Jeg ville likevel ikke sendt søknader til alle 8 for å teste. Hver søknad gir et avslag du kunne unngått ved å lese kravene først. Hva du kan gjøre etter et avslag, står i guiden om avslag på forbrukslån.
Hva kan du bruke i stedet for et kredittkort?
To korttyper krever ikke at noen låner deg penger. Begge bruker penger du har, og ingen av dem lar deg utsette betalingen.
| Korttype | Pengene kommer fra | Kreditt og kredittvurdering | Pass på |
|---|---|---|---|
| Debetkort | Bankkontoen din | Ingen kreditt gis til kortet | Kontoen må finnes først, se under |
| Forhåndsbetalt kort | Penger du setter inn på kortet først | Ingen kreditt gis. Paygoo skriver «Ingen kredittsjekk» for Reload-kortet | Gebyrer og at nettbutikken eller utleieren godtar kortet |
Paygoo er ett eksempel, med Mastercard Gift og Mastercard Reload. Vi har ingen avtale med dem og har ikke sjekket gebyrene, så les vilkårene selv.
Retten til å få en konto
Finansavtaleloven § 4-1 sier at en tilbyder ikke uten saklig grunn kan avslå å yte betalingstjenester på vanlige vilkår. En forespørsel om betalingskonto fra en forbruker skal avgjøres innen 10 virkedager etter at banken har fått de opplysningene den trenger. Om en anmerkning alene er saklig grunn, har jeg ikke funnet noen offentlig kilde på, så det lar jeg stå åpent. Har du konto fra før, kan du spørre banken om debetkort. Leter du etter et kredittkort uten kredittsjekk, har det en egen guide: kredittkort uten kredittsjekk.
Slik får du anmerkningen bort før du søker
Dette er den eneste veien til et vanlig kredittkort. Kort fortalt:
Se hva som står om degGratis innsyn
Be om innsyn hos kredittopplysningsbyråene. Du må spørre hvert byrå for seg. Finn kravet og datoen det ble registrert.
Er kravet feil, bestrid det skriftlig
Et krav du har bestridt med innsigelser som ikke er åpenbart grunnløse, skal ikke brukes. Bevar kopi av alt du sender.
Er kravet ditt, betal det hvis du kan
Er kravet gjort opp, skal registreringen ikke lenger brukes (§ 24). Spør byrået om oppdateringen er gjort, og se det i innsynet før du søker.
Kan du ikke betale, ring Nav først
Ta ikke opp ny og dyr gjeld bare for å få bort en anmerkning. Nav gir gratis råd, og noen saker løses best gjennom en avtale.
Står kravet ubetalt, kan det som hovedregel brukes i høyst 4 år (§ 21). Regn ut din dato i guiden om hvor lenge en betalingsanmerkning varer.
Tilbud som lover deg kort uansett anmerkning: slik ser du svindel
Søker du på dette, dukker det opp annonser og meldinger som lover kort og lån «til alle». Ingen lovlig utsteder kan love deg et kort før de har vurdert deg, for vurderingen er påbudt (§ 5-2). Finanstilsynet råder deg til å bare låne fra foretak som har tillatelse, og de står i Finanstilsynets virksomhetsregister. I 2026 advarte tilsynet mot flere falske banker som ikke fantes i registeret, og som ikke oppga organisasjonsnummer eller noen adresse som stemte.
Røde flagg
- Tilbudet lover kort eller lån uansett anmerkning, eller «godkjent på forhånd».
- Du blir bedt om å betale et gebyr, en forsikring eller et depositum før du har fått noe. Etter min vurdering er det et tydelig varselsignal.
- Firmaet står ikke i Finanstilsynets virksomhetsregister, og nettsiden oppgir ikke organisasjonsnummer.
- Kontakten skjer på Facebook, WhatsApp eller SMS, og du blir presset til å svare i dag.
- Du blir bedt om BankID-koder, kortnummer eller kopi av legitimasjon før du har sett noen avtale.
Lån med sikkerhet er det eneste ekte kredittalternativet
Noen långivere vurderer søknader fra folk med anmerkning hvis de stiller pant i for eksempel bolig eller bil. Det er ikke et kort, og du risikerer eiendelen din hvis du ikke betaler. Se oversikten om lån med betalingsanmerkning og regn på totalkostnaden før du søker. Når anmerkningen er borte, finner du vanlige kort i sammenligningen av kredittkort.
Det finnes kredittkort laget for folk med betalingsanmerkning.
Jeg har ikke funnet noen norsk utsteder som tilbyr det. 5 av 8 skriver at anmerkning stopper søknaden, og tilbud som lover noe annet må sjekkes mot Finanstilsynets register.
Når kravet er betalt, kan jeg søke dagen etter.
Registreringen skal ikke brukes lenger (§ 24), men byrået må ha fått beskjed. Se i innsynet at anmerkningen er borte før du søker, ellers får du et avslag til.
Fast jobb og høy lønn veier opp for anmerkningen.
Inntekt er en del av vurderingen (§ 5-2), men hos Bank Norwegian, re:member, TF Bank, Morrow Bank og Instabank er kravet at du ikke har anmerkning. Da hjelper ikke lønnen.
Vanlige spørsmål
Kan jeg få kredittkort med betalingsanmerkning?
Ikke i praksis. 5 av 8 utstedere skriver at du ikke kan ha anmerkning, og alle må kredittvurdere deg (§ 5-2). Når anmerkningen er borte, kan du søke.
Hvilket kredittkort er best med betalingsanmerkning?
Jeg kan ikke peke på noe. Det jeg kan si, er at et debetkort eller et forhåndsbetalt kort er det som er tilgjengelig mens anmerkningen står.
Hjelper det at jeg har fast jobb?
Ikke mot et krav om at du ikke kan ha anmerkning. Inntekten teller i vurderingen, men den veier ikke opp for et slikt krav.
Kan jeg få debetkort med betalingsanmerkning?
Har du bankkonto, kan du spørre banken. Banken kan ikke uten saklig grunn avslå betalingstjenester på vanlige vilkår (finansavtaleloven § 4-1). Hva som regnes som saklig grunn, må du spørre banken om.
Hvor lenge må jeg vente før jeg kan søke?
Til anmerkningen er borte. Er kravet betalt, skal registreringen ikke brukes lenger. Er det ubetalt, er hovedregelen høyst 4 år.
Kilder
- LovdataLov om finansavtaler (finansavtaleloven), §§ 4-1, 5-2, 5-3 og 5-4 om betalingskonto, kredittvurdering og avslagsplikt2020
- LovdataLov om behandling av opplysninger i kredittopplysningsvirksomhet (kredittopplysningsloven), §§ 13, 18, 21 og 242019
- LovdataUtlånsforskriften, §§ 3, 5 og 6 om kredittkort, stresstest og gjeldsgrad2024
- Bank NorwegianBank Norwegian: kredittkort og prisliste2026
- re:member (Entercard)re:member: kredittkort2026
- TF BankTF Bank: kredittkort og prisliste2026
- Morrow BankMorrow Bank: kredittkort2026
- InstabankInstabank: kredittkort2026
- SEB Kort BankSEB Kort: SAS EuroBonus Mastercard2026
- NorgesGruppen FinansTrumf: søk om Trumf Kredittkort2026
- KredittbankenCoop: Coop Mastercard2026
- PaygooForhåndsbetalte Mastercard Gift og Reload2026
- FinanstilsynetVirksomhetsregisteret2026
- FinanstilsynetAdvarer mot ulovlig utlånsvirksomhet på Facebook (råd om å bare låne fra foretak med tillatelse)2023
- FinanstilsynetAdvarer mot å inngå avtaler med falske banker (Saptrust Bank m.fl.)2026
- NavØkonomi- og gjeldsrådgivning2026