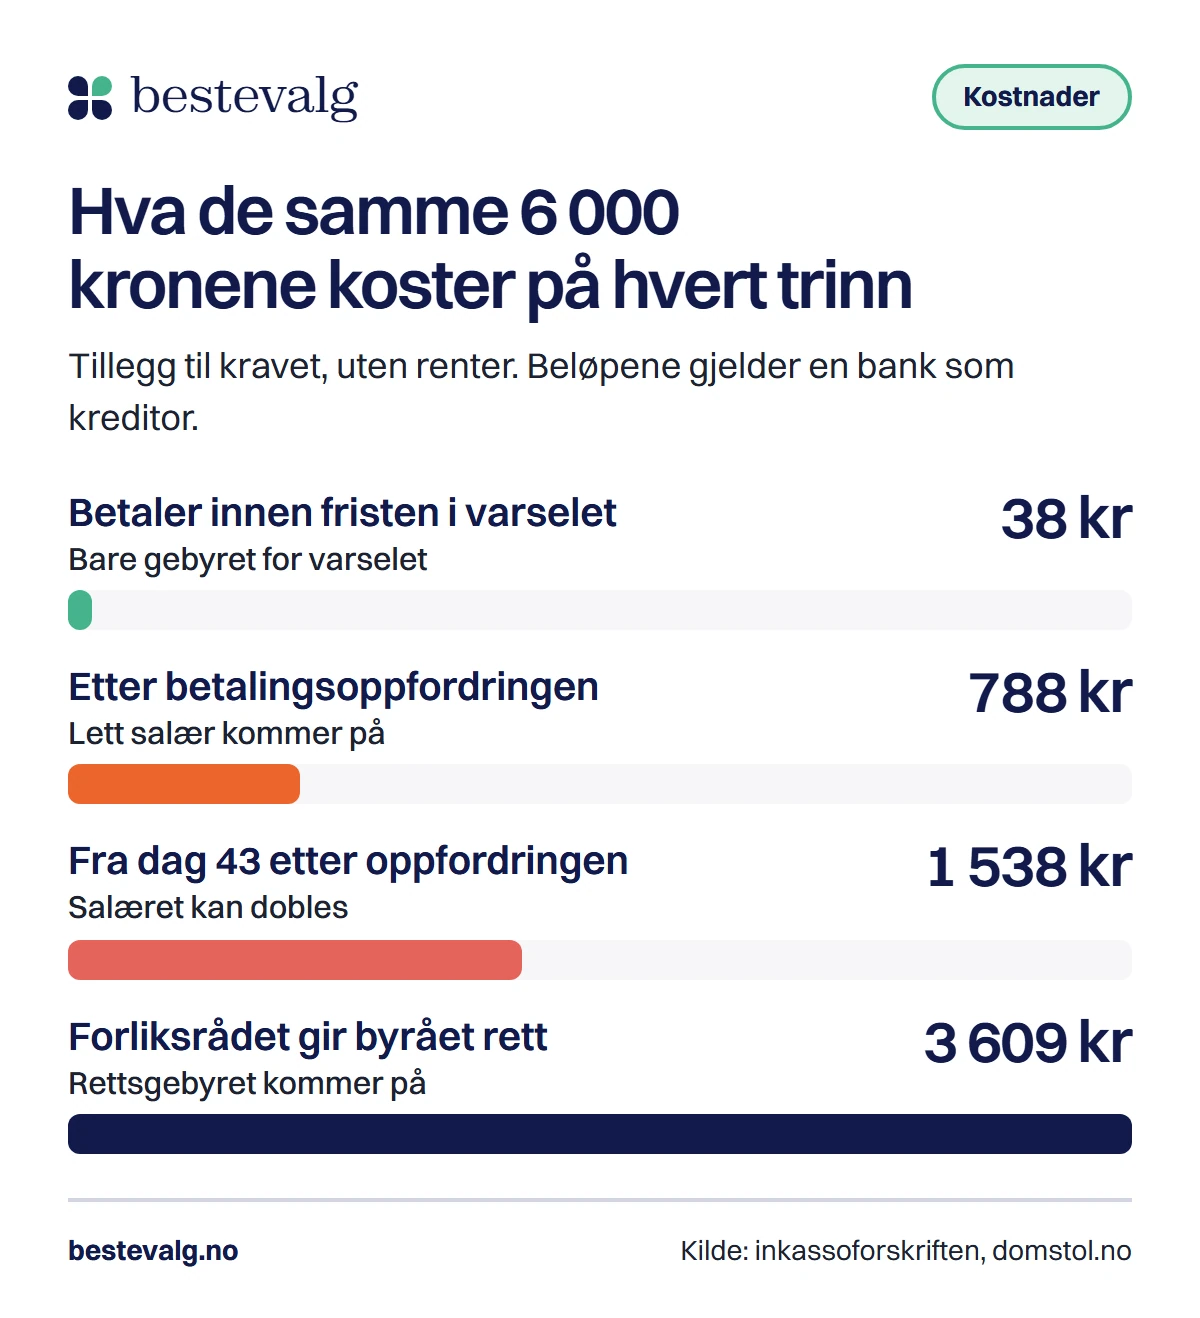
Et brev med ordet inkasso i toppen kan få magen til å knyte seg, og beløpet er ofte høyere enn regningen du husker. Tenk deg en regning på 6 000 kr fra en bank (en tenkt sak, men tallene er regnet ut på ekte). Betaler du når det første varselet kommer, er tillegget 38 kr. Venter du til forliksrådet har gitt byrået rett, har det samme kravet vokst med 3 609 kr. Mellom de to ligger flere frister, og du har rett til å bruke dem.
Kort svar
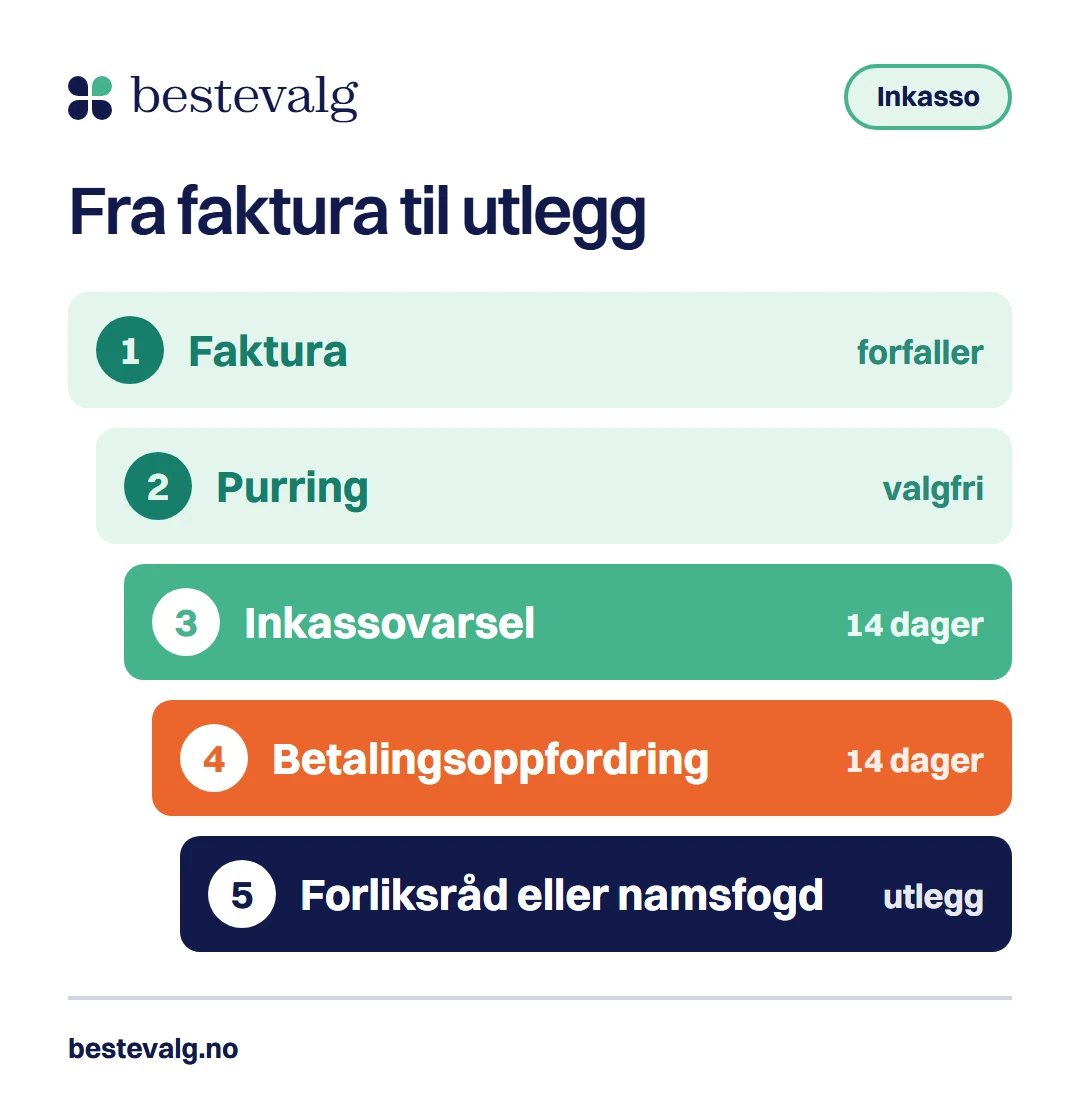
Inkasso betyr at noen krever inn en regning som har forfalt, ofte et byrå med tillatelse fra Finanstilsynet. Saken går fra purring til inkassovarsel (14 dager) og betalingsoppfordring (14 dager), og til slutt eventuelt til forliksråd eller namsfogd. Du kan stoppe utviklingen ved å betale, avtale en plan eller bestride et krav du er uenig i.
Hovedpunkter5 punkter
- Hvert varsel gir deg minst 14 dager. Betaler du innen fristen i det første varselet, kan byrået ikke kreve salær.
- Salær kommer først med betalingsoppfordringen, og kan dobles 28 dager etter fristen i den (dag 43).
- Et krav du bestrider med en innsigelse som ikke er åpenbart grunnløs, kan ikke drives inn gjennom vanlig inkasso.
- Betalingsanmerkning kan tidligst komme 1 måned etter at saken er brakt til forliksråd eller namsfogd.
- Har du ikke råd, ring Nav på 55 55 33 39. Det er gratis.
Hva er inkasso, og hvem har lov til å drive det?
Inkasso er innkreving av et pengekrav som har forfalt. Kreditoren kan gjøre jobben selv, eller overlate den til et inkassobyrå eller en advokat. Det er ikke straff, og det er ikke det samme som rettssak. Det er en måte å få betalt på, med regler som skal beskytte deg.
Byrået må ha bevilling
Etter inkassoloven § 4 kan bare foretak som er registrert i Foretaksregisteret og har bevilling fra Finanstilsynet drive inn andres krav. Advokater kan gjøre det med advokatbevilling. Banker og andre finansforetak krever inn sine egne krav uten bevilling, men de må følge de samme reglene. Hvordan du slår opp et byrå, og hvem som finnes, står i guiden om inkassobyråer i Norge.
Du betaler til byrået, ikke til en tredjepart
Du kan betale med frigjørende virkning til inkassatoren, og innsigelsene dine har samme virkning som om du hadde sendt dem til kreditor selv (inkassoloven § 13). Vil du se alle åpne saker på ditt navn, finner du fremgangsmåten i guiden om Inkassoregisteret.
Fra faktura til namsfogd: veien trinn for trinn
Hvert trinn har en frist du kan regne på. Dagene under teller fra den dagen brevet ble sendt, ikke fra den dagen du leste det. Purringen er det eneste trinnet kreditor kan hoppe over.
- Forfall
Regningen forfaller, og kreditor kan sende en purring
En purring er valgfri. Gebyret er høyst 38 kr, og kan tidligst kreves 14 dager etter forfall.
- Dag 0
Inkassovarselet sendes
Et skriftlig varsel om at saken går til inkasso hvis du ikke betaler, med minst 14 dager til å betale. Betaler du innen fristen, kan ingen kreve salær av deg. Detaljene står i guiden om inkassovarsel.
- Fra dag 15
Betalingsoppfordringen kommer
Den gir deg nye 14 dager til å betale eller komme med innsigelser, og her kommer lett salær på.
- 43 dager etter oppfordringen
Salæret kan dobles
Er fristen i oppfordringen overskredet med mer enn 28 dager, kan byrået ta tungt salær.
- Før rettslig inndriving
Siste varsel før rettslig inndriving
Før kravet sendes til namsfogden, skal byrået varsle skriftlig og gi minst 14 dager. Før en forliksklage skal det varsle at saken kan bli reist. Er det gått mer enn 6 måneder siden betalingsoppfordringen, må en ny sendes først.
- Deretter
Forliksråd eller namsfogd
Her avgjør ikke lenger byrået. Det skjer enten en rettslig avgjørelse eller utlegg, og begge deler er beskrevet lenger ned.
- Tidligst 1 måned etter
Betalingsanmerkning kan registreres
Anmerkning er en følge av at saken er brakt inn, ikke av selve inkassobrevet. Hva den betyr, forklarer guiden om betalingsanmerkning.
Forliksråd og namsfogd: dette skjer når byrået går rettslig
Forliksrådet avgjør hvis kravet er omtvistet
Forliksrådet er laveste instans i rettssystemet. Der prøver man først å få partene til å bli enige. Møtet bør helst holdes innen 3 måneder etter at klagen kom inn, og du trenger ikke advokat. Gebyret for å bringe saken inn er 2 071 kr, og den som taper, må normalt dekke det.
Møter du ikke, kan forliksrådet gi byrået fraværsdom. Du har da 1 måned på å be om oppfriskning eller reise søksmål i tingretten, så brevet fra forliksrådet må du aldri la ligge.
Namsfogden kan ta utlegg i det du eier og tjener
Et krav du ikke har bestridt, kan gå direkte til namsfogden. Etter tvangsfullbyrdelsesloven § 7-2 bokstav f holder det at kreditor har sendt deg en skriftlig oversikt over kravets grunnlag og omfang. Namsfogden gir deg minst 3 uker til å uttale deg om saken og økonomien din før den bestemmer noe. Protesterer du i tide, går saken til forliksrådet, eller så avsluttes den (§ 7-6 og § 7-7).
Slutter det med utlegg, kan namsfogden trekke i lønnen, ta pant i eiendeler eller konkludere med at du ikke har noe å ta. Hvordan trekket regnes ut, forklarer guiden om utleggstrekk. Er kravet gammelt, kan det være foreldet, og det står i guiden om foreldelse av gjeld.
Hva koster det på hvert trinn?
Prisene stiger for hver uke saken ligger. Tallene under er høyeste lovlige sats for et krav på 6 000 kr fra en bank, med inkassosats på 750 kr i 2026. Har kreditor fradrag for mva, for eksempel en butikk, er salæret 20 prosent lavere.
- Purring eller varsel
- 38 kr
- høyst, per brev
- Lett salær
- 750 kr
- krav på 6 000 kr
- Tungt salær
- 1 500 kr
- fra dag 43
- Forsinkelsesrente
- 12,25 %
- per år, fra 1. juli 2026
| Trinn | Høyeste tillegg | Når |
|---|---|---|
| Purring | 38 kr | Valgfri, og først 14 dager etter forfall |
| Inkassovarsel | 38 kr | Først 14 dager etter forfall |
| Betalingsoppfordring | 750 kr i lett salær | Når fristen i varselet er ute. Sender kreditor selv, er taket 113 kr |
| Tungt salær | 1 500 kr i alt | Mer enn 28 dager over fristen i oppfordringen |
| Plan over mer enn fire avdrag | Opptil 1 125 kr høyere satser | Gjelder ikke når saken er brakt til forliksråd eller namsfogd |
| Forliksråd | 2 071 kr | Normalt betalt av den som taper |
Slik regnet vi: inkassosatsen på 750 kr ganger faktor for kravets størrelse, pluss 25 prosent mva når kreditor ikke har fradrag. Kilde: inkassoforskriften og Finanstilsynet, 2026.
Kostnadene kan falle bort. Du skylder dem ikke hvis du hadde innsigelser det var rimelig å få vurdert før inndrivingen startet, eller hvis kreditor eller byrå har brutt god inkassoskikk (inkassoloven § 17). Selve kravet består. Vil du regne ut salæret for akkurat ditt beløp, bruker du kalkulatoren for inkassosalær.
God inkassoskikk: dette kan og kan ikke et byrå gjøre
Inkassoloven § 8 sier at inkasso skal drives i samsvar med god inkassoskikk, og at det er i strid med den å bruke metoder som gir deg urimelig påtrykk, skade eller ulempe. Finanstilsynet og Forbrukerrådet nevner konkrete eksempler.
Byrået kan
- Sende deg skriftlige varsler og ringe innenfor lovlige tider
- Kreve renter og kostnader loven tillater
- Inngå en betalingsavtale med deg
- Bringe saken inn for forliksråd eller namsfogd etter at varslene er sendt
Byrået kan ikke
- Gi uriktige opplysninger om hva som skjer hvis du ikke betaler
- True med å si fra til familie, venner eller arbeidsgiver
- Ringe før 08.00 eller etter 21.00 på hverdager, før 09.00 eller etter 15.00 på lørdager, eller på helligdager
- Kreve inn et omtvistet krav gjennom vanlig inkasso
- Tilby deg et lån for å betale kravet
Den nye inkassoloven er ikke i kraft
Det er vedtatt en ny inkassolov (22. mai 2026), men Lovdata viser den som «ikke i kraft», og tidspunktet er ikke bestemt. Reglene på denne siden er de som gjelder i dag, og guiden om inkassoloven følger med på når den nye trer i kraft.
Er du uenig? Slik bestrider du kravet
Innsigelsen er den viktigste rettigheten du har. Er den ikke åpenbart grunnløs, regnes kravet som omtvistet. Da kan byrået ikke fortsette med vanlig inkasso. Det må enten bli enig med deg, bringe saken inn for forliksrådet, eller stanse.
Skriv hva du er uenig i, og hvorforSamme dag
Gjelder det hele kravet eller en del av det? Nevn det du mener er feil: du har betalt, varen ble ikke levert, eller beløpet stemmer ikke.
Send det skriftlig til byrået og kreditorFør fristen
Bruk brev, e-post eller byråets nettskjema, og behold en kopi. Skriv gjerne at du ber om dokumentasjon på kravet.
Betal det du ikke er uenig iFør fristen
Er du bare uenig i en del, bør resten betales i tide så det ikke vokser videre.
Svar på brev fra forliksrådetHvis saken går videre
Svarer du ikke, og møter ikke, kan du få fraværsdom. Innsigelsen din stopper ikke en forliksklage på egen hånd.
Slik kan en kort innsigelse se ut
«Jeg bestrider kravet fra [dato] på [beløp] i sin helhet fordi [grunn]. Jeg ber om at inndrivingen stanses og at jeg får tilsendt dokumentasjon på kravet. Jeg betaler ikke før saken er avklart.»
Teksten er et eksempel, ikke en juridisk mal. Tilpass den til din sak.
Når jeg bestrider, forsvinner kravet.
Nei. Kreditor kan bringe saken inn for forliksrådet, og taper du der, kommer kostnadene på toppen.
Jeg kan bare ignorere brevene.
Det koster mest. Salæret stiger, og uteblir du fra forliksrådet, kan du få fraværsdom.
Inkasso gir meg betalingsanmerkning med en gang.
Nei. Anmerkning kan tidligst komme 1 måned etter at saken er brakt til forliksråd eller namsfogd.
Hva bør du gjøre nå? Svar på noen få spørsmål
Hvilken vei som passer, avhenger av om kravet stemmer og av økonomien din. Svar på spørsmålene under, så får du neste steg.
Hva bør du gjøre nå?
Hva stemmer best om kravet?
Svar ut fra brevet eller meldingen du har fått.
Les brevet og noter datoeneDag 1
Skriv ned hvem som krever pengene, beløpet, hva kravet gjelder, dagen brevet ble sendt og fristen.
Sjekk at kravet stemmerDag 1 til 3
Sammenlign med regningen eller avtalen. Er du uenig, send innsigelsen skriftlig med en gang.
Betal, bestrid eller be om en planFør fristen
Betal innen fristen, bestrid kravet skriftlig, eller foreslå en nedbetalingsplan. Har du ikke råd, ring Nav.
Ta vare på altHele veien
Behold brev, kvitteringer og svar fra byrået. Det er du som må kunne vise hva som ble avtalt, og når du betalte.
Hvor klager du på et inkassobyrå?
Skriv først til byrået, og ta vare på svaret. Er du ikke fornøyd, har du flere steder å gå, men de gjør ulike ting.
| Behandler | Kan ikke | |
|---|---|---|
| FinKN Inkasso | Finansklagenemnda tar imot klager på hvordan byrået har oppført seg, som salær, frister og god inkassoskikk. Gratis, og uttalelsen er rådgivende | Avgjøre om selve kravet er riktig |
| Finanstilsynet | Tar imot tips og fører tilsyn med byråer | Løse en enkeltsak mellom deg og byrået |
| Datatilsynet | Feil i en registrert betalingsanmerkning, etter at du har klaget til kredittopplysningsbyrået | Vurdere kravet eller byråets oppførsel |
| Forliksråd eller tingrett | Om kravet er rettmessig | Behandle klager på byråets saksbehandling |
Vanlige spørsmål
Må jeg betale et inkassokrav jeg ikke kjenner igjen?
Nei, ikke før du vet hva det gjelder. Be avsenderen skriftlig om dokumentasjon, og bestrid kravet innen fristen. Betal aldri via en lenke i en SMS du ikke har kontrollert.
Hva skjer hvis jeg ikke betaler inkasso?
Salæret stiger, og byrået kan sende saken til forliksrådet eller namsfogden. Da kan du få dom eller utlegg i lønn og eiendeler, og en betalingsanmerkning kan bli aktuell.
Kan jeg få en nedbetalingsavtale med et inkassobyrå?
Ja. Foreslå et beløp du klarer, og få avtalen skriftlig. Kreditor er bundet av en avtale byrået inngår med deg. Ring Nav på 55 55 33 39 hvis du vil ha hjelp til å formulere den.
Kan inkasso kontakte arbeidsgiveren eller familien min?
Å true med å si fra til familie, venner eller arbeidsgiver om gjelden er i strid med god inkassoskikk, ifølge Finanstilsynet. Skriv til byrået, og klag videre til Finansklagenemnda om det fortsetter.
Endrer den nye inkassoloven noe i dag?
Nei. Den er vedtatt, men Lovdata viser den som «ikke i kraft». Reglene i denne guiden gjelder til Kongen setter loven i kraft.
Kilder
- LovdataLov om inkassovirksomhet og annen inndriving av forfalte pengekrav (inkassoloven), §§ 4, 8 til 13 og 171988
- LovdataForskrift til inkassoloven m.m. (inkassoforskriften), §§ 1-1 til 1-3 og 2-1 til 2-42026
- LovdataLov om tvangsfullbyrdelse og midlertidig sikring (tvangsfullbyrdelsesloven), §§ 4-18, 7-2, 7-6 og 7-71992
- LovdataKredittopplysningsloven, § 102019
- LovdataNy inkassolov (LOV-2026-05-22-19), ikke i kraft2026
- FinanstilsynetInkassovirksomhet: forbrukerinformasjon2026
- FinanstilsynetOversikt over utenrettslige inndrivingskostnader2026
- FinanstilsynetInkassosatsen i 2026 blir 750 kroner2026
- ForbrukerrådetInkasso: dine rettigheter2026
- RegjeringenOm forliksrådet2026
- DomstoleneRettsgebyr og kostnader2026
- SkatteetatenHjelpe en som skylder penger (tre ukers frist hos namsmyndigheten)2026
- PolitietVarsel før utleggsbegjæring, tvangsfullbyrdelsesloven §§ 4-18 og 4-192026
- FinansklagenemndaFinKN Inkasso: tvister mellom forbrukere og inkassoforetak2026
- NavTrenger rådgivning om økonomi og gjeld2026