Magnus tjener 700 000 kr i året og har fire lån. Da han søkte om et til, fikk han nei. Det var ikke antallet som stoppet ham, men summen: 3 350 000 kr i gjeld mot et tak på 3 500 000 kr. Han er en tenkt person, men tallene er regnet ut på ekte, og regelen han kjørte inn i, gjelder alle som søker forbrukslån i Norge.
Kort svar
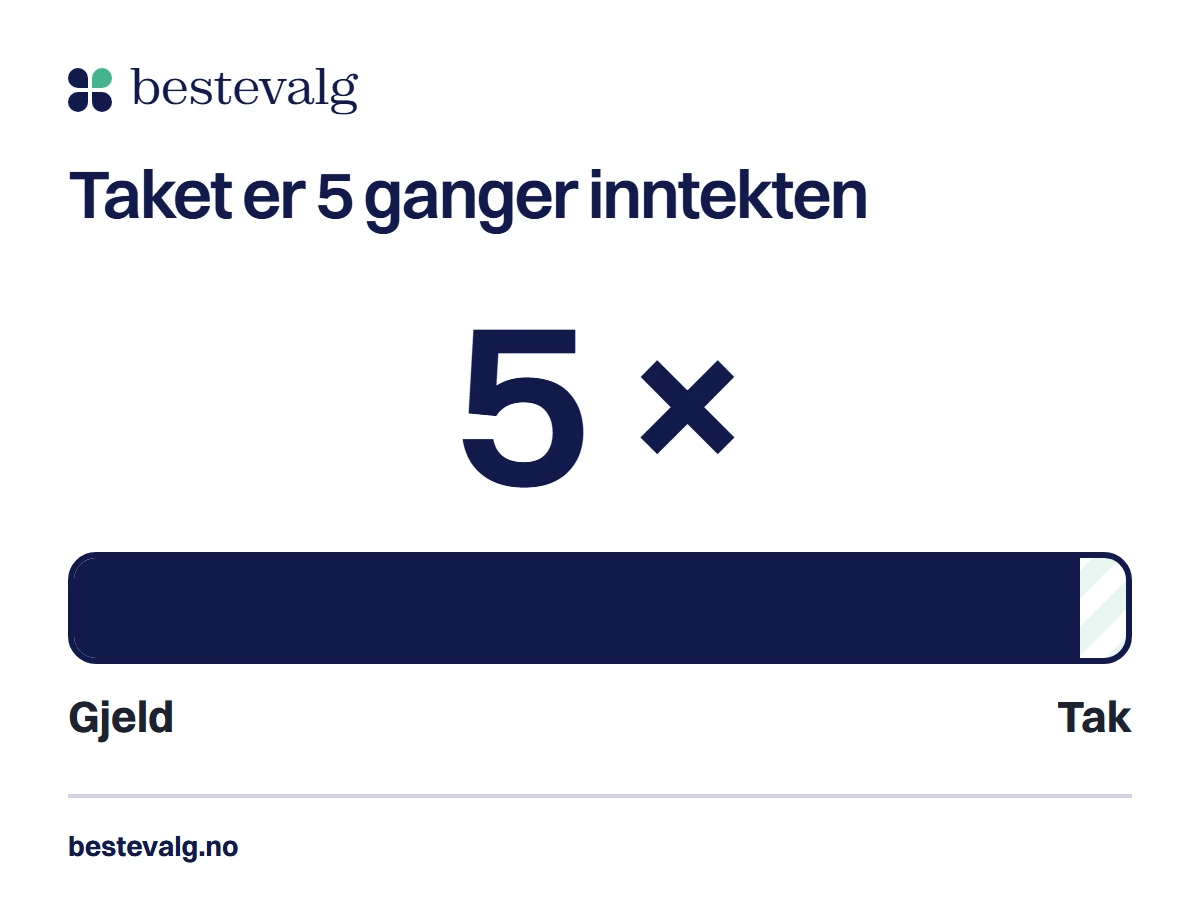
Det finnes ingen fast grense for hvor mange forbrukslån du kan ha. Det som begrenser deg, er hvor mye gjeld du har til sammen: den kan ikke bli mer enn 5 ganger årsinntekten din, og du må tåle en renteøkning på 3 prosentpoeng. Hver långiver vurderer dessuten selv om du klarer å betale.
Hovedpunkter4 punkter
- Utlånsforskriften har ingen regel om antall lån, bare om summen av gjelden.
- Taket er 5 ganger brutto årsinntekt: 3 500 000 kr ved 700 000 kr. Boliglånet teller med.
- Du må tåle 3 prosentpoeng høyere rente, og långiveren regner med minst 7 prosent.
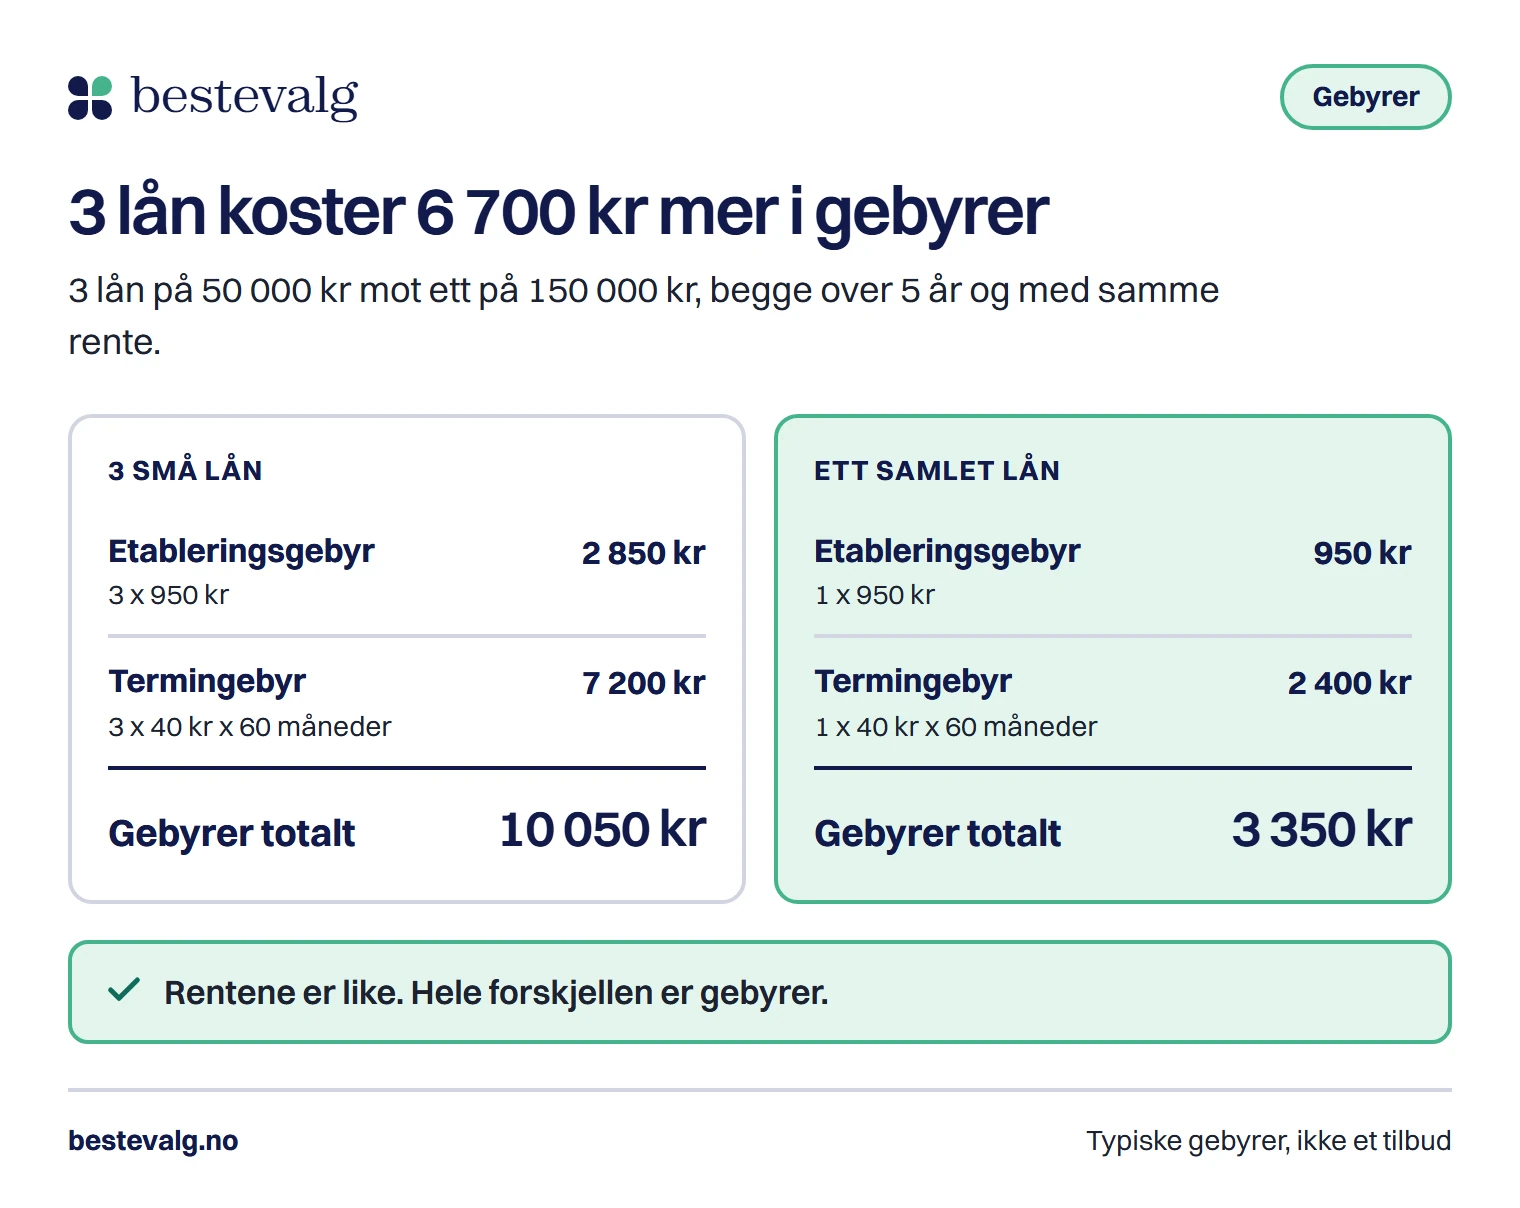
- 3 lån på 50 000 kr gir 6 700 kr mer i gebyrer enn ett på 150 000 kr.
Finnes det en grense for hvor mange forbrukslån du kan ha?
Ingen regel om antall
Nei. Jeg har lest utlånsforskriften, og den sier ingenting om hvor mange lån du kan ha. Du kan i prinsippet ha ett, tre eller seks forbrukslån, så lenge hver nye långiver mener det er forsvarlig. Etter finansavtaleloven § 5-4 kan en långiver bare gi kreditt til en forbruker hvis det er sannsynlig at kunden har tilstrekkelig kredittevne.
Tre tall setter den reelle grensen
- Samlet gjeld mot årsinntekt
- 5 ganger
- Utlånsforskriften § 6
- Renteøkning du må tåle
- 3 prosentpoeng
- Minst 7 % rente, § 5
- Maks nedbetalingstid
- 5 år
- Månedlige avdrag, § 13
Femgangeren: slik regner du taket ditt
Hva som teller som inntekt og gjeld
Paragraf 6 i forskriften sier at långiveren ikke skal yte lån hvis kundens samlede gjeld overstiger 5 ganger årsinntekt. Med årsinntekt menes personinntekten etter skatteloven, altså inntekten før skatt. Skattefri inntekt kan regnes med hvis den er dokumenterbar og stabil over tid.
Legg merke til ordet «samlet». Forskriften deler ikke gjelden opp i boliglån og forbrukslån, så alt du skylder tar plass under taket. For mange er det boliglånet som tar nesten hele plassen. Det er ganske uvant å se, men det forklarer hvorfor folk med god inntekt kan få nei.
Regneeksempel med Magnus
Regneeksempel: Magnus og femgangeren
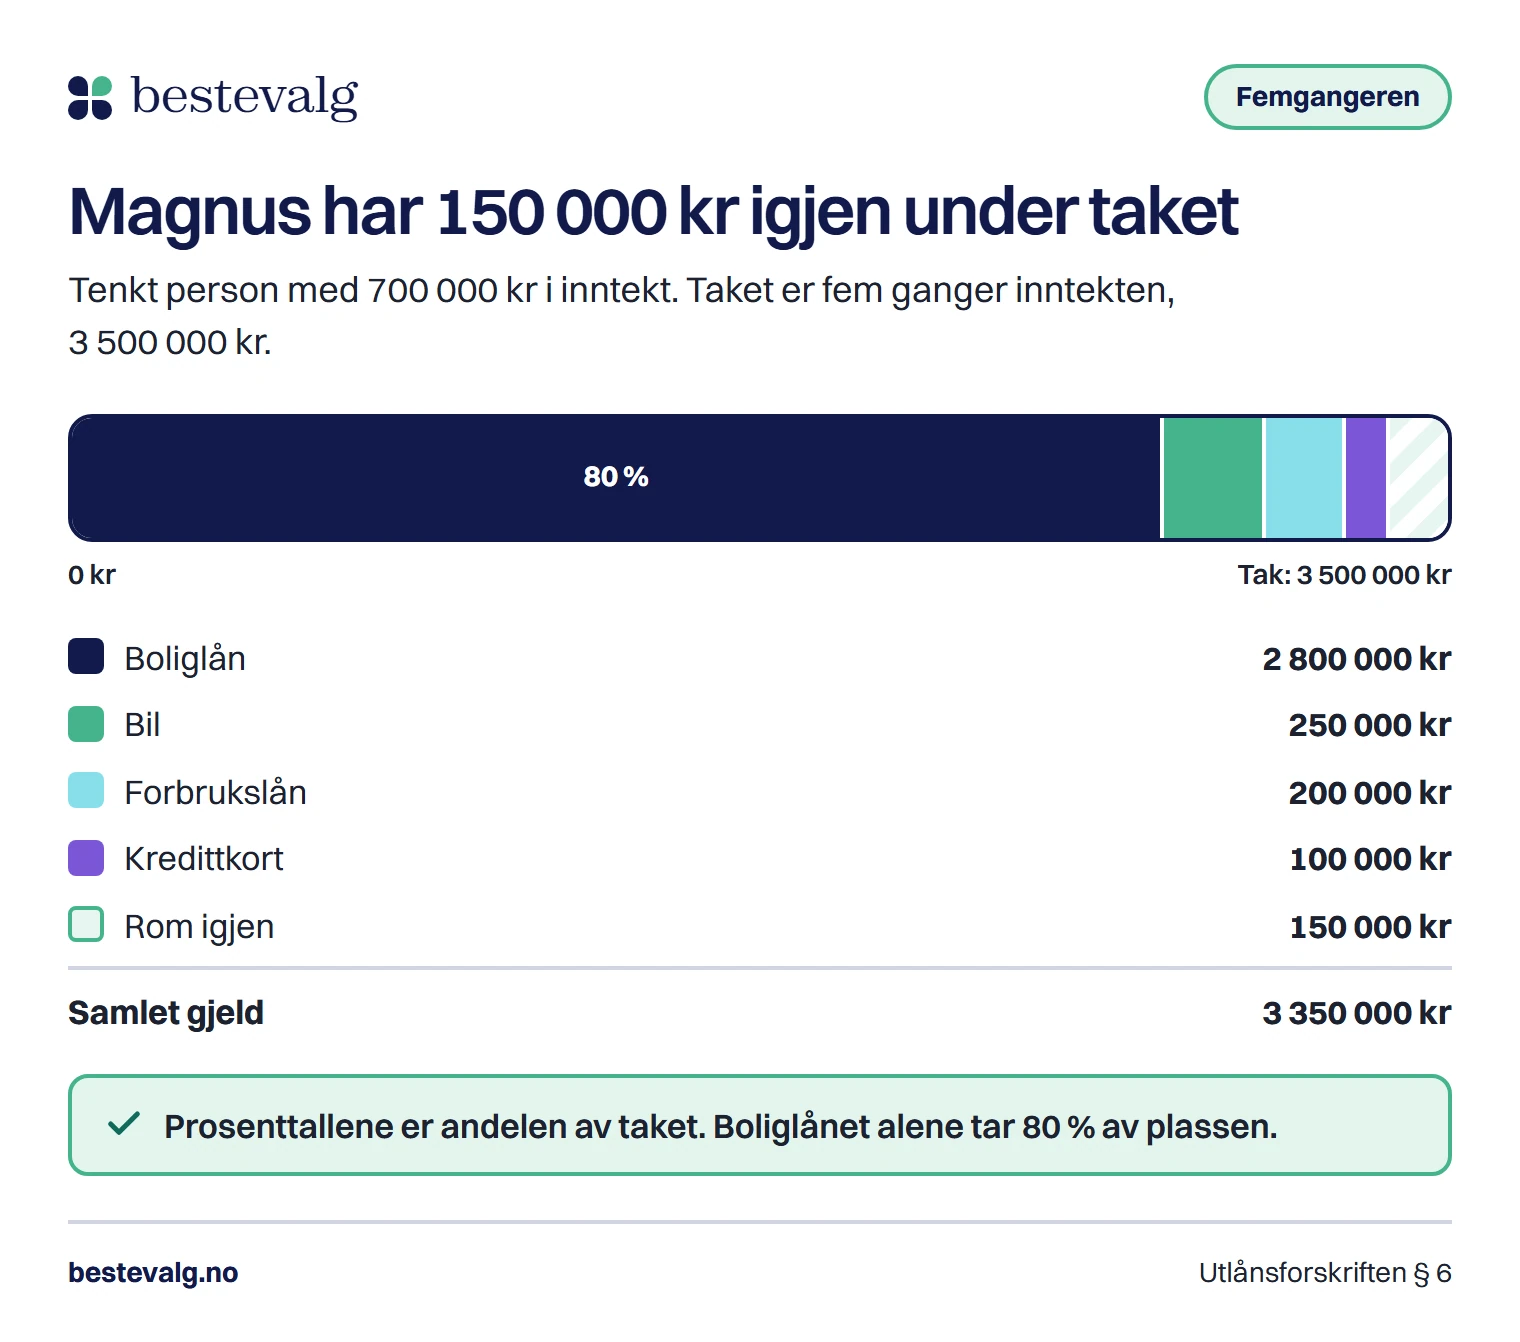
Magnus har 700 000 kr i brutto årsinntekt. Vi regner ut taket og trekker fra det han skylder.
- 3 500 000 kr
Taket hans
700 000 kr × 5
- 2 800 000 kr
Boliglån
Restgjeld i dag
- 250 000 kr
Bil
Restgjeld i dag
- 200 000 kr
Forbrukslån
Restgjeld i dag
- 100 000 kr
Kredittkort
Restgjeld i dag
- 3 350 000 kr
Samlet gjeld
Alle fire lagt sammen
- 150 000 kr
Rom igjen
3 500 000 kr minus 3 350 000 kr
Størst mulige nye lån (før andre vilkår)150 000 kr
Tallet sier ikke at Magnus får 150 000 kr. Det er det høyeste forskriften tillater. Betjeningsevnen og långiverens egne krav kommer i tillegg.
Merk at det ikke spiller noen rolle om han tar ett lån på 150 000 kr eller to på halvparten. Femgangeren ser på summen, ikke på antall.
Unntakene du ikke kan regne med
Tre tilbud med lavest månedsbeløp for 150 000 kr over 5 år
Fra per måned
2 840 krEff. rente fra 5,25 %Søk nåAnnonse
Fra per måned
2 863 krEff. rente fra 5,00 %Søk nåAnnonse
Fra per måned
2 929 krEff. rente fra 6,00 %Søk nåAnnonse
Tilbudene er annonser, og vi kan motta provisjon. Månedsbeløpet er regnet med laveste nominelle rente hos hver långiver og inkluderer termingebyr. Renten du får settes etter en kredittvurdering og kan bli høyere. Etableringsgebyr kommer i tillegg. Se alle 8 tilbud
Stresstesten: kan du betale når renten stiger 3 prosentpoeng?
Slik virker stresstesten
Femgangeren er bare den ene halvdelen. Den andre er betjeningsevnen i § 5: långiveren skal ikke yte lån hvis du ikke har nok igjen til normale utgifter til livsopphold ved en renteøkning på 3 prosentpoeng på all gjelden din. Rentene skal uansett regnes som minst 7 prosent, så et gammelt boliglån med lav rente får ikke lov til å være billigere enn det.
- 2 379 kr
Differansen er 155 kr i måneden på ett lån. Gjelden din er sjelden bare ett lån.
Det er på de store lånene stresstesten biter. 2 800 000 kr i boliglån får 3 prosentpoeng høyere rente til å koste omtrent 7 000 kr mer i måneden i rentekostnad. Det er den summen Magnus må ha rom til, før han i det hele tatt legger til et nytt lån.
Kredittkort og andre rammer
Hva ser långiveren av gjelden din?
Långiveren må dokumentere at lånet bygger på en forsvarlig kredittvurdering, med utfyllende informasjon om inntekt og samlet gjeld (§ 4). Finanstilsynet skriver i veiledningen at informasjon om alle gjeldsposter skal hentes inn, og at det som ikke finnes i registre, må innhentes fra deg. Usikret gjeld står i Gjeldsregisteret, og Axo Finans skriver på sine sider at bankene ser ubrukte kredittrammer der.
Tre vanlige misforståelser
Bare lånene jeg bruker, teller.
Ubrukte kredittrammer regnes som fullt utnyttet i betjeningsevnen (§ 5), og långiverne kan se dem i gjeldsregisteret.
Det finnes en øvre grense for antall forbrukslån.
Forskriften har ingen regel om antall. Grensene gjelder sum, betjeningsevne og nedbetalingstid.
Boliglånet har ingenting å si for forbrukslånet.
Femgangeren gjelder samlet gjeld. Hos Magnus tar boliglånet 80 prosent av taket før han har tatt opp et eneste forbrukslån.
Gjelden er bare én del av bildet. Betalingshistorikken din og kredittscoren kommer i tillegg, og hva de betyr, står i guiden om hva som er en god kredittscore.
Tre små lån koster mer enn ett stort
Gebyrene som ikke vises i renten
Selv om forskriften ikke teller lån, gjør lommeboken det. Hvert lån har et etableringsgebyr og et termingebyr hver måned. Typiske tall er 950 kr og 40 kr. Det høres ikke ut som mye, men det blir veldig fort mer enn du tror. Regn med tre lån på 50 000 kr mot ett på 150 000 kr, begge over 5 år og med samme rente.
Bedre enn mange små lån
Har du allerede flere lån eller kort, kan refinansiering gjøre dem billigere og mer oversiktlige. Hvordan du regner på det, står i guiden om refinansiering, og refinansieringssiden viser tilbudene side om side.
Hvor mye plass har du? Regn på dine egne tall
Verktøyet er satt til tallene til Magnus. Bytt dem ut med dine egne: inntekten din og alt du skylder, også boliglånet. Du ser rommet under femgangeren, og hvordan det endrer seg når kredittrammene regnes med.
Din egen sjekk
Hvor mye gjeld har du plass til?
Rom under femgangeren
150 000 kr
- Tak (5 ganger inntekt)
- 3 500 000 kr
- Gjeld i dag
- 3 350 000 kr
- Rom hvis rammene teller fullt
- 90 000 kr
- Gjeldsgrad med nytt lån
- 5,1 ganger
Et lån på 200 000 kr ville tatt deg over taket. Det største du ville rommet, er 150 000 kr før andre vilkår.
Veiledende anslag, ikke en vurdering og ikke et løfte om lån. Långiveren regner med egne opplysninger fra registre og kredittopplysninger, og betjeningsevnen kommer i tillegg til femgangeren.
To tenkte eksempler
Magnus
41 år, prosjektleder
Har 700 000 kr i inntekt og 3 350 000 kr i gjeld, mot et tak på 3 500 000 kr.
Resultatet
Har bare 150 000 kr igjen. Et lån på 200 000 kr ville tatt ham over taket, og det er det forskriften stopper.
Ida
33 år, ingeniør
Har 750 000 kr i inntekt og 2 350 000 kr i gjeld, fordelt på boliglån, studielån og et lite forbrukslån.
Resultat
Taket er 3 750 000 kr, så hun har 1 400 000 kr igjen. Femgangeren er ikke problemet. Hun må likevel vise at hun tåler 3 prosentpoeng høyere rente på hele gjelden.
Nær taket? Tre veier videre i stedet for et nytt lån
Hent oversikten
Se hva som står på deg i Gjeldsregisteret, og skriv ned boliglån, studielån og kort i tillegg.
Betal ned eller samle
Betal ned lånet med høyest rente først, eller samle flere lån i ett hvis tallene viser at det lønner seg.
Si opp rammene du ikke bruker
Ubrukte kort gjør betjeningsevnen din dårligere uten at du får noe igjen.
Gjør dette
- Regn med boliglånet i totalen
- Vent til du har betalt ned litt før du søker på nytt
- Søk om det beløpet du trenger
Unngå dette
- Ikke søk på måfå hos mange långivere for å se om noen sier ja
- Ikke ta et nytt lån for å betale på et gammelt
- Ikke regn med unntakene i § 14 og § 15
Hvis du ikke klarer å betale det du har i dag, er ikke et nytt lån svaret. NAV gir gratis gjeldsrådgivning på telefon 55 55 33 39. Her kan du også lese om hva denne siden er og ikke er. Har du allerede fått avslag, går guiden om avslag på forbrukslån gjennom årsakene én etter én.
Vanlige spørsmål
Kan jeg ha forbrukslån i flere banker samtidig?
Ja. Det er ingen regel mot det. Hver ny långiver ser den samlede gjelden din og vurderer om lånet er forsvarlig. Hvordan du går fram når du søker flere steder, forklarer vi i guiden om å søke i flere banker.
Hva teller med i den samlede gjelden?
Forskriften bruker ordene «samlet gjeld» uten å gjøre unntak, så regn med alt: boliglån, studielån, bil, forbrukslån og kortgjeld. For kredittkort skal full ramme legges til grunn i betjeningsevnen. Hvordan en enkelt långiver behandler for eksempel studielån, må du spørre om.
Hva skjer hvis jeg ligger over fem ganger inntekten?
Da skal långiveren ikke yte lånet (§ 6). Unntakene er refinansiering som ikke gjør gjelden større eller dyrere (§ 14) og en liten kvote på 5 prosent av långiverens forbrukslån per kvartal (§ 15). Ingen av dem er en rett.
Hvor mye kan jeg låne med min inntekt?
Det øvre taket for all gjeld er 5 ganger bruttoinntekten, så med 700 000 kr er taket 3 500 000 kr totalt. Hva du kan få i et forbrukslån, avgjøres i tillegg av betjeningsevnen din og långiverens egne krav.
Kilder
- LovdataForskrift om finansforetakenes utlånspraksis (utlånsforskriften), §§ 5, 6, 13, 14 og 152024
- LovdataLov om finansavtaler (finansavtaleloven), § 5-4 om avslagsplikt2020
- FinanstilsynetPraksis for lån til forbrukere (veiledning om utlånsforskriften)2024
- GjeldsregisteretOversikt over din usikrede gjeld2026
- Axo FinansHvorfor får jeg ikke forbrukslån? (långivers egen forklaring)2026
- NAVØkonomi- og gjeldsrådgivning2026