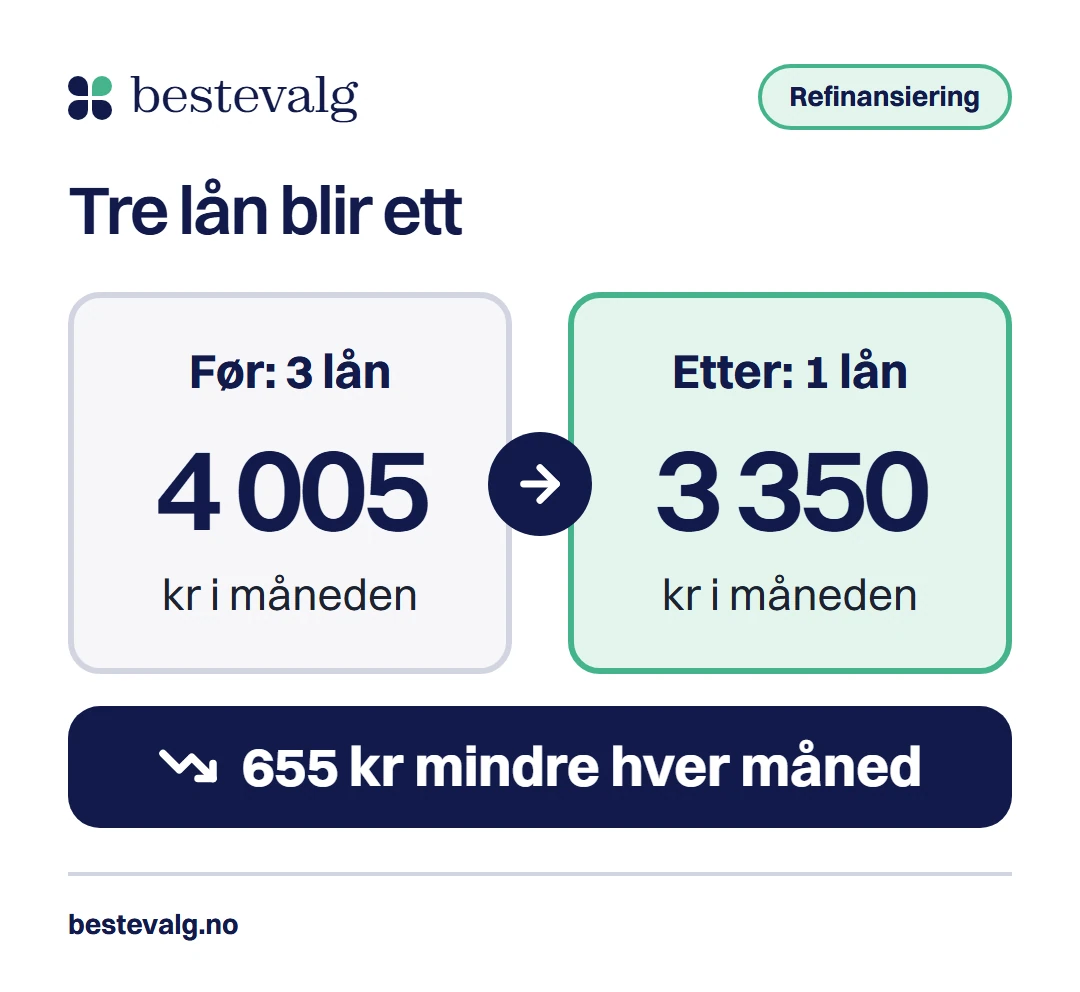
Mari har 150 000 kr fordelt på to kredittkort og et forbrukslån. Hver måned går 4 005 kr til gjeld, og hun lurer på om et nytt lån kan gjøre det billigere. Svaret er ja, men bare hvis tre ting stemmer. Gjør hun det feil, kan det samme lånet koste henne over 84 000 kr mer enn å la alt stå som før.
Kort svar
Det lønner seg å refinansiere når den nye effektive renten er klart lavere enn den du betaler i dag, når gebyrene tjenes inn i løpet av noen få måneder, og når du ikke forlenger nedbetalingstiden. Er ett av de tre punktene ikke oppfylt, kan et lavere månedsbeløp skjule et dyrere lån. Regn derfor alltid på totalkostnaden.
Hovedpunkter5 punkter
- I eksempelet sparer Mari 655 kr i måneden og 39 314 kr over fem år.
- Sammenlign effektiv rente og totalkostnad, ikke månedsbeløp.
- Strekkes det samme lånet til 15 år, blir det 84 027 kr dyrere enn å la gjelden stå.
- En liten rentegevinst kan forsvinne i etableringsgebyret og termingebyrene.
- Gevinsten holder bare hvis kredittkortene ikke fylles opp igjen.
Hva refinansiering av forbrukslån betyr
Når du refinansierer, tar du opp ett nytt lån og bruker pengene til å innfri gjelden du har fra før. Ofte er det kredittkort, forbrukslån og avbetalingsavtaler som samles. Du sitter igjen med én långiver, én rente og én forfallsdato, og det gjør det ganske mye lettere å holde oversikten.
Regelen som gjør det mulig
Forbrukslån er strengt regulert i Norge. Etter utlånsforskriften skal et forbrukslån nedbetales i løpet av fem år (§ 13), samlet gjeld kan ikke overstige fem ganger inntekten (§ 6), og du må tåle en renteøkning på 3 prosentpoeng (§ 5). Paragraf 14 gir et viktig unntak for refinansiering: et nytt lån kan innvilges selv om ett eller flere av disse kravene ikke er oppfylt, så lenge to vilkår holder.
Det betyr ikke at alle tilbud du får, er billigere enn det du har. Långiverne har også en fleksibilitetskvote (§ 15) og kan gi enkelte lån utenfor kravene. Ansvaret for å regne ligger derfor hos deg.
Tre tester som avgjør om det lønner seg
Test 1: Er den nye effektive renten klart lavere?
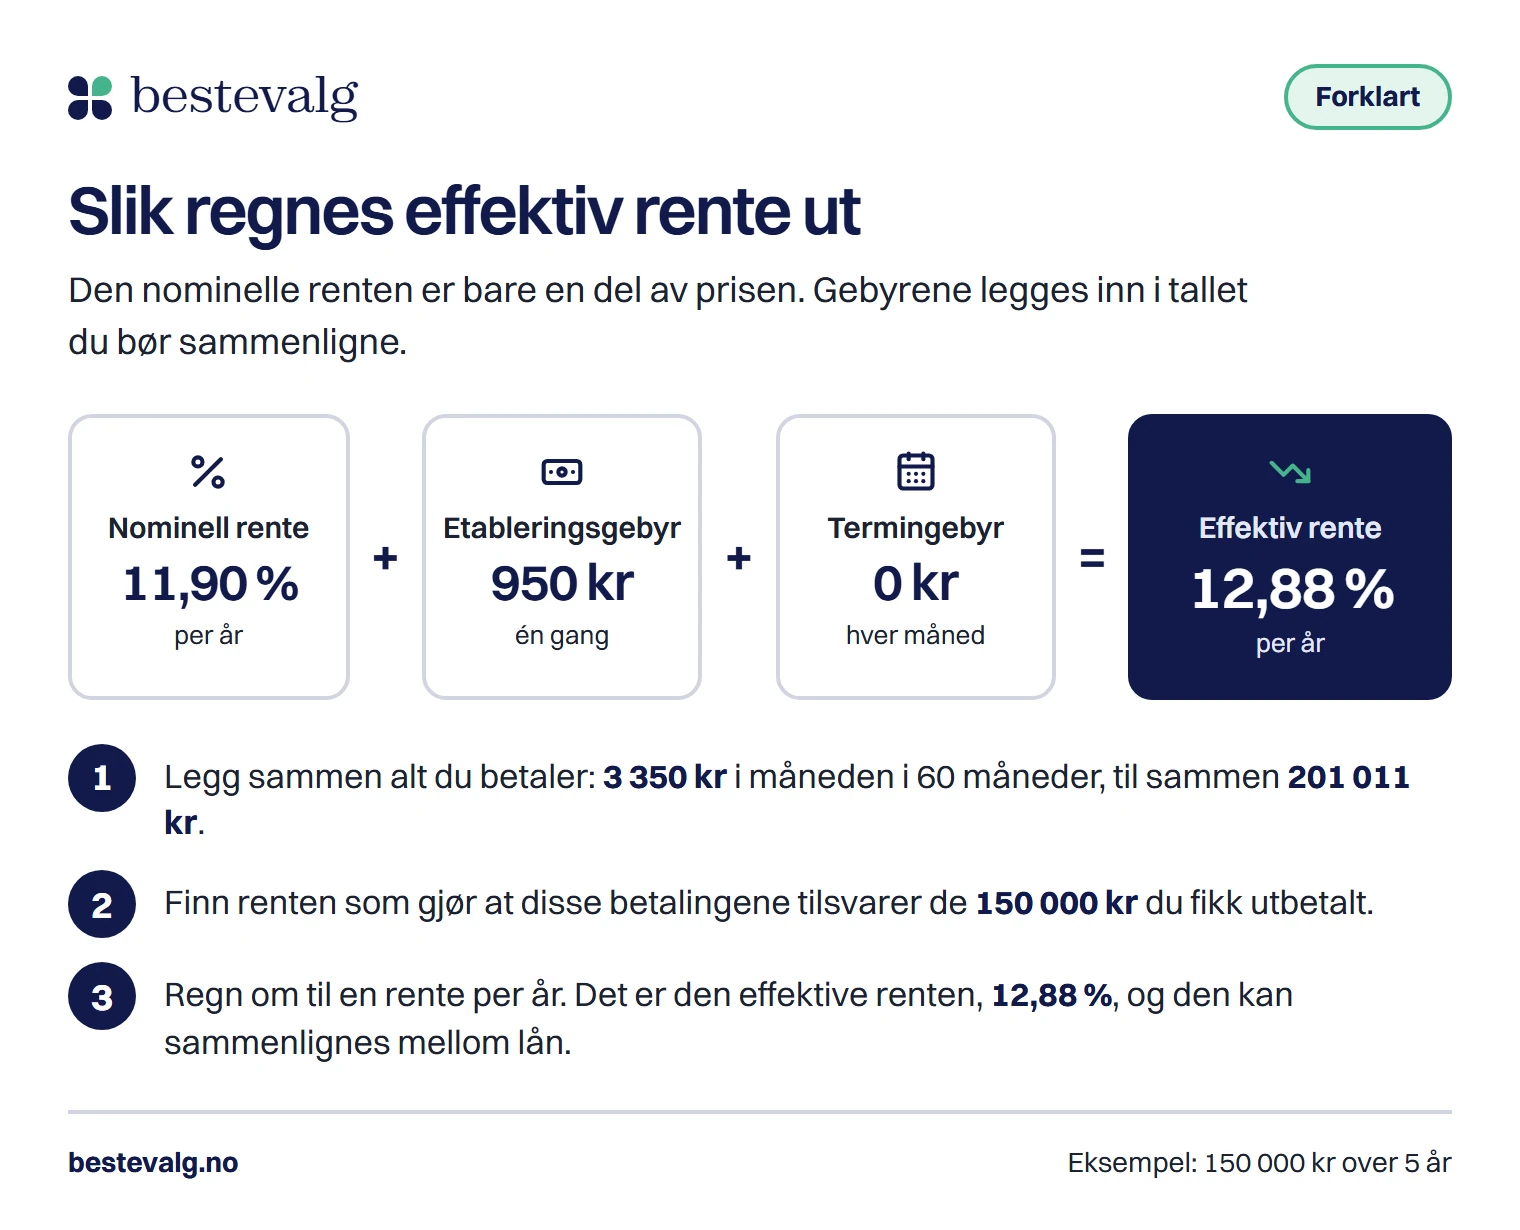
Sammenlign effektiv rente, ikke nominell. Den effektive renten tar med etableringsgebyr og termingebyr, og det er den eneste renten som lar deg sammenligne lån med ulike gebyrer. Kredittkort har gjerne en effektiv rente på over 20 prosent, mens et refinansieringslån for en søker med ordnet økonomi ofte ligger et godt stykke lavere. Jo større forskjellen er, desto mer har du å hente.
Test 2: Hvor raskt tjener du inn gebyrene?
Del etableringsgebyret på det du sparer hver måned. Svaret er antall måneder før refinansieringen har betalt seg selv. I eksempelet under betaler Mari 950 kr i etableringsgebyr og sparer 655 kr i måneden, så gebyret er tjent inn etter 2 måneder. Tar det mer enn et år, er gevinsten tynn.
Test 3: Blir nedbetalingstiden lengre?
Dette er testen flest stryker på. Mange refinansieringslån tilbys med opptil 15 års nedbetaling, og det gir et veldig fristende lavt månedsbeløp. Men hvert ekstra år betyr et år til med renter. Velg samme tid som du har på gjelden i dag, eller kortere.
Regneeksempel: slik sparer Mari 39 314 kr
Mari er 38 år og jobber som barnehagelærer. Hun er en tenkt person, men tallene er regnet ut på ekte. Hun har tre lån, og hun vil betale ned alt på fem år, akkurat som i dag.
Regneeksempel
Vi sammenligner det Mari betaler i dag med ett nytt lån på 150 000 kr pluss 950 kr i etableringsgebyr, til 11.9 % nominell rente over 5 år.
- 1 318 kr i mnd.
Kredittkort A
45 000 kr til 24,9 % over 5 år
- 1 984 kr i mnd.
Forbrukslån
80 000 kr til 16,9 % over 5 år
- 703 kr i mnd.
Kredittkort B
25 000 kr til 22,9 % over 5 år
- 4 005 kr i mnd.
Sum i dag
Tre månedsbeløp lagt sammen
- 3 350 kr i mnd.
Nytt samlet lån
150 950 kr til 11,9 %
- 655 kr
Spart per måned
4 005 kr minus 3 350 kr
Spart over 5 år39 314 kr
Termingebyr er ikke tatt med. Et termingebyr på 40 kroner i måneden reduserer gevinsten med 2 400 kroner over fem år.
Kredittkortene er det som gjør utslaget. Med en rente på rundt 23 til 25 prosent er de den dyreste gjelden Mari har, og det er der gevinsten kommer fra. Hadde hun bare hatt forbrukslånet, ville regnestykket vært langt mindre imponerende. Vil du se hva lånet koster hos flere långivere, viser sammenligningen av forbrukslån det samme representative eksempelet på hvert tilbud, så tallene kan sammenlignes direkte.
Tre tilbud med lavest månedsbeløp for 150 000 kr over 5 år
Fra per måned
2 840 krEff. rente fra 5,25 %Søk nåAnnonse
Fra per måned
2 863 krEff. rente fra 5,00 %Søk nåAnnonse
Fra per måned
2 929 krEff. rente fra 6,00 %Søk nåAnnonse
Tilbudene er annonser, og vi kan motta provisjon. Månedsbeløpet er regnet med laveste nominelle rente hos hver långiver og inkluderer termingebyr. Renten du får settes etter en kredittvurdering og kan bli høyere. Etableringsgebyr kommer i tillegg. Se alle 8 tilbud
Fellen: lavere månedsbeløp, dyrere lån
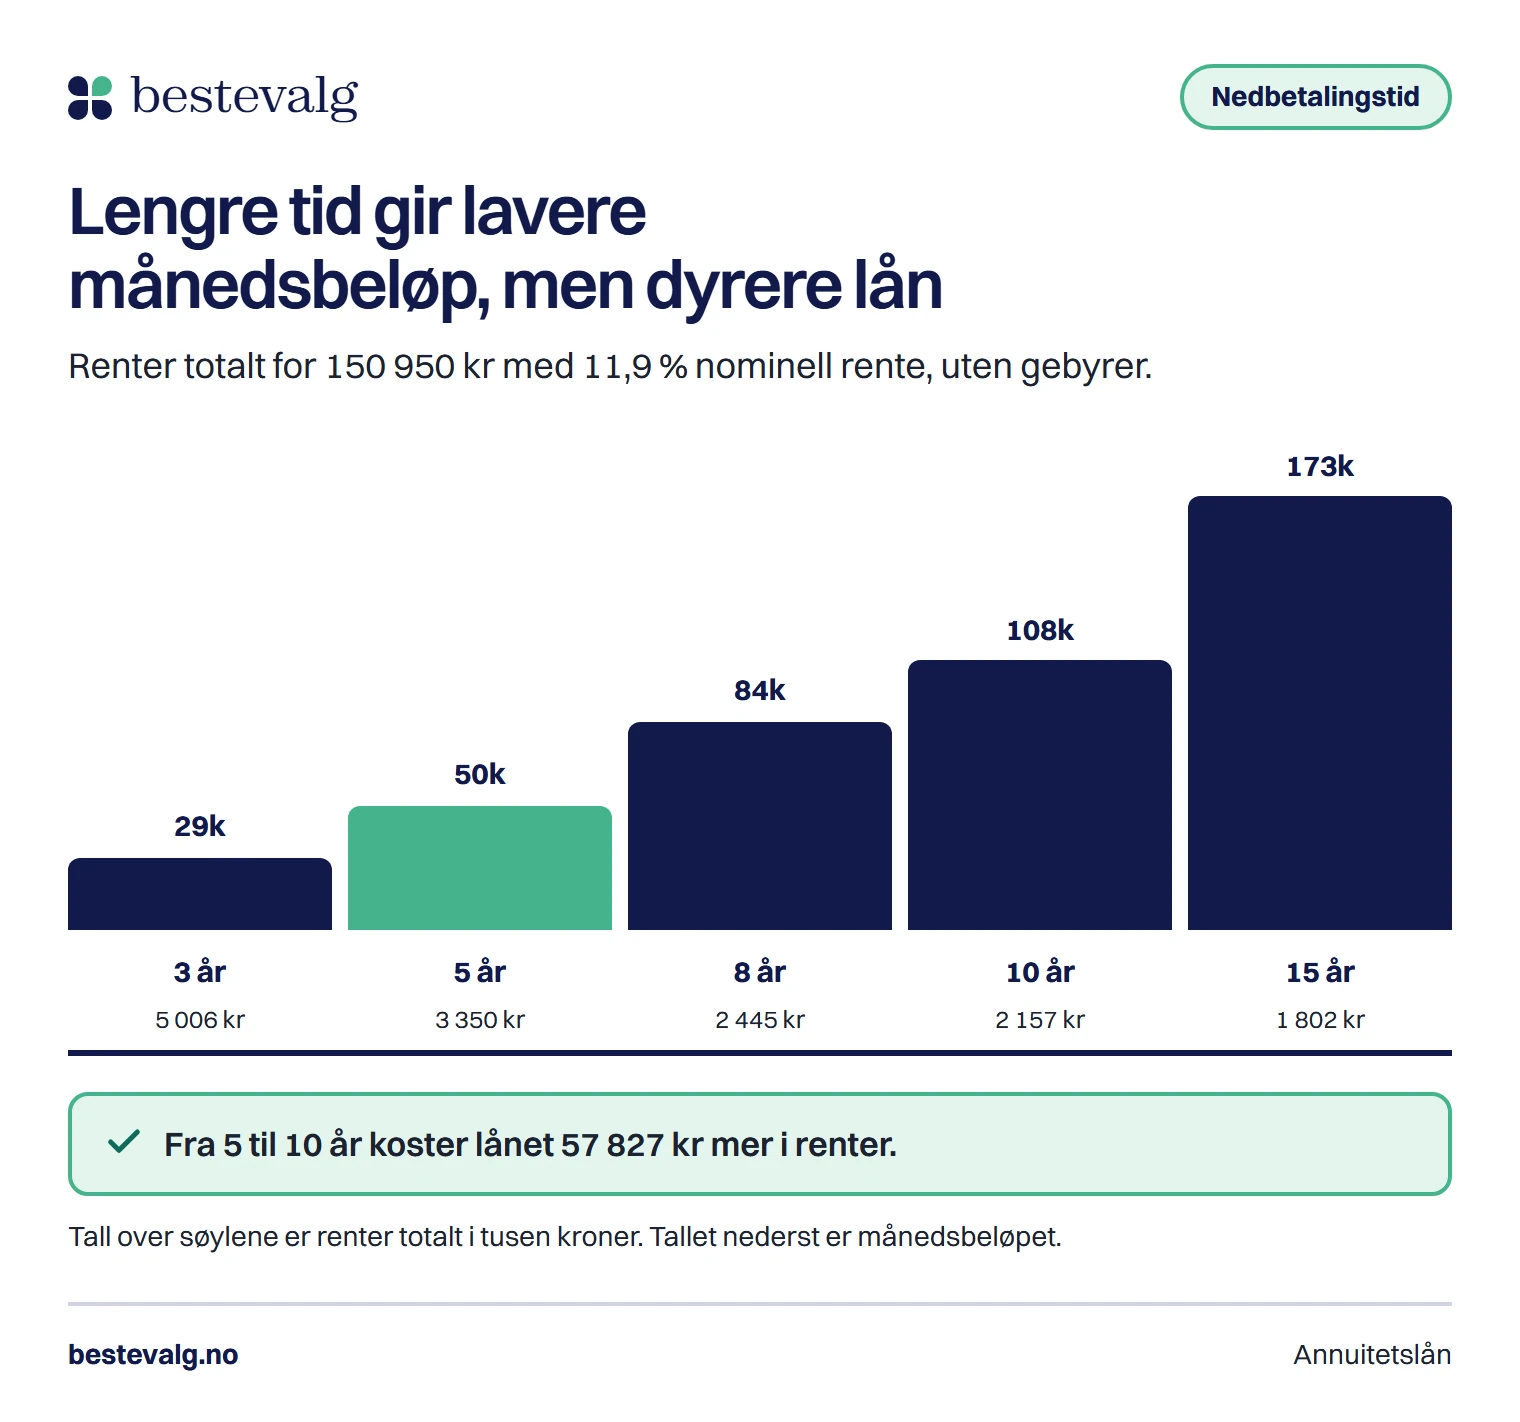
Her blir det lett å kjøpe katta i sekken. Tilbudet som viser lavest månedsbeløp, er ofte det med lengst nedbetalingstid, og da betaler du renter i mange flere år. Diagrammet viser hva Marias lån på 150 950 kr koster ved ulike løpetider.
- 234 728 kr (2 445 kr i mnd.)
- 258 837 kr (2 157 kr i mnd.)
- 324 352 kr (1 802 kr i mnd.)
Når det ikke lønner seg å refinansiere
Refinansiering er et verktøy, ikke en løsning på alt. I disse situasjonene taper du ofte på det.
Når rentegevinsten er liten
Mari
38 år, barnehagelærer
Har 150 000 kr i kredittkort og forbrukslån til 17 til 25 prosent rente.
Resultatet
Sparer 39 314 kr over fem år med samme nedbetalingstid. Klart lønnsomt.
Jonas
29 år, lærer
Har 60 000 kr igjen på et forbrukslån til 13,5 prosent og tre år igjen.
Resultat
Et nytt lån til 12,9 prosent med 950 kr i etablering og 40 kroner i termingebyr koster ham 1 965 kr mer. Han lar lånet stå.
Når kortene fylles opp igjen
Den vanligste grunnen til at refinansiering går galt, har lite med renter å gjøre. Kortene som ble betalt ned, får ny saldo, og etter et år har man både det nye lånet og ny kortgjeld. Senk eller si opp rammene samme dag som den gamle gjelden er innfridd.
Bedre alternativer enn et nytt lån
Klarer du ikke de månedlige betalingene i dag, er et nytt lån sjelden svaret, og gjeld kan få alvorlige følger hvis det går galt. Ta kontakt med långiveren før regningen forfaller og be om en betalingsavtale. Du kan også få gratis hjelp fra NAVs økonomi- og gjeldsrådgivning på telefon 55 55 33 39. Har du flere lån og ingen refinansiering å få, er det ofte best å betale ned lånet med høyest rente først.
Regn på din egen gjeld
Legg inn hva du skylder, renten du betaler i dag og renten du kan få. Kalkulatoren regner med samme nedbetalingstid før og etter, slik at du ser gevinsten uten å la deg lure av et lengre lån.
Lønner det seg å refinansiere?
Total besparelse etter gebyr
42 536 kr
- Månedsbeløp i dag
- 4 058 kr
- Nytt månedsbeløp
- 3 349 kr
- Lavere per måned
- 709 kr
Regnet som annuitetslån med verdiene du har lagt inn.
Alle lån regnes som annuitetslån. Den nye renten er en antakelse, ikke et tilbud. Långiveren setter renten ut fra din økonomi.
Bør du refinansiere?
Har noe av gjelden din effektiv rente over 15 prosent?
Se på kredittkort, delbetaling og eldre forbrukslån.
Hva långiverne ser på når du søker
Alle søknader kredittvurderes, og ingen er garantert lån. Långiveren henter opplysninger om inntekt og gjeld, og sjekker Gjeldsregisteret, der all usikret gjeld er samlet. Disse tallene fra utlånsforskriften er utgangspunktet:
- Samlet gjeld mot årsinntekt
- 5 ganger
- Utlånsforskriften § 6
- Renteøkning du må tåle
- 3 prosentpoeng
- Minst 7 % rente, § 5
- Maks nedbetaling på forbrukslån
- 5 år
- § 13, med unntak i § 14
Unntaket i § 14 betyr at du i noen tilfeller kan få refinansiert selv om du ligger over grensen på fem ganger inntekten, forutsatt at lånet ikke blir større og ikke dyrere enn det du har. Det er likevel ingen garanti: långiveren gjør alltid en egen vurdering, og betalingsanmerkninger fører som regel til avslag på lån uten sikkerhet.
Røde flagg
- Tilbudet oppgir ikke effektiv rente eller totalkostnad.
- Du blir bedt om å betale et gebyr før lånet er utbetalt.
- Selgeren presser deg til å bestemme deg samme dag.
- Lånet er større enn gjelden du skal innfri, uten at du har bedt om det.
Slik refinansierer du, steg for steg
Kartlegg gjelden
Hent oversikten fra Gjeldsregisteret og noter saldo, rente og gebyrer på hvert lån og kort.
Regn ut hva gjelden koster i dag
Finn summen av månedsbeløpene og hva du betaler totalt hvis alt står som før.
Sammenlign tilbud på samme lån
Bruk samme beløp og samme nedbetalingstid hos alle, og sammenlign effektiv rente og totalkostnad.
Sørg for at den gamle gjelden blir innfridd
Avtal at långiveren betaler ned de gamle lånene direkte, og sjekk at saldoen går i null.
Senk eller avslutt kredittrammene
Si opp eller senk rammene på kortene du har betalt ned, slik at gjelden ikke vokser igjen.
Etter at du har signert, har du angrerett i 14 dager etter finansavtaleloven. Angrer du, må du betale tilbake lånebeløpet og renter for dagene du har hatt pengene.
Sjekkliste
0 av 6
Vanlige spørsmål
Kan jeg refinansiere kredittkortgjeld?
Ja, og det er den vanligste grunnen til å refinansiere. Kredittkort har ofte effektiv rente på over 20 prosent, så det er der gevinsten er størst. Husk å senke eller avslutte rammene etterpå, ellers kan gjelden bygge seg opp igjen.
Hvor lang nedbetalingstid kan jeg få ved refinansiering?
Mange långivere og lånemeglere tilbyr opptil 15 år ved refinansiering, fordi utlånsforskriften § 14 åpner for avvik fra femårskravet. Lengre tid gir lavere månedsbeløp, men høyere totalkostnad. Velg den korteste tiden du klarer.
Kan jeg refinansiere med betalingsanmerkning?
Det er vanskelig. De fleste långivere gir ikke lån uten sikkerhet til søkere med aktive betalingsanmerkninger. Noen kan vurdere refinansiering med sikkerhet i bolig, men det er ingen garanti, og du risikerer boligen hvis du ikke betaler.
Påvirker det kredittscoren å søke hos flere långivere?
Hver søknad fører til en kredittvurdering hos långiveren. Hvordan det registreres og påvirker senere vurderinger, varierer. Spør långiveren eller lånemegleren før du søker, og søk bare der du vil vurdere tilbudet.
Må den gamle gjelden betales ned før jeg får det nye lånet?
Nei. Ved refinansiering er det vanlig at den nye långiveren betaler den gamle gjelden direkte. Sjekk etterpå at saldoen på hvert lån og kort er null, og ta vare på bekreftelsene.
Kilder
- LovdataForskrift om finansforetakenes utlånspraksis (utlånsforskriften), sist endret 4. desember 20242024
- LovdataLov om finansavtaler (finansavtaleloven)2020
- GjeldsregisteretOversikt over din usikrede gjeld2026
- ForbrukerrådetFinansportalen: sammenligning av forbrukslån2026
- NAVØkonomi- og gjeldsrådgivning2026