Med 700 000 kr i inntekt er taket for all gjeld din 3 500 000 kr. Hvor mye av det som er ledig til et nytt lån, avhenger av gjelden du har, utgiftene dine og egenkapitalen. Legg inn tallene dine under, så ser du svaret og hvilken regel som stopper deg.
Kort svar
Du kan låne så mye at samlet gjeld ikke blir mer enn 5 ganger brutto årsinntekt, og så mye at du fortsatt har nok igjen til å leve hvis renten stiger 3 prosentpoeng (og aldri regnes lavere enn 7 prosent). På bolig kommer et tredje krav: lånet kan ikke være mer enn 90 prosent av boligens verdi. Den laveste av grensene gjelder.
Regn ut hvor mye du kan låne
Hvor mye kan jeg låne?
Inntekt
Før skatt. Lønn, uføretrygd og pensjon teller. Legg ikke til inntekt du ikke kan dokumentere.
Utgifter
Mat, klær, strøm, transport, forsikring, barnehage og fritid. Startverdien 13 000 kr er vårt grove anslag, ikke bankens tall.
Gjeld du har fra før
Hele rammen, også det du ikke har brukt. Banken regner den som brukt.
Lånet
Penger du har selv: sparing, salgssum fra forrige bolig, forskudd på arv.
Dokumentavgiften på 2,5 prosent betaler du med egenkapitalen. Andel i borettslag har ikke avgiften.
Bruk renten banken tilbyr deg. Stresstesten legger på 3 prosentpoeng.
Lengst 30 år i kalkulatoren (utlånsforskriften § 9).
Største nye lån
3 280 000 kr
- Boligpris du kan kjøpe for
- 3 882 000 kr
- Egenkapital brukt (med omkostninger)
- 699 050 kr
- Gjeldstak (5 × inntekt)
- 3 500 000 kr
- Gjeld fra før
- 220 000 kr
- Rom etter gjeldsgrad
- 3 280 000 kr
- Rom etter stresstest
- 3 519 000 kr
- Rom etter egenkapital
- 5 040 000 kr
- Setter grensen
- Gjeldsgraden (fem ganger inntekten)
Med 700 000 kr i brutto årsinntekt er taket for all gjeld 3 500 000 kr (5 ganger inntekten). Du har 220 000 kr fra før, så det er 3 280 000 kr igjen under taket.
Det er gjeldsgraden som setter grensen. Stresstesten ville latt deg låne opptil 3 519 000 kr, så den er ikke det som stopper deg først.
Tallet er et anslag. Banken ser din skatt, ditt budsjett og din kredittscore, og den kan si nei selv om kalkulatoren sier ja.
Tre grenser, og den laveste gjelder
| Regel | Størst nytt lån |
|---|---|
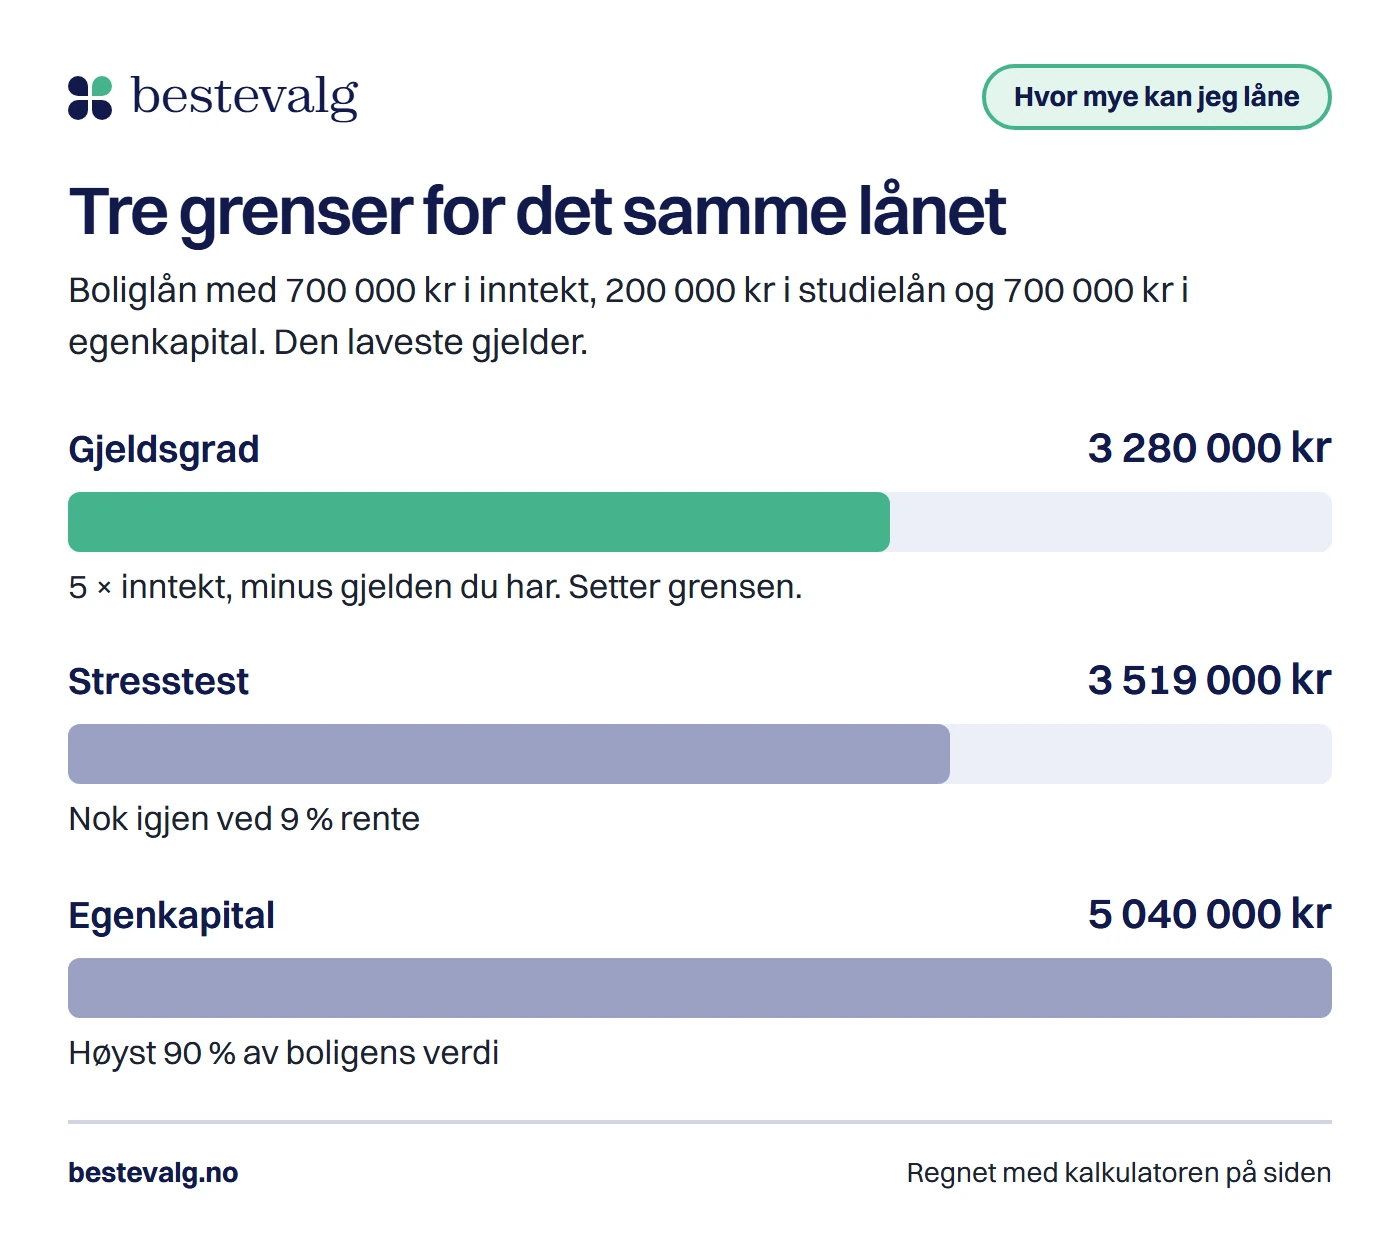
| GjeldsgradSamlet gjeld høyst 5 ganger inntekten | 3 280 000 krSetter grensen |
| StresstestNok igjen etter utgifter ved 9,0 % rente | 3 519 000 kr |
| EgenkapitalLån høyst 90 % av verdien | 5 040 000 kr |
Slik fordeler taket på 3 500 000 kr seg
- Gjeld fra før 220 000 kr
- Nytt lån 3 280 000 kr
- Ubrukt under taket 0 kr
Stresstesten: månedlig regnestykke
| Post | Med dagens rente | Stresstest |
|---|---|---|
| Inntekt etter skatt (anslag) | 43 518 kr | 43 518 kr |
| Utgifter til livsopphold | 13 000 kr | 13 000 kr |
| Lånene du har fra før | 1 817 kr | 2 200 kr |
| Det nye lånet på 3 280 000 kr | 19 665 kr | 26 392 kr |
| Igjen hver måned | 9 036 kr | 1 927 kr |
Stresstesten bruker 9,0 % på det nye lånet: renten du la inn, pluss 3 prosentpoeng, men aldri under 7 %. Det er ikke noe minus i stresstesten, så betjeningsevnen holder.
Dette antar kalkulatoren
- Skatten er regnet med satsene for 2026 på en ren lønnsinntekt, uten andre fradrag. Medsøker regnes for seg.
- Lånene dine betales som annuitetslån: studielån over 20 år til 4,7 %, billån over 7 år til 8 %, forbrukslån over 5 år til 11,5 %, kredittkort over 5 år til 20 % og boliglån over resten av tiden.
- Alle lån stresstestes: renten pluss 3 prosentpoeng, aldri under 7 %. Boliglånet du har fra før regnes til 6,0 % over 30 år.
- Banken bruker sin egen modell for utgiftene dine. Vil du teste et annet tall, skriver du det inn i feltet for utgifter.
Hvor mye kan du låne i forhold til inntekt?
Regelen står i utlånsforskriften § 6: banken skal ikke gi lån hvis kundens samlede gjeld blir mer enn 5 ganger årsinntekten. Det er all gjelden som teller, ikke bare det nye lånet. Årsinntekt er inntekten før skatt. Tabellen viser taket for noen vanlige inntekter.
Taket for samlet gjeld, før du trekker fra gjelden du har
- 400 000 kr i inntekt
- 2 000 000 kr5 × 400 000 kr
- 550 000 kr i inntekt
- 2 750 000 kr5 × 550 000 kr
- 700 000 kr i inntekt
- 3 500 000 kr5 × 700 000 kr
- 900 000 kr i inntekt
- 4 500 000 kr5 × 900 000 kr
- 1 200 000 kr i inntekt
- 6 000 000 kr5 × 1 200 000 kr
Taket er bare utgangspunktet. Alt du skylder fra før går av: 200 000 kr i studielån og en kredittkortramme på 20 000 kr betyr at 3 280 000 kr er igjen av 3 500 000 kr. Studielånet teller med full saldo, noe vi går gjennom i guiden om studielån i gjeldsgraden. Søker dere to, legges inntektene og gjelden sammen, så med en medsøker som tjener 500 000 kr blir taket 6 000 000 kr. En kausjonist er noe annet enn en medsøker og er ikke med i kalkulatoren. Forskjellen og ansvaret står i guiden om medlåntaker eller kausjonist.
Tre regler avgjør svaret, og den laveste gjelder
Femgangeren er bare den ene halvdelen. Kalkulatoren regner ut tre grenser hver for seg og viser deg den laveste.
1. Gjeldsgraden: høyst 5 ganger inntekten
- inntekt
- Brutto årsinntekt for deg og eventuell medsøker
- gjeld
- Boliglån, studielån, billån, forbrukslån og kredittkortrammer
2. Stresstesten: nok igjen når renten stiger
Banken skal ikke gi lån hvis du ikke har nok til normale utgifter til livsopphold ved en renteøkning på 3 prosentpoeng på all gjelden din. Banken skal uansett regne med minst 7 prosent rente, og for kredittkort legges full utnyttelse av rammen til grunn (§ 5). Kalkulatoren anslår lønn etter skatt, trekker fra utgiftene dine og lånene du har ved stressrenten, og finner det største nye lånet som får plass i resten.
- stress
- Renten pluss 3 prosentpoeng, aldri under 7 prosent
- faktor
- Månedlig annuitet per krone lånt. Ved 9,0 % over 30 år koster en million 8 046 kr i måneden
3. Egenkapitalen: lånet er høyst 90 prosent av boligen
Et boliglån med avdrag kan ikke være mer enn 90 prosent av et forsvarlig verdigrunnlag (§ 7). Før endringen som gjaldt fra 31. desember 2024 var grensen 85 prosent. Egenkapitalen skal også dekke omkostningene ved kjøpet, og på en selveierbolig kommer dokumentavgiften på 2,5 prosent.
- avgift
- 2,5 % på selveier, 0 på andel i borettslag
Regneeksempel: 700 000 kr i inntekt og 200 000 kr i studielån
En tenkt kjøper uten medsøker, men med 700 000 kr i egenkapital og en kredittkortramme på 20 000 kr. Utgiftene er satt til 13 000 kr i måneden og renten er 6,0 prosent over 30 år. Det er tallene kalkulatoren starter med.
Regneeksempel
- 3 500 000 kr
Gjeldstak
5 × 700 000 kr
- 220 000 kr
Gjeld fra før
200 000 kr + 20 000 kr
- 3 280 000 kr
Rom etter gjeldsgrad
3 500 000 kr − 220 000 kr
- 43 518 kr
Lønn etter skatt per måned (anslag)
700 000 kr etter skatt / 12
- 28 318 kr
Igjen ved 9,0 % på lånene du har
43 518 kr − 13 000 kr − 2 200 kr
- 3 519 000 kr
Rom etter stresstest
28 319 kr / 0,00805
- 3 280 000 kr
Det laveste av de to
Gjeldsgraden er lavest
- 3 882 000 kr
Boligpris med egenkapitalen
(700 000 kr + 3 280 000 kr) / 1,025
Størst nytt lån3 280 000 kr
Gjeldsgraden stopper først. Stresstesten ville gitt rom til 3 519 000 kr, og egenkapitalen til 5 040 000 kr.
Når egenkapitalen stopper deg
Med bare 300 000 kr i egenkapital stopper det ved 2 400 000 kr i boligpris og 2 160 000 kr i lån, selv om både gjeldsgraden og stresstesten hadde gitt mer. Hver krone egenkapital rommer ganske mye lån, men den må være der først.
Når stresstesten stopper deg før femgangeren
Et forbrukslån er et godt eksempel. Samme inntekt, men et boliglån på 2 500 000 kr fra før. Gjeldsgraden gir rom til 1 000 000 kr, men stresstesten bare til 405 000 kr, fordi boliglånet spiser det meste av det du har igjen ved 14,5 % rente. Et forbrukslån må dessuten betales ned på høyst 5 år (§ 13).
- Boliglån, standardeksempelet
- 3 280 000 kr
- Gjeldsgraden setter grensen
- Boliglån med lite egenkapital
- 2 160 000 kr
- Egenkapitalen setter grensen
- Forbrukslån med stort boliglån
- 405 000 kr
- Stresstesten setter grensen
Banken gjør sin egen vurdering i tillegg
Kalkulatoren bruker et grovt anslag på utgiftene dine. Banken bruker sin egen modell. Finanstilsynet skriver at hvis bankens vurdering bygger på SIFO-satsene, må de holdes oppdatert, og banken må legge til et tillegg for utgifter som ikke ligger i referansebudsjettet, som helsetjenester, ferie og gaver. Banken ser også skatten din, kredittscoren din og gjelden som står i registrene, og den bestemmer renten du får.
Hva kalkulatoren ikke tar med
- Bankens egen rente
- Du legger inn rente selvRenten settes etter kredittvurderingen din og kan bli høyere enn startverdien.
- Skatt
- AnslagRegnet med satsene for 2026 på ren lønn. Rentefradrag, bonus, selvstendig inntekt og skattefri inntekt er ikke med.
- Kausjonist
- Ikke medKalkulatoren regner bare med deg og en eventuell medsøker.
- Fellesgjeld i borettslag
- Ikke medSpør banken hva som regnes med i gjelden din.
- Største forbrukslån hos långiverne
- 800 000 krDet høyeste beløpet i sammenligningen vår. Mange tilbyr mindre.
Hvor mange forbrukslån du kan ha samtidig, og hva som skjer når flere långivere ser gjelden din, har vi skrevet om i guiden hvor mange forbrukslån kan man ha. Månedsbeløpet for et lån du har bestemt deg for, regner du ut i lånekalkulatoren.
Hva kalkulatoren antar om lånene du har fra før
Studielån er regnet over 20 år til 4,7 %, billån over 7 år til 8 %, forbrukslån og kredittkort over 5 år, og boliglån over resten av tiden. Alle lånene stresstestes med samme regel som det nye lånet. Antakelsene er våre, ikke bankens.
Vanlige spørsmål
Hvor mye kan jeg låne med 500 000 kr i inntekt?
Taket for samlet gjeld er 2 500 000 kr. Har du ingen gjeld fra før, er det også det mest et boliglån kan bli, og da må egenkapitalen og stresstesten også holde. Legg inn tallene dine i kalkulatoren for å se hvilken regel som stopper deg.
Hvor mye kan jeg låne med kausjonist?
Reglene i utlånsforskriften måler kunden, og en kausjonist gjør ikke taket ditt høyere av seg selv. Hva en kausjonist betyr for akkurat din søknad, bestemmer banken. Vil en annen bidra med inntekten sin i regnestykket, må vedkommende være medsøker.
Teller kredittkort jeg ikke bruker?
Ja. I stresstesten skal banken legge full utnyttelse av rammen til grunn (§ 5). Kalkulatoren regner hele rammen med i gjeldsgraden også, som er den tryggeste måten å gjøre det på.
Hvor mye egenkapital trenger jeg?
Minst 10 prosent av boligens verdi, pluss omkostningene. For en selveier til 3 882 000 kr er det 485 250 kr med dokumentavgift. Kalkulatoren bruker egenkapitalen du legger inn til å finne dyreste bolig.
Kan banken gi meg mer enn fem ganger inntekten?
Bare innenfor fleksibilitetskvoten, som er liten og bankens valg. Du kan ikke søke om å få bruke den.
Kilder
- LovdataForskrift om finansforetakenes utlånspraksis (utlånsforskriften), §§ 5, 6, 7, 9, 12, 13 og 152024
- FinanstilsynetVeiledning: Praksis for lån til forbrukere (stresstest, SIFO og tillegg til SIFO)2024
- FinanstilsynetFinansforetaks bruk av fleksibilitetskvotene i utlånsforskriften, 2. kvartal 20262026
- RegjeringenUtlånsforskriften senker kravet til egenkapital for boliglån (fra 15 til 10 prosent)2024
- RegjeringenSkattesatser 2026 (trinnskatt, trygdeavgift, personfradrag og minstefradrag, brukt i anslaget for lønn etter skatt)2026
- KartverketOverføre fast eiendom (dokumentavgift på 2,5 prosent)2026
- Bestevalg.noLånedata for forbrukslån (långivernes egne priseksempler)2026