Du betalte inkassokravet for tre uker siden, og banken sier likevel nei. Er anmerkningen der i fire år til? Nei. Loven setter taket på 4 år for et krav du ikke betaler, men så snart kravet er gjort opp, skal registreringen ikke brukes lenger. Problemet er sjelden loven. Det er at beskjeden om betalingen må gjennom flere ledd.
Kort svar
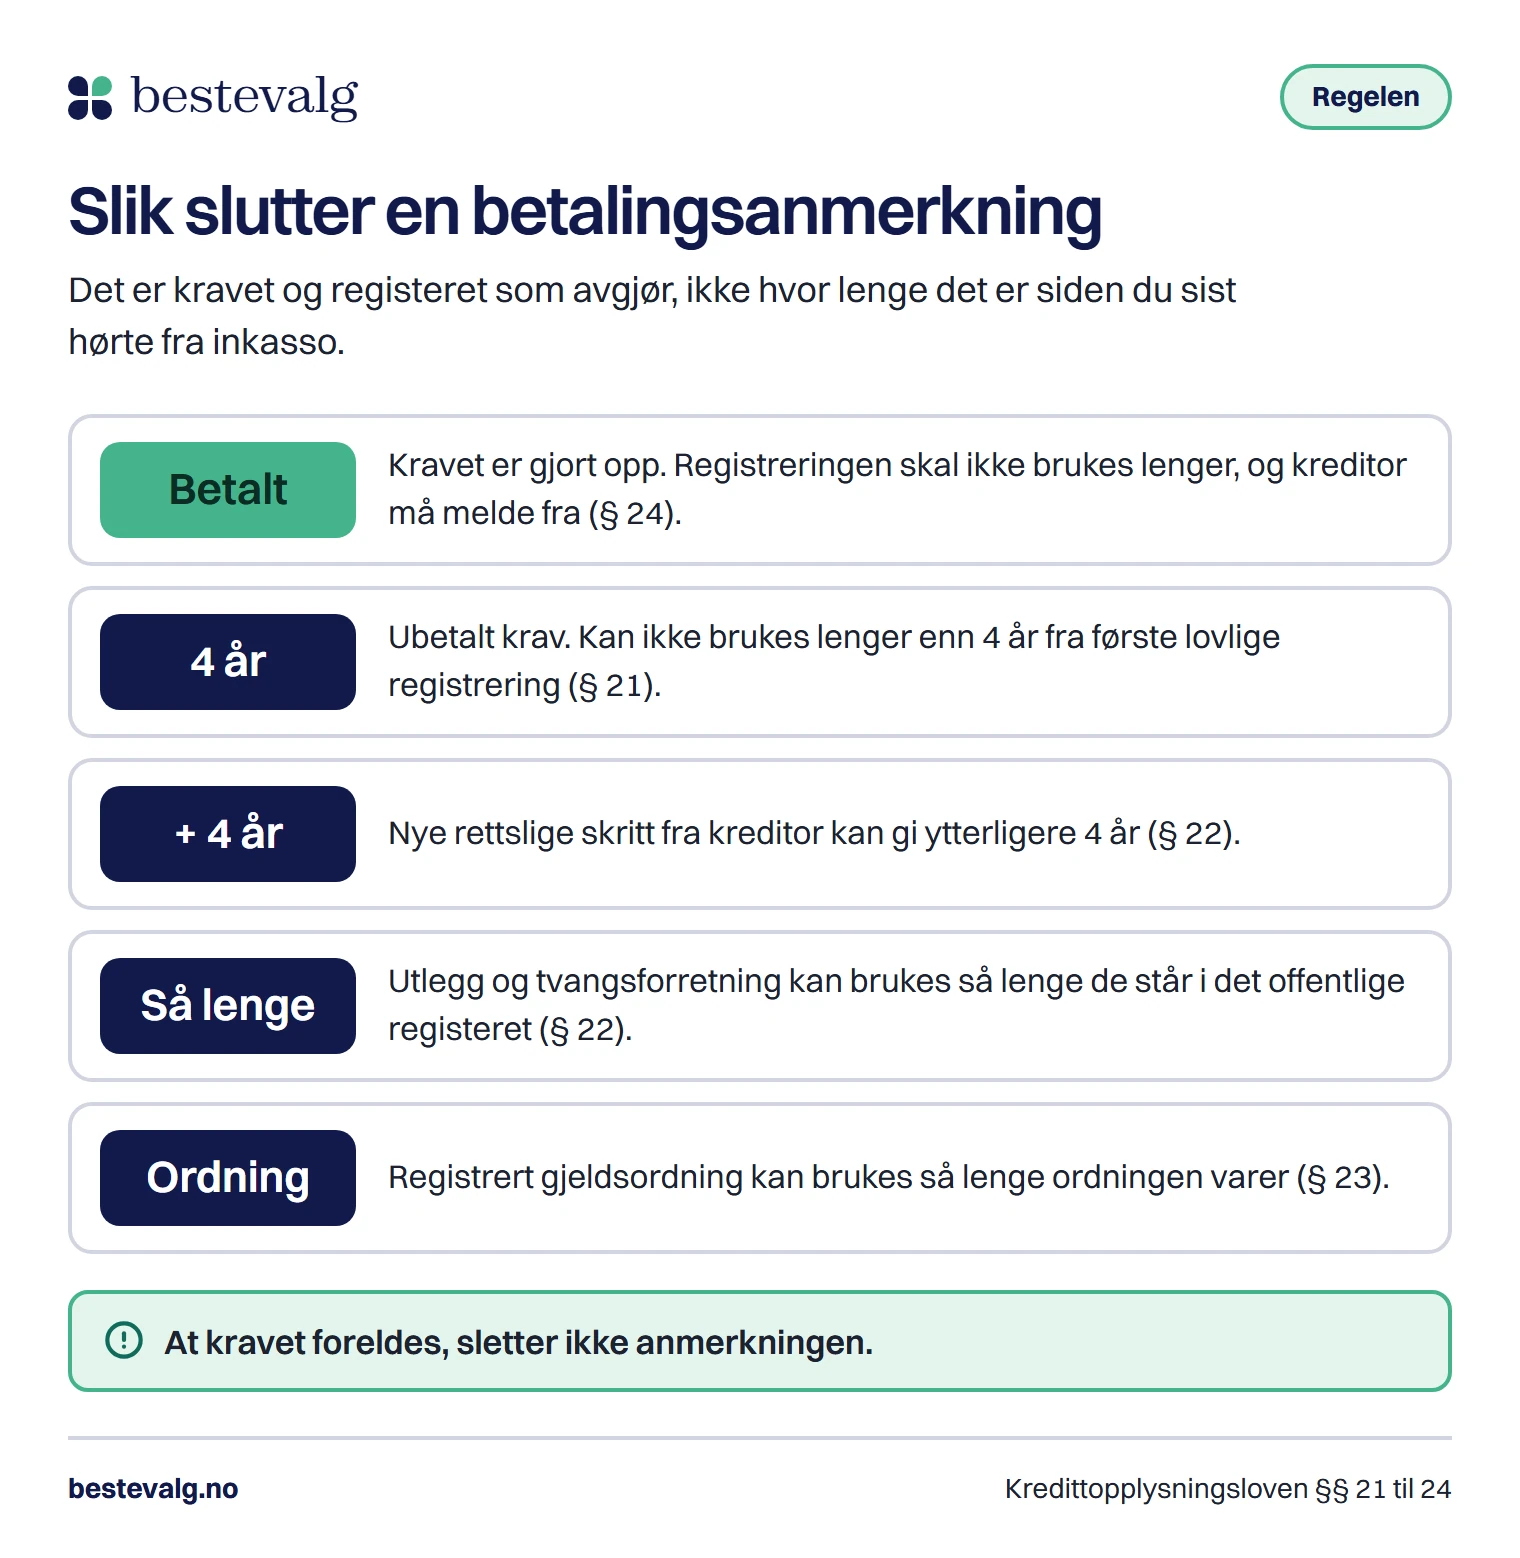
En betalingsanmerkning kan som hovedregel brukes i kredittopplysningsvirksomhet i inntil 4 år fra den dagen den første gang ble lovlig registrert (kredittopplysningsloven § 21). Betaler du hele kravet, skal registreringen ikke brukes lenger (§ 24), og da finnes det ingen fast levetid: den forsvinner når kreditor har meldt fra og byrået har oppdatert. Tar kreditor nye rettslige skritt, kan tiden forlenges med ytterligere 4 år.
Hovedpunkter5 punkter
- Ubetalt: høyst 4 år fra første lovlige registrering.
- Betalt: registreringen skal ikke brukes lenger. Loven har ingen regel om «tre år etter betaling».
- Nye rettslige skritt kan gi 4 år til. Utlegg står så lenge de er registrert.
- Foreldelse av kravet sletter ikke anmerkningen.
- Innsyn hos kredittopplysningsbyråene er gratis.
Fire år er taket, ikke standardtiden
Reglene står i kredittopplysningsloven, som tok over etter Datatilsynets konsesjonsordning 1. juli 2022. Hovedregelen i § 21 er at en opplysning ikke kan behandles i kredittopplysningsvirksomhet lenger enn 4 år, regnet fra den datoen opplysningen første gang ble lovlig registrert. Datoen finner du i forhåndsvarselet du fikk da anmerkningen ble registrert, eller du kan spørre byrået.
- Høyeste brukstid for en vanlig anmerkning
- 4 år
- § 21
- Ventetid etter stevning før inkassoopplysninger kan brukes
- 1 måned
- § 10
- Frist for å be om retting av nyregistrert opplysning
- 14 dager
- § 20
I arkivet kan opplysningen ligge til det er gått 10 år fra første registrering (§ 25). Dun & Bradstreet skriver at arkivet brukes til statistikk og analyse, og loven sier at opplysningen ikke lenger kan brukes i kredittopplysningsvirksomhet.
Hvor lenge står den når du har betalt?
Svaret i loven er kort. Når en fordring er gjort opp, skal registreringen av den ikke lenger brukes (§ 24). Det er ingen venteperiode. Dun & Bradstreet skriver at en anmerkning slettes med en gang de får melding om at saken er avsluttet eller betalt, og Forbrukerrådet skriver at den skal slettes omgående. Det som tar tid, er beskjeden. Skatteetaten forklarer at de offentlige registrene får melding om betalingen, og at byråene oppdaterer ut fra dem, men at det tar litt tid før slettingen er oppdatert hos finans- og kredittinstitusjonene.
Anmerkningen slettes tre år etter at jeg har betalt.
Det står ikke i loven. Etter § 24 skal registreringen ikke brukes lenger når kravet er gjort opp. Noen nettsider oppgir tre år, men jeg finner ikke den fristen hos Datatilsynet, Dun & Bradstreet, Creditsafe eller Forbrukerrådet.
Etter fire år er den borte fra alt.
Fire år gjelder bruken i kredittopplysning. Banken din har egne erfaringer med deg som kunde, og Dun & Bradstreet skriver at slike erfaringer oftest veier tyngst.
Jeg må selv melde fra til byråene når jeg har betalt.
Det er kreditor eller inkassoselskapet som melder at saken er avsluttet. Du kan sende bekreftelsen din videre, men det er den som eier kravet, som må gi beskjed.
Fellen med null kroner
Dun & Bradstreet nevner en vanlig årsak til at en betalt sak blir stående: den er meldt inn med beløp 0 kroner. Da er bare hovedkravet betalt, ikke renter og omkostninger til inkassobyrået, og en anmerkning slettes ikke før hele kravet er gjort opp.
Når fire år blir til åtte, eller aldri løper ut
Lovens §§ 22 og 23 gjør unntak fra fireårsregelen. Tabellen viser situasjonene du oftest møter.
| Situasjon | Brukstid | Hjemmel |
|---|---|---|
| Ubetalt krav, ingen nye skritt | Høyst 4 år fra første lovlige registrering | § 21 |
| Kravet er gjort opp | Ikke lenger, så snart betalingen er registrert | § 24 |
| Krav som ikke kan tvangsinndrives, og kreditor tar nye rettslige skritt | Ytterligere 4 år | § 22 annet ledd |
| Utlegg eller tvangsforretning i fast eiendom eller løsøre | Så lenge de står i det offentlige registeret | § 22 første ledd |
| Åpning av gjeldsforhandling | Høyst 1 år, og ikke hvis saken er hevet, ordning fastsatt eller perioden er ute | § 23 |
| Registrert gjeldsordning | Så lenge ordningen varer | § 23 |
Datatilsynet skriver at kreditor må ha tatt nye rettslige skritt i saken for at en ny fireårsperiode skal gjelde. Hvilken dato den nye perioden regnes fra, sier ikke lovteksten direkte. Spør byrået.
Utlegg i for eksempel bolig eller bil ligger i et offentlig register, og byrået kan bruke opplysningen så lenge den står der. Da må registreringen slettes i selve registeret. For «intet til utlegg» kan du be namsfogden slette registreringen når kravet er betalt eller bortfalt (tvangsfullbyrdelsesloven § 7-27).
Slik regner du ut din slettedato
Velg situasjonen din og legg inn datoen. Kalkulatoren følger lovens hovedregler og viser hva som er tidligste og seneste dato.
Slettedato for betalingsanmerkning
Kan ikke brukes lenger enn til
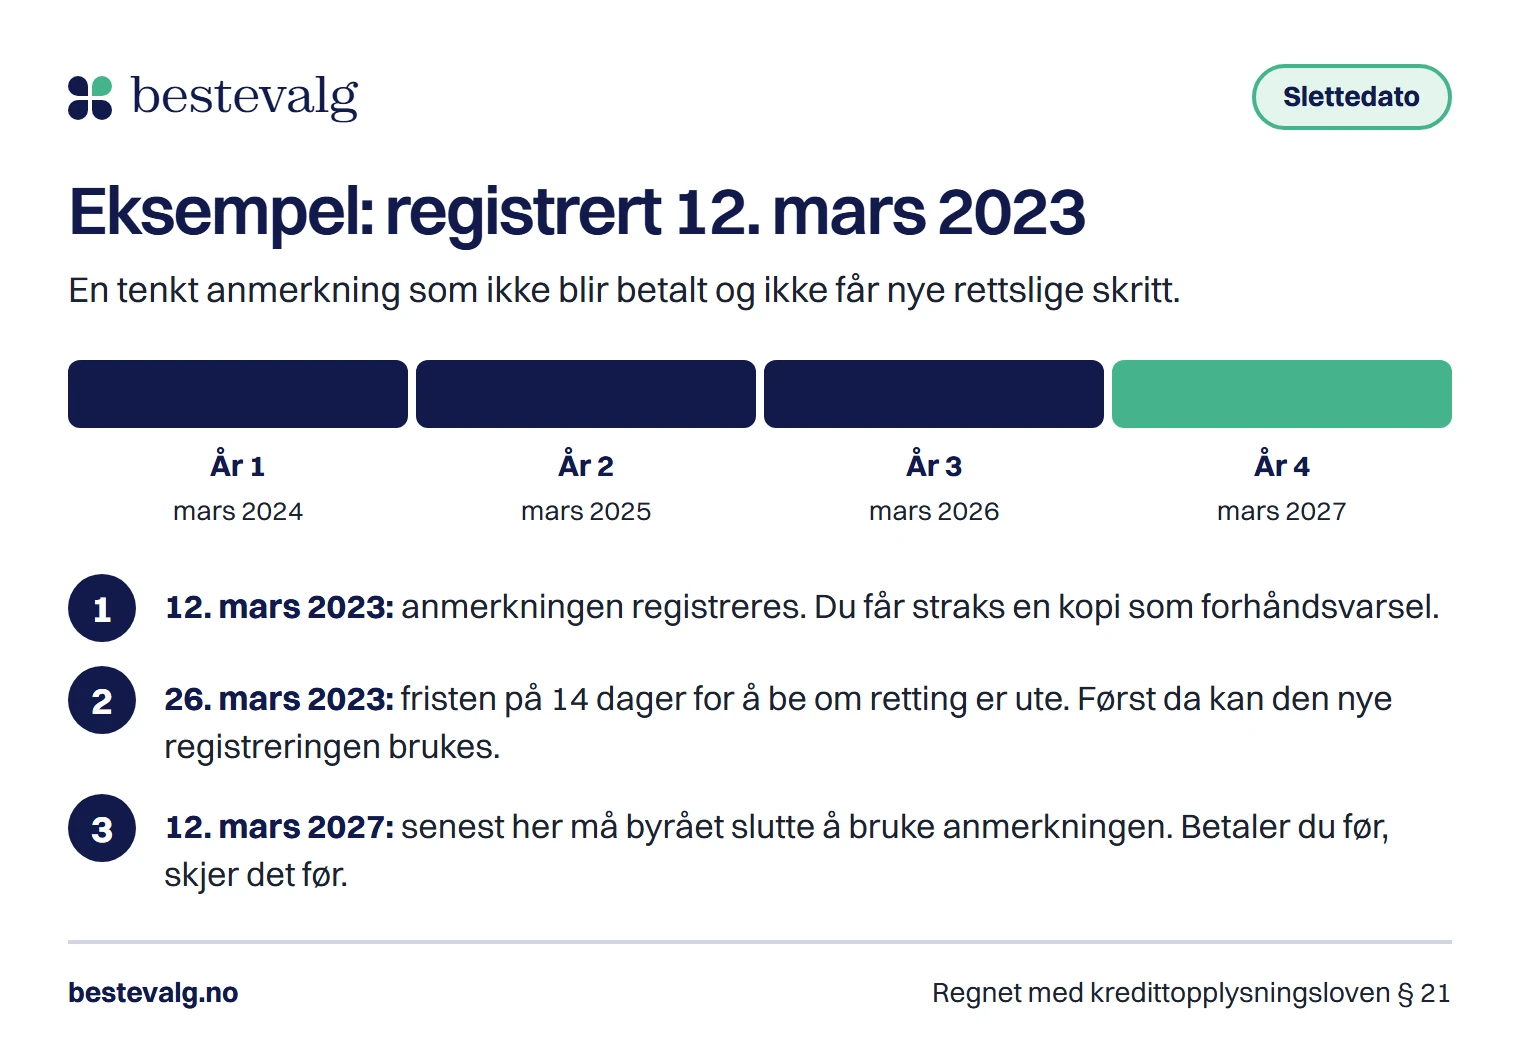
12. mars 2027
- Registrert
- 12. mars 2023
- Etter 4 år
- 12. mars 2027
Betaler du kravet før det, skal anmerkningen ikke brukes lenger fra da.
Eksempeldatoen er tenkt. Bytt den ut med din egen. Kalkulatoren er veiledning og viser lovens hovedregler, ikke hva akkurat ditt byrå har registrert.
Regneeksempel
Ida er en tenkt person, men datoene er regnet ut på ekte. Inkassoselskapet har fått registrert en anmerkning på kravet hennes 12. mars 2023.
- 12. mars 2023
Registrert
Første lovlige registrering hos byrået
- 26. mars 2023
Retting
12. mars 2023 pluss 14 dager
- 12. mars 2027
Siste dag
12. mars 2023 pluss 4 år
- 5 måneder
Tid igjen 13. oktober 2026
Fra i dag til 12. mars 2027
Senest slettet hvis Ida ikke betaler12. mars 2027
Betaler Ida kravet 1. november 2026, skal anmerkningen ikke brukes lenger fra da. Det er 4 måneder før fireårsfristen.
Fra faktura til register: hva som må skje først
En ubetalt regning blir ikke en betalingsanmerkning av seg selv. Det er flere trinn før noe kan registreres, og du får beskjed underveis.
- Forfall
Regningen forfaller
Du får en purring, ofte med gebyr og forsinkelsesrenter.
- Etter purring
Inkassovarsel
Det skal være skriftlig og gi en betalingsfrist på minst 14 dager. Det er ikke en betalingsanmerkning.
- Minst 14 dager senere
Betalingsoppfordring
Saken er sendt til inkasso. Du får minst 14 dager til å betale eller bestride kravet.
- Hvis du verken betaler eller bestrider
Rettslig skritt
Inkassoselskapet sender stevning eller begjæring om rettslige skritt, for eksempel til forliksrådet eller namsmannen.
- Etter 1 måned
Anmerkningen kan brukes
Først en måned etter stevning eller begjæring kan inkassoopplysninger om en privatperson brukes (§ 10).
- Straks ved registrering
Forhåndsvarsel
Byrået sender deg en kopi (§ 19). Du har 14 dager til å be om retting, og den nye opplysningen kan ikke brukes før fristen er ute (§ 20).
Et brudd på en nedbetalingsavtale med et inkassoselskap kan også registreres. Gjenopptas avtalen, skal bruddet ikke registreres som betalingsanmerkning (§ 10).
Foreldelse og sletting er to forskjellige klokker
Et krav foreldes etter foreldelsesloven, vanligvis etter 3 år, og kreditor taper da retten til å få betalt. Det er en annen klokke enn brukstiden i kredittopplysningsloven. Paragrafene 21 til 24 nevner ikke foreldelse. Les mer i artikkelen om foreldelse av gjeld.
| Kriterium | ForeldelseForeldelsesloven | AnmerkningKredittopplysningsloven |
|---|---|---|
| Hva klokken gjelder | Kravet ditt overfor kreditor | Opplysningen i kredittopplysningsregisteret |
| Lengde | 3 eller 10 år | Inntil 4 år, kortere ved betaling |
| Starter | Når kreditor tidligst kan kreve betaling | Når opplysningen første gang ble lovlig registrert |
| Forlenges av | Erkjennelse, forliksklage og utlegg | Nye rettslige skritt, og utlegg i offentlig register |
| Når den er ute | Kreditor taper retten til å få betalt | Opplysningen skal ikke brukes, og slettes eller arkiveres |
Står den fortsatt etter betaling? Gjør dette i denne rekkefølgen
Betal hele kravet
Betal hovedkrav, renter og omkostninger. Be om en oppgjørsoversikt og ta vare på kvitteringen.
Be om skriftlig bekreftelse
Be kreditor eller inkassoselskapet bekrefte at saken er avsluttet. Byråene kan bare slette når de får beskjed fra den som eier kravet.
Be om innsyn hos byråene
Du har rett til gratis innsyn i det kredittopplysningsbyråene har registrert om deg. Sjekk Experian, Dun & Bradstreet og Creditsafe etter to uker.
Purr hvis den står der
Står anmerkningen der fortsatt, sender du bekreftelsen til både kreditor og byrået og viser til kredittopplysningsloven § 24.
Klag til Datatilsynet
Hjelper ikke det, kan du klage til Datatilsynet, som fører tilsyn med kredittopplysningsvirksomhetene.
Røde flagg
- Noen krever penger for å «slette» anmerkningen din.
- Noen utgir seg for å være fra Datatilsynet og ringer om kredittvurderingen din. Datatilsynet advarer mot svindel.
- Et selskap lover at anmerkningen forsvinner uten at kravet er betalt.
Hva långiveren ser mens anmerkningen står
Datatilsynet skriver at har du betalingsanmerkninger, for lav inntekt eller for stort lån, risikerer du høyere rente eller avslag. Dun & Bradstreet skriver at aktive anmerkninger påvirker scoren negativt, og at de færreste kredittgivere vil gi kreditt til folk med krav som er sendt til inkasso. Det betyr ikke at alle avslag skyldes anmerkningen, og det betyr ikke at du får ja når den er borte. Det er långiveren som avgjør. Les mer om kredittscore, og om hva som ligger i Gjeldsregisteret, som er noe annet enn en anmerkning.
Å ta opp et nytt lån for å betale en anmerkning er sjelden en god idé hvis økonomien er presset. Se først på gratis hjelp. Har du ordnet økonomi og flere dyre småkrav, kan refinansiering være et alternativ, men regn nøye på totalkostnaden.
Vanlige spørsmål
Slettes en betalingsanmerkning automatisk etter fire år?
Byrået kan ikke bruke den lenger enn 4 år fra første lovlige registrering (§ 21). Unntaket er nye rettslige skritt og utlegg i offentlige registre. Ta likevel innsyn og sjekk at den er borte.
Kan jeg få slettet en betalingsanmerkning uten å betale?
Bare hvis den er feil. Er kravet omtvistet, uriktig eller registrert for tidlig, kan du kreve retting hos byrået og kreditor (§§ 11 og 20). Er kravet riktig og ubetalt, kan den stå til fristen er ute.
Hva er forskjellen på inkassovarsel og betalingsanmerkning?
Et inkassovarsel er et brev med minst 14 dagers betalingsfrist. Det er ikke en anmerkning. Inkassoopplysninger om en privatperson kan tidligst brukes en måned etter at inkassoselskapet har sendt stevning eller begjæring om rettslige skritt (§ 10).
Gjelder reglene også anmerkninger fra det offentlige?
Ja, kredittopplysningsloven gjelder byråene uansett hvem som er kreditor. Skatteetaten skriver at de offentlige registrene får melding når kravet er betalt. For utlegg og tvangsforretning kan opplysningen stå så lenge den er registrert (§ 22).
Hvor ser jeg hva som er registrert om meg?
Du har rett til gratis innsyn og til å få vite hvem som har fått opplysninger om deg de siste seks månedene (§ 17). Be om innsyn direkte hos byråene, og les gjenpartsbrevene du får etter en kredittvurdering.
Kilder
- LovdataLov om behandling av opplysninger i kredittopplysningsvirksomhet (kredittopplysningsloven), §§ 10, 11, 19 til 252019
- LovdataForskrift om behandling av opplysninger i kredittopplysningsvirksomhet (kredittopplysningsforskriften)2022
- DatatilsynetFor virksomheter som driver med kredittvurdering: krav til sletting2022
- DatatilsynetSpørsmål og svar om kredittopplysning2026
- Dun & BradstreetAlt du trenger å vite om betalingsanmerkninger, avslag og score2026
- CreditsafeBetalingsanmerkning: ofte stilte spørsmål2026
- SkatteetatenBetalingsanmerkninger2026
- ForbrukerrådetInkasso: dine rettigheter2026
- NavTrenger rådgivning om økonomi og gjeld2026
- LovdataLov om tvangsfullbyrdelse og midlertidig sikring (tvangsfullbyrdelsesloven), § 7-271992