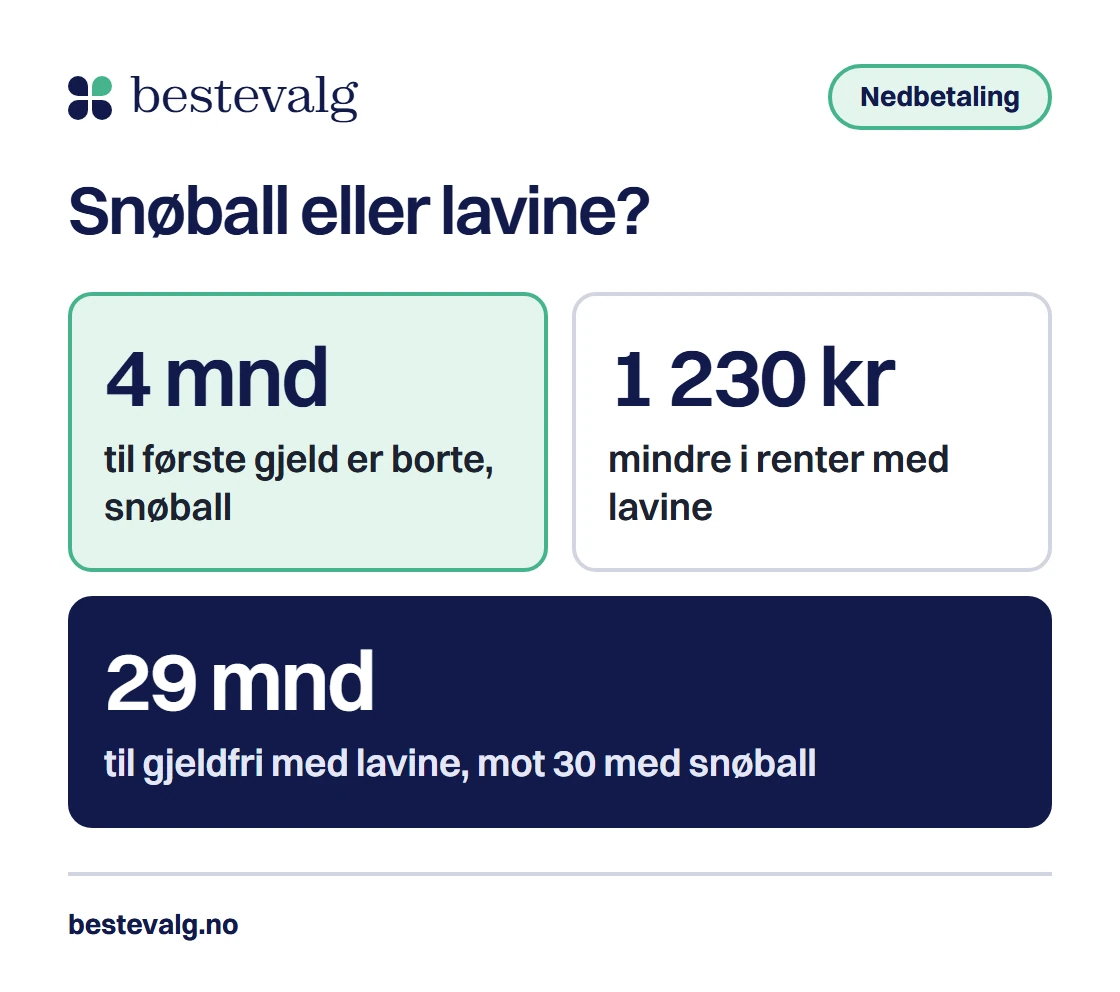
Ola har tre gjeldsposter på til sammen 137 000 kr. Betaler han bare minstebeløpene, tar det 5 år og han betaler 62 681 kr i renter. Legger han på 2 000 kr i måneden, er han gjeldfri på rundt 2 år 5 mnd. Rekkefølgen han tar gjelden i, gir en forskjell på 1 230 kr i renter og 1 måned. Det er mindre enn de fleste tror, men det finnes tilfeller der den blir mye større.
Kort svar
Lavine, der du tar gjelden med høyest rente først, er billigst og raskest på papiret. Snøball, der du tar den minste saldoen først, koster litt mer, men gir deg første seier mye tidligere, og det hjelper mange å holde ut. Velg lavine hvis du holder planen uansett, snøball hvis du trenger synlig fremgang. Det som veier tyngst, er å legge på ekstra hver måned.
Hovedpunkter5 punkter
- Lavine er 1 230 kr billigere enn snøball i eksempelet.
- Snøball har første gjeld borte etter 4 måneder, lavine etter 15.
- Ekstra betaling og rulling sparer 35 485 kr mot bare minstebeløp.
- Hos Sara, med stort dyrt kort, er forskjellen 8 243 kr.
- Flytt hele beløpet videre når en gjeld er betalt.
Snøball og lavine: slik fungerer de to metodene
Begge metodene gjør det samme på ett punkt: du betaler minstebeløpet på alle gjeldene og legger alt du har til overs på én gjeld om gangen. Forskjellen er hvilken du velger først.
Minste saldo først. Du sorterer gjelden fra minst til størst og angriper den minste. Når den er borte, tar du neste. Rentene spiller ingen rolle for rekkefølgen.
Fordelen er at du fjerner hele gjeldsposter tidlig. Det gir færre regninger og en følelse av å komme et sted.
Høyeste rente først. Du sorterer etter rente, ikke saldo, og angriper den dyreste gjelden. Saldoen avgjør ingenting.
Fordelen er at du betaler minst mulig i renter. Ulempen er at første gjeld kan ta lang tid å få bort hvis den også er stor.
Gjelden som blir betalt ned, frigjør et månedsbeløp. Det beløpet flytter du videre til neste gjeld, og slik øker kraften for hver gjeld som forsvinner, som en snøball som ruller nedover.
Eksempel: tre gjeldsposter og 2 000 kr ekstra i måneden
Ola er 34 år og jobber som elektriker. Han er en tenkt person, men tallene er regnet ut på ekte, og rentene er antakelser, ikke tilbud. Han har gjeld fra en sofa, et kredittkort og et forbrukslån. Alle tre har et minstebeløp, og samlet er det 3 700 kr i måneden. Han kan legge på 2 000 kr ekstra.
| Gjeld | Saldo | Rente | Minstebeløp |
|---|---|---|---|
| Avbetaling sofa | 9 000 kr | 7,9 % | 500 kr |
| Kredittkort | 38 000 kr | 23,9 % | 1 100 kr |
| Forbrukslån | 90 000 kr | 13,9 % | 2 100 kr |
| Sammen | 137 000 kr | 3 700 kr |
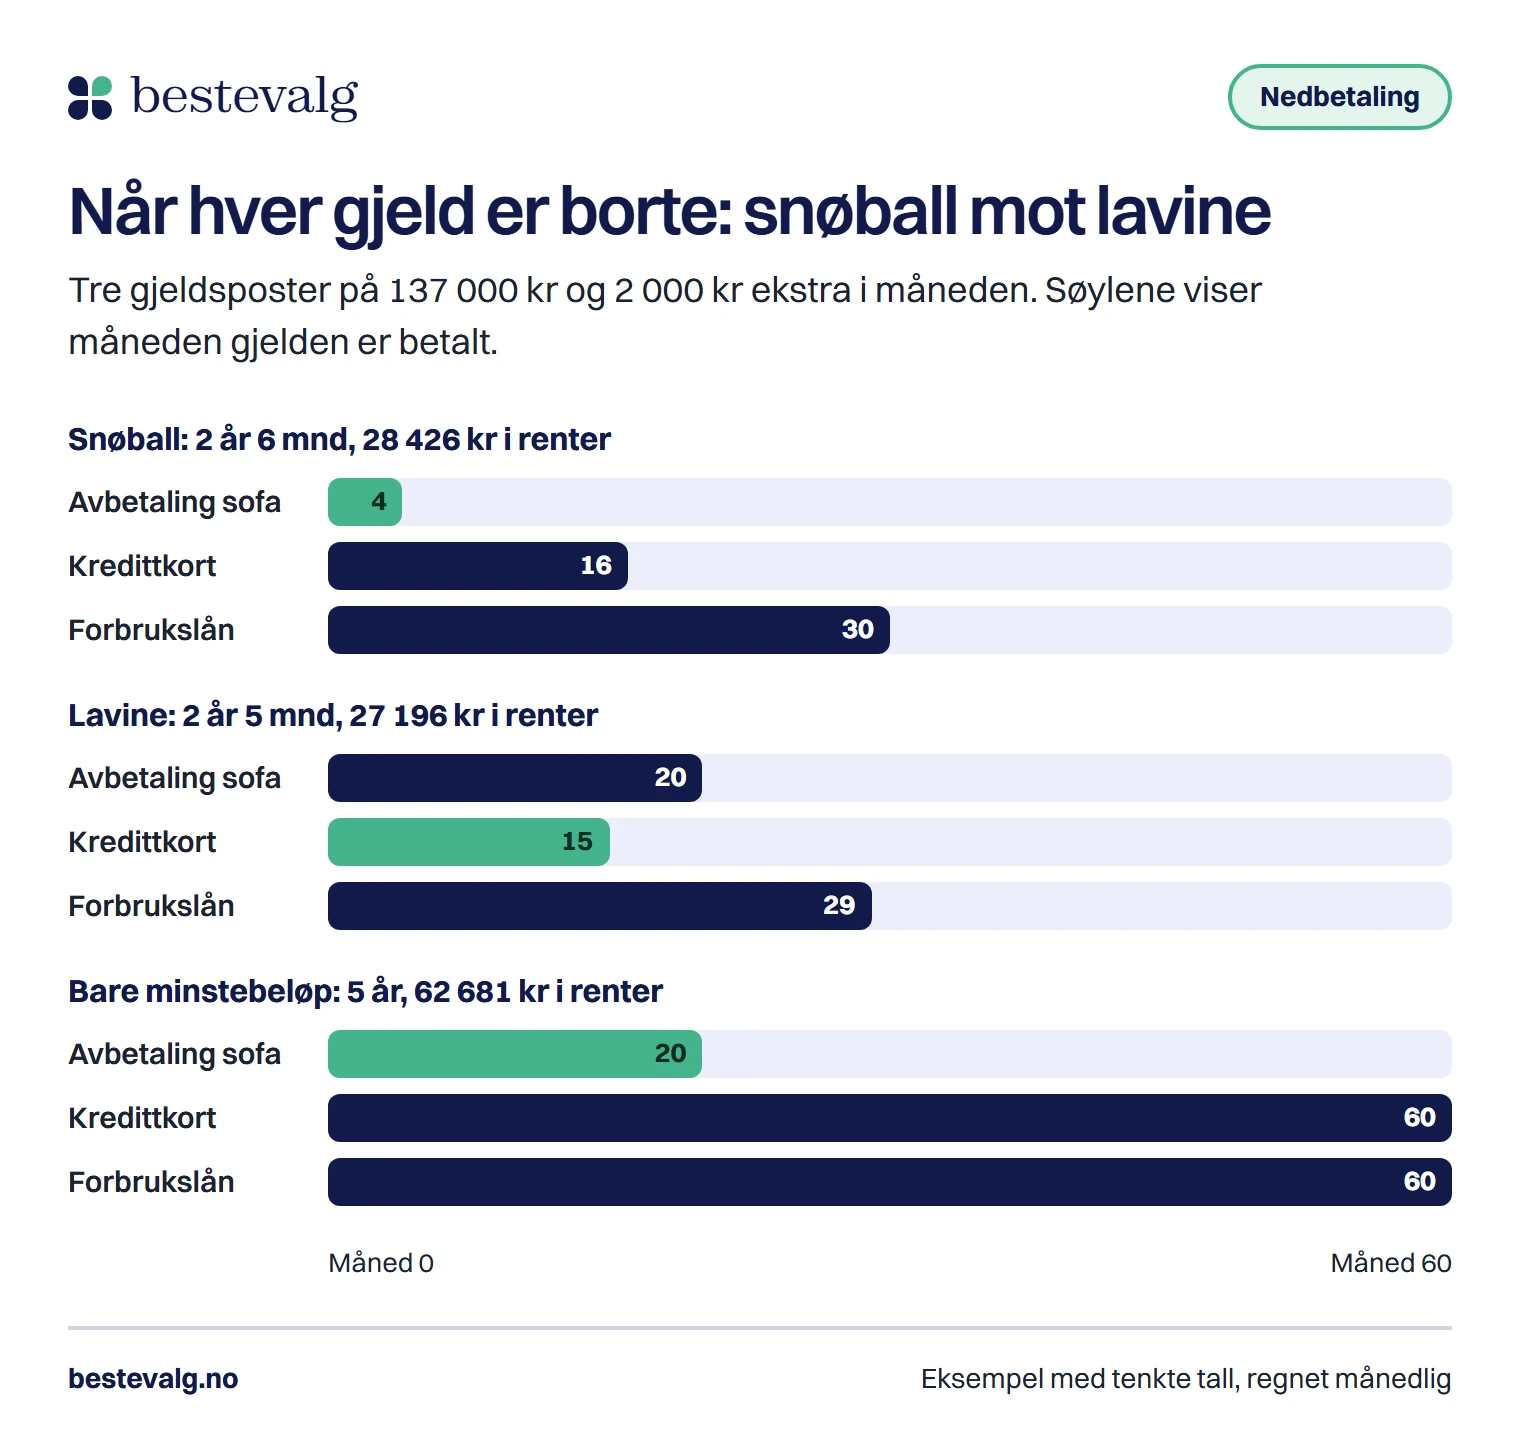
Med snøball tar han sofaen først, så kortet, så forbrukslånet. Med lavine tar han kortet først (23,9 prosent), så forbrukslånet (13,9 prosent), og sofaen på 7,9 prosent får bare minstebeløpet. Tidslinjen under viser når hver gjeld er borte.
Lavine sparer 1 230 kr: hva forskjellen koster
- 62 681 kr (5 år)
- 28 426 kr (2 år 6 mnd)
Bare minstebeløp betyr at du aldri flytter frigjorte beløp videre. Det er slik mange betaler uten å tenke over det.
Bare minstebeløp
- Tid til gjeldfri
- 5 år
- Renter totalt
- 62 681 kr
- Betalt per måned
- 3 700 kr
Lavine med ekstra
- Tid til gjeldfri
- 2 år 5 mnd
- Renter totalt
- 27 196 kr
- Betalt per måned
- 5 700 kr
2 000 kr ekstra i måneden halverer tiden og sparer 35 485 kr.
Når forskjellen blir stor
Olas to metoder ligger tett fordi kortet, som har høyest rente, er middels stort. Er den dyreste gjelden også den største, ser det annerledes ut.
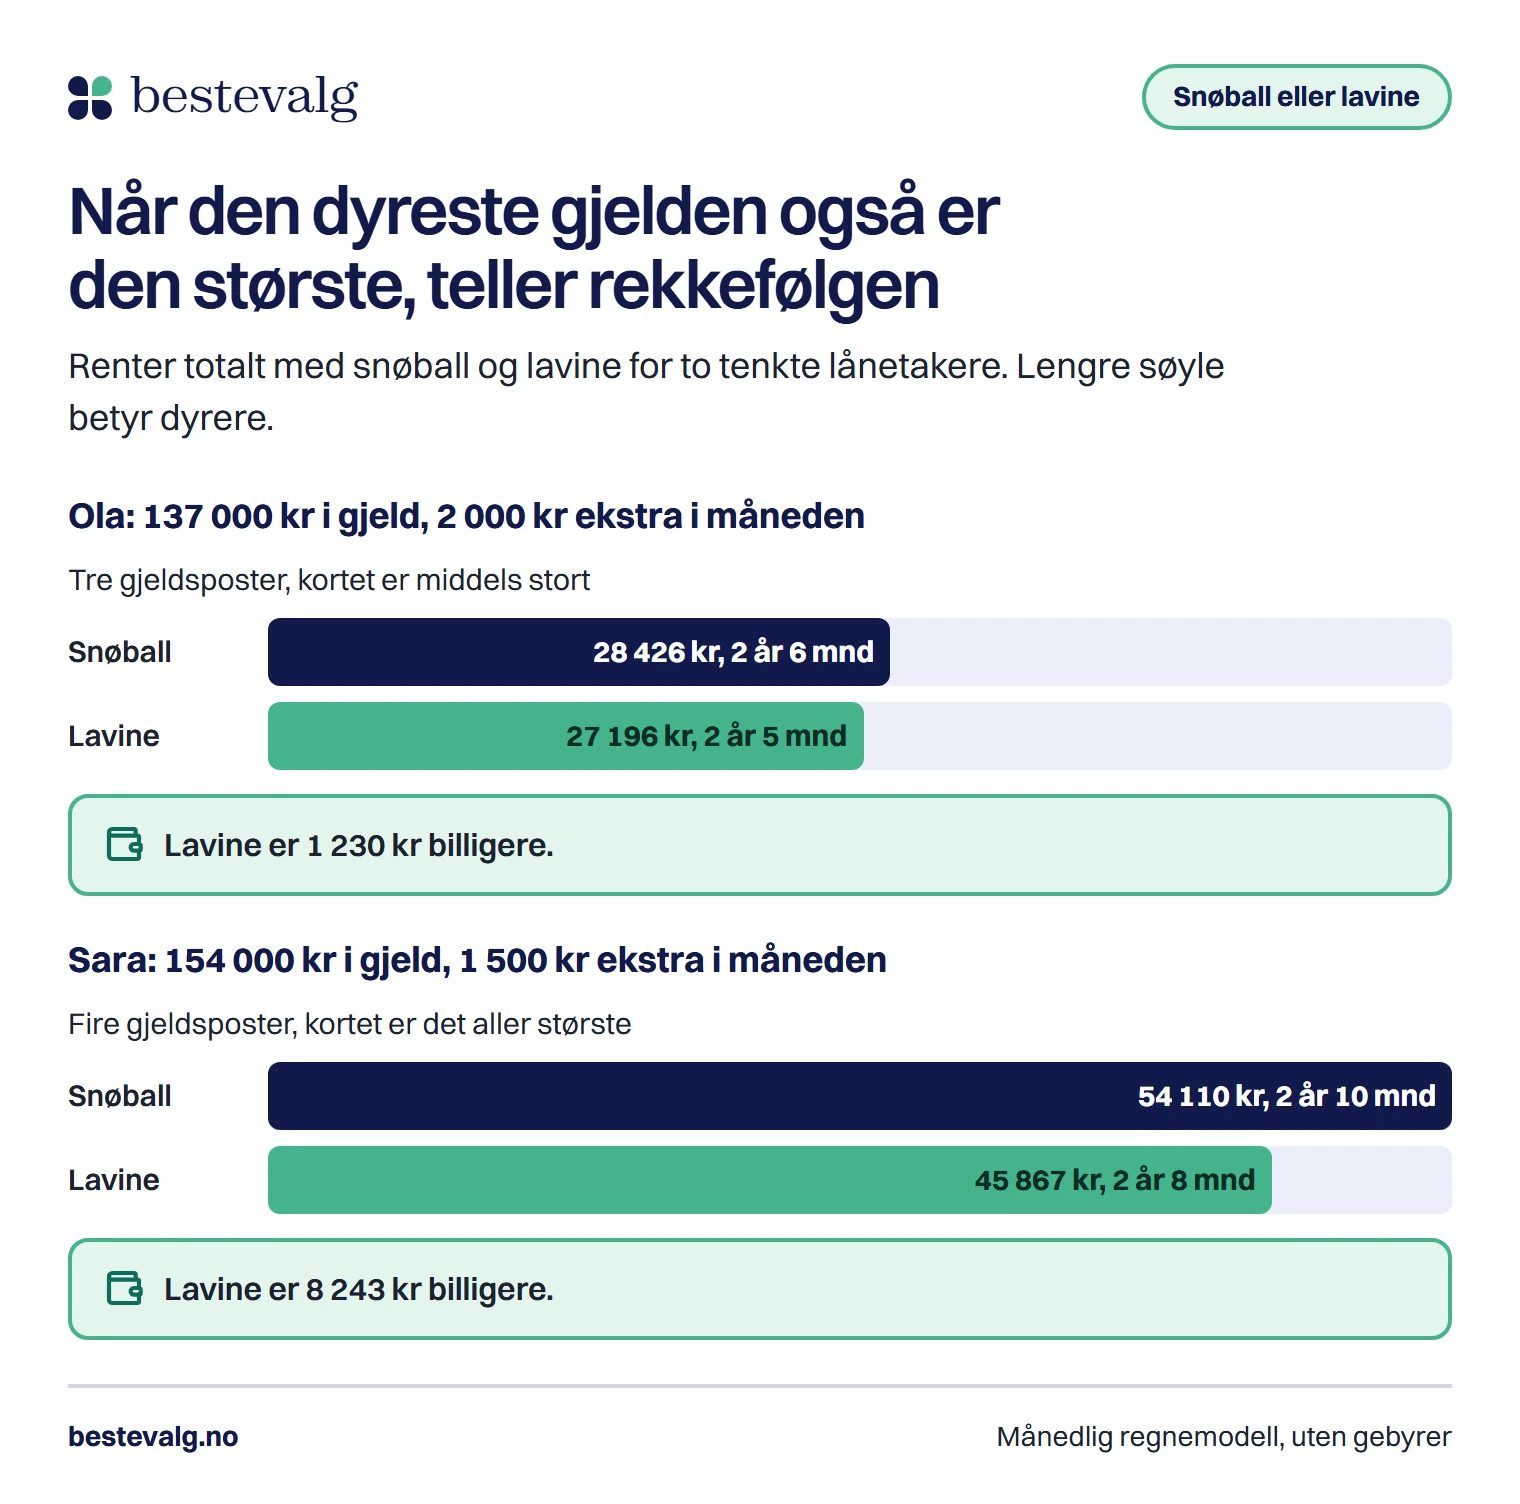
Ola
34 år, elektriker
Har 137 000 kr fordelt på tre gjeldsposter og legger på 2 000 kr i måneden.
Resultatet
Lavine er 1 230 kr billigere. Snøball er et godt valg hvis motivasjonen er viktigere enn pengene.
Sara
29 år, grafisk designer
Har fire gjeldsposter på 154 000 kr, der 110 000 kr er et kredittkort til 24,9 prosent. Hun legger på 1 500 kr.
Resultat
Lavine er ferdig på 2 år 8 mnd, snøball på 2 år 10 mnd. Forskjellen i renter er 8 243 kr. Her taper snøball tydelig.
Hvorfor snøballen likevel kan være lurere
Regnestykket sier lavine. Mennesker er ikke regneark. I en studie fra Kellogg School of Management var folk med store kredittkortsaldoer mer tilbøyelige til å betale ned hele gjelden når de tok de minste saldoene først, selv om det ikke var det beste økonomisk. Poenget er at lukkede kontoer gir motivasjon.
Lavine er alltid best.
Lavine er billigst eller like billig. I Olas eksempel er forskjellen 1 230 kr over 2 år 6 mnd. Gir snøball deg flere seier, kan det være pengene verdt.
Metoden virker bare hvis du har mye å legge på.
Selv uten ekstra penger hjelper det å flytte frigjorte minstebeløp videre til neste gjeld. Ekstra betaling gjør det bare raskere.
Du må velge én metode og holde deg til den.
Du kan starte med snøball for å få fart og bytte til lavine når den dyreste gjelden er den eneste som gjenstår. Poenget er at du fortsetter å betale.
Hva med gjeld uten renter?
Rentefri gjeld, for eksempel en avbetalingsavtale uten rente, får minstebeløpet og ingenting mer. Den koster ingenting å la stå, så legg all ekstra betaling på gjelden som koster penger. Vær likevel oppmerksom på at mange slike avtaler har gebyrer, og at renten ofte kommer tilbake hvis du ikke betaler i tide.
Pengene til ekstra betaling finner du sjelden uten å se på budsjettet. Start med faste utgifter du kan kutte, som abonnementer og forsikringer du kan sammenligne, og sett av beløpet rett etter lønn. Salg av ting du ikke bruker, kan gi en engangssum du kan sette rett på den dyreste gjelden.
Regn på din egen gjeld
Legg inn to til fire gjeldsposter med saldo, rente og minstebeløp, og hvor mye du kan legge på ekstra. Kalkulatoren viser tid til gjeldfri og totale renter for bare minstebeløp, snøball og lavine. Minstebeløpet finner du på siste regning eller i nettbanken, og saldo og rente står der også. Vil du forstå hvordan et minstebeløp regnes, kan du lese om annuitetslån og serielån.
Snøball eller lavine: hva passer din gjeld?
Antall gjeldsposter
Avbetaling sofa
Kredittkort
Forbrukslån
Tid til du er gjeldfri
2 år 5 mnd
| Metode | Tid | Renter |
|---|---|---|
| Bare minstebeløp | 5 år | 62 681 kr |
| Snøball | 2 år 6 mnd | 28 426 kr |
| Lavine | 2 år 5 mnd | 27 196 kr |
Lavine koster 1 230 kr mindre i renter og er ferdig 1 måned tidligere. Snøball har første gjeld borte etter 4 mnd, lavine etter 1 år 3 mnd.
Hver måned får alle gjeldene minstebeløpet sitt. Det som er igjen av budsjettet, også minstebeløpene til gjeld som er betalt ned, går til én gjeld om gangen. Snøball tar den minste saldoen først, lavine den høyeste renten. Gebyrer og nye kjøp er ikke regnet med.
Test deg selv
Spørsmål 1 av 3
Hvilken gjeld tar lavinemetoden først?
Når minstebeløpene allerede er for tunge
Står du rett og slett uten rom til ekstra betaling, men klarer minstebeløpene, er det likevel lurt å starte med lavine på det du har. Selv 500 kroner i måneden gjør forskjell.
Når du bør refinansiere i stedet
Har du flere dyre gjeldsposter, kan du også samle dem i ett lån med lavere rente. Da blir det bare én regning, og du kan bruke samme tankegang på den ene gjelden: betal mer enn minstebeløpet. Les hvordan du regner ut om refinansiering lønner seg, hvis kortgjelden er stor.
Refinansiering lønner seg bare når den nye renten er klart lavere og nedbetalingstiden ikke blir lengre. Skal du heller sammenligne kort og lån først, kan du lese forbrukslån eller kredittkort.
Slik kommer du i gang denne uken
Skriv ned all gjeld
Saldo, rente og minstebeløp på hvert lån og kort. Gjeldsregisteret gir deg oversikten over usikret gjeld.
Finn pengene du kan legge på
Se på budsjettet og finn et beløp du kan betale ekstra hver måned, også om det bare er 500 kroner.
Velg rekkefølge
Lavine tar høyeste rente først, snøball tar minste saldo først. Velg den du klarer å holde ut.
Sett opp faste trekk
Minstebeløpet går til alle, og alt ekstra går til den ene gjelden du angriper.
Rull videre
Når en gjeld er borte, flytter du hele beløpet over til neste, og du stenger kortet eller kreditten.
Før du setter i gang
0 av 5
Vanlige spørsmål
Hva er forskjellen på snøball og lavine?
Snøball betaler ned den minste saldoen først, lavine den høyeste renten først. Begge betaler minstebeløp på alt og flytter frigjort beløp videre. Lavine koster minst i renter, snøball gir raskere seire.
Bør jeg betale ned gjeld eller spare?
Har du dyr gjeld, som kredittkort med over 20 prosent rente, er det som regel mest lønnsomt å betale den ned. Behold likevel en liten buffer, så en uventet regning ikke ender som ny gjeld.
Hva gjør jeg med kredittkortet når det er betalt ned?
Senk eller si opp rammen. Gjelden bygger seg ellers opp igjen, og da forsvinner hele gevinsten.
Fungerer metodene med gebyrer og termingebyr?
Ja, men gebyrene gjør lånet dyrere. Regn dem inn i minstebeløpet, og sjekk at du ikke betaler gebyr for å betale ekstra.
Kan jeg bytte metode underveis?
Ja. Mange starter med snøball for fart og går over til lavine når den dyreste gjelden er den eneste som gjenstår.
Kilder
- Kellogg School of ManagementGal og McShane: Can Fighting Small Battles Help Win the War? Evidence from Consumer Debt Management (Journal of Marketing Research)2012
- NAVØkonomi- og gjeldsrådgivning2026
- GjeldsregisteretOversikt over din usikrede gjeld2026
- Bestevalg.noRegnemodell for nedbetaling: månedlig rente, minstebeløp og overføring av frigjorte beløp2026