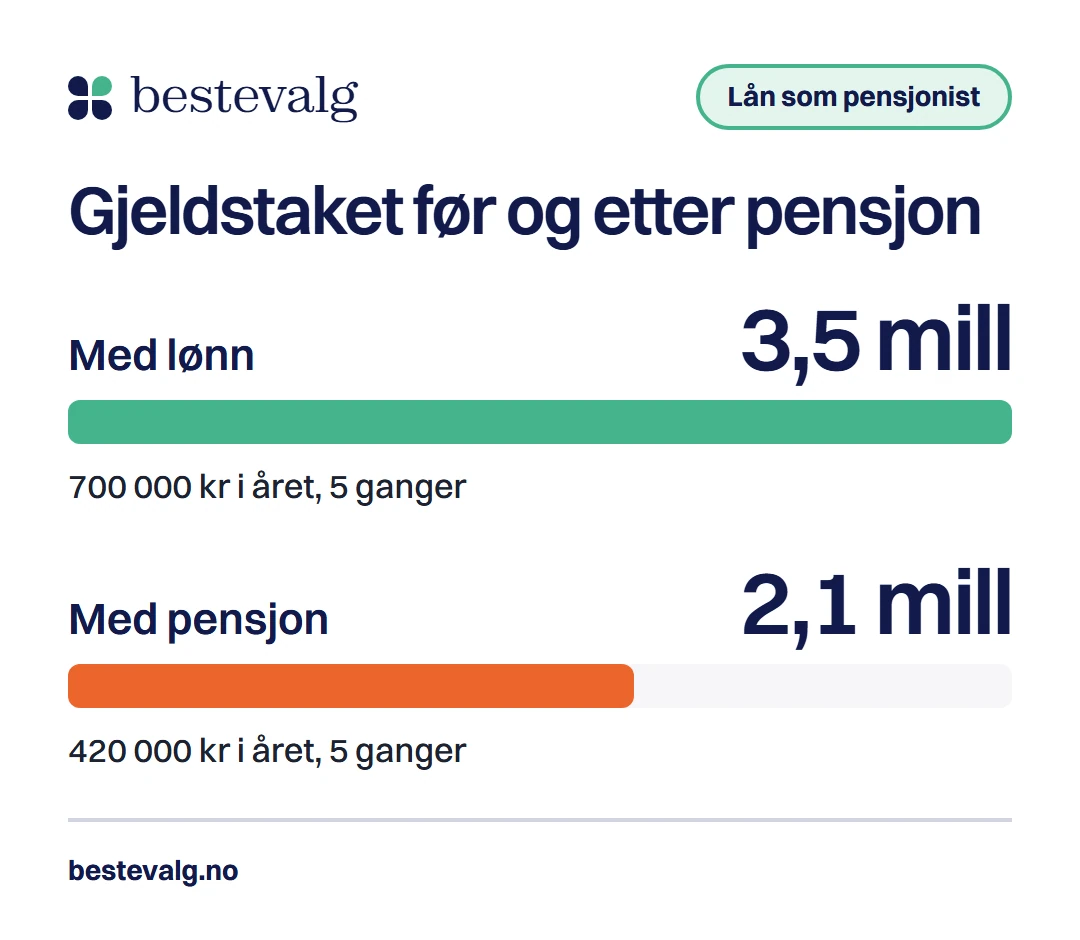
Marit er 67 og har gått av. Året før tjente hun 700 000 kr. Nå får hun 420 000 kr i året fra alderspensjon og tjenestepensjon, og gjeldstaket hennes har falt fra 3,5 mill til 2,1 mill. Hun har ikke gjort noe galt. Det er slik reglene virker når lønnen blir pensjon. Her er hva som endrer seg, hva jeg har lest hos långiverne selv, og hvilke lån som passer når du er pensjonist.
Kort svar
Ja, du kan få lån som pensjonist. Pensjon teller som inntekt, men taket for samlet gjeld er 5 ganger inntekten, og pensjonen er som regel lavere enn lønnen var. Jeg fant ingen aldersgrense i utlånsforskriften. Av långiverne jeg leste hos, oppgir bare Lendo en øvre aldersgrense (75 år), og de fleste andre skriver ingenting.
Hovedpunkter4 punkter
- Pensjon er inntekt etter skatteloven, og gjeldstaket er 5 ganger pensjonen før skatt.
- Forbrukslån skal betales ned på høyst 5 år. Tar du et slikt lån som 70-åring, er det betalt ved 75.
- Ligger lånet på 60 % av boligens verdi eller lavere, krever ikke forskriften avdrag, men banken avgjør om du får avdragsfrihet.
- Et seniorlån har ingen betaling underveis, men gjelden vokser: 1 million blir 2,9 mill etter 15 år.
Pensjonistlån er ikke ett produkt, men tre lån å velge mellom
Ordet pensjonistlån brukes om to ting: et vanlig lån som en pensjonist søker om, og seniorlånet som bare finnes for eldre. Det er tre ulike valg, med ulike risikoer.
| Lån | Sikkerhet | Betaling | Størst risiko |
|---|---|---|---|
| Forbrukslån | Ingen | Månedlig, høyst 5 år | Høy rente |
| Boliglån | Boligen | Renter og avdrag | Lavere inntekt |
| Seniorlån | Boligen | Ingen | Gjelden vokser |
Hvor mye du kan låne, og om du får lånet, avgjør den enkelte långiveren etter en kredittvurdering.
Teller pensjon som inntekt?
Det loven sier
Ja. Etter skatteloven § 12-2 er «pensjon i og utenfor arbeidsforhold» personinntekt, og utlånsforskriften § 6 bygger gjeldsgraden på personinntekt. Alderspensjon, tjenestepensjon og AFP er alle pensjon. Zensum skriver at inntekten kan komme «fra arbeid eller pensjon». Blant de åtte långiversidene jeg leste, er Zensum den eneste som sier det rett ut. Hva de andre godtar som dokumentasjon, må du spørre om.
Det som endrer seg når lønnen blir pensjon
Marit er en tenkt person, men tallene er regnet ut på ekte. Hun skylder 900 000 kr på boligen. Se hva som skjer med rommet hennes.
Regneeksempel
Vi regner gjeldstaket før og etter at hun gikk av. Taket er 5 ganger inntekt før skatt.
- 3 500 000 kr
Taket med lønn
700 000 kr × 5
- 420 000 kr
Pensjon i året
290 000 kr alderspensjon + 130 000 kr tjenestepensjon
- 2 100 000 kr
Taket med pensjon
420 000 kr × 5
- 1 200 000 kr
Rom igjen
2 100 000 kr minus 900 000 kr i boliglån
Taket har falt med1 400 000 kr
Boliglånet hennes ligger godt under taket. Det som endrer seg, er hvor stort et nytt lån kan bli.
Hvor mye gjeld bærer pensjonen din?
Skriv inn pensjonen og gjelden din, så ser du taket og hva rentene alene tar av pensjonen. Rentefeltet starter på 7 %, som er laveste rente en bank kan regne med i stresstesten.
Hvor mye gjeld bærer pensjonen din?
Legg sammen alderspensjon, tjenestepensjon, AFP og annen pensjon. Banken ser på beløpet før skatt.
Taket for samlet gjeld (5 ganger pensjonen)
2 100 000 kr
- Gjeld i dag
- 900 000 kr
- Rom under taket
- 1 200 000 kr
- Renter per måned ved 7,0 %
- 5 250 kr
- Pensjon per måned, før skatt
- 35 000 kr
- Rentene alene tar av pensjonen
- 15 %
Du har 1 200 000 kr igjen under taket. Taket er bare første sperre: banken tester også om du klarer renter, avdrag og vanlige utgifter når renten stiger 3 prosentpoeng, og aldri regner med mindre enn 7 %.
Regnestykket følger utlånsforskriften § 6. Det er ikke en kredittvurdering, og banken trekker i tillegg fra utgifter til livsopphold. Startverdiene er den tenkte Marit i artikkelen.
Taket er den enkleste sperren, ikke den strengeste. Etter § 5 må banken også finne at du har nok igjen til normalt livsopphold hvis renten på all gjelden stiger 3 prosentpoeng, og den skal uansett regne med minst 7 %. Med lavere inntekt kommer du ofte til denne grensen før du er nær taket. Vil du regne videre ut fra egen inntekt, finner du det i kalkulatoren for hvor mye du kan låne.
Finnes det en øvre aldersgrense på lån?
Jeg lette etter en aldersregel i utlånsforskriften og i Finanstilsynets veiledning og fant ingen av dem. Alder står ikke som egen faktor. Det betyr at det er den enkelte långiver som setter grensen, og de fleste skriver ikke hvor den går.
| Långiver | Laveste alder | Øvre grense på siden | Pensjon nevnt som inntekt |
|---|---|---|---|
| Uno Finans | 20 år | Ikke oppgitt. Alder påvirker hvor mye du kan låne | Nei |
| Sambla | 18 år | Ikke kontrollert, siden lot seg ikke åpne | Ikke kontrollert |
| Lendo | 18 år | 75 år | Nei. Dagpenger og stipend teller ikke |
| Zensum | 18 år | Ikke oppgitt | Ja, «arbeid eller pensjon» |
| Axo Finans | 18 år | Ikke oppgitt | Nei. Trygd, AAP og uføretrygd godkjennes |
| Zmarta | 20 år | Ikke oppgitt | Nei |
| Santander | 23 år | Ikke oppgitt | Nei |
| Bank Norwegian | 20 år | Ikke oppgitt | Nei |
Lest på hver långivers egen side 24. oktober 2026. «Ikke oppgitt» betyr at jeg ikke fant noe om det, ikke at det ikke finnes en intern regel. Laveste alder er hentet fra vår oversikt over långivere.
Lendo skriver at du må være mellom 18 og 75 år, men sier ikke om det gjelder dagen du søker eller siste termin. Det er greit å spørre om, for med 5 års nedbetaling er det forskjell på å søke som 74-åring og å være 79 når lånet er betalt.
Forbrukslån som pensjonist: slik ser regnestykket ut
Et forbrukslån har ikke sikkerhet i boligen, og § 13 sier at det skal være nedbetalt på høyst 5 år. Løpetiden er altså kort uansett alder. Tar du lånet som 70-åring, er du 75 når det er betalt.
Det samme lånet hos alle
For å kunne sammenligne bruker vi samme lån overalt: 150 000 kr over 5 år. Tallene under er långivernes representative eksempler, ikke et tilbud til deg.
- Per måned hos Zensum
- 3 254 kr
- Kostnad 45 240 kr
- Per måned hos Bank Norwegian
- 3 554 kr
- Kostnad 63 240 kr
- Forskjell i kostnad
- 18 000 kr
- for samme lån
Prisen du får, settes etter en kredittvurdering, og pensjonsinntekten din er en del av den. Er du ute etter å samle dyr gjeld, kan en lengre løpetid være mulig ved refinansiering, men da betaler du renter i flere år. Hvordan lånetypene skiller seg, står i guiden om annuitetslån og serielån.
Boliglån som pensjonist og bankens fleksibilitetskvote
Har du bolig, er det den som gir deg mest å låne på. Reglene er de samme som for alle andre, og alder står ikke i dem.
Reglene som gjelder boliglån
- Gjeldsgrad
- Samlet gjeld høyst 5 ganger årsinntekt§ 6
- Betjeningsevne
- Klare renter og avdrag med 3 poeng høyere rente, aldri under 7 %§ 5
- Belåningsgrad
- Høyst 90 % av boligens verdi for nedbetalingslån§ 7
- Avdrag
- Over 60 % av verdien må banken kreve nedbetaling§ 9
- Fleksibilitetskvote
- Banken kan gjøre unntak for inntil 10 % av verdien av nye boliglån per kvartal§ 12, i Oslo 8 %
Hva kvoten betyr for deg
Kvoten i § 12 lar banken si ja til et lån som bryter ett eller flere av kravene over, for en begrenset del av utlånene hvert kvartal. Den gir deg ingen rett. Banken må selv ha retningslinjer for hvem som får bruke den, og du konkurrerer med alle andre som ligger rett utenfor reglene. Jeg ville ikke bygd planen på at kvoten rekker til meg.
Det finnes en mer forutsigbar vei. Etter § 10 kan et gammelt boliglån erstattes av et nytt, selv om det nye ikke oppfyller kravene til gjeldsgrad, betjeningsevne eller belåning, så lenge det ikke er større, ikke har lengre løpetid og har samme eller strengere avdragskrav. Har du lån du fikk mens du hadde lønn, kan du dermed bytte bank for å få lavere rente uten at pensjonsinntekten stopper deg.
Trenger du mer enn pensjonen bærer, kan en av dine nærmeste stå med på lånet. Forskjellen mellom å være medlåntaker og kausjonist er stor, og de som står med, hefter for lånet også den dagen du ikke kan betale.
Avdragsfritt lån som pensjonist: hva loven sier om 60 prosent
Spørsmålet om avdragsfritt lån kommer ofte, så her er regelen slik den står. Lån uten avdragsplikt (rammelån) kan etter § 7 ikke være over 60 % av boligens verdi. Er lånet over 60 %, skal banken etter § 9 kreve årlig nedbetaling på minst det laveste av 2,5 % av lånet og avdraget på et annuitetslån over 30 år.
Avdragsfritt lån eller annuitet: hva koster det?
Per måned i den avdragsfrie perioden
5 000 kr
- Per måned etterpå
- 8 439 kr
- Vanlig annuitet over 20 år
- 7 164 kr
- Renter totalt med avdragsfri periode
- 818 942 kr
- Renter totalt med annuitet
- 719 435 kr
- Ekstra renter ved avdragsfrihet
- 99 508 kr
- Belåningsgrad
- 33 %
Lånet er 60 % av boligens verdi eller lavere. Forskriften krever da ikke avdrag, men det er heller ingen rett til avdragsfrihet. Banken bestemmer selv.
Regnet som annuitetslån med fast rente, uten gebyrer. Ved avdragsfrihet betaler du bare renter først, og deretter annuitet over resten av tiden.
Under 60 prosent betyr ikke rett til avdragsfrihet
Ligger lånet på 60 % eller lavere, krever forskriften ingen nedbetaling. Men det er banken som bestemmer om du får avdragsfrihet, hvor lenge og til hvilken rente. Stresstesten i § 5 gjelder uansett. Over 60 % er avdragsutsettelse bare mulig når noe inntreffer i løpet av lånet og midlertidig svekker betalingsevnen din. Finanstilsynet skriver at forskriften ikke setter noen fast grense for hvor lenge slik avdragsfrihet kan vare, så det avtaler du med banken.
Avdragsfritt lån er billigere.
Månedsbeløpet er lavere, men du betaler renter på hele lånet hele tiden. Se «ekstra renter» i regnestykket over. Lånet er heller ikke mindre når perioden er over.
Pensjonister kan ikke få avdragsfritt lån.
Forskriften har ingen slik regel. Det er bankens egen vurdering av inntekt og belåning som avgjør.
Seniorlån: bolig mot et lån som ikke betales ned
Et seniorlån er et lån med pant i boligen der du ikke betaler renter eller avdrag så lenge du bor der. Renten legges til lånet hver måned, og alt gjøres opp når du selger, flytter eller dør. Jeg fant to banker som beskriver produktet på sine egne sider.
| BN Bank | KLP Banken | |
|---|---|---|
| Alder | Over 60 år | Over 60 år. Er dere to, må begge oppfylle kravet |
| Rente på siden | 7,10 % nominell, 7,36 % effektiv (eksempel på 1 million over 15 år) | 7,10 % |
| Betaling underveis | Ingen så lenge du bor i boligen | Ingen, men du kan betale frivillig |
| Inntektskrav | Nei, inntekt spiller ingen rolle | Nei |
| Gjeld på boligen | Helt eller nesten gjeldfri | Ingen annen gjeld. Gammelt lån må innfris fra seniorlånet |
| Gebyrer | Takst, etablering og tinglysing trekkes fra utbetalingen | Ingen gebyrer oppgitt på siden |
Lest 24. oktober 2026. Hvor mye du kan låne, avhenger av alder, boligens verdi og beliggenhet. Rentene kan ha endret seg siden, så sjekk hos banken.
Flere banker skal ha produktet, men jeg navngir bare de to jeg fikk bekreftet på bankens egen side. I forskriften er seniorlån kjent som kapitalfrigjøringskreditt, og § 3 unntar dem fra kravene når belåningen ikke overstiger 90 % og banken dekker et eventuelt tap. Det er min lesning at det er derfor inntekt ikke teller.
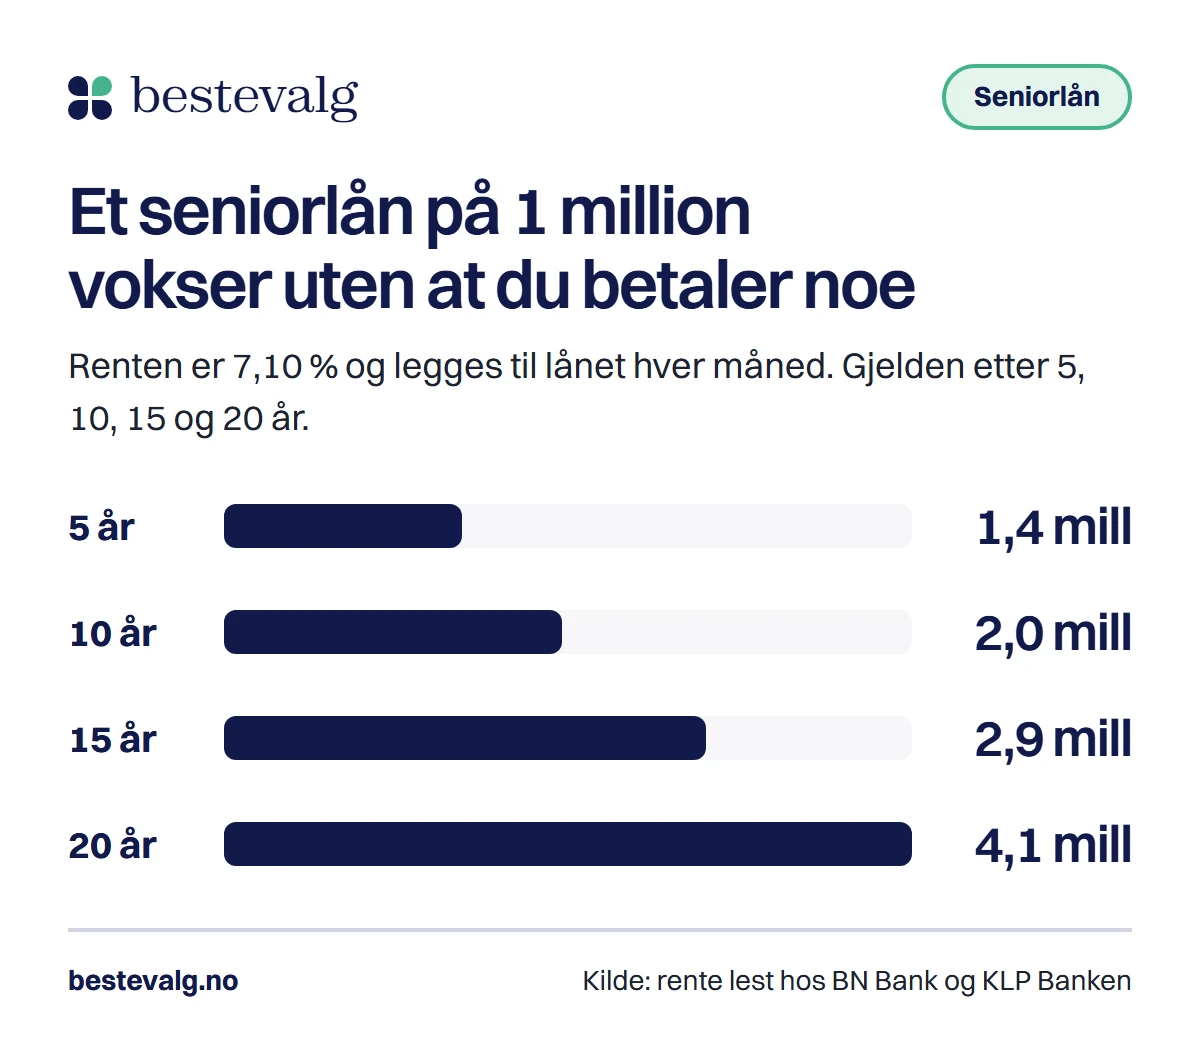
Regnestykket stemmer med BN Banks eget eksempel: 1 million etter 15 år er 2 891 750 kr. Etter ti år har lånet nesten doblet seg (2,0 mill), og etter tjue år er det over fire ganger så stort (4,1 mill).
Fordeler
- Ingen termin å betale, og ikke noe inntektskrav
- Du bor i boligen som før
- Banken, ikke du eller arvingene, tar et eventuelt tap hvis boligen blir mindre verdt enn lånet
Ulemper
- Renten er høyere enn på vanlig boliglån, og renter på renter gjør lånet stort
- Det er mindre igjen av boligverdien til arvingene
- Passer dårlig hvis du skal flytte snart
Risikoen: arv, rente og når økonomien endrer seg
Arv og uskiftet bo
BN Bank skriver at verken du eller arvingene hefter for mer enn boligens verdi. KLP skriver at arvingene kan innfri lånet og overta boligen. Begge påpeker at lånet gir mindre igjen i arv. Begge sier også at ektefelle eller samboer kan trenge en avtale, for eksempel uskifte eller et gjensidig testamente, hvis dere har barn fra tidligere forhold. BN Bank sjekker ikke selv at slike avtaler finnes.
Røde flagg
- Du har ikke snakket med dem som skal arve, før du skriver under.
- Du bytter bolig innen få år, og lånet må gjøres opp.
- Du tar et lån med avdragsfrihet fordi månedsbeløpet er lavt, ikke fordi gjelden skal være borte.
Renten og inntekten kan endre seg
Har boliglånet flytende rente, kan den stige. Stresstesten viser hva 3 poeng betyr, og pensjonen din gir ofte lite rom til å dekke mer. Ligger gjelden på taket, spiser renten alene 35 % av pensjonen. Hva du allerede skylder, ser du i Gjeldsregisteret.
Er det rimelig å ta opp lån nå?
Er pensjonen din livsvarig og ikke tidsbegrenset?
Alderspensjon er livsvarig. Enkelte AFP-ordninger er det ikke.
Ha dette klart når du snakker med banken
0 av 4
Vanlige spørsmål
Kan jeg få forbrukslån etter fylte 75?
Lendo oppgir 18 til 75 år på kravsiden. De fleste andre skriver ingen øvre grense, og Uno Finans skriver at alder påvirker hvor mye du kan låne. Spør hvilken alder de regner med ved siste termin, siden lånet skal være betalt på høyst 5 år.
Teller AFP og tjenestepensjon som inntekt?
Pensjon er personinntekt etter skatteloven § 12-2, og gjeldsgraden i utlånsforskriften bygger på personinntekt. Hvilken dokumentasjon banken ber om, avgjør den selv.
Hvor mye kan jeg ha i gjeld med 300 000 kr i pensjon?
Taket er 5 ganger pensjonen før skatt, altså 1 500 000 kr i samlet gjeld. Har du allerede boliglån, trekker du det fra. Stresstesten kan sette en lavere grense.
Må barna mine betale tilbake seniorlånet?
BN Bank skriver at verken du eller arvingene hefter for mer enn boligens verdi. KLP skriver at arvingene kan innfri lånet og overta boligen. Arven blir mindre, for lånet og rentene gjøres opp av salgssummen.
Kilder
- LovdataForskrift om finansforetakenes utlånspraksis (utlånsforskriften), §§ 3, 5, 6, 7, 9, 10, 12, 13 og 152024
- FinanstilsynetPraksis for lån til forbrukere (veiledning)2024
- LovdataLov om skatt av formue og inntekt (skatteloven), § 12-2 Hva personinntekt omfatter2026
- NavAlderspensjon2026
- BN BankSeniorLån2026
- KLP BankenSeniorlån2026
- LendoForbrukslån: krav til søker2026
- ZensumForbrukslån: vanlige spørsmål2026
- Uno FinansForbrukslån: hvem kan søke2026
- Axo FinansKrav og betingelser for forbrukslån2026
- Santander Consumer BankPriser og betingelser for forbrukslån2026
- Bank NorwegianForbrukslån: hvem kan søke2026
- NAVØkonomi- og gjeldsrådgivning2026