Tenk deg en annonse som lover 30 000 kr uten kredittsjekk. Den som svarer, blir bedt om å betale 3 000 kr i «forsikring» først, og pengene kommer aldri. Slike tilbud finnes fordi en seriøs långiver i Norge ikke har lov til å hoppe over vurderingen av deg, og noen lever av at du ikke vet det.
Kort svar
Nei, ikke hos en långiver med tillatelse i Norge. Finansavtaleloven krever at långiveren vurderer betalingsevnen din før et forbrukslån innvilges, og långiveren må avslå hvis det ikke er sannsynlig at du klarer vilkårene. «Uten kredittsjekk» betyr i beste fall at långiveren ikke bruker et kredittopplysningsforetak, og aldri at vurderingen hoppes over. Oftest er det et varselsignal.
Hovedpunkter5 punkter
- Finansavtaleloven § 5-2 krever en grundig vurdering før forbrukskreditt, og § 5-4 krever at långiveren avslår hvis du trolig ikke klarer vilkårene.
- Selv kredittkort med samlet ramme under 30 000 kr er unntatt utlånsforskriften, men ikke kredittvurderingen.
- Markedsføringsreglene forbyr å fremheve lav terskel og enkel søknad, så reklame som lover det, bryter reglene.
- Sjekk alltid at firmaet står i Finanstilsynets virksomhetsregister før du sender opplysninger eller penger.
- Trenger du hjelp med økonomien, er NAV gratis på telefon 55 55 33 39.
Hvorfor et lovlig lån aldri kan være uten vurdering
Det er ikke bankenes egen skikk som gjør at du blir sjekket. Det er loven. Før en forbrukskredittavtale inngås, skal långiveren ifølge finansavtaleloven § 5-2 gjøre en grundig vurdering av kundens kredittverdighet. Vurderingen skal bygge på nok relevante opplysninger om inntekt, formue, utgifter og annen gjeld.
Tre paragrafer som bestemmer alt
- § 5-2 krever vurderingen. Opplysningene kan hentes fra kredittopplysningsforetak, fra deg, fra databasesøk eller andre relevante kilder.
- § 5-3 krever at långiveren sier at opplysningene du gir, er et vilkår for tilbudet, og at du får vite resultatet av vurderingen før pengene utbetales.
- § 5-4 er avslagsplikten: långiveren kan bare inngå avtalen hvis det er sannsynlig at du kan oppfylle forpliktelsene.
Avslagsplikten er den delen reklamen aldri nevner. Et tilbud som lover «godkjent uansett» eller «ingen vurdering» ber långiveren bryte den. Alle långivere i sammenligningen av forbrukslån vurderer søknaden din etter denne loven.
Gjelder det også små beløp og kredittkort?
Ja. Utlånsforskriften § 3 sier at forskriften ikke gjelder når du får et kredittkort og de samlede kortrammene dine ikke overstiger 30 000 kr. Det betyr bare at kravene om gjeldsgrad og betjeningsevne ikke gjelder der. Kredittvurderingen i finansavtaleloven gjelder uansett, og Finanstilsynet har tidligere understreket det samme. Hva et kort koster mot et lån, regnes ut i guiden om forbrukslån eller kredittkort.
Hva betyr «uten kredittsjekk» i en annonse?
Uttrykket brukes om flere ulike ting, og de færreste er det de gir seg ut for. Her er de vanligste tolkningene.
Långiveren ser ikke på økonomien din.
Det er ikke lov. Långiveren kan velge andre kilder enn et kredittopplysningsforetak, for eksempel dokumentasjon du leverer selv, men vurderingen skal gjøres. Bruker de Gjeldsregisteret, er det også en slags kredittsjekk.
Et lite kredittkort slipper kredittvurdering.
Kort med samlet ramme under 30 000 kr er unntatt utlånsforskriften, men ikke kredittvurderingen i finansavtaleloven. Utsteder må fortsatt vurdere betalingsevnen din.
Her får alle lån, selv med dårlig økonomi.
Reklame skal ikke fremheve at det er lav terskel for å få kreditt eller at søknaden er enkel. Det står i forskriften om markedsføring av kreditt § 5. Hører du slike løfter, er tilbudet enten ulovlig markedsført eller ikke et ordinært lån.
Røde flagg: slik kjenner du igjen et falskt lånetilbud
Finanstilsynet har flere ganger advart mot firmaer og nettsider som tilbyr lån uten tillatelse. Fellestrekkene går igjen, og du kan lære dem utenat.
Røde flagg på lånetilbud
- Tilbudet lover at du ikke blir vurdert, eller at søknaden uansett godkjennes.
- Firmaet eller megleren står ikke i Finanstilsynets virksomhetsregister.
- Du blir bedt om å betale et gebyr, en «forsikring» eller et depositum før pengene er utbetalt. Det er mitt eget varselsignal, ikke et lovkrav.
- Tilbudet kommer fra en privatperson, i en melding eller via en Facebook-side som formidler lån mellom folk.
- Nettsiden mangler organisasjonsnummer og navn på hvem som står bak.
- Du blir presset til å bestemme deg i dag.
Hva Finanstilsynet har advart mot
Tilsynet har publisert advarsler som viser hvordan det ser ut i praksis. I 2023 stanset det flere Facebook-sider som formidlet lån mellom privatpersoner uten å være registrert som låneformidler, og skrev at det er stor risiko for svindel, urimelige vilkår og uheldig inndrivelse. I en advarsel mot merpalitlig.no påpekte tilsynet at nettstedet ga seg ut for å være finansagent for banker det ikke hadde avtale med, uten å oppgi hvem som sto bak eller et organisasjonsnummer. Kombinasjonen er klassisk: ingen avsender, ingen tillatelse og et løfte om lån.
To tenkte personer
Per
36 år, lagerarbeider
Ser en annonse om 30 000 kr uten kredittsjekk og svarer. Han bes betale 3 000 kr i forsikring først.
Resultat
Han betaler. Lånet kommer ikke, og de som tok imot pengene, svarer ikke lenger. Han sitter igjen med et tap på 3 000 kr.
Anna
33 år, assistent i barnehage
Søker hos en långiver som står i registeret. Hun får avslag fordi gjelden er høy i forhold til inntekten.
Resultat
Hun taper ingenting på avslaget. Hun ringer NAV, får gratis hjelp og lager en plan sammen med kreditorene.
Slik sjekker du om långiveren har tillatelse
Siden 1. juli 2023 kan låneformidling rettet mot forbrukere bare drives av foretak med tillatelse fra Finanstilsynet. Det finnes dessuten et register over firmaer og personer som er under tilsyn. Et firma som ikke står der, er et kraftig varselsignal.
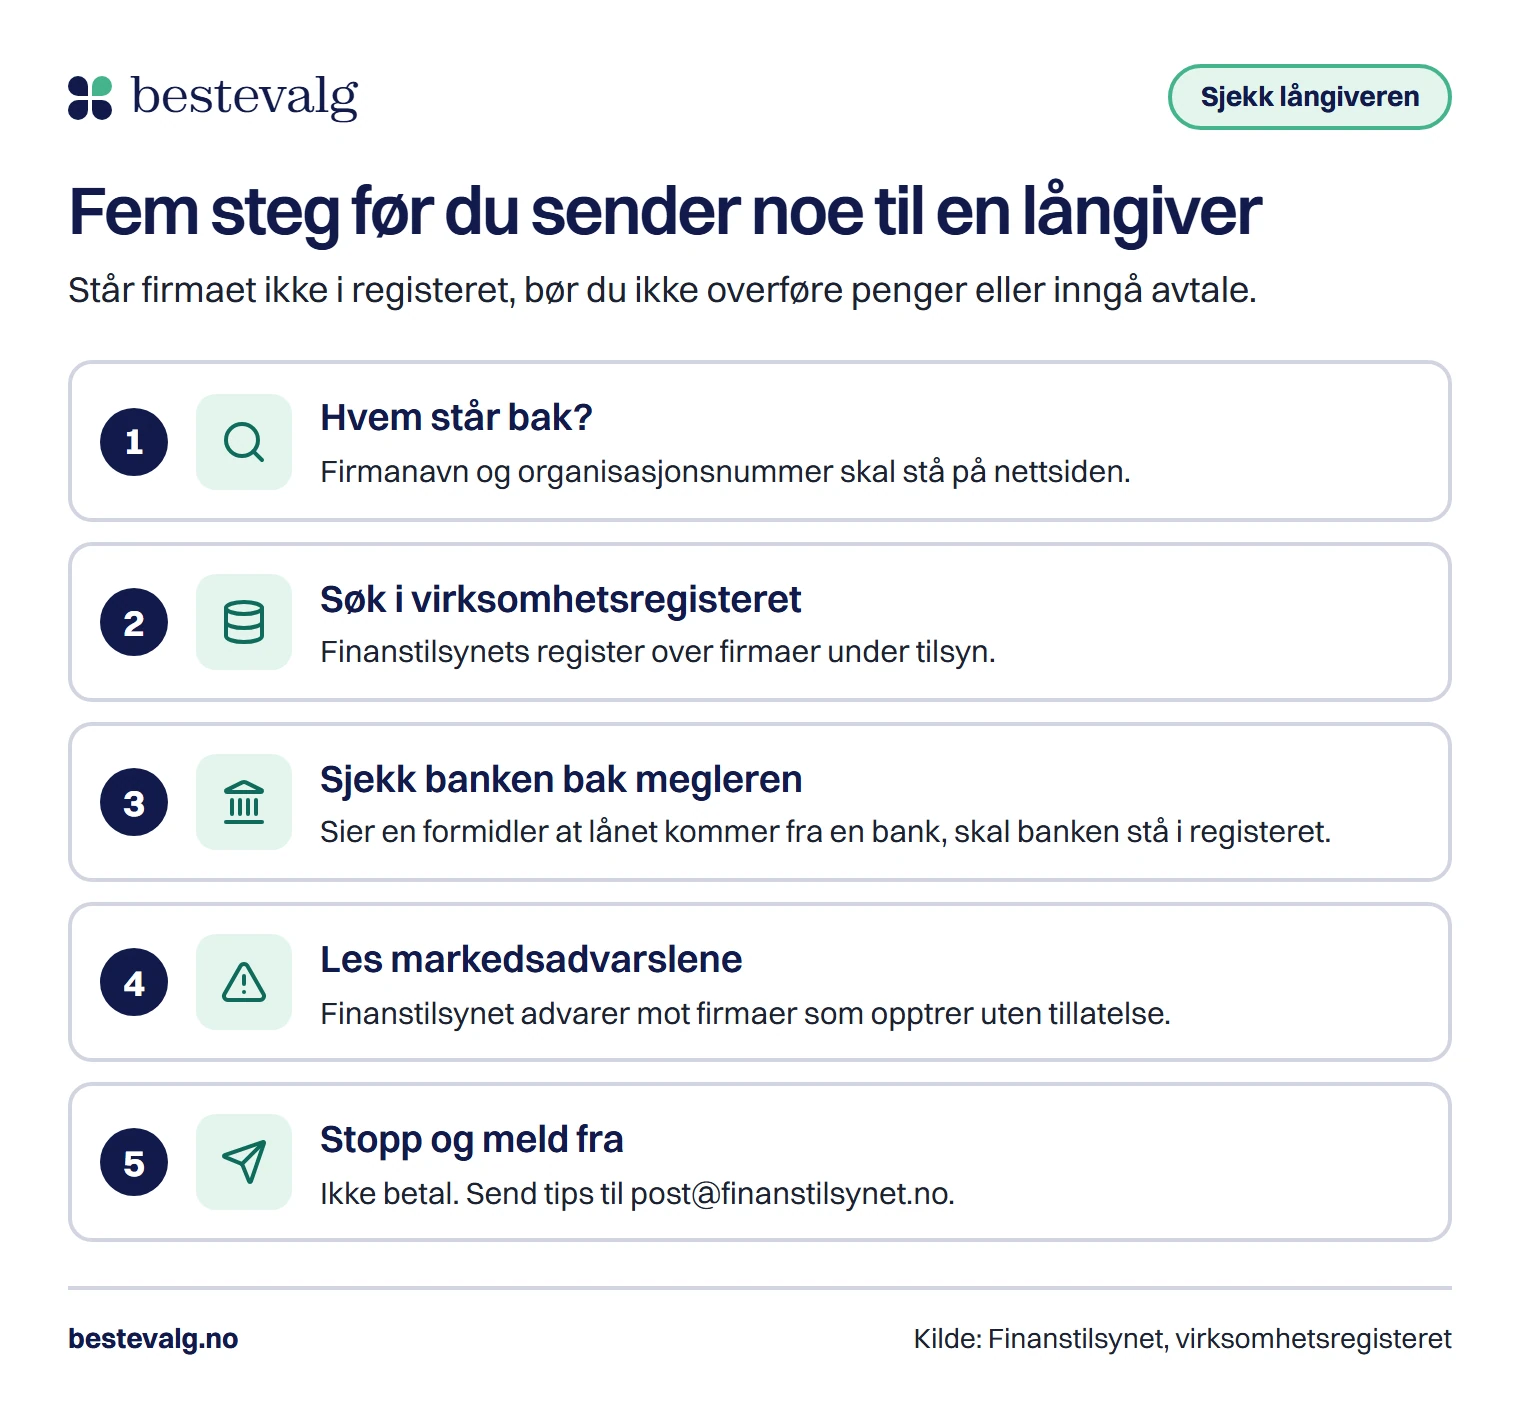
Finn ut hvem som står bak
Se etter firmanavn og organisasjonsnummer på nettsiden. Mangler de, er det et varselsignal.
Søk i Finanstilsynets virksomhetsregister
Søk på firmanavnet. Står det ikke der, bør du ikke overføre penger eller inngå avtale.
Sjekk også långiveren bak en megler
Sier en formidler at lånet kommer fra en bank, bør banken stå i registeret.
Se etter markedsadvarsler
Finanstilsynet publiserer advarsler mot firmaer og nettsider som opptrer uten tillatelse.
Stopp og meld fra ved mistanke
Ikke betal og ikke send flere opplysninger. Send tips til Finanstilsynet på [email protected].
Registeret er Finanstilsynets virksomhetsregister. Finanstilsynet påpeker selv at registeret kan inneholde feil, så er du i tvil, spør långiveren om tillatelsen og kontakt tilsynet. Les mer om hva en kredittvurdering ser på i guiden om kredittscore.
Lovlige alternativer når du trenger penger nå
Trenger du penger fordi en regning har falt på feil tidspunkt, finnes det bedre veier enn å lete etter et lån som ikke vurderer deg. Her er de jeg ville sett på først.
| Alternativ | Passer når | Husk |
|---|---|---|
| Betalingsavtale med den du skylder | Du har en regning du ikke rekker å betale | Kontakt kreditor før forfall, og få avtalen skriftlig. |
| NAV økonomi- og gjeldsrådgivning | Du har flere regninger eller er redd for inkasso | Gratis, telefon 55 55 33 39, hverdager kl. 9 til 15. |
| Medlåntaker | Du har lav inntekt, men noen kan låne sammen med deg | Begge hefter for hele lånet. Les om forskjellen først. |
| Lån med sikkerhet i bolig | Du eier bolig og har aktive betalingsanmerkninger | Du risikerer boligen hvis du ikke betaler. |
| Et lite lån eller kredittkort | Du trenger et mindre beløp i kort tid | Også de kredittvurderes, og du kan få avslag. |
Les også om medlåntaker eller kausjonist og om lån når du har betalingsanmerkning.
Gratis hjelp
NAVs økonomi- og gjeldsrådgivning er gratis, og NAV skriver at du bør søke hjelp så tidlig som mulig. Ring 55 55 33 39, eller les mer på nav.no. Husk at gjeld kan få alvorlige følger, og at ingen kan love deg et lån uten at du blir vurdert.
Etter et avslag: det loven gir deg, og en test av neste tilbud
Et avslag betyr ikke at du må lete etter et lån uten vurdering. Det betyr at långiveren ikke fant det sannsynlig at du klarer vilkårene. Er avslaget bygget på et automatisk databasesøk, skal långiveren ifølge finansavtaleloven § 5-3 varsle deg uten ugrunnet opphold, si at avslaget bygger på databasen og gi deg søkeresultatet og opplysninger om databasen. Långiveren trenger ikke å gi flere begrunnelser enn det, så be om å få se dataene og rett eventuelle feil.
Les hvorfor forbrukslån blir avslått, og sjekk hva som er registrert om din egen gjeld i Gjeldsregisteret. Svarene under hjelper deg å vurdere et konkret tilbud du har fått, før du sender noe.
Er dette tilbudet noe du kan gå videre med?
Står långiveren eller megleren i Finanstilsynets virksomhetsregister?
Vanlige spørsmål
Er smålån og mikrolån uten kredittvurdering?
Nei. Kravene i finansavtaleloven gjelder forbrukskreditt uavhengig av beløp. Mange smålån kommer med høy rente og gebyrer, så regn på totalkostnaden før du søker.
Hva gjør jeg hvis jeg har betalt for et lån jeg aldri fikk?
Stopp kontakten og betal ikke mer. Jeg ville ringt banken min med en gang for å høre om betalingen kan stanses, og anmeldt saken til politiet. Du kan også sende tips til Finanstilsynet på [email protected].
Er det lov å reklamere med at lån er raske og enkle å få?
Nei, ikke for forbrukskreditt. Forskriften om markedsføring av kreditt § 5 forbyr å fremheve hvor raskt kreditten kan brukes, at terskelen er lav og at søknaden er enkel. Unntaket for rask behandling gjelder ikke boliglån.
Kan jeg få lån uten inntekt?
Långiveren må vurdere betalingsevnen din ut fra inntekt, utgifter og annen gjeld. Uten inntekt er det vanskelig å vise at du klarer vilkårene. En medlåntaker eller sikkerhet kan i noen tilfeller endre bildet, men det gir ingen garanti.
Kilder
- LovdataLov om finansavtaler (finansavtaleloven), §§ 5-2 til 5-4 om kredittvurdering og avslagsplikt2020
- LovdataForskrift om finansforetakenes utlånspraksis (utlånsforskriften), § 3 om unntak for kredittkort2024
- Justis- og beredskapsdepartementetForskrift om markedsføring av kreditt, § 5 om hva som ikke skal fremheves2017
- FinanstilsynetLåneformidling: krav om tillatelse og virksomhetsregisteret2026
- FinanstilsynetVirksomhetsregisteret2026
- FinanstilsynetAdvarer mot ulovlig utlånsvirksomhet på Facebook2023
- FinanstilsynetAdvarer mot låneformidlingstjenester fra merpalitlig.no2024
- DatatilsynetKredittvurdering2026
- NAVØkonomi- og gjeldsrådgivning2026