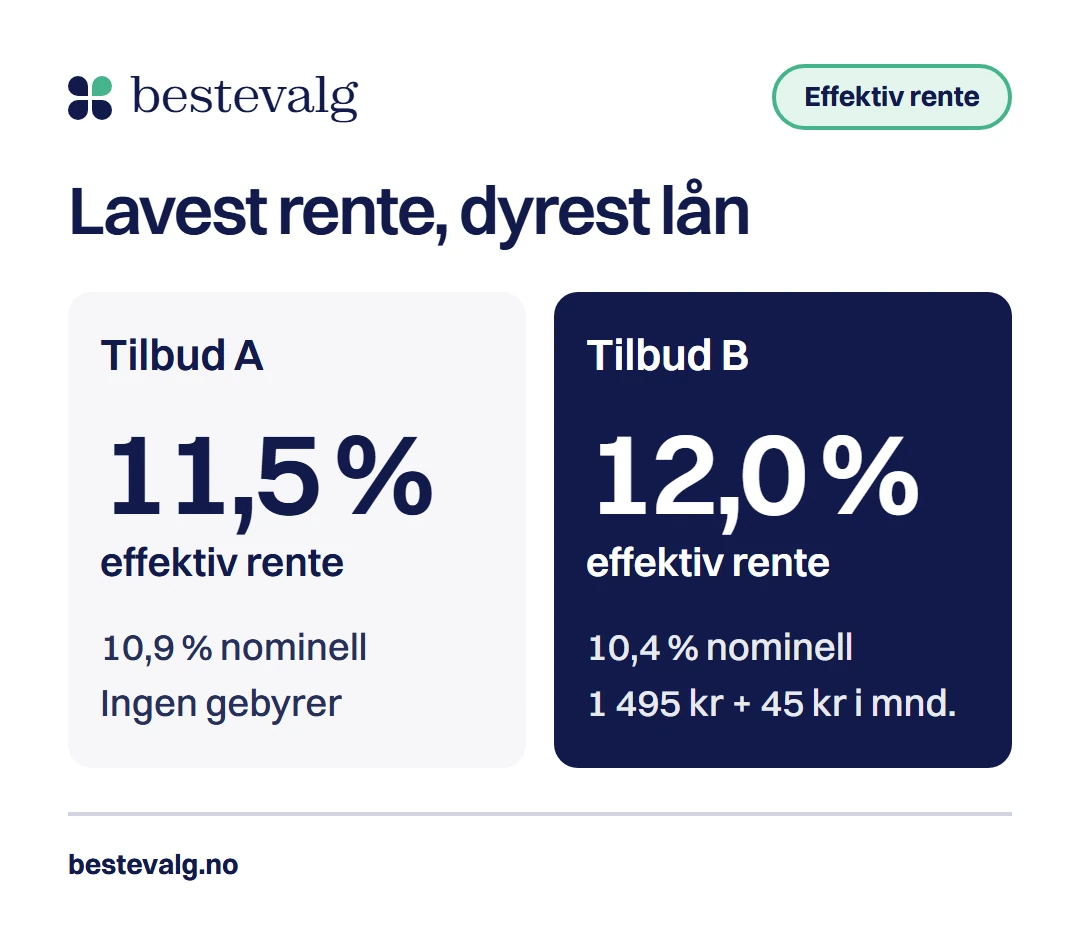
To tilbud på 150 000 kr over 5 år. Det ene har 10,9 % nominell rente og ingen gebyrer, det andre 10,4 % og 1 495 kr i etablering. Det siste ser billigst ut, men koster 2 390 kr mer. Tallet som avslører det, er effektiv rente: 11,5 % mot 12,0 %.
Kort svar
Effektiv rente er det et lån koster deg per år, i prosent av beløpet du låner, med alle renter og gebyrer regnet inn. Nominell rente er bare renten som står i avtalen. Fordi alle långivere må regne effektiv rente etter de samme reglene, er det den du skal sammenligne når du vurderer to tilbud.
Hovedpunkter5 punkter
- Effektiv rente tar med etableringsgebyr, termingebyr og at renten legges til hver måned. Nominell rente gjør ikke det.
- Selv uten gebyrer blir 11,5 % nominell rente til 12,1 % effektiv, fordi du betaler rente på renten.
- Samme gebyrer gir 25,4 % effektiv rente på 10 000 kr, men 13,0 % på 150 000 kr.
- Sammenlign effektiv rente på samme beløp og samme nedbetalingstid. Den sier ikke noe om hvor lenge du betaler.
- En «fra»-rente er det laveste tallet i spennet. Din egen rente settes etter kredittvurderingen.
Hva er effektiv rente, og hvorfor må långiveren vise den?
Alle lån har en pris, men prisen står sjelden i ett tall. Det er renten, men også etableringsgebyr, termingebyr og andre kostnader som kommer på toppen. Effektiv rente samler alt i ett tall per år, slik at du kan sette to lån ved siden av hverandre.
Definisjonen står i finansavtaleloven § 1-7, og regnereglene står i finansavtaleforskriften § 1-4. Loven stiller samtidig tre krav til långiveren, og det er dem som gjør at du kan stole på at tallet finnes i hver annonse og hvert tilbud.
Slik sikrer regelverket at du ser effektiv rente
- Før avtalen inngås
- Effektiv rente og et illustrert eksempelFinansavtaleloven § 3-34 første ledd bokstav e
- I annonsen
- Effektiv rente med kredittbeløp og kredittprofilForskriften § 3-4, gitt som et representativt eksempel
- Ingen snarvei
- Ingen annen rente skal fremheves mer enn den effektiveForskriften § 3-5 første ledd nr. 6
Poenget er enkelt. Hvis hver långiver kunne velge hvilket tall som skulle stå størst, ville du aldri kunne sammenligne. Med en felles regnemåte og et representativt eksempel kan du holde to tilbud opp mot hverandre og se hvilket som koster minst. Vil du se akkurat det på samme lån hos flere, viser sammenligningen av forbrukslån samme eksempel på hvert tilbud.
Tre tilbud med lavest månedsbeløp for 150 000 kr over 5 år
Fra per måned
2 840 krEff. rente fra 5,25 %Søk nåAnnonse
Fra per måned
2 863 krEff. rente fra 5,00 %Søk nåAnnonse
Fra per måned
2 929 krEff. rente fra 6,00 %Søk nåAnnonse
Tilbudene er annonser, og vi kan motta provisjon. Månedsbeløpet er regnet med laveste nominelle rente hos hver långiver og inkluderer termingebyr. Renten du får settes etter en kredittvurdering og kan bli høyere. Etableringsgebyr kommer i tillegg. Se alle 8 tilbud
Nominell rente og effektiv rente: samme lån, to tall
Nominell rente er renten som står i låneavtalen. Den sier hva du betaler for å låne pengene, men ingenting om gebyrene og ingenting om at renten regnes ut månedlig. Den setter långiveren selv, og den påvirkes blant annet av styringsrenten og av kredittvurderingen din.
| Kriterium | Nominell renteRenten i avtalen | Effektiv rentePrisen per år |
|---|---|---|
| Etableringsgebyr | Ikke med | Med |
| Termingebyr | Ikke med | Med |
| Rente på renten | Ikke med | Med |
| Regnes ut etter | Långiverens eget valg | Felles formel i forskriften |
| Passer til å sammenligne lån | Bare hvis gebyrene er like | Ja, med samme beløp og tid |
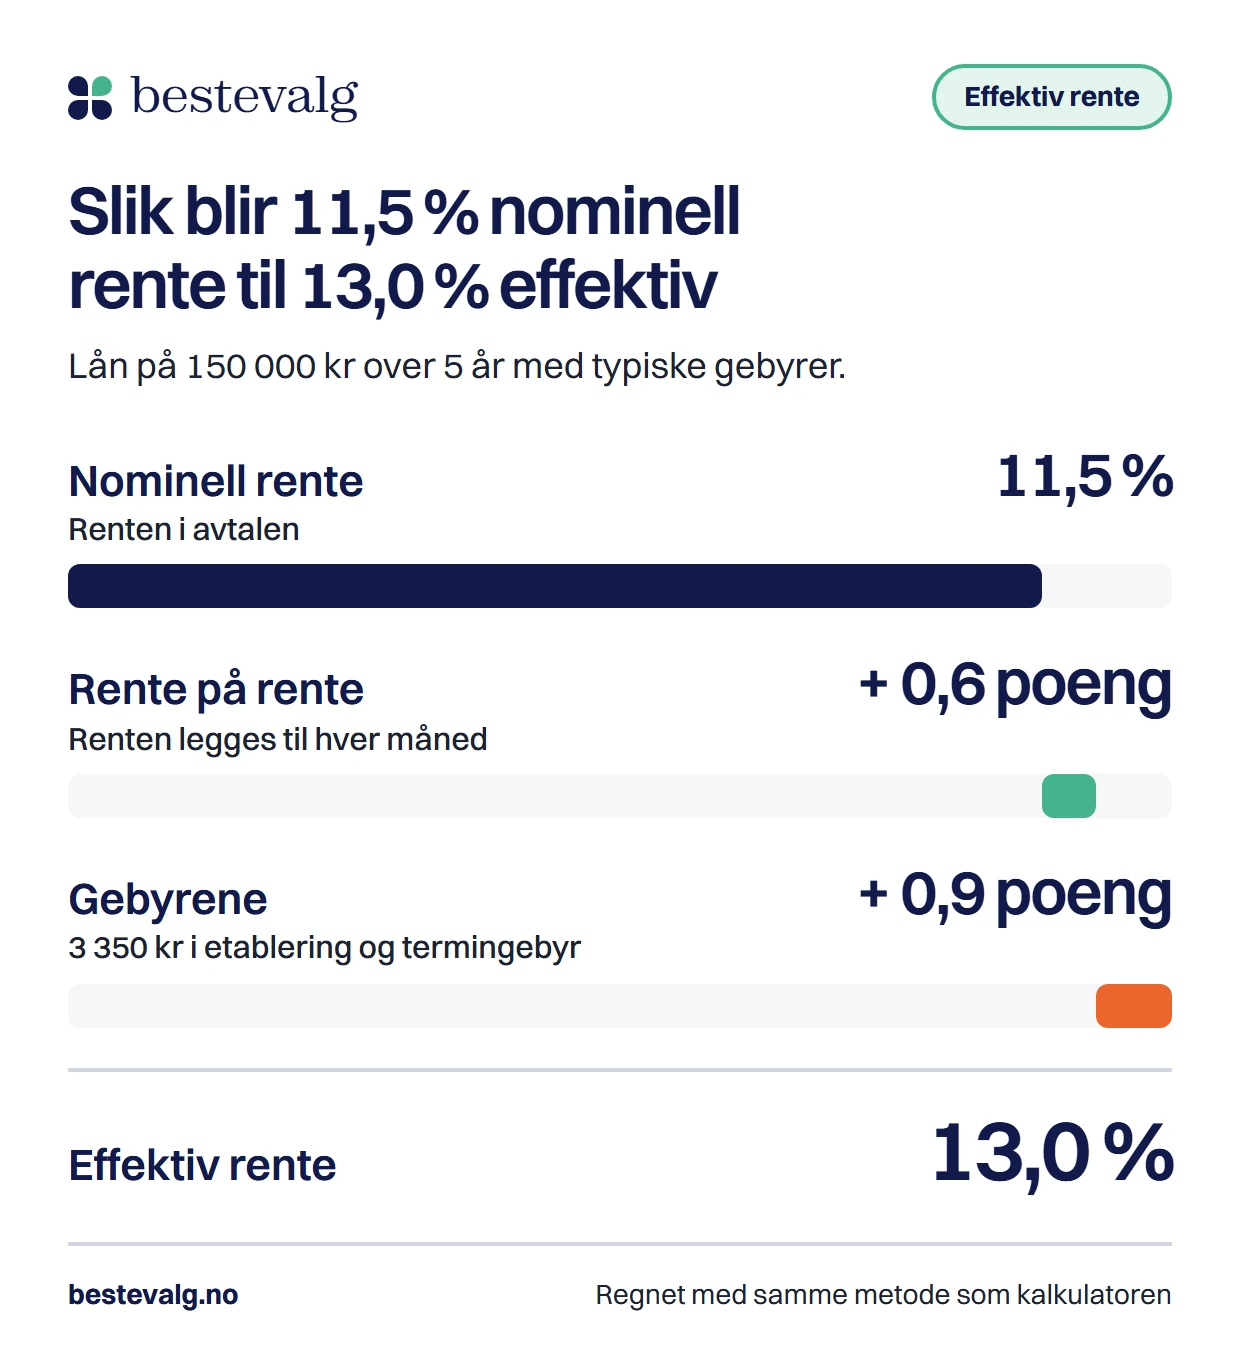
Rente på rente: høyere selv uten gebyrer
Det første steget kommer av terminhyppigheten, altså hvor ofte du betaler. Avdrag og renter faller på forfall hver måned, og renten for hver måned regnes av det du skylder da. Betalte du bare én gang i året, ville effektiv rente vært lik nominell rente, altså 11,5 %. Med tolv månedlige terminer blir den 12,1 %, uten at långiveren har tatt ett eneste gebyr.
Gebyrene: resten av forskjellen
Det andre steget er gebyrene. Etableringsgebyret på 950 kr legges til lånet, og termingebyret på 40 kr kommer hver måned. Til sammen er det 3 350 kr over 5 år, og de løfter renten med ytterligere 0,9 prosentpoeng.
Dette er med i effektiv rente, og dette er ikke
Forskriften sier at kredittkostnadene omfatter rente, provisjon, gebyr, avgifter og andre utgifter du må betale i forbindelse med kreditten. Det betyr at alt som er en fast pris for å få og ha lånet, skal være med.
Er med
- Den nominelle renten
- Etableringsgebyret
- Termingebyret hver måned
- Andre gebyrer og avgifter som følger av avtalen
- Effekten av at du betaler månedlig
Er ikke med
- Kostnader ved mislighold, for eksempel purregebyr og inkassokostnader
- Kostnader du må betale uansett om du betaler kontant eller med kreditt
Skillet mellom de to listene er verdt å huske. Betaler du i tide, er alt i den første listen det lånet koster deg. Betaler du for sent, kommer purregebyr og eventuelt inkasso på toppen, og de står ikke i effektiv rente. Effektiv rente er derfor prisen på et lån som blir betalt som avtalt.
Formelen for effektiv rente, forklart med vanlige ord
Forskriften beskriver regnestykket slik: pengene du får utbetalt, regnet om til hva de er verdt i dag, skal være like store som alt du betaler tilbake, regnet om på samme måte. Det du leter etter, er renten X som får de to sidene til å bli like.
- X
- Den effektive renten per år. Det er den ukjente.
- C
- Pengene långiveren betaler ut til deg
- D
- Det du betaler tilbake: månedsbeløp, etableringsgebyr og termingebyr
- t og s
- Når pengene betales ut og inn, regnet i år fra utbetalingen
- Σ
- Summen av alle utbetalingene og alle innbetalingene
I vanlig språk: en krone du betaler om to år er mindre verdt enn en krone i dag, og den effektive renten er prisen for den forskjellen. Formelen kan ikke løses direkte. Man prøver seg frem med ulike verdier av X til begge sidene stemmer, og det gjør både bankenes systemer og kalkulatoren på denne siden for deg.
Regneeksempel
Vi regner på et lån på 150 000 kr over 5 år med 11,5 % nominell rente, 950 kr i etablering og 40 kr i termingebyr. Etableringsgebyret legges til lånet.
- 150 000 kr
Du får utbetalt
Lånebeløpet
- 150 950 kr
Lånet inkludert gebyr
150 000 kr + 950 kr
- 3 360 kr
Månedsbeløp med termingebyr
Annuitet over 60 måneder + 40 kr
- 201 587 kr
Betaler totalt
3 360 kr × 60
- 13,0 %
Prøver verdier av X
Til 60 betalinger er verdt 150 000 kr i dag
Effektiv rente13,0 %
Tallet er det samme som kalkulatoren lenger ned gir med de samme inputene.
Hvordan forskriften regner med tid
Forskriften sier at et år regnes som 365 eller 366 dager, 52 uker eller 12 måneder, og at en måned er 30,41666 dager. Resultatet rundes av til minst én desimal. Med månedlige betalinger er hver måned nøyaktig en tolvdel av året, og slik regner kalkulatoren her.
Derfor veier gebyrene tyngst på små lån
Gebyrene er faste kroner, mens renten er en prosent av det du skylder. Da blir gebyrene en stor del av regningen når lånet er lite. Tabellen viser tre lån med akkurat samme vilkår: 11,5 % nominell rente, 950 kr i etablering og 40 kr i termingebyr over 5 år.
| Lånebeløp | Månedsbeløp | Gebyrer totalt | Gebyrer av lånet | Effektiv rente |
|---|---|---|---|---|
| 10 000 kr | 281 kr | 3 350 kr | 33,5 % | 25,4 % |
| 50 000 kr | 1 161 kr | 3 350 kr | 6,7 % | 14,8 % |
| 150 000 kr | 3 360 kr | 3 350 kr | 2,2 % | 13,0 % |
Regnet som annuitetslån der etableringsgebyret legges til lånet.
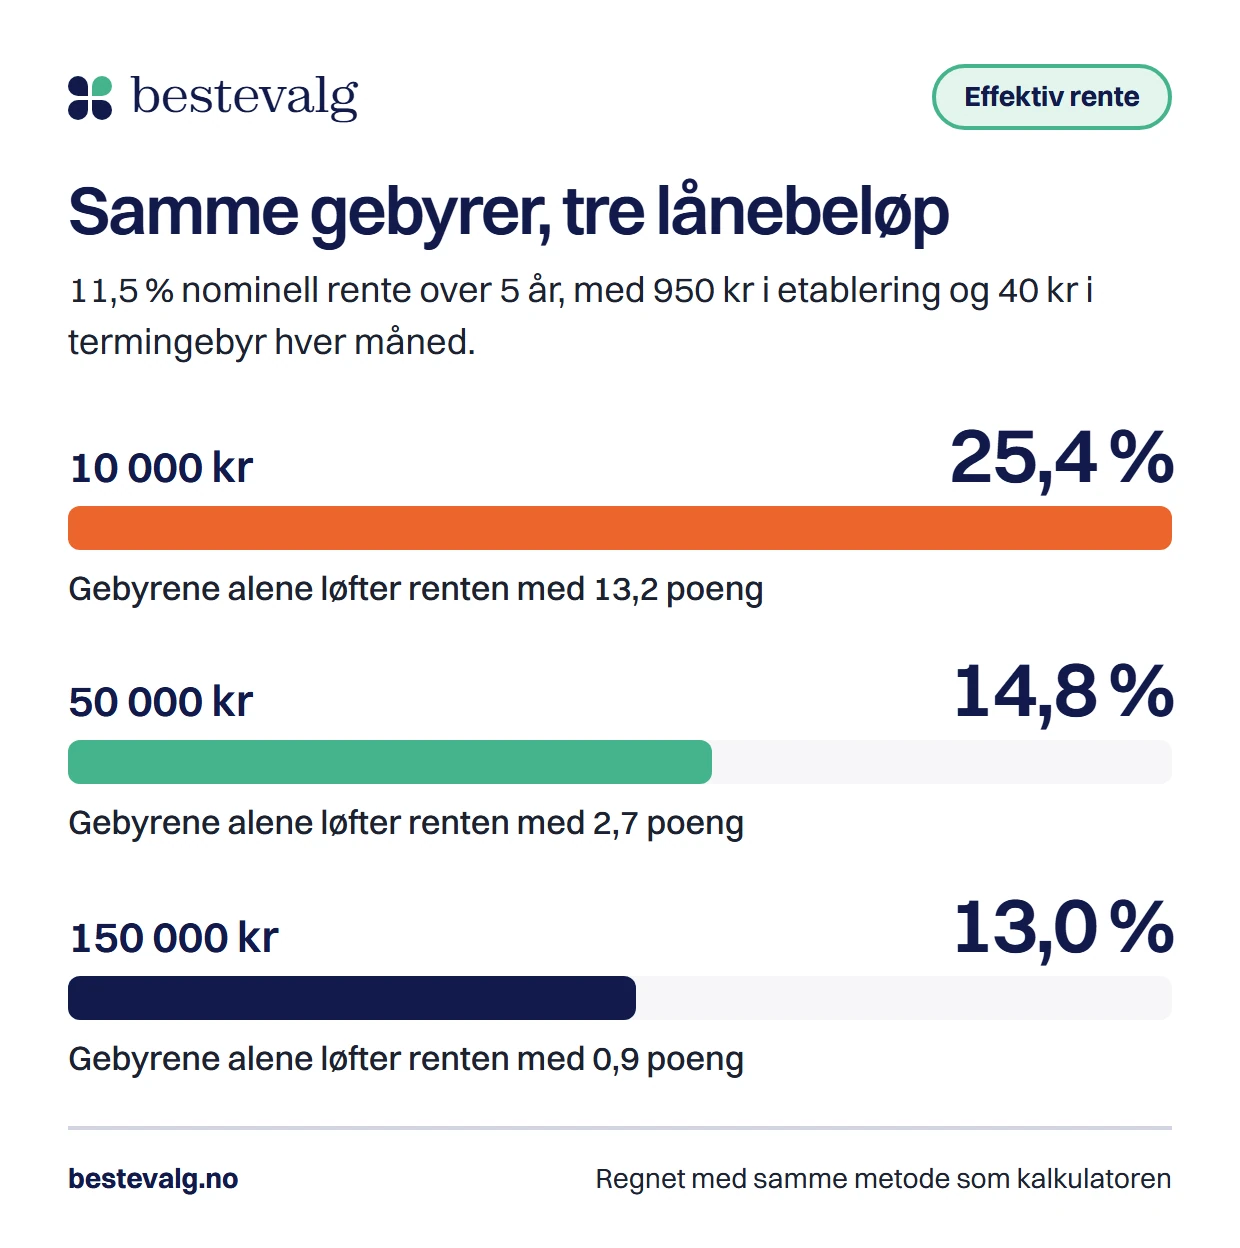
På 150 000 kr utgjør gebyrene 2,2 % av lånet. På 10 000 kr er det 33,5 %. Derfor kan et lite lån se billig ut i annonsen og likevel ha en effektiv rente på over 25 %. Skal du låne et mindre beløp, er det lurt å se på smålån der gebyrene er lave, og å regne effektiv rente før du velger.
Slik bruker du effektiv rente når du sammenligner tilbud
Bruk samme beløp og samme nedbetalingstid
Effektiv rente avhenger av begge. Et lån på 20 000 kr kan ikke sammenlignes med ett på 150 000 kr.
Les effektiv rente i det representative eksempelet
Det er tallet långiveren er pålagt å oppgi, og det er regnet på ett bestemt lån, ikke på din situasjon.
Sjekk også totalen i kroner
Effektiv rente sier hva lånet koster per år, ikke hva du betaler til sammen.
Spør hva rente og gebyrer blir for deg
Renten du får, settes etter en kredittvurdering og kan være en annen enn eksempelet.
Hvorfor er «fra»-renten lavere enn den du får?
De fleste annonser åpner med en «fra»-rente. Den er det laveste tallet i spennet, og den gjelder bare kundene som får best vilkår. Du vet ikke på forhånd om du er en av dem, for renten settes etter at långiveren har kredittvurdert deg. «Fra»-renten er derfor en opplysning om hvor spennet starter, ikke et løfte om hva du får.
Tabellen viser det med tall fra långiverne vi sammenligner. «Fra»-renten står i første kolonne, og de to siste viser det representative eksempelet på samme lån hos alle: 150 000 kr over 5 år. Avstanden mellom de to tallene er fra 1,9 til 8,6 prosentpoeng.
| Långiver | Eff. rente fra | Nominell rente i eksempelet | Eff. rente i eksempelet | Totalt å betale |
|---|---|---|---|---|
| Sambla | 7,20 % | 8,03 % | 9,21 % | 186 120 kr |
| Zensum | 5,25 % | 10,90 % | 11,46 % | 195 240 kr |
| Santander | 10,45 % | 11,00 % | 12,32 % | 198 720 kr |
| Uno Finans | 5,00 % | 11,39 % | 12,89 % | 201 060 kr |
| Lendo | 9,45 % | 11,69 % | 13,29 % | 202 680 kr |
| Axo Finans | 8,19 % | 11,90 % | 13,47 % | 203 400 kr |
| Zmarta | 6,00 % | 12,90 % | 14,58 % | 207 960 kr |
| Bank Norwegian | 10,73 % | 13,99 % | 15,86 % | 213 240 kr |
Tall fra långivernes egne sider. Renten du får, avgjøres av kredittvurderingen og kan ligge både under og over eksempelet.
Effektiv rente sier ikke alt
Effektiv rente er prisen per år, men ikke hvor mange år du betaler. Strekker vi lånet over 10 år i stedet for 5, blir effektiv rente 12,8 % mot 13,0 %, nesten det samme. Likevel koster lånet 57 888 kr mer. Månedsbeløpet blir lavere, men du betaler rente i dobbelt så mange år. Hvordan et lån betales ned, har også noe å si, og det går vi gjennom i guiden om annuitetslån og serielån.
Skal du bruke et nytt lån til å betale ned dyr gjeld, er det samme regnestykket som gjelder. Hvordan du setter det opp, står i guiden om å refinansiere, og tilbudene finner du under refinansiering.
Effektiv rente på kredittkort
Et kredittkort har ingen fast nedbetalingsplan, så effektiv rente må regnes ut etter faste forutsetninger. Er det ikke avtalt en øvre grense, regner forskriften med 15 000 kr. Kreditten regnes brukt i ett år og betalt tilbake i like store månedlige beløp. Det gjør at du kan sette ett kort opp mot et annet, selv om du bruker kortet helt annerledes enn eksempelet.
Her ligger en felle. Et kort med lavere nominell rente kan ha en høyere effektiv rente hvis det har årsgebyr. Ta et tenkt kort med 22,9 % nominell rente: uten årsgebyr er effektiv rente 25,5 %, og med 495 kr i årsgebyr blir den 33,5 %. Gebyret er det samme for deg enten du bruker kortet mye eller lite, men det veier tyngst for dem som bruker det lite.
Regn ut effektiv rente selv
Fyll inn tallene fra et tilbud, og se hva det koster per år. Kalkulatoren viser effektiv rente, månedsbeløp med gebyr og totalbeløpet, og forklarer svaret i en setning under tallene.
Regn ut effektiv rente
Effektiv rente
13,0 %
- Månedsbeløp med gebyr
- 3 360 kr
- Totalt å betale
- 201 587 kr
- Kostnad ved lånet
- 51 587 kr
- Av det i gebyrer
- 3 350 kr
Du låner 150 000 kr i 5 år til 11,5 % nominell rente. Gebyrene (950 kr i etablering og 40 kr i måneden, til sammen 3 350 kr) og rente på rente gjør at du i praksis betaler 13,0 % i året, 1,5 prosentpoeng mer enn den nominelle renten. Gebyrene alene står for 0,9 av dem.
Regnet som annuitetslån der etableringsgebyret legges til lånet og termingebyret betales hver måned, på samme måte som i de andre kalkulatorene på bestevalg.no. Hos en långiver kan gebyrene være lagt inn på andre måter, så bruk tallene i tilbudet når du har det. Tallene er en illustrasjon, ikke et tilbud.
Kalkulatoren regner på ett lån med fast månedsbeløp. Vil du sammenligne nedbetalingsplaner, legge inn ekstra avdrag eller se hele forløpet, kan du regne på hele lånet i lånekalkulatoren.
Test deg selv
Spørsmål 1 av 3
To lån har lik nominell rente. Det ene har etableringsgebyr, det andre ikke. Hvilket har høyest effektiv rente?
Vanlige spørsmål
Hva er en god effektiv rente?
Det finnes ingen fasit, for den avhenger av beløp, nedbetalingstid og kredittvurderingen din. I det representative eksempelet for 150 000 kr over 5 år ligger effektiv rente hos långiverne vi sammenligner mellom 9,2 % og 15,9 %. Et tall utenfor det området betyr ikke at tilbudet er dårlig, men det er en grunn til å sjekke gebyrene.
Må alle långivere oppgi effektiv rente?
Ja, for forbrukslån og kredittkort. Effektiv rente skal være med i markedsføringen som et representativt eksempel, og den skal oppgis før du inngår avtalen. Mangler den, er det et rødt flagg.
Kan jeg få en lavere rente enn den som er oppgitt?
Det kan skje, men du kan også få en høyere. Eksempelet er regnet på ett bestemt lån. Renten du får, settes etter at långiveren har kredittvurdert deg, og den kan avvike fra både «fra»-renten og eksempelet.
Er effektiv rente det samme som årlig rente?
Nesten, men ikke helt. Effektiv rente er den årlige renten når alle kostnader og effekten av månedlige terminer er regnet med. Den nominelle renten er også en årlig rente, men uten gebyrene og uten rente på renten.
Gjelder dette også for boliglån?
Ja, effektiv rente skal oppgis også for boliglån. Forskriften har egne forutsetninger for dem, blant annet for hva som regnes med av kostnader til konto og betalingsinstrument. Denne guiden handler om forbrukslån og kredittkort.
Kilder
- LovdataForskrift om finansavtaler (finansavtaleforskriften), § 1-4 om beregning av effektiv rente og kapittel 3 om markedsføring2022
- LovdataLov om finansavtaler (finansavtaleloven), § 1-7 om definisjoner og § 3-34 om opplysninger om kredittavtaler2020
- ForbrukerrådetFinansportalen: sammenligning av forbrukslån2026