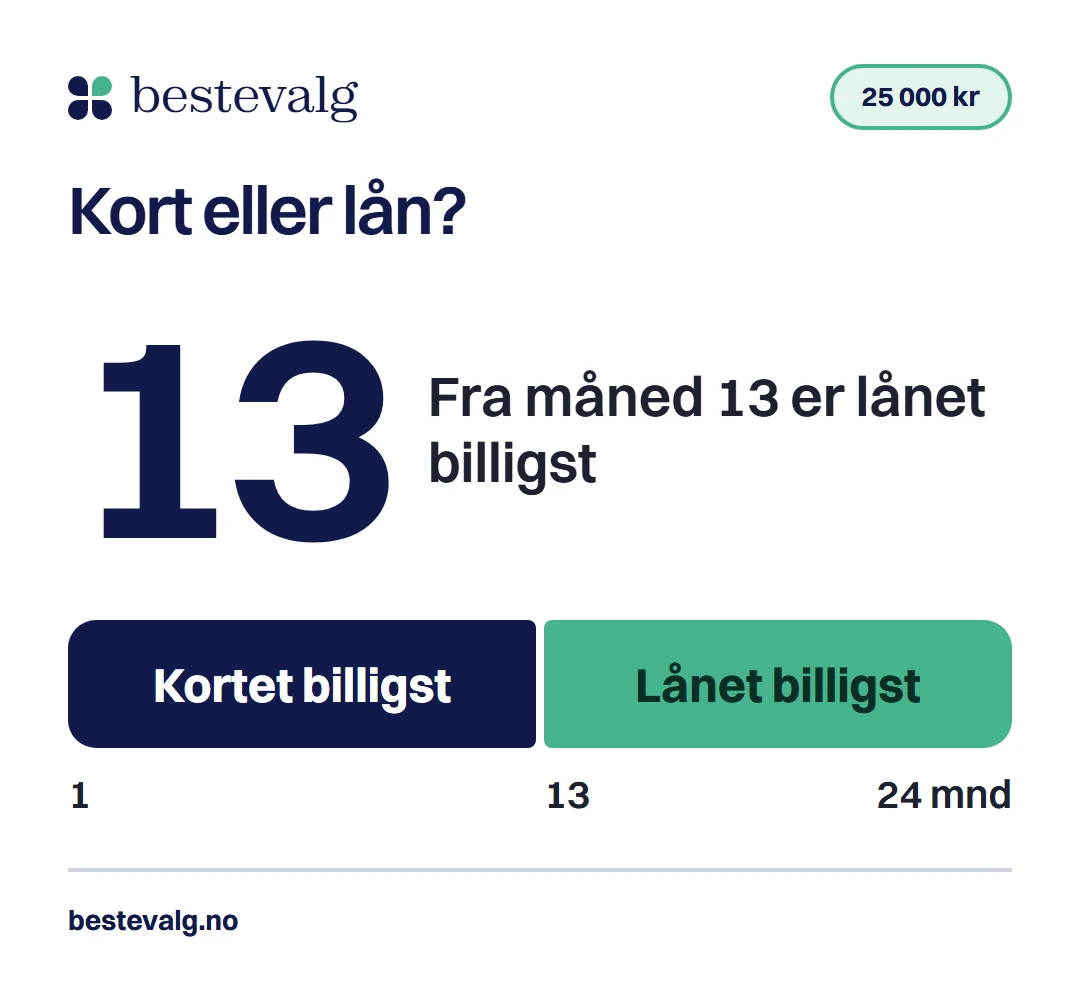
Du trenger 25 000 kr til en tannlegeregning. Betaler du hele fakturaen ved første forfall, koster et kredittkort med rentefri periode 0 kr. Tar det to år å betale det ned, blir regningen 6 124 kr på kortet og 5 248 kr med et forbrukslån. Samme beløp og samme tid gir to helt ulike svar, og det er tiden som bestemmer.
Kort svar
Kredittkortet er billigst når du betaler alt i løpet av noen måneder, fordi du kan få opptil 45 dager uten rente. Forbrukslånet er billigst når gjelden blir stående lenge, fordi kortrenten ligger rundt 10 prosentpoeng over lånerenten. For 25 000 kr snur det i måned 13.
Hovedpunkter5 punkter
- Betaler du hele fakturaen innen fristen, er kortet et gratis lån i opptil 45 dager.
- For 25 000 kr er kortet billigst de første 12 månedene. Fra måned 13 er lånet billigere.
- Jo større beløp, desto tidligere vinner lånet: for 100 000 kr allerede fra måned 2.
- Betaler du bare minstebeløpet på 25 000 kr, tar det 8 år og 9 måneder, og rentene alene blir 21 732 kr.
- Utlånsforskriften gjelder ikke når samlede kortrammer er under 30 000 kr, men kredittvurderingen gjelder alltid.
Rentefri periode: når kortet er et gratis lån
Kredittkort har to ansikter. Bruker du det som betalingsmiddel og tømmer fakturaen hver måned, betaler du ingen rente. Bruker du det som lån, er det blant de dyreste kredittformene du kan velge. Forskjellen ligger i den rentefrie perioden.
Bank Norwegian oppgir opptil 45 dager rentefritt på sin prisside, også på kontantuttak. Det er et gratis lån på 25 000 kr i opptil halvannen måned. Instabank, som jeg bruker som motpart under, har ingen rentefri periode: renten løper fra første bruk. Betaler du 25 000 kr tilbake etter én måned, blir det omtrent 434 kr i renter og termingebyr der, mot 0 kr med rentefri periode og e-faktura.
Slik skiller to kort seg
| Bank Norwegian | Instabank | |
|---|---|---|
| Nominell rente | 21,99 % | 18,9 % |
| Effektiv rente | 24,4 % | 22,85 % |
| Rentefri periode | Opptil 45 dager | Ingen, renten løper fra første bruk |
| Årsavgift | 0 kr | 0 kr |
| Gebyr per faktura | 9 kr på papir, 0 kr med e-faktura | 40 kr i termingebyr |
| Minstebeløp per måned | 3,5 % av saldoen, minst 300 kr | 1,67 % av saldoen, pluss renter og gebyrer |
Prisene er hentet fra utstedernes egne sider. Dette er to eksempler, ikke en rangering. Hele markedet finner du under kredittkort, og kortenes vilkår kan endre seg.
Instabank har 3,1 prosentpoeng lavere nominell rente enn Bank Norwegian, men ingen rentefri periode. Betaler du alt ved forfall, er den rentefrie perioden verdt mer enn en lavere rente. Skal du ha gjelden i et år eller mer, er det motsatt.
25 000 kr over 24 måneder: slik regner vi
Vi tar samme beløp og samme nedbetalingstid på begge. Kortet betales ned med like store månedsbeløp. Lånet er et vanlig annuitetslån med 950 kr i etableringsgebyr som legges til lånet og 40 kr i termingebyr hver måned. Det er prisen i det representative eksempelet til Axo Finans, og et lite lån kan få høyere rente enn det.
Regneeksempel
Beløpet er 25 000 kr, og alt skal være betalt etter 24 måneder. Kortrenten er 21,99 % nominelt, lånerenten er 11,9 %.
- 1 297 kr
Kortet, månedsbeløp
25 000 kr over 24 mnd. til 21,99 %
- 6 124 kr
Kortet, rente totalt
1 297 kr × 24 minus 25 000 kr
- 1 260 kr
Lånet, månedsbeløp
25 950 kr til 11,9 % pluss 40 kr i termingebyr
- 5 248 kr
Lånet, kostnad totalt
1 260 kr × 24 minus 25 000 kr
Lånet er billigere med876 kr
Kortet har her null i fakturagebyr fordi vi regner med e-faktura. Med papirfaktura er det 9 kr ekstra hver måned.
Gapet kommer av renten. Første måned betaler du 458 kr i rente på kortet og 257 kr på lånet, pluss 40 kr i termingebyr, så kortet er rundt 161 kr dyrere i måneden. Lånet starter likevel 950 kr bak på grunn av etableringsgebyret. Rentegapet krymper for hver måned fordi gjelden blir mindre, mens termingebyret står fast, og først i måned 13 har lånet tatt igjen forspranget.
Prøv med dine egne tall
Kort eller lån: hva koster det samme beløpet?
Lånet er billigst med
876 kr
- Kortet koster
- 6 124 kr
- Lånet koster
- 5 248 kr
- Kort per måned
- 1 297 kr
- Lån per måned
- 1 260 kr
- Effektiv rente, kort
- 24,3 %
- Effektiv rente, lån
- 20,8 %
- Lånet blir billigst fra
- måned 13
Når du ikke betaler hele fakturaen, regnes renten på kortet som på et vanlig lån.
- 6 124 kr
Forenklet: kortet nedbetales med like store månedsbeløp, og lånet er et annuitetslån der etableringsgebyret legges til lånet. Verken kortet eller lånet er et tilbud. Din rente settes av utstederen eller långiveren.
Tilbudene under viser laveste «fra»-rente hos hver långiver. Prisene jeg regnet med over, er mer forsiktige, for din rente settes etter en kredittvurdering.
Tre forbrukslån for 25 000 kr over 2 år
Fra per måned
1 098 krEff. rente fra 5,25 %Søk nåAnnonse
Fra per måned
1 136 krEff. rente fra 5,00 %Søk nåAnnonse
Fra per måned
1 146 krEff. rente fra 6,00 %Søk nåAnnonse
Tilbudene er annonser, og vi kan motta provisjon. Månedsbeløpet er regnet med laveste nominelle rente hos hver långiver og inkluderer termingebyr. Renten du får settes etter en kredittvurdering og kan bli høyere. Etableringsgebyr kommer i tillegg. Se alle 7 tilbud
Fra hvilken måned vinner lånet?
Snittpunktet avhenger av beløpet, fordi etableringsgebyret er det samme enten du låner 10 000 kr eller 100 000 kr. Tabellen bruker de samme prisene som over.
| Beløp | Lånet billigst fra | Etter 12 mnd. (kort / lån) | Etter 24 mnd. (kort / lån) |
|---|---|---|---|
| 10 000 kr | aldri innen 60 mnd. | 1 231 kr / 2 149 kr | 2 450 kr / 3 319 kr |
| 25 000 kr | måned 13 | 3 077 kr / 3 133 kr | 6 124 kr / 5 248 kr |
| 50 000 kr | måned 5 | 6 154 kr / 4 774 kr | 12 248 kr / 8 464 kr |
| 100 000 kr | måned 2 | 12 307 kr / 8 055 kr | 24 496 kr / 14 896 kr |
Regnet ut av oss 13. oktober 2026 med prisene over. Mange kort har lavere ramme enn 100 000 kr.
For 10 000 kr vinner lånet aldri innenfor fem år med disse prisene, fordi etableringsgebyret på 950 kr utgjør nesten en tidel av beløpet. Er det slike beløp du trenger, kan et smålån eller kortet være mer fornuftig. Trenger du 50 000 kr, må kortet være nedbetalt på under 5 måneder for å slå lånet.
Tre tenkte situasjoner
Personene under er oppfunnet, men tallene er regnet ut på ekte med prisene over.
Mia
31 år, frisør
Trenger 18 000 kr til ny sofa og vet at hun får feriepenger om en måned.
Resultatet
Hun bruker kortet og betaler alt ved første forfall. Et lån over 12 måneder ville kostet 2 674 kr.
Ola
44 år, elektriker
Trenger 60 000 kr til nytt bad og regner med to år på å betale.
Valget
Kortet ville kostet 14 697 kr, lånet 9 751 kr. Han velger lånet og sparer 4 947 kr.
Sara
27 år, sykepleier
Trenger 25 000 kr og tror hun trenger ett år.
Valget
Kortet koster 3 077 kr og lånet 3 133 kr. Prisen er nesten lik, så hun velger etter hva hun trenger: fast månedsbeløp og sluttdato.
Minstebeløpet er fellen med kredittkort
Det store problemet med kort er ikke renten alene. Det er at kortet aldri krever mer enn minstebeløpet, og minstebeløpet er lavt. Bank Norwegian oppgir 3,5 % av saldoen i måneden, men minst 300 kr. På 25 000 kr er det 875 kr første måned.
Slik jeg leser vilkårene, dekker det beløpet også rentene. Da faller minstebeløpet etter hvert som saldoen faller, og regnestykket blir at du bruker 8 år og 9 måneder på å bli kvitt gjelden og betaler 21 732 kr i renter. Det er nesten like mye som beløpet du lånte. Bank Norwegian tilbyr også et enda lavere minstebeløp, og prissiden advarer selv om at det øker rentekostnaden.
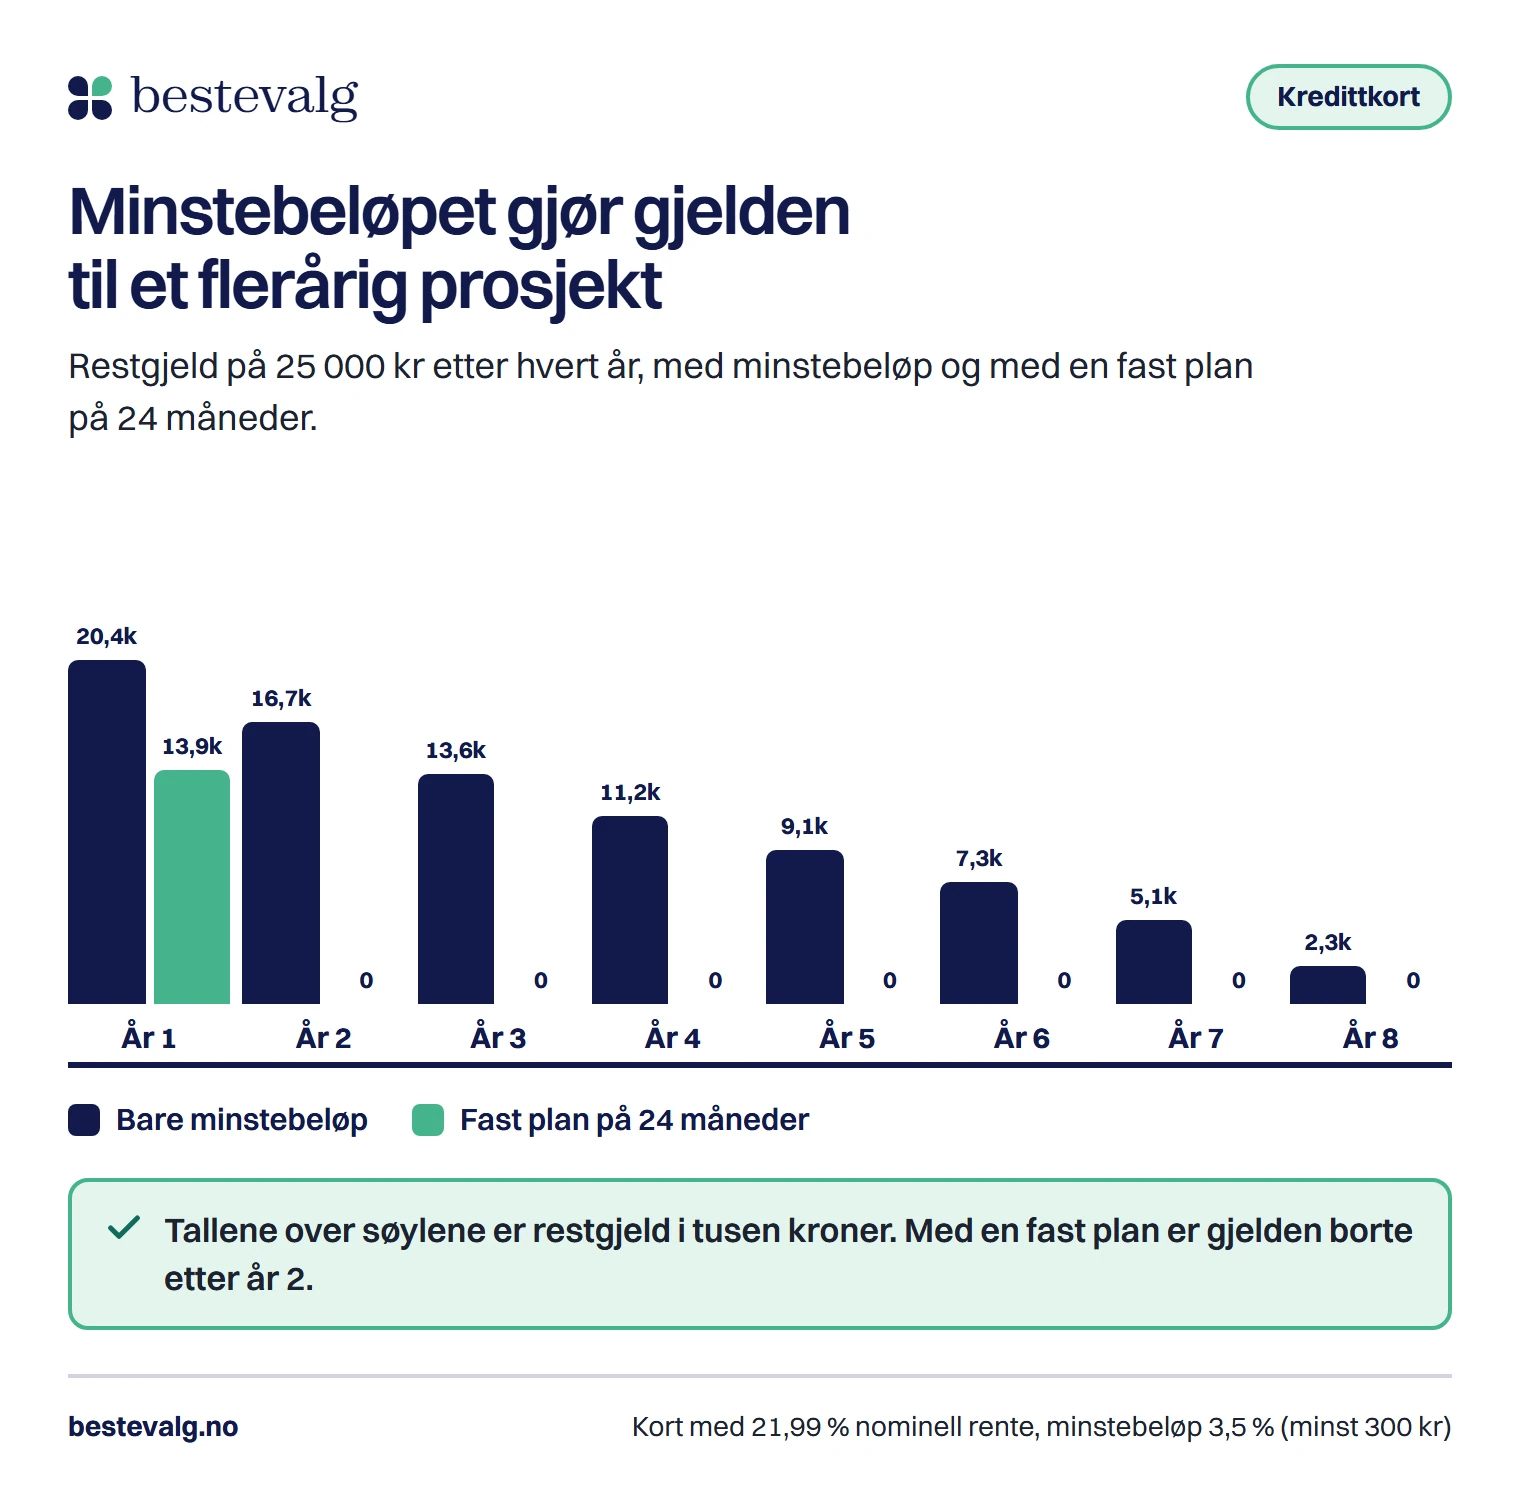
Et lån har en sluttdato
Et forbrukslån har motsatt konstruksjon. Utlånsforskriften § 13 krever at forbrukslån nedbetales i løpet av 5 år, så du får en sluttdato. Kortet har ingen sluttdato før du setter en selv.
Regelverket er ikke likt: grensen på 30 000 kr
Her skiller kort og lån seg på en måte mange ikke kjenner til. Utlånsforskriften gjelder ikke når en kunde får kredittkort og de samlede kortrammene ikke overstiger 30 000 kr. Over den grensen gjelder forskriften, med kravene den stiller til gjeldsgrad og betjeningsevne.
| Kriterium | ForbrukslånFast nedbetaling | KredittkortFleksibel ramme |
|---|---|---|
| Rente | Lavere, her 11,9 % | Høyere, her 21,99 % |
| Rentefrie dager | Ingen | Opptil 45 dager hos Bank Norwegian |
| Sluttdato | Ja, maks 5 år | Nei, du setter den selv |
| Utlånsforskriften | Gjelder alltid | Gjelder ikke under 30 000 kr samlet ramme |
| Kredittvurdering | Påkrevd | Påkrevd, også for små rammer |
Rammene synes når du søker lån
Rammene dine betyr noe når du senere søker lån. Gjeldsregisteret viser både rammen på kredittkort og hvor mye av den du bruker, og finansforetak har tilgang til det. Les mer i guiden om Gjeldsregisteret, og se hvordan det kan påvirke kredittscoren din.
Hvem passer kort, og hvem passer lån?
Passer for deg som
- Betaler hele fakturaen innen forfall
- Trenger beløpet i under et år
- Har selvdisiplin til å betale mer enn minstebeløpet
- Vil ha rentefrie dager på vanlige kjøp
Passer ikke hvis
- Skal ha gjelden i mer enn et år
- Trenger et fast månedsbeløp og en sluttdato
- Bruker minstebeløpet som plan
- Har allerede kortgjeld som ikke går ned
Kort eller lån for ditt beløp?
Kan du betale hele beløpet innen neste forfall?
Rentefri periode gir opptil 45 dager hos noen utstedere.
Når verken kort eller lån er svaret
Leter du etter den billigste måten å låne på fordi månedsbudsjettet ikke går opp, er det et annet problem enn det denne artikkelen løser. Har du allerede kortgjeld som vokser, kan det lønne seg å samle den i ett lån, men bare hvis nedbetalingstiden ikke blir lengre enn i dag. Se regnestykket i guiden om når refinansiering lønner seg.
Får du avslag på et lån, er det ikke et tegn på at du bør prøve kortet i stedet. Kortutstederne gjør samme kredittvurdering, og et nytt avslag gjør ikke økonomien din bedre. Les først hvorfor forbrukslån avslås.
Vanlige spørsmål
Er kredittkort billigere enn forbrukslån?
Det kommer an på hvor lenge du holder gjelden. Betaler du innen forfall, er kortet gratis med rentefri periode. Holder du gjelden over rundt ett år for 25 000 kr, er forbrukslånet billigere fordi kortrenten er klart høyere. Regn med din egen sum og tid.
Må jeg betale hele fakturaen for å få rentefri periode?
Ja. Hos Bank Norwegian gjelder det at rentefriheten består så lenge du betaler hele fakturaen innen forfall. Betaler du bare en del, regner kortet rente på det du skylder. Les alltid vilkårene til utstederen, for de kan være ulike.
Hva er forskjellen på nominell og effektiv rente på kort?
Nominell rente er årsrenten i avtalen, her 21,99 %. Effektiv rente tar med at renten legges til hver måned og at gebyrer kommer i tillegg. Hos Bank Norwegian er den effektive renten 24,4 %. Det er den du skal sammenligne.
Påvirker et kredittkort mulighetene mine til å få lån?
Rammen og hvor mye du bruker av den registreres i Gjeldsregisteret, og långivere med tilgang kan se det. Hvordan en ubrukt ramme teller, varierer. Har du kort du ikke bruker, kan du vurdere å senke eller si opp rammen før du søker om et større lån.
Kilder
- Bank NorwegianKredittkort: priser, rentefri periode og minstebeløp2026
- InstabankKredittkort: priser og representativt eksempel2026
- Axo FinansPrisvilkår brukt i lånesammenligningen2026
- LovdataForskrift om finansforetakenes utlånspraksis (utlånsforskriften), § 3 om kredittkort og § 13 om forbrukslån2024
- LovdataLov om finansavtaler (finansavtaleloven), § 5-2 om kredittvurdering2020
- GjeldsregisteretStatistikk over usikret gjeld og kredittkortrammer2026