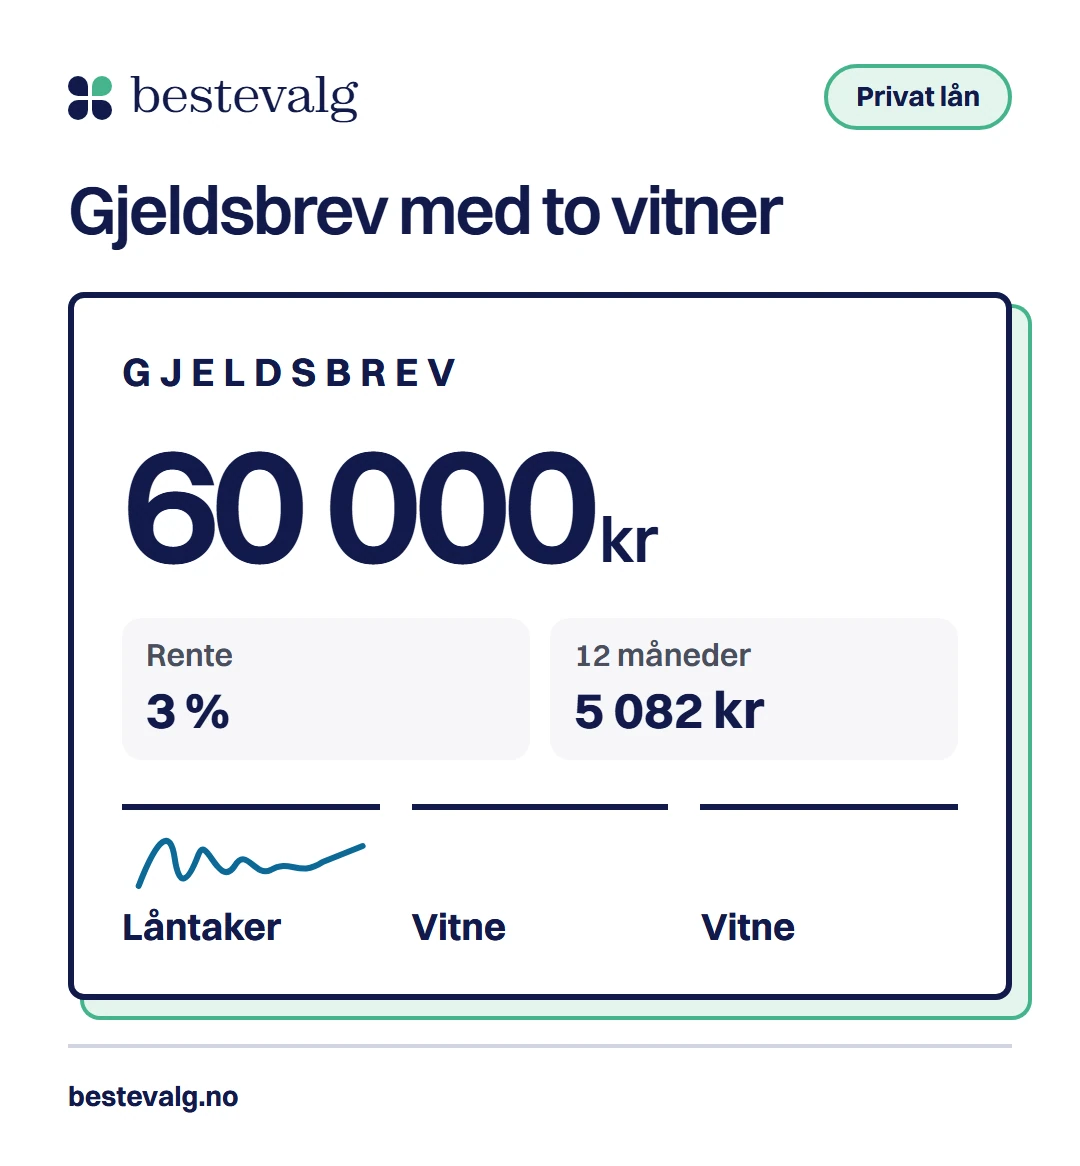
Sofie lånte bort 60 000 kr til lillebroren Ola uten å skrive noe ned. Ett år senere husker de det forskjellig: var det rente, og var det 12 måneder eller 24? Et gjeldsbrev tar fem minutter å skrive og koster ingenting. Med 3 prosent rente betaler Ola 5 082 kr i måneden, og det samme står på papiret begge har signert.
Kort svar
Et gjeldsbrev bør ha navn på begge parter, lånebeløp, rente, nedbetaling og forfallsdatoer, hva som skjer ved mislighold, og underskrift fra begge. To myndige vitner til låntakers underskrift og en avtalt vedtakelse om at gjelden kan inndrives uten søksmål gjør at gjeldsbrevet kan være grunnlag for utlegg.
Hovedpunkter5 punkter
- Eksempelet: 60 000 kr over 12 måneder koster 5 000 kr i måneden uten rente og 5 082 kr med 3 prosent.
- Gjeldsbrevet må lyde på en bestemt sum for å kunne bli tvangsgrunnlag (tvangsfullbyrdelsesloven § 7-2).
- Hovedstolen på et gjeldsbrev eller pengelån foreldes etter 10 år (foreldelsesloven § 5).
- Arveavgiften er fjernet, og du skal ikke sende gavemelding for gaver fra 2014 eller senere.
- Skriv også gjeldsbrev når lånet er rentefritt. Det er beviset som teller.
Hva er et gjeldsbrev, og trenger lånet ditt ett?
Et lån mellom foreldre og barn, søsken eller venner går sjelden galt fordi noen vil lure noen. Det går galt fordi folk husker forskjellig. Hvor mye ble lånt? Var det rente? Hvor mange avdrag er betalt? Et gjeldsbrev svarer på det før noen må spørre, og det beskytter begge parter.
Et gjeldsbrev trengs bare hvis man ikke stoler på hverandre.
Det trengs fordi minnet svikter. Gode venner og familie trenger det mest, fordi ingen vil krangle om tall.
Er lånet rentefritt, trenger man ikke skrive noe.
Beløpet og betalingsplanen må fortsatt være klare. Uten dem blir det en diskusjon om hva som ble avtalt.
Åtte punkter som må stå i et gjeldsbrev
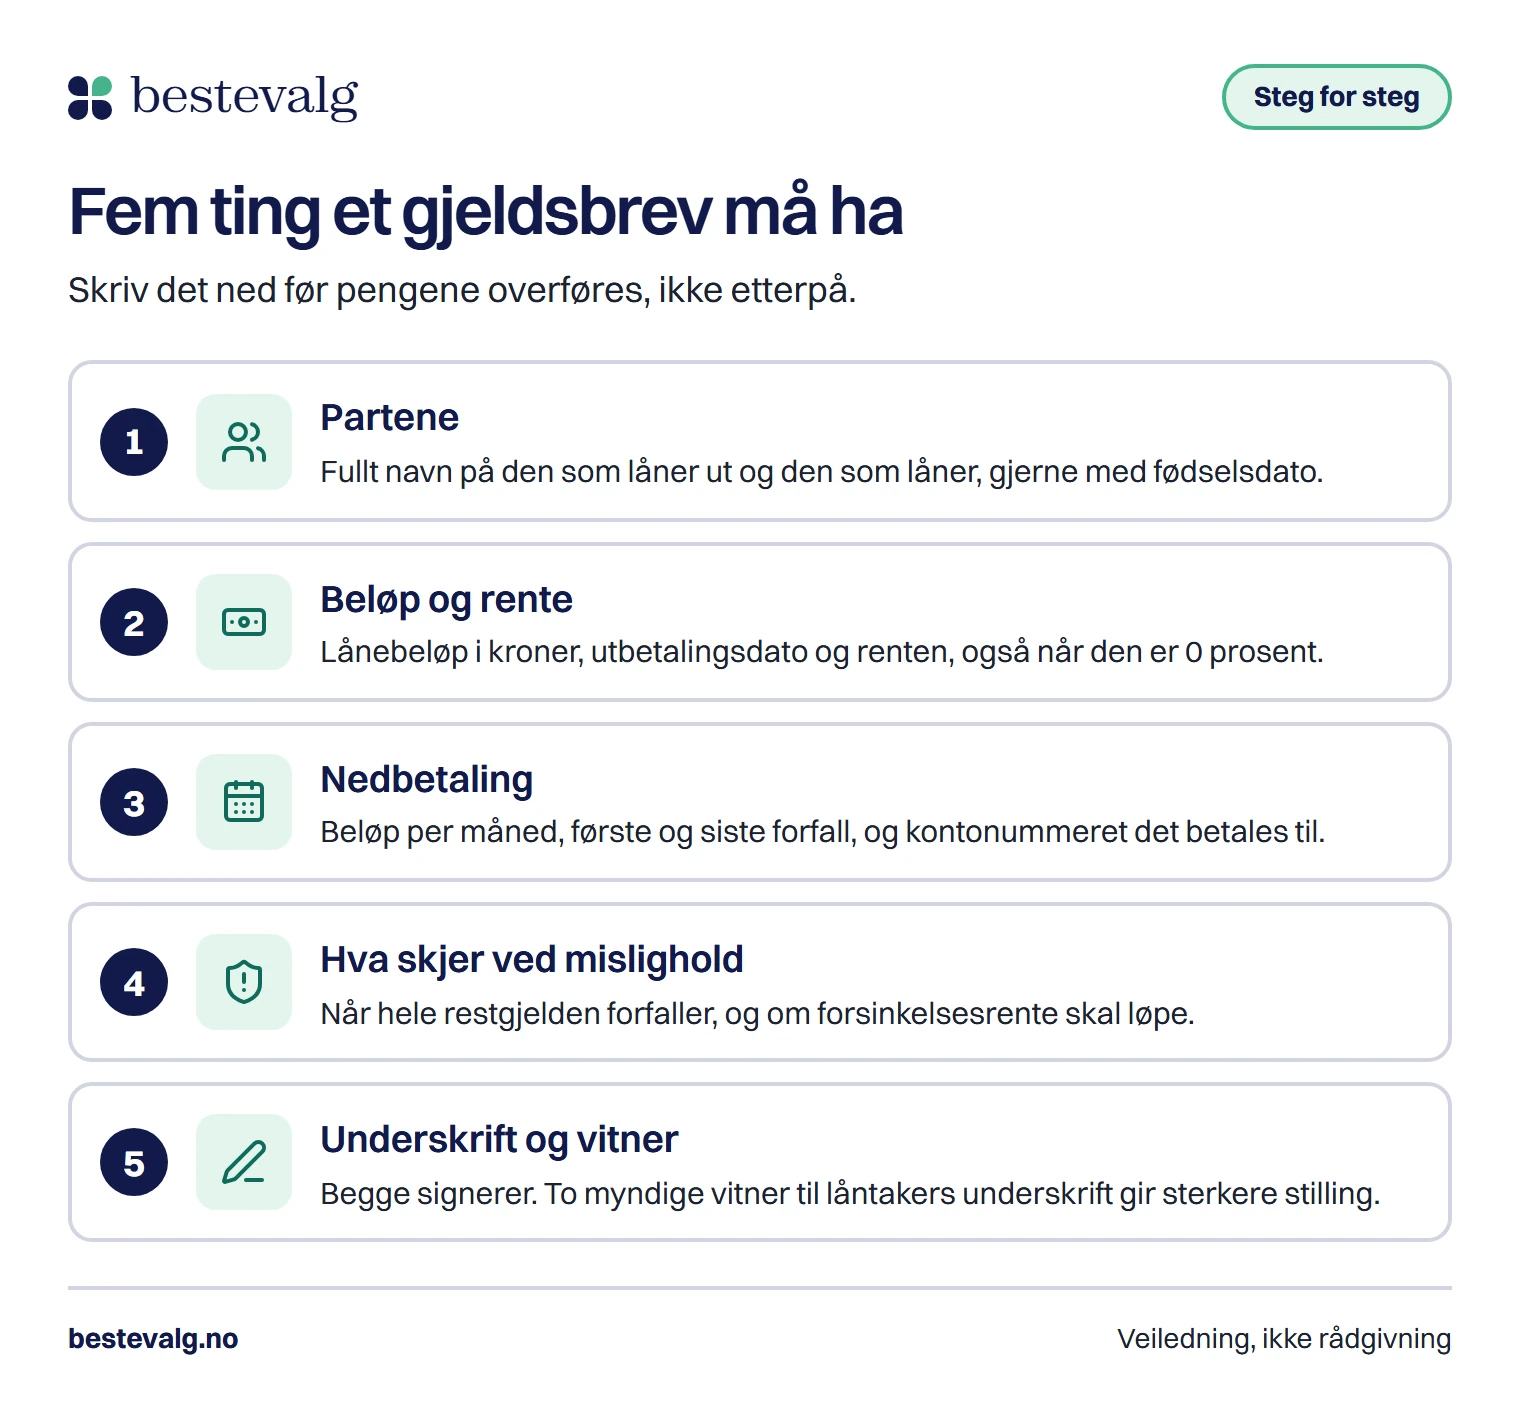
Det finnes ingen lovfestet mal for et privat gjeldsbrev, men noen punkter bør alltid være med. Tabellen viser hva du skriver, og malen under setter dem sammen for deg.
Innholdet i gjeldsbrevet
- 1. Partene
- Fullt navn, og gjerne fødselsdato eller adresse, på långiver og låntaker.
- 2. Beløp
- Lånebeløpet i kroner og utbetalingsdato.Må lyde på en bestemt sum for å bli tvangsgrunnlag.
- 3. Rente
- Fast prosent per år, eller «lånet er rentefritt».
- 4. Nedbetaling
- Beløp per måned, første og siste forfall, og kontonummer.
- 5. Ekstra innbetaling
- At låntaker kan betale ned mer uten gebyr når som helst.
- 6. Mislighold
- Når hele restgjelden forfaller, og at forsinkelsesrente løper.
- 7. Inndriving
- At gjelden kan inndrives uten søksmål.Sammen med to vitner, § 7-2 bokstav a.
- 8. Underskrift
- Begge parter, sted og dato, og to myndige vitner til låntakers underskrift.
Lag gjeldsbrevet ditt her
Fyll inn feltene, så setter malen sammen teksten og en nedbetalingsplan mens du skriver. Du kan kopiere teksten, lime den inn i et dokument eller skrive den ut. Ingenting sendes eller lagres.
Lag gjeldsbrevet ditt
GJELDSBREV
1. Partene
Långiver er [navn på långiver]. Låntaker er [navn på låntaker].
2. Lånebeløp
Långiver har lånt ut 60 000 kr til låntaker. Beløpet er utbetalt [utbetalingsdato].
3. Rente
Lånet har en fast rente på 3 prosent per år, regnet fra utbetalingsdato.
4. Nedbetaling
Lånet nedbetales med 12 like store månedlige terminer på 5 082 kr, der renter og avdrag er regnet inn. Første betaling forfaller [dato for første betaling]. Terminene betales til kontonummer [kontonummer]. Nedbetalingsplanen er vedlagt og er en del av avtalen.
5. Ekstra innbetaling
Låntaker kan når som helst betale ned hele eller deler av lånet uten gebyr. Renten beregnes da bare frem til innbetalingsdagen.
6. Mislighold
Betales en termin ikke til forfall, skal långiver varsle låntaker skriftlig. Er 2 terminer fortsatt ubetalt 14 dager etter varselet, forfaller hele restgjelden til betaling. Ved forsinket betaling påløper forsinkelsesrente etter forsinkelsesrenteloven.
7. Inndriving
Låntaker vedtar at gjelden med renter og omkostninger kan inndrives uten søksmål, jf. tvangsfullbyrdelsesloven § 7-2 første ledd bokstav a.
8. Kvittering og endringer
Når lånet er nedbetalt, kvitterer långiver skriftlig og leverer gjeldsbrevet tilbake til låntaker. Endringer i avtalen må avtales skriftlig. Gjeldsbrevet er skrevet i to eksemplarer, ett til hver av partene.
[sted], [dato]
Långiver: [navn]
Låntaker: [navn]
Vitner til låntakers underskrift (to myndige personer)
Vitne 1: navn og adresse
Vitne 2: navn og adresse
Vedlegg: nedbetalingsplan
| Nr | Forfall | Avdrag | Rente | Å betale | Restgjeld |
|---|---|---|---|---|---|
| 1 | - | 4 932 kr | 150 kr | 5 082 kr | 55 068 kr |
| 2 | - | 4 944 kr | 138 kr | 5 082 kr | 50 124 kr |
| 3 | - | 4 956 kr | 125 kr | 5 082 kr | 45 168 kr |
| 4 | - | 4 969 kr | 113 kr | 5 082 kr | 40 199 kr |
| 5 | - | 4 981 kr | 100 kr | 5 082 kr | 35 218 kr |
| 6 | - | 4 994 kr | 88 kr | 5 082 kr | 30 225 kr |
| 7 | - | 5 006 kr | 76 kr | 5 082 kr | 25 219 kr |
| 8 | - | 5 019 kr | 63 kr | 5 082 kr | 20 200 kr |
| 9 | - | 5 031 kr | 51 kr | 5 082 kr | 15 169 kr |
| 10 | - | 5 044 kr | 38 kr | 5 082 kr | 10 125 kr |
| 11 | - | 5 056 kr | 25 kr | 5 082 kr | 5 069 kr |
| 12 | - | 5 069 kr | 13 kr | 5 082 kr | 0 kr |
Samlet å betale: 60 979 kr, derav 979 kr i renter.
Alt du skriver, blir værende i nettleseren din og lagres ikke. Malen er et utgangspunkt og ikke juridisk rådgivning. Skriv ut to eksemplarer og la begge parter og vitnene signere for hånd.
Før dere skriver under
0 av 5
Rente, skatt og gave: hva gjelder mellom familie og venner?
Rente eller rentefritt
Dere bestemmer selv om lånet skal ha rente. Mange velger en lav rente, andre ingen. Tabellen viser hva 60 000 kr over 12 måneder gir i månedsbeløp og samlet kostnad.
| Rente | Per måned | Renter totalt |
|---|---|---|
| 0 % (rentefritt) | 5 000 kr | 0 kr |
| 3 % | 5 082 kr | 979 kr |
| 6 % | 5 164 kr | 1 968 kr |
Rentene er eksempler, ikke anbefalinger. Dere avtaler selv hva som er rimelig.
Hva Skatteetaten sier
Den som låner, kan som regel trekke fra rentene som betales. Skatteetaten skriver at private lån, for eksempel fra familie, ikke forhåndsutfylles, så du fører inn lånet og rentene selv i skattemeldingen. Du skal legge ved en signert låneavtale og bevis for at rentene er betalt, for eksempel kontoutskrift. Det er en god grunn til å skrive gjeldsbrev, også når rentene er små.
For den som låner ut, er avkastning på en fordring skattepliktig kapitalinntekt etter skatteloven § 5-20. Hva som gjelder for rentefrie lån mellom nærstående, fant jeg ingen egen veiledning for hos Skatteetaten. Er beløpet stort eller lånet skal løpe lenge, bør du spørre dem eller en rådgiver før du bestemmer deg.
Når det i virkeligheten er en gave
Nedbetalingsplan: slik regner du ut hva hver måned koster
Et annuitetslån betales med like store terminer, der andelen renter faller etter hvert. Uten rente deler du bare beløpet på antall måneder. Med rente bruker du formelen under, og generatoren over gjør det for deg.
- M
- Terminbeløpet per måned
- L
- Lånebeløpet
- r
- Rente per måned, altså årsrenten delt på 12
- n
- Antall måneder
Regneeksempel
Sofie låner bort 60 000 kr til Ola, med 3 prosent rente over 12 måneder.
- 0,25 %
Rente per måned
3 % delt på 12
- 5 082 kr
Terminbeløp
60 000 kr over 12 måneder
- 60 979 kr
Totalt tilbakebetalt
5 082 kr × 12
Renter Sofie får979 kr
Uten rente er terminbeløpet 5 000 kr. Renten gir Sofie 979 kr totalt, og Ola kan trekke dem fra på skatten.
Privat lån eller forbrukslån?
Et privat lån har ofte lavere rente enn et forbrukslån, men det avhenger av at långiver har pengene og tåler å vente på dem. Diagrammet viser kostnaden for samme beløp og samme tid, regnet med nominell rente og gebyrer fra Zensums eksempel (10,9 prosent). Det er ikke et tilbud. Ønsker du å se hva et lån fra bank koster for deg, viser sammenligningen av forbrukslån samme eksempel hos flere långivere.
- 979 kr
- 1 968 kr
- 3 600 kr
Forbrukslånet er regnet som annuitetslån med Zensums gebyrer (0 kr i etablering og 0 kr i termingebyr). Effektiv rente settes av långiveren etter en kredittvurdering.
Vitner, utlegg og foreldelse: hva om det ikke blir betalt?
Ingen skriver et gjeldsbrev for å bruke det mot noen. Men det er forskjellen på «jeg tror det var 40 000» og «her står det». Hvis det går galt, er det to ting som teller: om gjeldsbrevet kan brukes direkte til å kreve utlegg, og om kravet er foreldet.
Slik gjør vitnene gjeldsbrevet sterkere
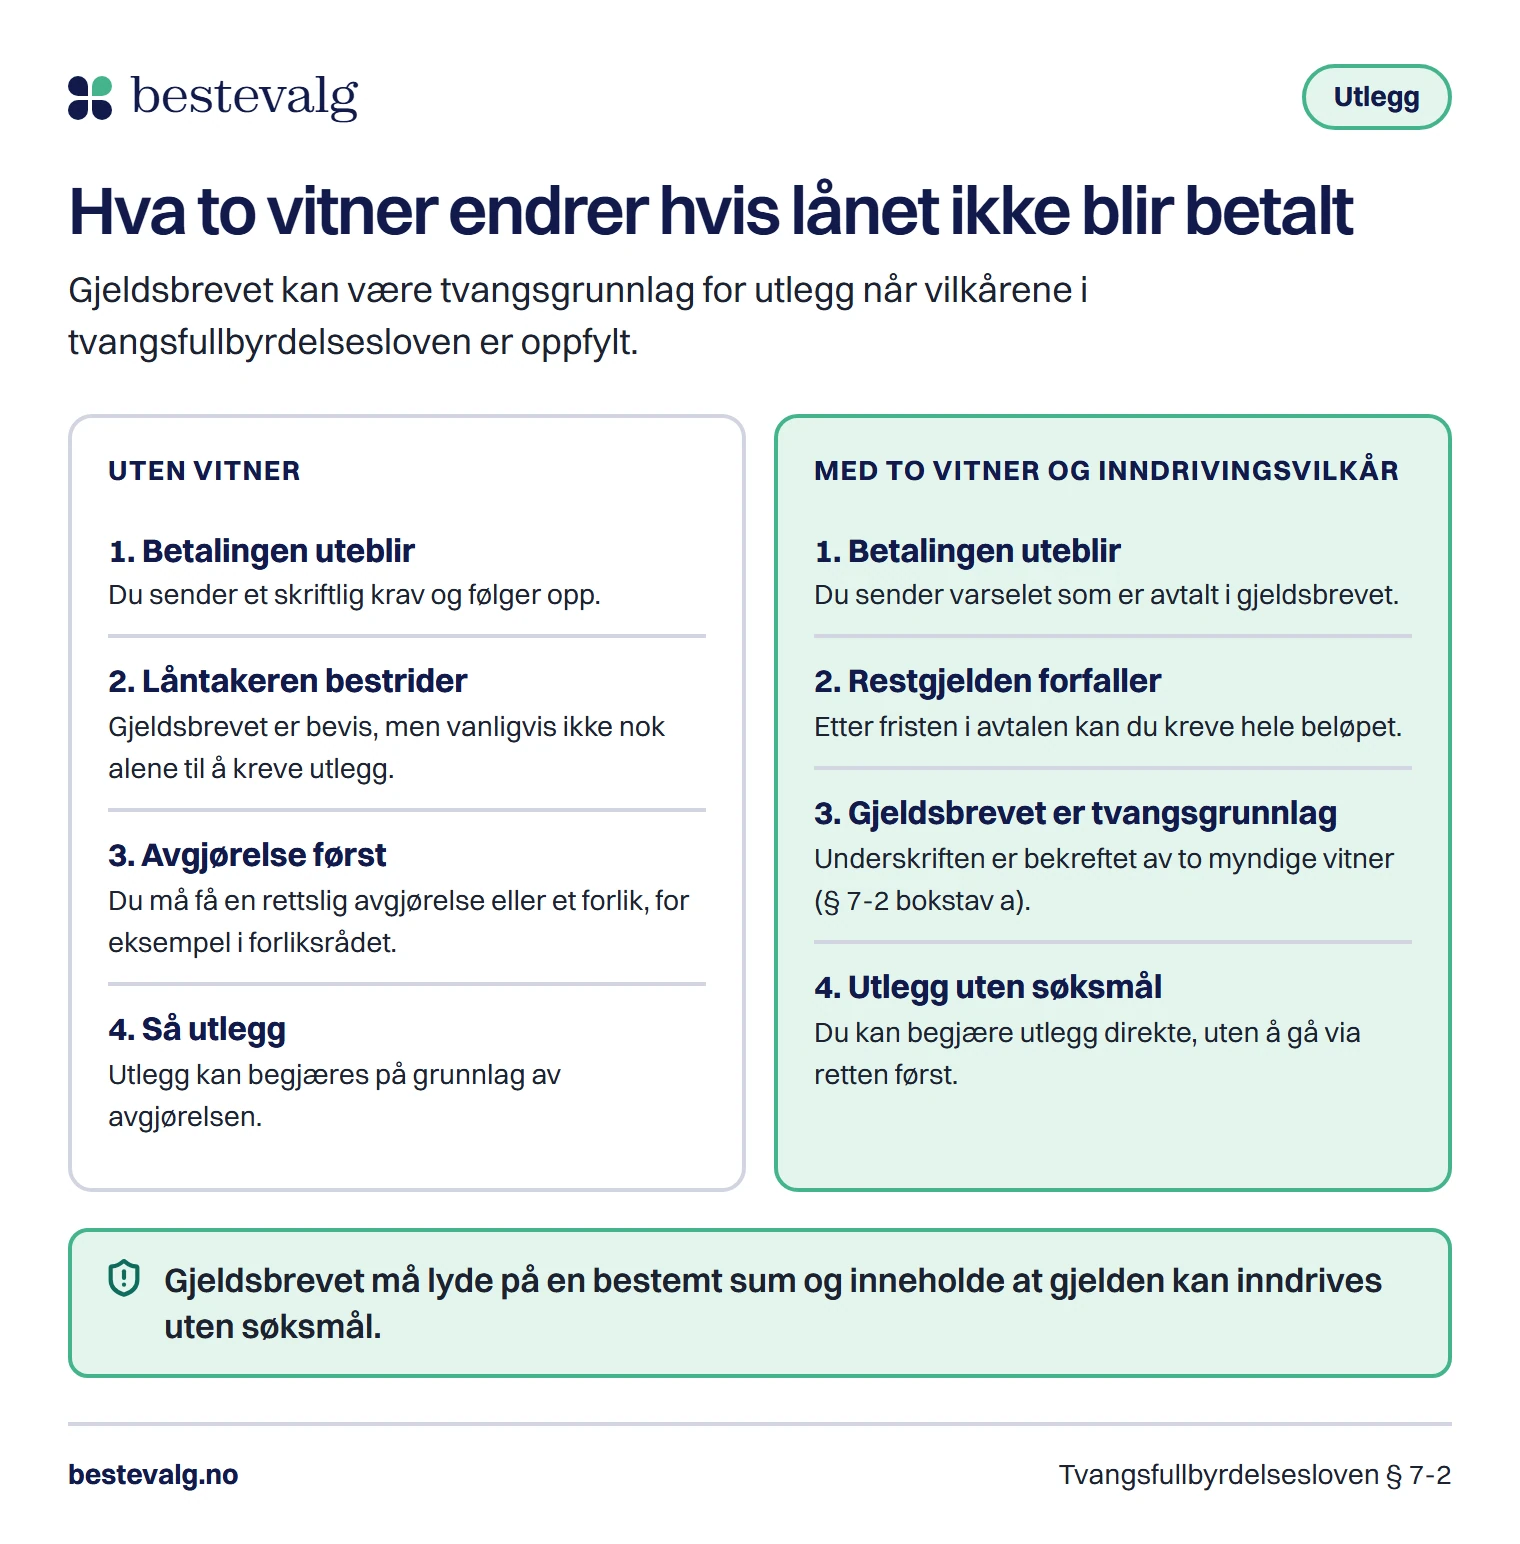
Etter tvangsfullbyrdelsesloven § 7-2 første ledd bokstav a kan et gjeldsbrev være tvangsgrunnlag for utlegg. Da må det lyde på en bestemt pengesum og inneholde en vedtakelse av at gjelden kan inndrives uten søksmål. I tillegg må låntakers underskrift være bekreftet av to myndige vitner, eller på en måte som en forskrift fastsetter. Det er derfor malen har egne linjer for begge deler.
Forsinkelsesrente og foreldelse
Betales en termin for sent, kan långiver kreve forsinkelsesrente etter forsinkelsesrenteloven. Satsen settes to ganger i året og er styringsrenten pluss minst 8 prosentpoeng. Fra 1. juli 2026 er den 12,25 prosent. Hovedstolen på et gjeldsbrev eller et vanlig pengelån foreldes etter 10 år (foreldelsesloven § 5). Renter følger andre og kortere regler, så ikke la dem stå ubetalt i årevis. Hvordan fristene regnes og hva som avbryter dem, går vi gjennom i guiden om foreldelse av gjeld.
Røde flagg
- Låntaker vil ikke signere noe, men ber deg overføre pengene likevel.
- Pengene skal utbetales kontant, uten at noen av dere kan dokumentere det.
- Du skriver under som låntaker uten å vite hva du kan klare å betale hver måned.
Får låntakeren problemer med å betale, er det bedre å snakke om det tidlig enn å la renter og purringer vokse. Gratis hjelp finnes: gjeldsrådgivning fra NAV og kommunen, eller NAV på telefon 55 55 33 39. Les også hvordan vi jobber og hva vi ikke gir råd om.
Slik går du frem, steg for steg
Bli enige om beløp, rente og tid
Avtal lånebeløp, om lånet skal ha rente, hvor mange måneder det løper og hvilken dato betalingene forfaller.
Skriv gjeldsbrevet
Ta med partene, beløp, rente, nedbetaling, hva som skjer ved mislighold og kontonummer. Bruk malen over som utgangspunkt.
Lag en nedbetalingsplan
Regn ut terminbeløpet og legg planen ved gjeldsbrevet, slik at begge vet hva som skal betales hver måned.
Signer med vitner
La begge parter signere, og få to myndige vitner til å bekrefte låntakers underskrift.
Overfør pengene via bank og ta vare på kopiene
Betal ut og ned via bankkonto, og ta vare på gjeldsbrev, plan og kontoutskrifter.
Kvitter når lånet er betalt
Når siste termin er betalt, kvitterer långiver skriftlig og leverer gjeldsbrevet tilbake.
Et privat lån passer når
- Dere kjenner hverandre godt og har samme forventning til tid
- Långiver har pengene og tåler å vente
- Beløpet er så lite at tapet ikke vil ødelegge økonomien
Velg heller et lån fra bank når
- Långiver trenger pengene tilbake på kort varsel
- Beløpet er stort sammenlignet med långivers sparing
- Dere er usikre på om låntaker klarer nedbetalingen
Trenger låntakeren at noen står bak lånet i banken, er det en annen sak, og da bør dere først lese om forskjellen på medlåntaker og kausjonist. Handler lånet om å skaffe depositum til en leilighet, har vi sett på det i guiden om depositum og garanti. For mindre beløp kan et smålån være et alternativ som ikke binder familien.
Vanlige spørsmål
Kan jeg låne bort penger uten rente?
Ja, dere bestemmer selv. Skriv likevel gjeldsbrev, slik at beløpet og betalingsplanen er klare. Hva som gjelder for skatt på rentefrie lån mellom nærstående, finner du ikke en egen veiledning for hos Skatteetaten, så spør dem ved store beløp.
Kan jeg trekke fra renter på et lån fra familie?
Ja, normalt. Skatteetaten skriver at du fører inn lånet og rentene selv i skattemeldingen, og at du bør legge ved signert låneavtale og bevis for at rentene er betalt, for eksempel en kontoutskrift.
Hva om låntakeren ikke betaler?
Start med en samtale og et skriftlig varsel. Er gjeldsbrevet skrevet med vitner og vedtakelse om inndriving uten søksmål, kan långiver begjære utlegg direkte. Ellers må en avgjørelse eller et forlik komme først.
Hvor lenge kan jeg kreve pengene tilbake?
Hovedstolen foreldes etter 10 år for gjeldsbrev og pengelån (foreldelsesloven § 5). Renter følger kortere frister. Ventetiden er ikke et godt råd: skriv inn forfallsdatoer og følg dem.
Kilder
- LovdataLov om tvangsfullbyrdelse og midlertidig sikring (tvangsfullbyrdelsesloven), § 7-2 om tvangsgrunnlag2026
- LovdataLov om foreldelse av fordringer (foreldelsesloven), § 5 om gjeldsbrev og pengelån2026
- LovdataLov om renter ved forsinket betaling (forsinkelsesrenteloven), § 3 om rentesatsen2026
- SkatteetatenLån og renter på lån, avsnittet om private lån2026
- SkatteetatenArveavgift er fjernet fra og med 20142026
- LovdataLov om skatt av formue og inntekt (skatteloven), § 5-20 om avkastning på fordringer2026