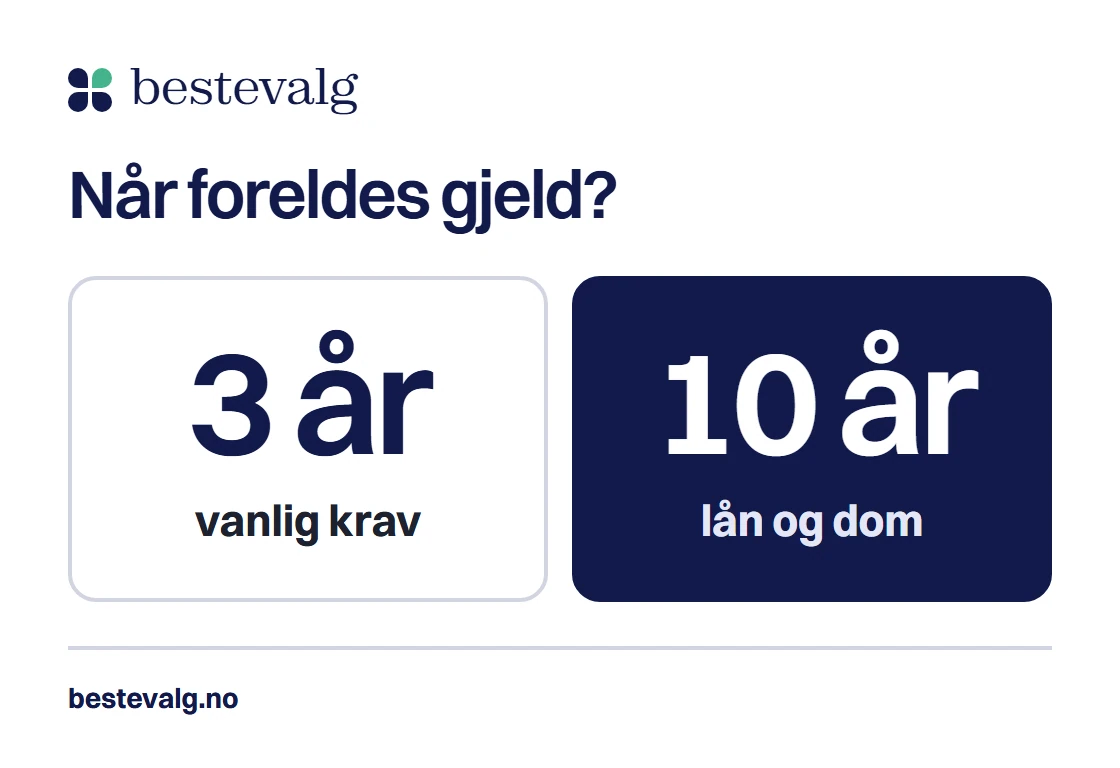
En faktura på 4 200 kroner forfalt 1. mars 2022. I dag, 13. oktober 2026, kommer det et inkassobrev for samme beløp. Er kravet foreldet? Etter hovedregelen på 3 år var siste dag 3. mars 2025, med mindre noe har avbrutt fristen. Det «med mindre» er hele saken.
Kort svar
Den alminnelige foreldelsesfristen er 3 år fra forfall (foreldelsesloven §§ 2 og 3). Gjeldsbrev og pengelån foreldes etter 10 år (§ 5), og et krav som er slått fast ved dom, forlik eller utlegg får en ny frist på 10 år (§ 21). Fristen avbrytes blant annet av at du erkjenner kravet, av forliksklage eller stevning og av begjæring om utlegg. Når kravet er foreldet, taper kreditor retten til å få betalt, men anmerkningen i registeret slettes ikke av seg selv.
Hovedpunkter4 punkter
- 3 år er hovedregelen, regnet fra forfall.
- 10 år for pengelån og gjeldsbrev, og etter dom, forlik eller utlegg.
- Å erkjenne kravet, også med et løfte eller betalte renter, starter fristen på nytt.
- Foreldelse og betalingsanmerkning er to ulike klokker.
Tre år, ti år eller noe annet? Finn fristen for ditt krav
Foreldelsesloven gjelder fordringer på penger når ikke annet er lovbestemt (§ 1). Hvilken frist du har, avhenger av hva slags krav det er.
| Krav | Frist | Hjemmel |
|---|---|---|
| Vanlig regning for vare eller tjeneste | 3 år | § 2 |
| Gjeldsbrev | 10 år. Senere forfalt rente foreldes etter 3 år | § 5 nr. 1 |
| Pengelån, hovedstolen | 10 år, men ikke for lån fra selgeren til et kredittkjøp | § 5 nr. 2 |
| Krav som er slått fast ved dom, forlik eller annen avgjørelse | Ny frist på 10 år | § 21 nr. 2 |
| Underholdsbidrag | 10 år for hver forfalt termin | § 6 |
Et forbrukslån i bank er et pengelån. Er lånet gitt av selgeren, eller av en bank etter avtale med selgeren, for å finansiere et kjøp, gjelder ikke tiårsfristen.
Når starter klokken, og hvordan telles dagene?
Fristen regnes fra den dagen kreditor tidligst har rett til å kreve oppfyllelse (§ 3). For en faktura er det forfallsdatoen. Er et lån sagt opp fordi du misligholdt det, regnes fristen fra den dagen kreditor varslet at hele lånet er forfalt.
Loven teller slik: den siste dagen i fristen er datoen som tallmessig svarer til startdatoen. Faller den på en lørdag, søndag eller helligdag, flyttes fristen til neste virkedag (§ 29).
Regneeksempel
Fakturaen fra åpningen forfalt 1. mars 2022. Den er en vanlig regning, så fristen er 3 år.
- 1. mars 2022
Forfall
Dagen kreditor tidligst kunne kreve betaling
- 1. mars 2025
Pluss 3 år
Samme dato tre år senere
- 3. mars 2025
Helgeregelen
1. mars 2025 er en lørdag, så fristen flyttes til mandag
- foreldet for 19 måneder siden
Status 13. oktober 2026
Hvis ingenting har avbrutt fristen
Siste dag i fristen3. mars 2025
Dette forutsetter at du ikke har erkjent kravet, og at ingen har gått rettens vei. Det er det neste avsnittet handler om.
Det som avbryter fristen, og det som ikke gjør det
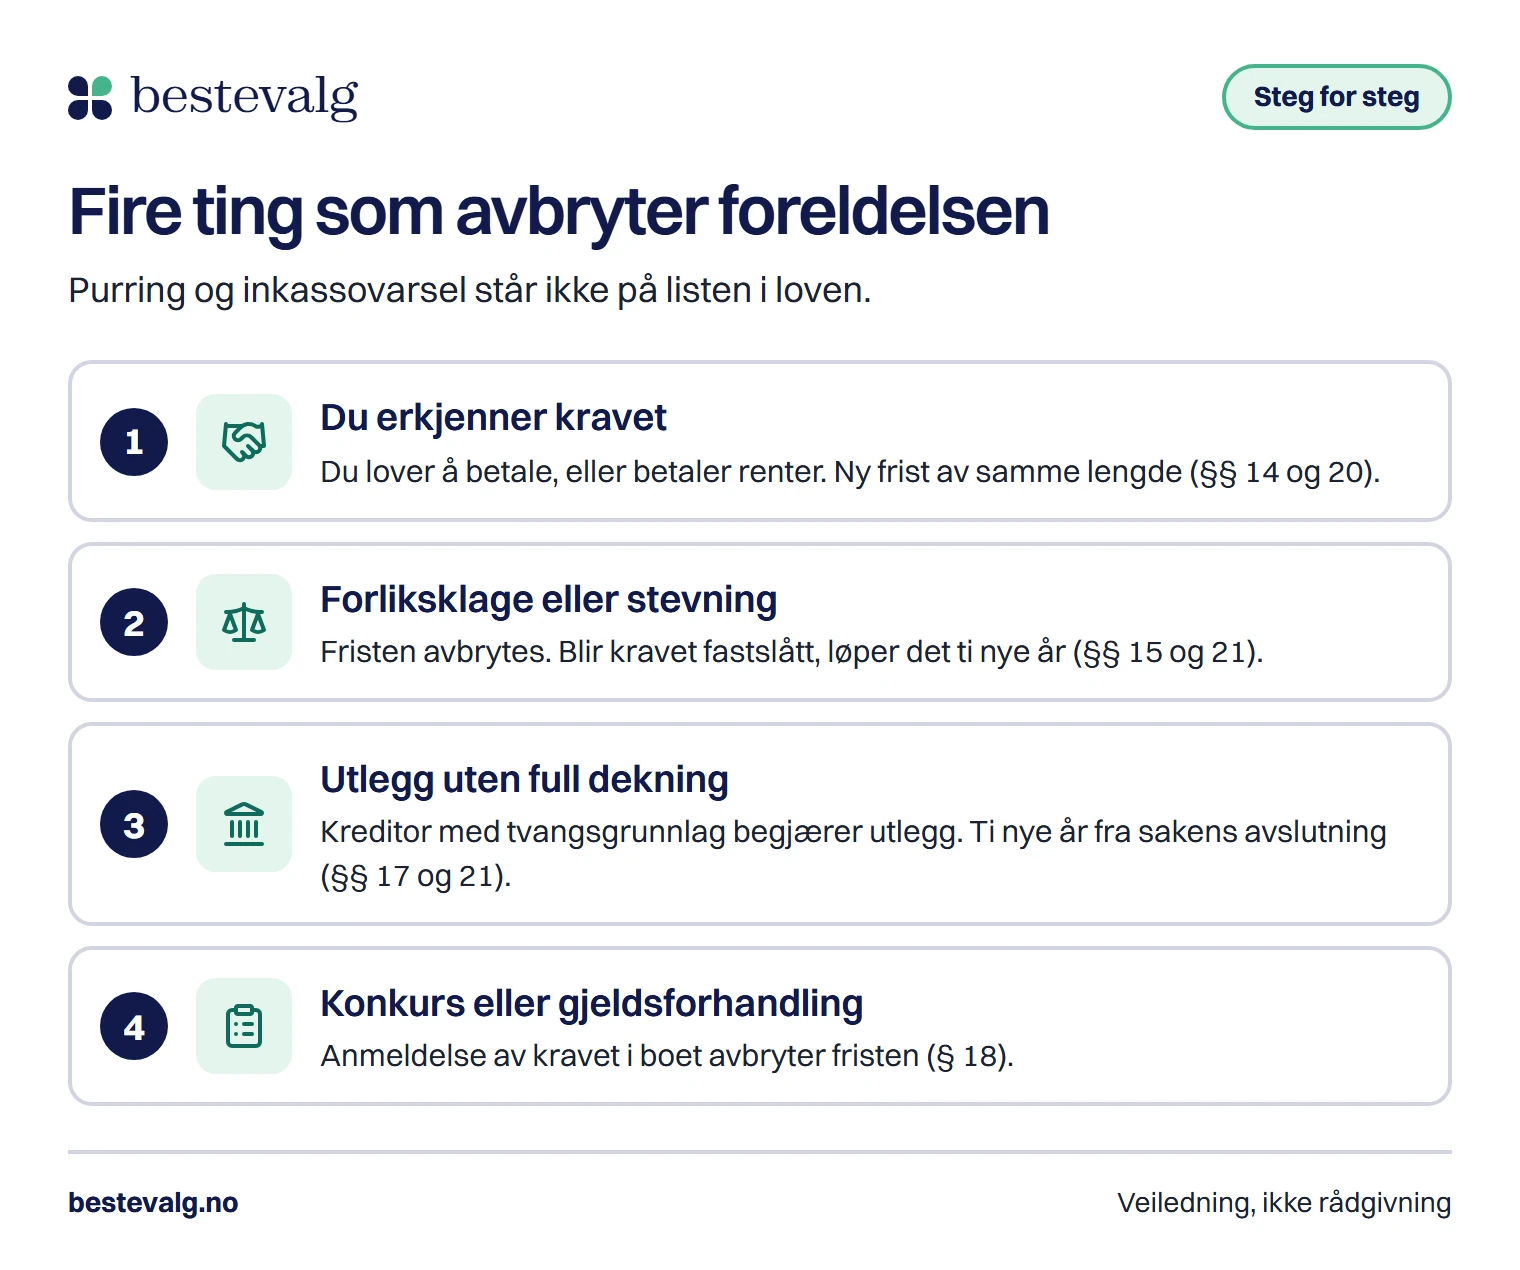
Når fristen avbrytes, starter loven en ny. Dette er de viktigste avbruddene, med paragrafene de står i.
Erkjennelse er fellen folk går i
Fristen avbrytes når du overfor kreditor uttrykkelig eller ved handlemåten din erkjenner forpliktelsen, for eksempel ved et løfte om betaling eller ved å betale renter (§ 14). Da løper en ny frist av samme lengde fra erkjennelsen (§ 20). Hvor grensen går for en delbetaling eller en betalingsavtale, er en tolkningsfrage.
Det som ikke avbryter
Loven nevner ikke purring, inkassovarsel eller betalingsoppfordring blant avbruddene (§§ 14 til 19). Det som avbryter fra kreditors side, er rettslige skritt: forliksklage eller stevning (§ 15), begjæring om tvangsfullbyrdelse når kreditor har tvangsgrunnlag (§ 17), og anmeldelse av kravet i en konkurs eller gjeldsforhandling (§ 18).
Etter avbruddet: ny frist på 3 eller 10 år
Hva som skjer etter et avbrudd, avhenger av hvilket skritt som er tatt. Tidslinjen viser et tenkt krav der kreditor går rettens vei.
- 1. mars 2022
Regningen forfaller
Fristen på 3 år begynner å løpe.
- 2. september 2024
Forliksklage leveres
Fristen avbrytes (§ 15). Mens saken pågår, skjer ingen foreldelse (§ 21 nr. 1).
- 20. januar 2025
Forlik eller dom
Blir kravet bindende fastslått, løper en ny frist på 10 år (§ 21 nr. 2). Den går ut 22. januar 2035.
Begjærer kreditor utlegg og får ikke full dekning, regnes en ny frist på 10 år fra sakens avslutning (§ 21 nr. 3). Blir det besluttet utleggstrekk i lønnen din, skjer ingen foreldelse så lenge trekket består (§ 21 nr. 1).
Flere regler som kan flytte datoen
Er en sak avvist eller henlagt uten at det skyldes kreditor, varer virkningen av det rettidige skrittet i 1 år etter at saken er avsluttet, men høyst 3 år etter sakens slutt (§ 22 nr. 1). Hvis kreditor manglet nødvendig kunnskap om kravet eller om deg, inntrer foreldelse tidligst 1 år etter at kreditor fikk eller burde ha fått kunnskapen (§ 10).
Etter at kravet er oppstått, kan du vedta at fristen forlenges med inntil 3 år om gangen (§ 28). Er kravet sikret ved kausjon, regnes fristen overfor kausjonisten etter de samme reglene som for hovedkravet (§ 7).
Krav fra stat og kommune har egne regler i § 17 nr. 3 og 4. Flere paragrafer er endret nylig, så sjekk gjeldende tekst på Lovdata.
Regn ut foreldelsesfristen din
Legg inn forfallsdatoen, velg type krav og si hva som har skjedd siden. Kalkulatoren viser siste dag i fristen.
Foreldelsesklokke
Siste dag i fristen
3. mars 2025
- Forfall
- 1. mars 2022
- Frist
- 3 år fra forfall
Ligger siste dag på en helg, flyttes den til mandag. Helligdager er ikke regnet med.
Eksempeldatoen er tenkt. Kalkulatoren følger hovedreglene og kan ikke vite alt om kravet ditt. Tilleggsfrister, kausjon og krav fra stat og kommune kan flytte datoen. Er du i tvil, ta kontakt med en jurist eller Nav før du svarer på kravet.
Hva foreldelse ikke gjør: anmerkning og pant blir stående
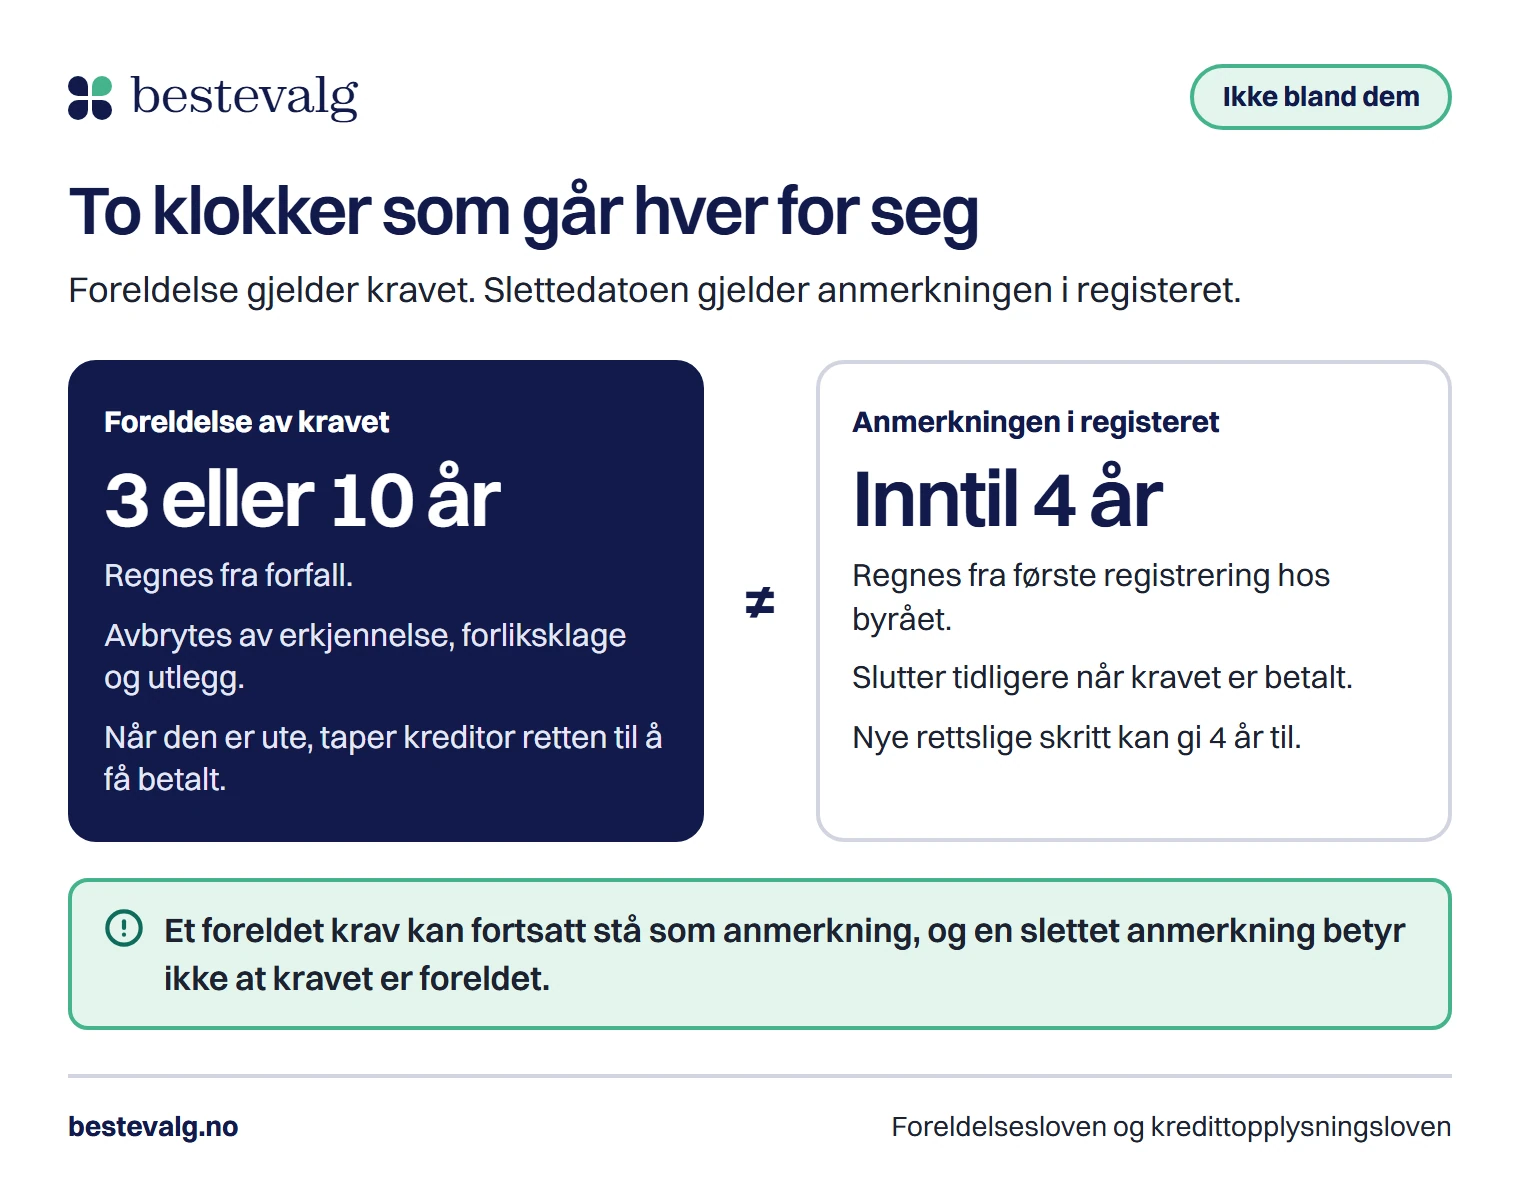
Foreldelse betyr at kreditor taper retten til oppfyllelse, og foreldelsen omfatter også renter og lignende tilleggsytelser (§ 24). Men den fjerner ikke alt. Kredittopplysningsloven har egne regler for hvor lenge en betalingsanmerkning kan brukes, og de nevner ikke foreldelse. Slik regner du ut slettedatoen: hvor lenge varer en betalingsanmerkning.
Før foreldelse
- Retten til å kreve betaling
- Kreditor har den
- Renter og tillegg
- Løper på kravet
- Anmerkning i registeret
- Kan brukes inntil 4 år
- Pant i bolig eller bil
- Kan bestå
Etter foreldelse
- Retten til å kreve betaling
- Kreditor taper den
- Renter og tillegg
- Omfattes av foreldelsen
- Anmerkning i registeret
- Samme regler som før
- Pant i bolig eller bil
- Faller som regel ikke bort
Kravet er borte, men ikke alle følgene
Pant faller ikke bort ved foreldelse, med noen unntak (§ 27). Er det pant i noe du eier, bør du få juridisk hjelp.
Tre tenkte tilfeller: hvem er foreldet?
Kari
41 år, butikkmedarbeider
En regning fra en nettbutikk forfalt 14. juni 2022. Hun har ikke hørt noe siden.
Resultatet
Tre år gir siste dag 16. juni 2025. Per 13. oktober 2026 er hun foreldet for 16 måneder siden, hvis ingen har gått rettens vei.
Tom
33 år, elektriker
Et forbrukslån i bank ble sagt opp 5. mai 2021. Hele lånet forfalt da.
Resultatet
Et pengelån foreldes etter 10 år, så siste dag er 5. mai 2031. Per 13. oktober 2026 er han ikke foreldet, 4 år og 7 måneder igjen.
Sara
29 år, sykepleier
En regning forfalt 1. september 2021, så fristen ville gått ut 2. september 2024. Den 14. mars 2024 skrev hun til inkasso at hun skulle betale når hun fikk lønn.
Resultatet
Det kan være en erkjennelse. Da løper en ny frist på 3 år til 15. mars 2027. Per 13. oktober 2026 er hun ikke foreldet, 5 måneder igjen.
Du har fått et krav du tror er foreldet: slik går du fram
Ikke erkjenn kravet i samtale eller melding
Ikke lov å betale, ikke betal renter og ikke skriv «jeg tar det neste måned». En erkjennelse avbryter fristen. Er kravet reelt og ikke foreldet, bør du likevel ordne det. Poenget er å kjenne fristen før du svarer.
Be om dokumentasjon
Be kreditor sende kravets grunnlag, forfallsdato, beløp og en oversikt over hva som er gjort i saken, for eksempel forliksklage, dom eller utlegg.
Regn ut fristen
Bruk kalkulatoren og sjekk at ingen skritt som avbryter fristen er tatt. Er du usikker på kravets type, spør en jurist eller Nav.
Svar skriftlig
Skriv at du mener kravet er foreldet etter foreldelsesloven, og be om at inndrivingen stanses. Send på en måte du kan dokumentere, og ta kopi.
Få hjelp
Ring Nav på telefon 55 55 33 39, eller kontakt Forbrukerrådet eller en rettshjelper hvis kreditor ikke gir seg.
Røde flagg
- Du blir bedt om å betale «litt» som tegn på vilje, før du har sett dokumentasjonen.
- Kravet mangler forfallsdato eller en oversikt over hva som er gjort i saken.
- Inkassoselskapet hevder at en purring eller et inkassovarsel har startet fristen på nytt.
Bestrider du kravet, skal inkassoopplysninger fra det ikke brukes i kredittopplysning hvis innsigelsene ikke er åpenbart grunnløse (kredittopplysningsloven § 11). Datatilsynet anbefaler at du sender innsigelsen som vanlig brev i tillegg til e-post eller telefon. Ikke ta opp et nytt lån for å betale et krav som kanskje er foreldet. Skylder du på mange hold, kan refinansiering være aktuelt senere, men først etter at du vet hva du skylder.
Vanlige spørsmål
Kan inkasso kreve et foreldet krav?
Etter loven taper kreditor retten til å få betalt når kravet er foreldet (§ 24). Du bør likevel svare skriftlig og vise til foreldelsen, slik at saken stanses. Ignorerer du brevene, kan kreditor gå videre.
Starter fristen på nytt hvis jeg betaler litt?
Loven nevner et løfte om betaling og betaling av renter som eksempler på erkjennelse (§ 14). Da løper en ny frist (§ 20). Om en delbetaling eller en betalingsavtale teller som erkjennelse, må vurderes i hvert tilfelle.
Foreldes et lån i bank etter tre år?
Vanligvis ikke. Pengelån foreldes etter 10 år, bortsett fra lån som selgeren gir for å finansiere et kjøp (§ 5 nr. 2). Senere forfalt rente foreldes etter 3 år.
Forsvinner betalingsanmerkningen når kravet er foreldet?
Nei, ikke av den grunnen. Anmerkningen har sin egen frist: inntil 4 år fra første lovlige registrering, med unntak for nye rettslige skritt og utlegg i offentlige registre.
Kilder
- LovdataLov om foreldelse av fordringer (foreldelsesloven), §§ 2, 3, 5, 10, 14 til 22, 24, 27 til 301979
- LovdataLov om behandling av opplysninger i kredittopplysningsvirksomhet (kredittopplysningsloven), §§ 11 og 212019
- DatatilsynetSpørsmål og svar: hvordan bestrider jeg et inkassokrav?2026
- ForbrukerrådetInkasso: dine rettigheter2026
- NavTrenger rådgivning om økonomi og gjeld2026