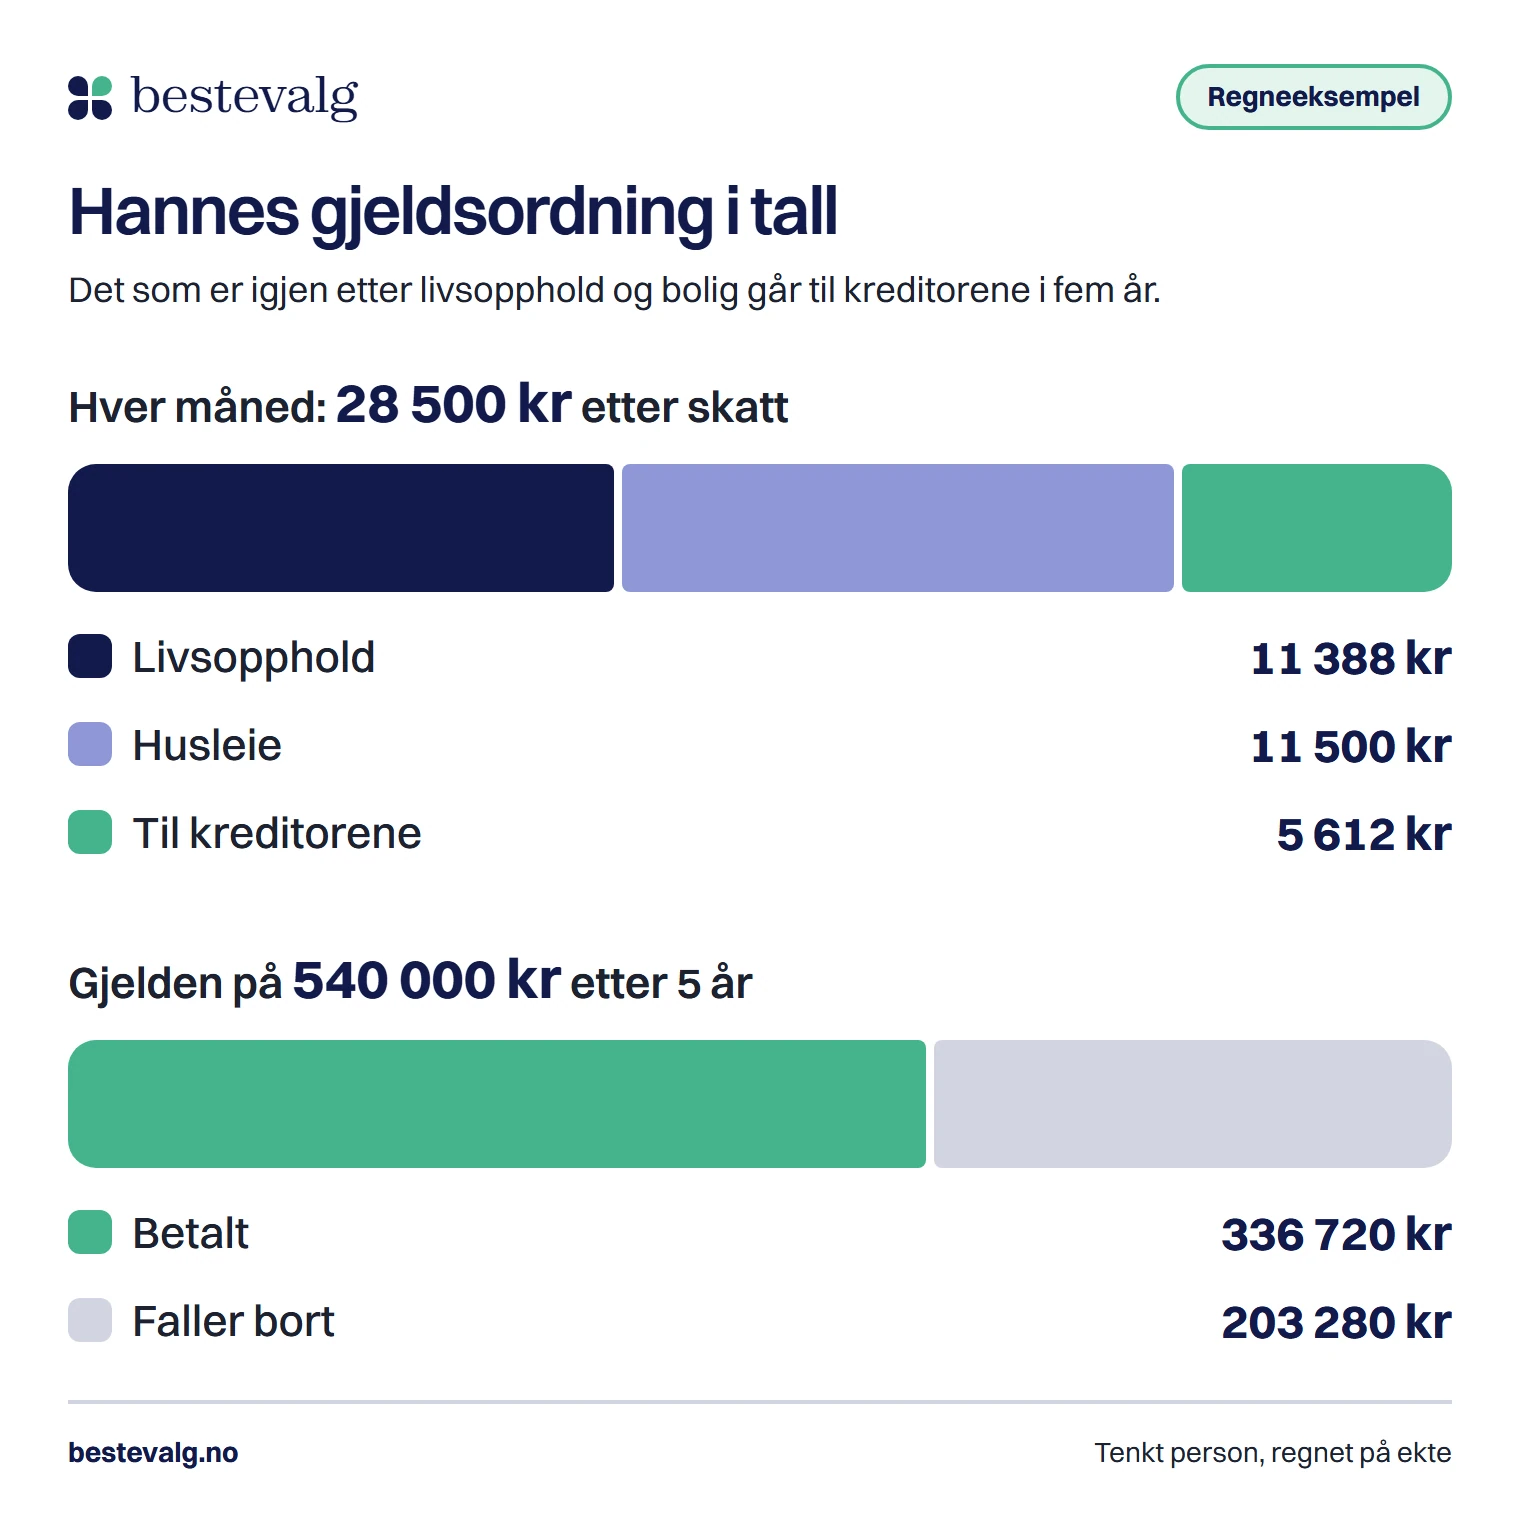
Hanne har 540 000 kr i forbrukslån, kredittkort og inkassosaker. Når husleie og nødvendige utgifter er betalt, står hun igjen med 5 612 kr i måneden. Med den farten bruker hun mer enn 8 år bare på å nå null, og rentene løper hele tiden. Med en gjeldsordning betaler hun det som er til overs i 5 år, og resten faller bort. Hanne er en tenkt person, men tallene er regnet ut på ekte.
Kort svar
Gjeldsordning er en ordning etter gjeldsordningsloven der du betaler det du har til overs i en fast periode, normalt 5 år, og får resten av gjelden slettet hvis du gjennomfører. Du må være varig ute av stand til å betale gjelden din, og du søker hos namsfogden. Nav gir gratis hjelp på telefon 55 55 33 39, og det er lurt å ringe dem før du søker.
Hovedpunkter5 punkter
- Normal periode er 5 år, regnet fra åpningen av gjeldsforhandlingene. Loven har ingen fast treårsordning, men perioden kan settes kortere ved særlig belastende forhold.
- Vilkåret er at du er varig ute av stand til å betale. Det er ikke krav til gjeldens størrelse eller inntekten din.
- Enslig skyldner beholder 11 388 kr i måneden til livsopphold (satser fra 1. juli 2026). Boligutgifter kommer i tillegg.
- Du får en betalingsanmerkning så lenge ordningen varer. Etter en fullført ordning kan en ny bare åpnes i særlige tilfeller før det har gått 5 år.
- Den store reformen kom 1. januar 2025. I 2026 er satsene og noen tekniske bestemmelser endret, ikke vilkårene eller perioden.
Hvem kan få gjeldsordning? Vilkårene i gjeldsordningsloven
Loven skal gi personer med alvorlige gjeldsproblemer en mulighet til å få kontroll over økonomien (§ 1-1). Den gjelder privatpersoner, og gjeld fra egen bedrift gjør saken vanskeligere (se spørsmålene nederst).
Hovedvilkåret: du må være varig ute av stand til å betale
Nav skriver at det ikke er krav til hvor stor gjelden er eller hvor mye du tjener. Du trenger heller ikke ha penger til overs: mottar du trygd eller sosialhjelp, kan du få gjeldsordning hvis vilkårene ellers er oppfylt. Det gjelder også deg som har uføretrygd.
Dette kan få namsfogden til å nekte
Åpning skal nektes hvis du har innrettet deg illojalt eller gitt villedende opplysninger, eller hvis det åpenbart vil virke støtende for andre (§ 1-4). Da skal det blant annet legges vekt på forholdene under.
| Forhold | Hva loven sier |
|---|---|
| Nylig stiftet gjeld | Størstedelen av gjelden er nylig stiftet. Forsvarlig refinansiering og nødvendig bolig regnes ikke med. |
| Straffbare forhold | En ikke ubetydelig del av gjelden stammer fra dom eller forelegg for mindre enn 3 år siden. |
| Skatt og avgift | En betydelig del av gjelden er skatte- og avgiftsgjeld, og du kan klandres for den. |
| Unnlatt å betale | Du har på sterkt klanderverdig måte latt være å betale det du kunne, rett før søknaden. |
| Tidligere ordning | Du har fullført en ordning for mindre enn 5 år siden, eller en tidligere ordning er opphevet. |
Namsfogden vurderer helheten. Har du mye ny gjeld, kan det lønne seg å vente med å søke.
Hvor lenge varer en gjeldsordning?
- Betalingsutsettelse mens forhandlingen pågår
- 4 måneder
- § 3-4
- Normal gjeldsordningsperiode
- 5 år
- § 4-2 og § 5-2
- Øvre grense
- 10 år
- § 5-2
Normalt varer ordningen i 5 år. Perioden regnes fra åpningen av gjeldsforhandlingene, så de 4 månedene med forhandling er med i de 5 årene. Slik går saken:
- Søknad og åpning
Namsfogden åpner gjeldsforhandling
I 4 måneder kan kreditorene verken kreve betaling eller ta utlegg, og de har 6 uker på å melde krav. Du må betale faste utgifter og kan ikke ta opp ny gjeld.
- Forslag
Du lager et forslag med namsfogden
Kreditorene bør få 3 uker til å svare.
- Vedtak
Frivillig eller tvungen ordning
Er alle enige, er ordningen vedtatt. Ellers kan du be tingretten om tvungen ordning.
- År 1 til 5
Du følger budsjettet
Det du har til overs, betaler du til kreditorene.
- Ferdig
Kravene slettes
Har du gjennomført ordningen, må kreditorene slette kravene.
Finnes det en gjeldsordning på 3 år?
Nei, loven har ingen fast treårsordning. Standarden er 5 år. Etter § 5-2 kan perioden settes kortere, og da skal det blant annet legges vekt på om sosiale forhold gjør en normal periode særlig belastende (alder, helse, familiesituasjon, hvor lenge problemene har pågått, salg av bolig), om kausjonsansvar er en vesentlig del av gjelden, eller om du lenge har fulgt en utenrettslig ordning. Loven oppgir ingen nedre grense, så du kan ikke regne med tre år, men kortere enn fem er mulig.
Når kan perioden bli lengre enn fem år?
Bare ved tungtveiende grunner, for eksempel betydelig studiegjeld eller en eid bolig der pantegjelden er vesentlig mindre enn verdien. Over 8 år bare i helt særegne tilfeller, og aldri over 10 år.
Hva beholder du å leve av under en gjeldsordning?
Du har rett til å beholde så mye av inntekten at det dekker det som med rimelighet trengs til underhold av deg og dem du forsørger (§ 4-3). Namsfogden lager et budsjett, og det som er til overs, betaler du til kreditorene. Satsene står i forskrift om livsoppholdssatser og justeres normalt hver 1. juli.
Satser for livsopphold per måned fra 1. juli 2026
- Enslig skyldner
- 11 388 kr
- Gift eller samboende skyldner
- 9 644 krper person
- Skyldner som forsørger ektefelle eller samboer
- 19 288 kr
- Tillegg per barn under 6 år
- 3 645 kr
- Tillegg per barn fra 6 til 10 år
- 4 835 kr
- Tillegg per barn fra 11 til 14 år
- 6 102 kr
- Tillegg per barn fra 15 år
- 7 020 kr
Satsene dekker alminnelige forbruksutgifter, også kollektivtransport og strøm. Boligutgifter kommer i tillegg: husleie, boliglån, boligforsikring, kommunale avgifter og nødvendig vedlikehold. Barnepass ligger utenfor barnetillegget, og satsene kan fravikes opp eller ned hvis namsfogden begrunner det. En enslig med ett barn på 8 år får for eksempel 16 223 kr i måneden (11 388 kr pluss 4 835 kr), før bolig og barnepass.
Regneeksempel: slik virker budsjettet for Hanne
Regneeksempel
Hanne bor alene til 11 500 kr i husleie og jobber deltid. Hun tjener 28 500 kr i måneden etter skatt, og gjelden er 540 000 kr. Vi regner med satsen for enslig skyldner.
- 22 888 kr
Livsopphold og bolig
11 388 kr pluss 11 500 kr
- 5 612 kr
Overskudd i måneden
28 500 kr minus 22 888 kr
- 336 720 kr
Betalt over 5 år
5 612 kr ganger 60 måneder
- 203 280 kr
Gjeld som ikke blir betalt
540 000 kr minus 336 720 kr
Gjeld som faller bort hvis hun gjennomfører ordningen203 280 kr
Dette er en illustrasjon. Namsfogden fastsetter budsjettet ut fra situasjonen din og kan godta flere utgifter, for eksempel tannlege og medisiner. Eier du bolig eller bil, gjelder egne regler. Blir økonomien din vesentlig bedre i perioden, kan kreditorene kreve omgjøring, og da må du si fra (§ 6-2 og § 6-4).
Frivillig eller tvungen gjeldsordning: hva er forskjellen?
Begge veiene starter hos namsfogden. Forskjellen er om kreditorene er enige.
| Kriterium | Frivillig ordningAvtale med kreditorene | Tvungen ordningStadfestet av tingretten |
|---|---|---|
| Hvem avgjør | Du og kreditorene, med hjelp fra namsfogden. | Tingretten stadfester forslaget ditt. |
| Når | I forhandlingsperioden på 4 måneder. | Når dere ikke blir enige. Du må begjære det før perioden er over, og den forlenges da med 2 måneder. |
| Kreditorenes svar | Kreditorer som ikke motsetter seg forslaget innen fristen (3 uker), anses å ha godtatt det. | Retten stadfester forslaget hvis vilkårene er oppfylt (§ 5-4). |
| Periode | Normalt 5 år. | 5 år, eller annen periode ved tungtveiende grunner. |
Hva skjer med gjelden, boligen og bilen?
Gjeldsordningen omfatter i utgangspunktet alle forpliktelsene dine, og det du betaler fordeles etter gjeldens størrelse. Loven har flere unntak (§ 4-8).
| Type gjeld | Hva skjer |
|---|---|
| Forbrukslån, kredittkort og inkassokrav | Inngår i ordningen. Det som ikke er betalt når perioden er over, faller bort. |
| Studiegjeld | Kan inngå. Betydelig studiegjeld kan gi lengre periode. |
| Gjeld med pant i boligen du beholder | Du betaler avtalt rente, men ingen avdrag, og hovedstolen består. Det gjelder pant innenfor boligens verdi pluss 10 prosent. Resten behandles som vanlig gjeld. |
| Barnebidrag | Full dekning. Bidragsgjeld eldre enn 5 år kan nedsettes hvis det ikke er særlig urimelig overfor mottakeren. |
| Bøter og erstatning etter straffbare forhold | Straffebøter ved dom dekkes fullt ut. Erstatning får full dekning, med noen unntak. |
| Ny gjeld i forhandlingsperioden | Omfattes ikke. Den kan bare tas opp med namsfogdens samtykke, til refinansiering, bolig eller strengt nødvendige varer og tjenester. |
Kilde: gjeldsordningsloven §§ 3-5, 4-8 og 5-2.
Krav fra finansforetak og inkassoforetak som ikke er meldt innen 6 uker etter kunngjøringen, faller bort når ordningen er fastsatt, men ikke hvis du har skjult dem (§ 3-2). Er et krav gammelt, kan det være foreldet, og det bør du sjekke før du søker.
Må du selge boligen?
Du har plikt til å selge hvis salg gir kreditorene best dekning og boligen er større enn det du og husstanden rimelig trenger. Namsfogden ser på omsetningsverdien og på hva det koster deg å skaffe en annen bolig som oppfyller rimelige krav (§ 4-4). Klær og innbo beholder du, og transportmidler og redskaper til yrke, utdanning eller velferd opp til en samlet verdi som tilsvarer folketrygdens grunnbeløp (§ 4-5).
Kausjonister og medskyldnere
Betalingsanmerkning og kreditt under og etter gjeldsordningen
Åpning av gjeldsforhandling og selve ordningen registreres i Løsøreregisteret (§ 7-1). Politiet skriver at en offentlig gjeldsordning virker som en vanlig betalingsanmerkning, og Nav at den kan gi avslag på boliglån, kreditt og forsikring.
Kredittopplysningsloven § 23 setter grensene. Åpning av gjeldsforhandling kan brukes i høyst 1 år fra åpningen. Opplysningen om en registrert gjeldsordning kan brukes så lenge ordningen varer, og etter at perioden er over skal namsmyndighetene bare bruke den til å sjekke om du har hatt ordning før (§ 7-1). Andre anmerkninger på enkeltkrav følger egne frister, se hvor lenge en betalingsanmerkning varer og lån med betalingsanmerkning.
Slik kjenner du et utrygt tilbud
- Noen krever penger på forhånd for å slette gjelden eller betalingsanmerkningen din.
- Noen lover at gjelden forsvinner uten at saken går via namsfogden.
- Du presses til å ta opp et nytt lån for å betale gammelt, før du har snakket med Nav.
Kan du få gjeldsordning flere ganger?
Loven åpner for det, men det er ikke vanlig. Har du fullført en ordning, kan det bare i særlige tilfeller åpnes ny gjeldsforhandling før det har gått 5 år. Er en tidligere ordning opphevet, kreves det endrede omstendigheter som gjør det sannsynlig at en ny blir gjennomført (§ 1-4).
Er det nye regler for gjeldsordning i 2026?
Kort svar: vilkårene og perioden er ikke endret i 2026. Den store reformen kom 1. januar 2025, og i 2026 er det satsene og noen tekniske bestemmelser som er endret.
Endringer i gjeldsordningsregelverket
- 1. januar 2025
- Kravet om egenforsøk og etterperioden på to år er fjernet. Kortere periode er mulig ved særlig belastende sosiale forhold. Krav fra finansforetak og inkassoforetak som ikke meldes innen seks uker, faller bort.
- 1. januar 2026
- Bestemmelser om sikringstrekk er justert som følge av ny innkrevingslov. Vilkår og perioder er ikke berørt.
- 1. juli 2026
- Satsene for livsopphold er hevet (enslig skyldner 11 388 kr). Loven sier «namsfogden» i stedet for «namsmannen», og § 2-1 sier at søknaden kan fremsettes elektronisk eller i papirform.
Hører du om «nye regler 2026» andre steder, sjekk at det ikke er reformen fra 2025 som er gjengitt.
Passer gjeldsordning for deg? Fire spørsmål
Er gjeldsordning noe å snakke med Nav om?
Klarer du å betale ned gjelden fullt ut innen rimelig tid hvis du kutter i utgiftene?
Slik søker du om gjeldsordning, med hjelp fra Nav
Gir gratis råd og kan hjelpe deg å redusere utgifter, lage avtaler med kreditorene, kontakte namsfogden og søke om gjeldsordning. Kommunen skal så langt det er mulig bistå deg (§ 1-5).
Tar imot søknaden, vurderer vilkårene og åpner gjeldsforhandling når det er åpenbart at de er oppfylt. Veileder deg (§ 2-2), lager budsjettet og sender forslaget til kreditorene.
Åpner gjeldsforhandling når namsfogden er i tvil, stadfester tvungen ordning og behandler klager på avslag (frist 1 måned, med rettsgebyr).
Du søker namsfogden i kommunen der du bor (§ 2-1). To eller flere som bor sammen og i det vesentlige er ansvarlige for hverandres gjeld, kan søke sammen.
Ring Nav
Ring 55 55 33 39 eller bestill time hos en økonomi- og gjeldsrådgiver på Nav-kontoret. Ta med det du har av oversikt over inntekter, utgifter og gjeld. Får du ikke tak i alt, går det fint.
Få oversikt over gjelden og sjekk kravene
Sorter regninger og brev, sjekk Inkassoregisteret og skattemeldingen, og vurder om noen av kravene er foreldet.
Samle dokumentasjon
Du trenger en liste over kreditorene, dokumentasjon på inntekt (også for ektefelle eller samboer), skattemeldinger og skatteoppgjør for de tre siste årene, boutgifter og andre faste utgifter, for eksempel barnehage og barnebidrag.
Send søknaden til namsfogden
Søknaden sendes på departementets skjema til namsfogden i kommunen der du bor. Politiet oppgir post eller levering hos namsfogden. Loven åpner også for elektronisk søknad, så spør namsfogden hva som gjelder hos dem.
Svar på henvendelser fra namsfogden
Du blir normalt kontaktet for en samtale og får frist til å levere mer dokumentasjon. Får du avslag, kan du klage til tingretten innen 1 måned.
Vanlige spørsmål
Hva skjer hvis jeg ikke følger ordningen, eller økonomien min endrer seg?
Gjør du deg skyldig i uredelighet eller tilsidesetter pliktene grovt, kan retten oppheve ordningen, og krav som var falt bort kan gjøres gjeldende igjen (§ 6-2 og § 3-2). Blir økonomien vesentlig bedre, kan ordningen omgjøres. Blir den dårligere, kan du be om endring (§ 6-1).
Stopper gjeldsordning utleggstrekket i lønnen min?
Når gjeldsforhandling er åpnet, kan ikke kreditorene kreve betaling eller ta utlegg i fire måneder, og utleggstrekket avløses av sikringstrekk (§ 3-3 og § 3-4). Bidragsforpliktelser omfattes ikke av betalingsutsettelsen.
Kan jeg få gjeldsordning med gjeld fra egen bedrift?
Bare hvis virksomheten er avsluttet uten uavklarte forhold, eller næringsgjelden er en forholdsvis ubetydelig del av totalen (§ 1-2). Politiet nevner cirka 10 prosent. Er bedriften i drift, gjelder ikke loven. Selvstendig næringsdrivende må derfor ofte velge en annen vei.
Kilder
- LovdataLov om frivillig og tvungen gjeldsordning for privatpersoner (gjeldsordningsloven), kapittel 1 til 7, sist endret 1. juli 20262026
- LovdataForskrift om livsoppholdssatser ved utleggstrekk og gjeldsordning, §§ 2 til 5, med endring fra 1. juli 20262026
- LovdataForskrift om endring i forskrift om livsoppholdssatser ved utleggstrekk og gjeldsordning (FOR-2026-06-24-1259)2026
- LovdataLov om endringer i politiloven og tvangsfullbyrdelsesloven m.m. (kjønnsnøytrale betegnelser), LOV-2026-06-19-452026
- LovdataLov om behandling av opplysninger i kredittopplysningsvirksomhet (kredittopplysningsloven), § 23 Gjeldsordning2019
- PolitietGjeldsordning: søk om gjeldsordning2026
- PolitietGjeldsordning: hva er en gjeldsordning2026
- Norges domstolerHva er en gjeldsordning?2026
- NavTrenger rådgivning om økonomi og gjeld2026
- RegjeringenSpørsmål og svar om endringer i gjeldsordningsloven (endringer fra 1. januar 2025)2025