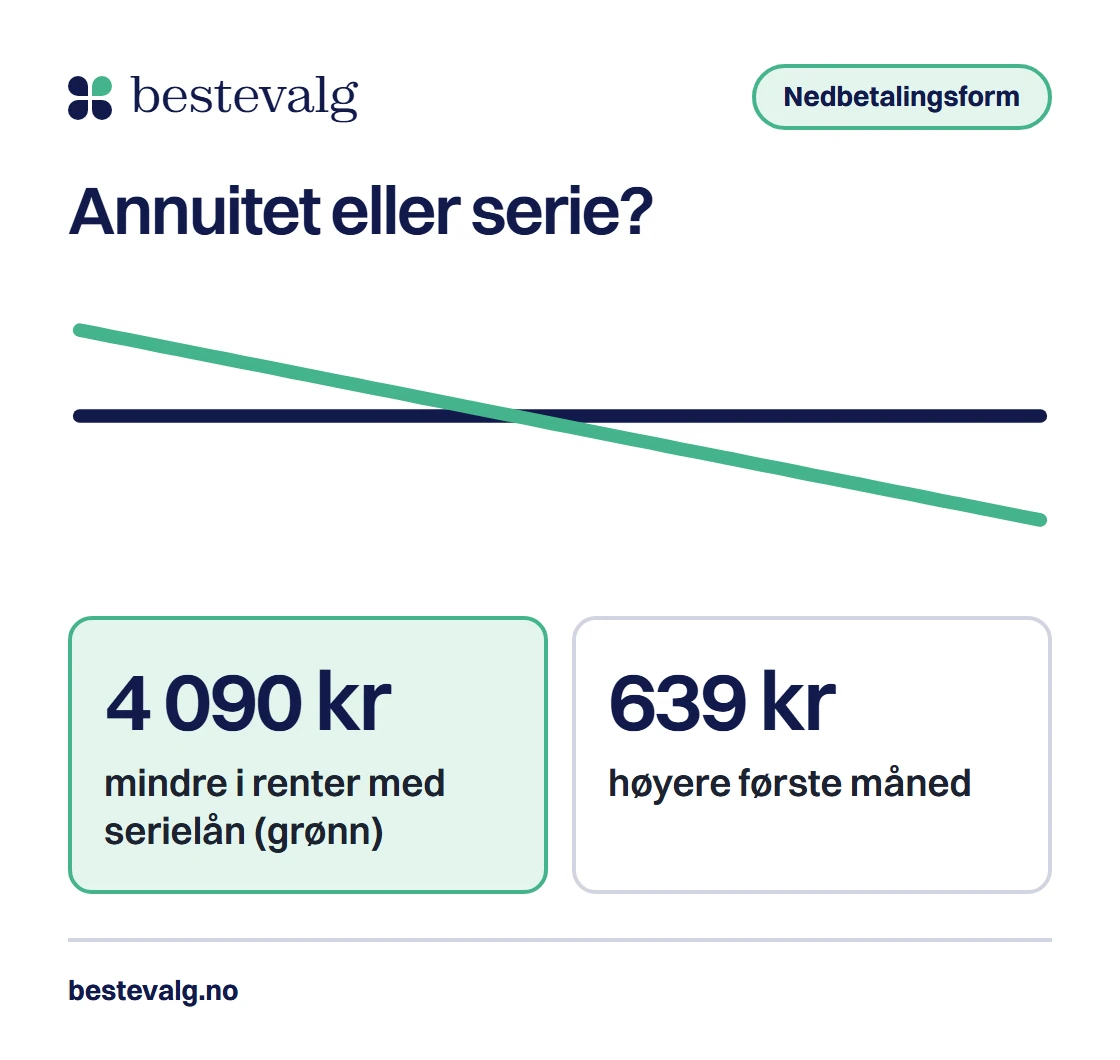
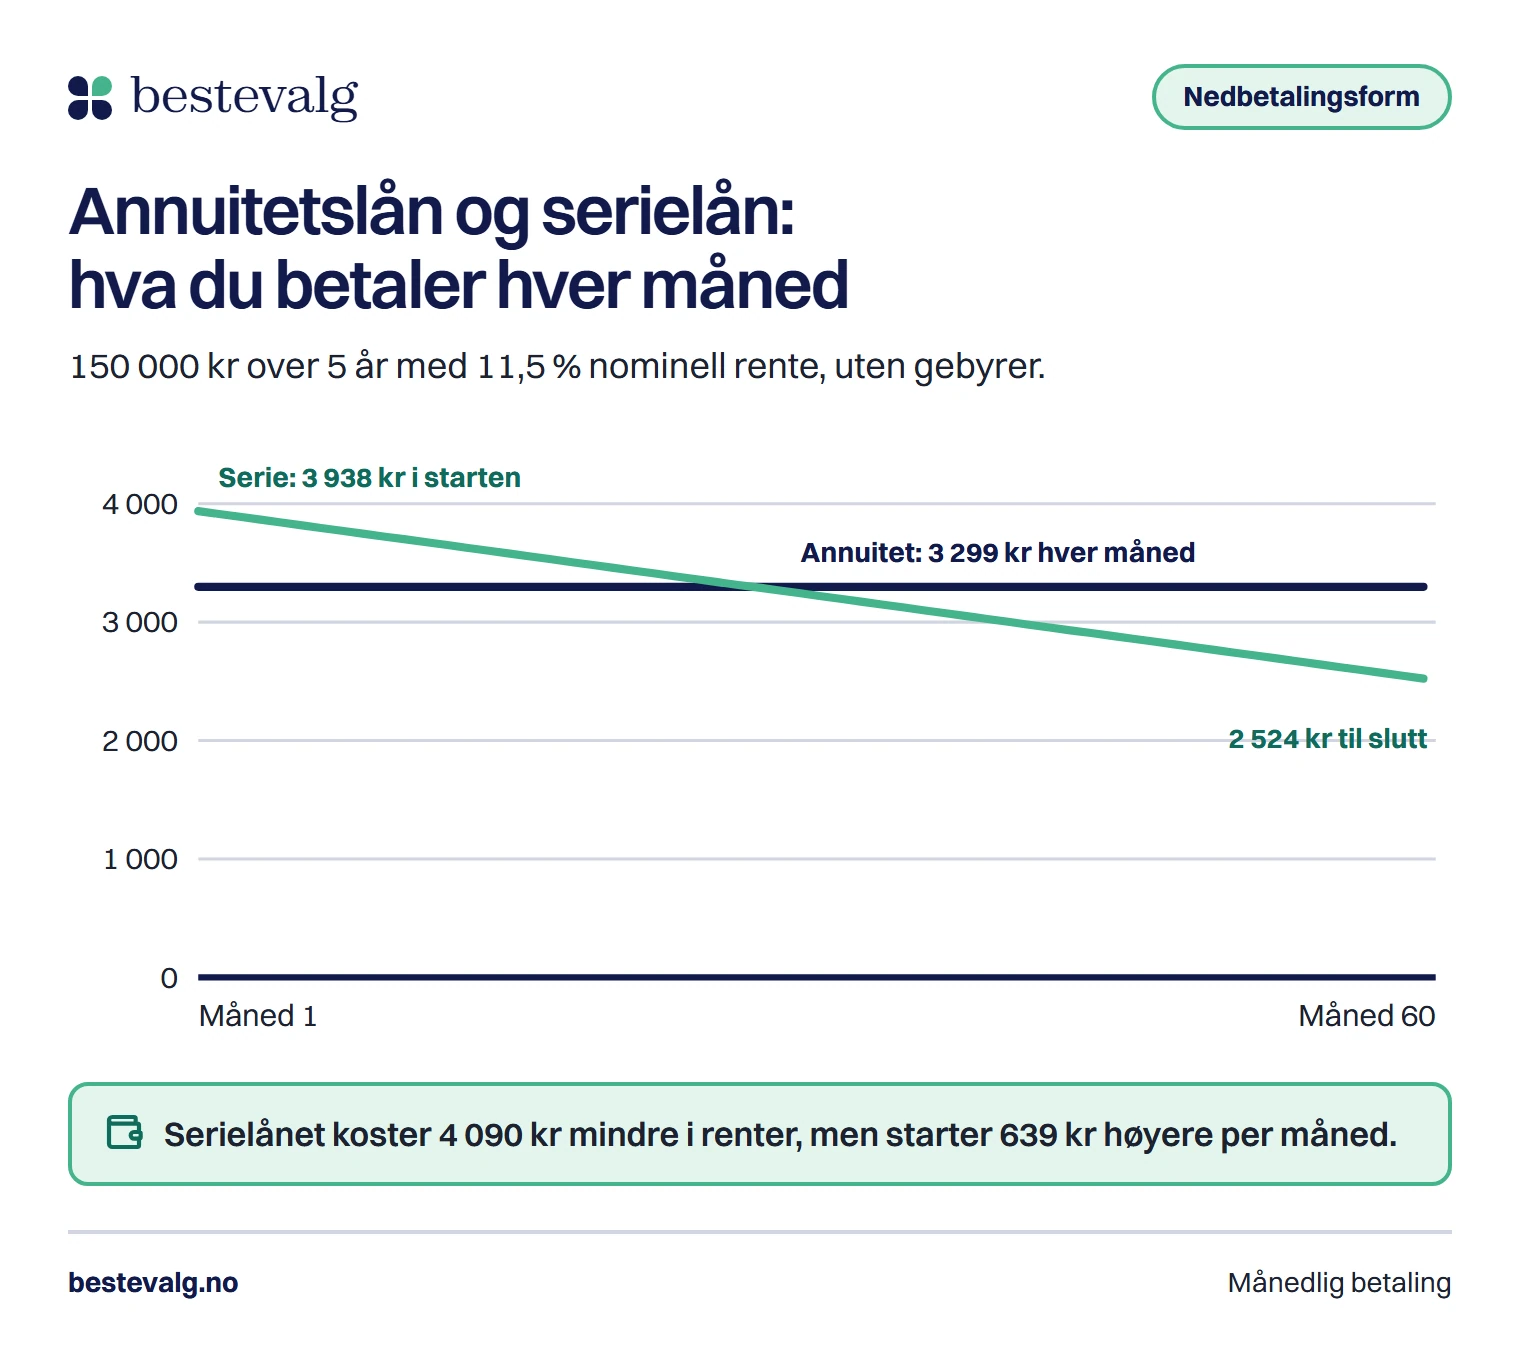
Du låner 150 000 kr over 5 år til 11,5 prosent. Som annuitetslån betaler du 3 299 kr hver eneste måned og 47 933 kr i renter. Som serielån starter du på 3 938 kr, ender på 2 524 kr og betaler 43 844 kr i renter. Serielånet er 4 090 kr billigere, men de første månedene er dyrere for lommeboka.
Kort svar
Serielån er billigere i sum, fordi du betaler ned mer av lånet tidlig. Annuitetslån har lik betaling hver måned og er det du vanligvis får på forbrukslån. Velg serielån hvis du tåler det høye månedsbeløpet i starten og vil spare renter, ellers annuitetslån, og legg gjerne på ekstra når det går.
Hovedpunkter4 punkter
- Serielån koster 4 090 kr mindre i renter på 150 000 kr over fem år.
- Serielånet starter 639 kr høyere per måned.
- Annuitetslån er det vanlige på forbrukslån.
- Betal serielånets første beløp på annuitetslånet, så er det ferdig etter 48 måneder.
Annuitetslån og serielån: forskjellen på avdraget
Alle lån du betaler ned månedlig, har to deler: renter og avdrag. Rentene er prisen for å låne. Avdraget er den delen som gjør lånet mindre. Forskjellen på de to lånetypene er bare hvordan de to delene fordeles gjennom året.
Slik regner banken ut annuiteten
Annuitetslånet har en fast formel. Du velger beløp, rente og antall måneder, og får et månedsbeløp som sørger for at saldoen er null ved siste termin. Med 150 000 kr, 11,5 prosent og 60 måneder blir den månedlige renten 0,958 prosent.
- M
- Månedsbeløpet, renter og avdrag sammen
- L
- Lånebeløpet
- r
- Renten per måned: nominell rente delt på 100 og på 12
- n
- Antall måneder du betaler på lånet
Regneeksempel: 150 000 kr til 11,5 prosent over 5 år
Her er de to lånene steg for steg. Renten er et typisk eksempel fra vår sammenligning av forbrukslån, ikke et tilbud til deg. Rentene regnes av saldoen i begynnelsen av hver måned, og vi har ikke tatt med gebyrer, så du ser forskjellen mellom lånetypene alene.
Regneeksempel
- 3 299 kr
Annuitetslån: månedsbeløp
150 000 kr, 11,5 %, 60 måneder
- 3 299 kr
Annuitetslån: første måned
1 438 kr i renter og 1 861 kr i avdrag
- 2 500 kr
Serielån: avdrag hver måned
150 000 kr delt på 60
- 3 938 kr
Serielån: første måned
2 500 kr i avdrag og 1 438 kr i renter
- 2 524 kr
Serielån: siste måned
2 500 kr i avdrag og 24 kr i renter
- 4 090 kr i forskjell
Renter totalt
Annuitet 47 933 kr, serie 43 844 kr
Serielånet er billigere med4 090 kr
Måned 30 er et godt eksempel på at lånene krysser hverandre: annuitetslånet koster fortsatt 3 299 kr, mens serielånet har falt til 3 243 kr.
Annuitetslånet år for år: hvor går pengene?
Grafen viser hva du betaler hvert år på annuitetslånet, delt i renter og avdrag. Beløpet er likt, men innholdet endrer seg: i år 1 er 16 034 kr renter, i år 5 bare 2 359 kr. På serielånet er renten 15 669 kr i år 1 og 1 869 kr i år 5.
Avdrag RenterBeløp i tusen kroner per år, uten gebyrer
Se hele tabellen for annuitetslånet
| År | Renter | Avdrag | Restgjeld | Fordeling |
|---|---|---|---|---|
| 1 | 16 034 | 23 552 | 126 448 | |
| 2 | 13 178 | 26 408 | 100 039 | |
| 3 | 9 976 | 29 611 | 70 428 | |
| 4 | 6 385 | 33 201 | 37 227 | |
| 5 | 2 359 | 37 227 | 0 | |
| Sum renter | 47 933 kr | |||
Avdrag Renter Rentedelen blir mindre jo mer du har betalt ned
Det betyr at du betaler mest renter i begynnelsen, og at et lån du innfrir tidlig, derfor ikke blir så mye billigere som du kanskje tror. Skal du spare, må det skje de første årene.
Slik leser du nedbetalingsplanen din
Alle som tar opp et lån, kan be om en nedbetalingsplan, og den bør du lese før du signerer. På et annuitetslån ser du at terminbeløpet er likt, mens fordelingen endrer seg: i første måned går 1 438 kr til renter og 1 861 kr til avdrag, i siste måned bare 31 kr til renter. Til sammen betaler du 197 933 kr for å låne 150 000 kr. Sjekk at totalsummen stemmer med det som står i priseksempelet, og at gebyrene er med.
Hva bruker forbrukslån, og kan du velge?
Som regel annuitetslån. TF Bank skriver i sin standardforklaring at bankene som regel bruker annuitetslån, og det er også slik vi regner i alle priseksempler her på siden. Noen banker tilbyr serielån i tillegg, og i kredittavtalen står det hvilken form som gjelder for deg. Du velger ikke alltid selv, så spør långiveren før du søker.
På et annuitetslån regulerer banken terminbeløpet når renten endres. Det er verdt å vite hvis lånet har flytende rente, og de fleste forbrukslån har det.
Tre tilbud med lavest månedsbeløp for 150 000 kr over 5 år
Fra per måned
2 840 krEff. rente fra 5,25 %Søk nåAnnonse
Fra per måned
2 863 krEff. rente fra 5,00 %Søk nåAnnonse
Fra per måned
2 929 krEff. rente fra 6,00 %Søk nåAnnonse
Tilbudene er annonser, og vi kan motta provisjon. Månedsbeløpet er regnet med laveste nominelle rente hos hver långiver og inkluderer termingebyr. Renten du får settes etter en kredittvurdering og kan bli høyere. Etableringsgebyr kommer i tillegg. Se alle 8 tilbud
Hvem bør velge hva?
Serielån: fordeler
- Billigere i sum: 4 090 kr mindre i renter i eksempelet
- Gjelden synker raskere i starten
- Månedsbeløpet faller, så budsjettet får luft etter hvert
Serielån: ulemper
- Høyere beløp i starten: 3 938 kr mot 3 299 kr
- Tilbys sjeldnere på forbrukslån
- Betalingen er ujevn, så det er vanskeligere å planlegge
Serielån passer deg som
- har god margin i budsjettet de første årene
- vil spare mest mulig i renter
- forventer at inntekten holder seg, eller vil bli lavere belastet etter hvert
Passer ikke hvis
- vil ha samme beløp hver måned
- har et stramt budsjett nå
- ikke får tilbud om serielån hos långiveren
Marte
33 år, butikksjef
Låner 150 000 kr og har et budsjett der hver krone er planlagt. Hun er en tenkt person, men tallene er regnet ut på ekte.
Resultatet
Annuitet gir 3 299 kr hver måned og ingen overraskelser. Hun legger på litt ekstra de månedene det går.
Jonas
45 år, ingeniør
Låner like mye, men har god margin og vil bli fort ferdig med gjelden. Også han er en tenkt person.
Resultat
Serielån starter på 3 938 kr og sparer ham 4 090 kr i renter. Han tåler toppen i begynnelsen.
Hva skjer med de to lånene når renten går opp?
De fleste forbrukslån har flytende rente. Si at renten stiger med 2 prosentpoeng etter ett år, fra 11,5 til 13,5 prosent. Da gjør lånetypene ulike ting. På annuitetslånet beregner banken et nytt terminbeløp for resten av løpetiden: det går fra 3 299 kr til 3 424 kr, altså 125 kr mer i måneden. På serielånet er avdraget det samme, mens rentedelen blir høyere: neste termin går fra 3 650 kr til 3 923 kr, altså 273 kr mer.
Det betyr at begge lånene rammes av en renteøkning, og at ingen av dem beskytter deg. Regn derfor alltid med at renten kan bli høyere enn i tilbudet, og legg inn en buffer i budsjettet.
Regn på ditt eget lån
Legg inn beløp, rente og tid. Grafen viser betalingen måned for måned, og tabellen viser første og siste måned og rentene totalt for begge lånetypene.
Annuitetslån mot serielån
Uten gebyrer, så du ser forskjellen mellom de to nedbetalingsformene alene.
Serielånet er billigere med
4 090 kr
| Annuitet | Serie | |
|---|---|---|
| Første måned | 3 299 kr | 3 938 kr |
| Siste måned | 3 299 kr | 2 524 kr |
| Renter totalt | 47 933 kr | 43 844 kr |
Serielånet starter 639 kr høyere per måned enn annuitetslånet.
Annuitetslån: lik betaling Serielån: faller hver måned
Slik får du serielånets gevinst på et annuitetslån
Du kan gjøre annuitetslånet mer likt et serielån ved å betale mer enn du må. Betaler du 3 938 kr hver måned, det samme som serielånets første måned, er annuitetslånet ferdig etter 48 måneder i stedet for 60, og rentene blir 37 537 kr. Det er 10 397 kr mindre enn standardplanen. Forskjellen er at du bestemmer selv: blir en måned trang, kan du gå tilbake til minstebeløpet.
Gjør dette
- Betal ekstra rett etter lønn, så pengene ikke forsvinner
- Be om en oppdatert nedbetalingsplan etter hver ekstra innbetaling
- Bruk ekstra betaling på lånet med høyest rente først
Unngå dette
- Ikke bruk bufferen din til ekstra avdrag
- Ikke anta at ekstra betaling er gratis, sjekk om långiveren tar gebyr
- Ikke glem minstebeløpet den måneden du betaler ekstra
Har du flere lån, kan du bruke samme tankegang på hele gjelden. Vi forklarer hvordan i guiden om snøball eller lavine, og vil du samle lånene, kan du lese om refinansiering. Skal du låne til noe mindre, finnes det også smålån med kortere løpetid, og for bil kan du sammenligne i guiden om billån og forbrukslån.
Vanlige spørsmål
Er serielån alltid billigere enn annuitetslån?
Ja, ved samme nominelle rente og samme løpetid, fordi du betaler ned mer av lånet tidlig. Forskjellen er størst på store lån med lang tid og høy rente.
Kan jeg bytte fra annuitetslån til serielån?
Det avhenger av långiveren, og noen tar gebyr for endringer. Spør banken. Du kan ofte oppnå mye av det samme ved å betale ekstra på annuitetslånet.
Hva er effektiv rente på de to lånetypene?
Uten gebyrer er den lik ved samme nominelle rente. Effektiv rente tar med gebyrene og er det beste tallet å sammenligne mellom långivere, mens totalkostnaden i kroner viser forskjellen mellom lånetypene.
Hva skjer hvis renten går opp?
På et annuitetslån justerer banken terminbeløpet. På et serielån øker renten delen av betalingen som går til renter, og avdraget er det samme.
Kan jeg angre på et lån?
Ja. Etter finansavtaleloven har du 14 dagers angrerett på kredittavtaler. Angrer du, må du betale tilbake lånet og renter for dagene du har hatt pengene.
Kilder
- TF BankGjeldsbrev, forbruker, nedbetalingskreditt: forklaring av annuitetslån og serielån og alminnelige kredittvilkår2025
- LovdataUtlånsforskriften § 13 Avdrag2024
- LovdataFinansavtaleloven2020
- Bestevalg.noLånedata for forbrukslån (långivernes egne priseksempler)2026