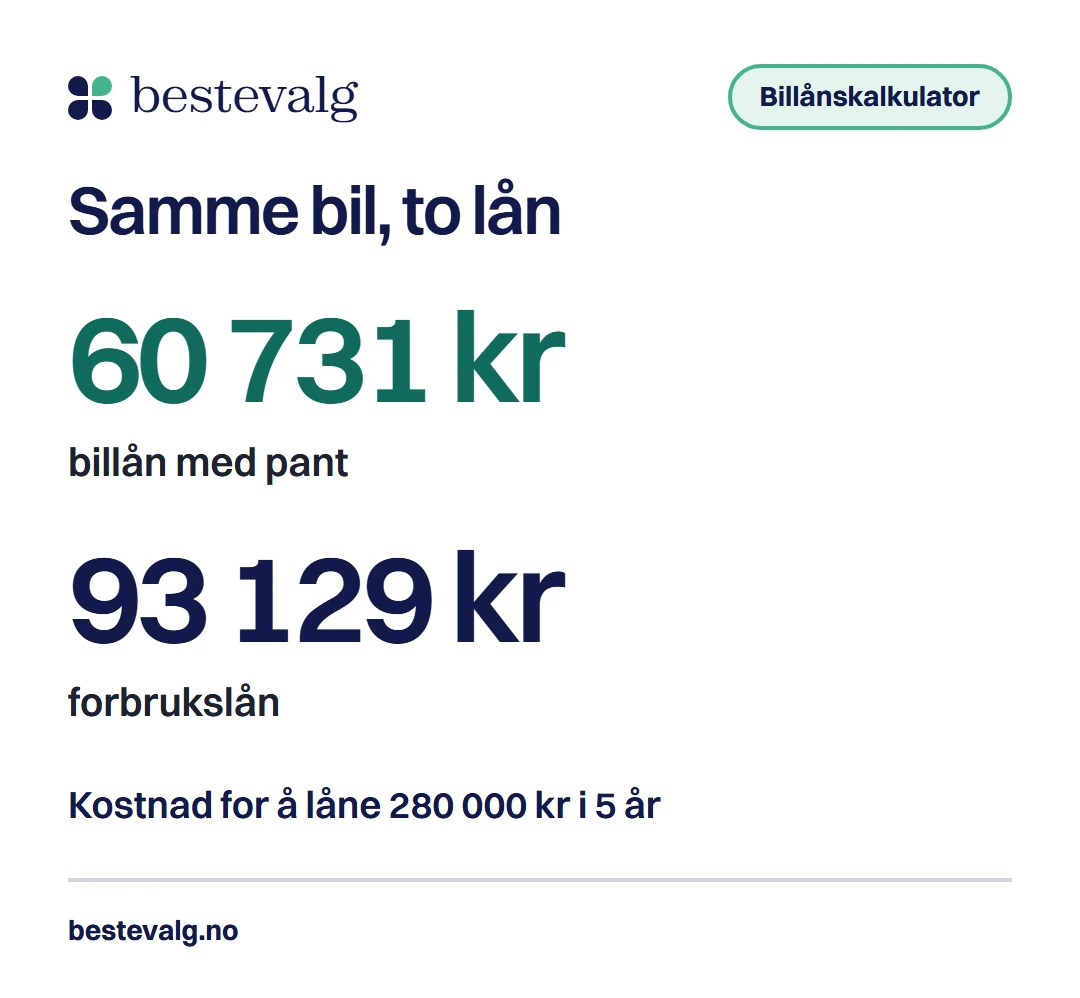
En bil til 350 000 kr med 20 % egenkapital gir et lån på 280 000 kr. Over 5 år med pant i bilen blir det 5 679 kr i måneden og 60 731 kr i renter og gebyrer. Som forbrukslån koster de samme pengene 93 129 kr. Legg inn din egen bil under.
Kort svar
Kalkulatoren regner ut månedsbeløp, renter, gebyrer, totalkostnad og effektiv rente for et billån med pant i bilen, og setter samme lån som forbrukslån ved siden av. Fyll inn pris, egenkapital og nedbetalingstid. Rente og gebyrer er foreslått ut fra prislistene til Nordea, DNB og Santander, og du kan endre dem til tallene i tilbudet ditt.
Regn ut billånet ditt
Billånskalkulator med egenkapital og effektiv rente
Det er 70 000 kr. Renten i prislistene går ned ved 20 og 35 %.
Rente og gebyrer
Foreslått rente for 20 til 35 % egenkapital: midten av prislistene til Nordea, DNB og Santander.
Du betaler per måned
5 679 kr
- Lånebeløp
- 280 000 kr
- Egenkapital
- 70 000 kr (20 %)
- Renter totalt
- 54 331 kr
- Gebyrer totalt
- 6 400 kr
- Kostnad ved lånet
- 60 731 kr
- Totalt betalt til banken
- 340 731 kr
- Effektiv rente
- 8,3 %
Bilen koster 350 000 kr. Du betaler 70 000 kr selv (20 %) og låner 280 000 kr i 5 år med pant i bilen til 7,15 % nominell rente. Til sammen betaler du 340 731 kr, altså 60 731 kr mer enn du låner: 54 331 kr i renter og 6 400 kr i gebyrer.
Effektiv rente er 8,3 %, høyere enn den nominelle renten fordi gebyrene er med og renten legges til hver måned.
Samme bil som forbrukslån
| Beløp | Billån med pant | Forbrukslån |
|---|---|---|
| Lånebeløp | 280 000 kr | 280 000 kr |
| Nedbetalingstid | 5 år | 5 år |
| Nominell rente | 7,15 % | 11,50 % |
| Per måned | 5 679 kr | 6 219 kr |
| Renter totalt | 54 331 kr | 89 779 kr |
| Gebyrer totalt | 6 400 kr | 3 350 kr |
| Kostnad ved lånet | 60 731 kr | 93 129 kr |
| Effektiv rente | 8,3 % | 12,6 % |
Som forbrukslån koster de samme pengene 32 398 kr mer i alt. Forbrukslånet er regnet med 11,50 % nominell rente, 950 kr i etableringsgebyr og 40 kr i termingebyr, midten av eksempelrentene i sammenligningen av forbrukslån.
Tallene er en illustrasjon. Renten du får, settes av banken etter en kredittvurdering og kan være høyere.
Hva hvert felt i billånskalkulatoren gjør
Startverdiene er ikke et tilbud. De viser en bil til 350 000 kr med 20 % egenkapital over 5 år, med rente og gebyrer fra bankenes egne prislister, lest 13. oktober 2026. Renten er midtverdien blant Nordea, DNB og Santander for det egenkapitaltrinnet du er på. Tabellen viser hva som skjer når du endrer én ting om gangen.
Én endring om gangen, regnet på 350 000 kr med 20 % egenkapital over 5 år
- Bilens pris
- Kjøpesummen i kontrakten50 000 kr dyrere bil gir 994 kr mer i måneden og 9 616 kr mer i kostnad.
- Egenkapital
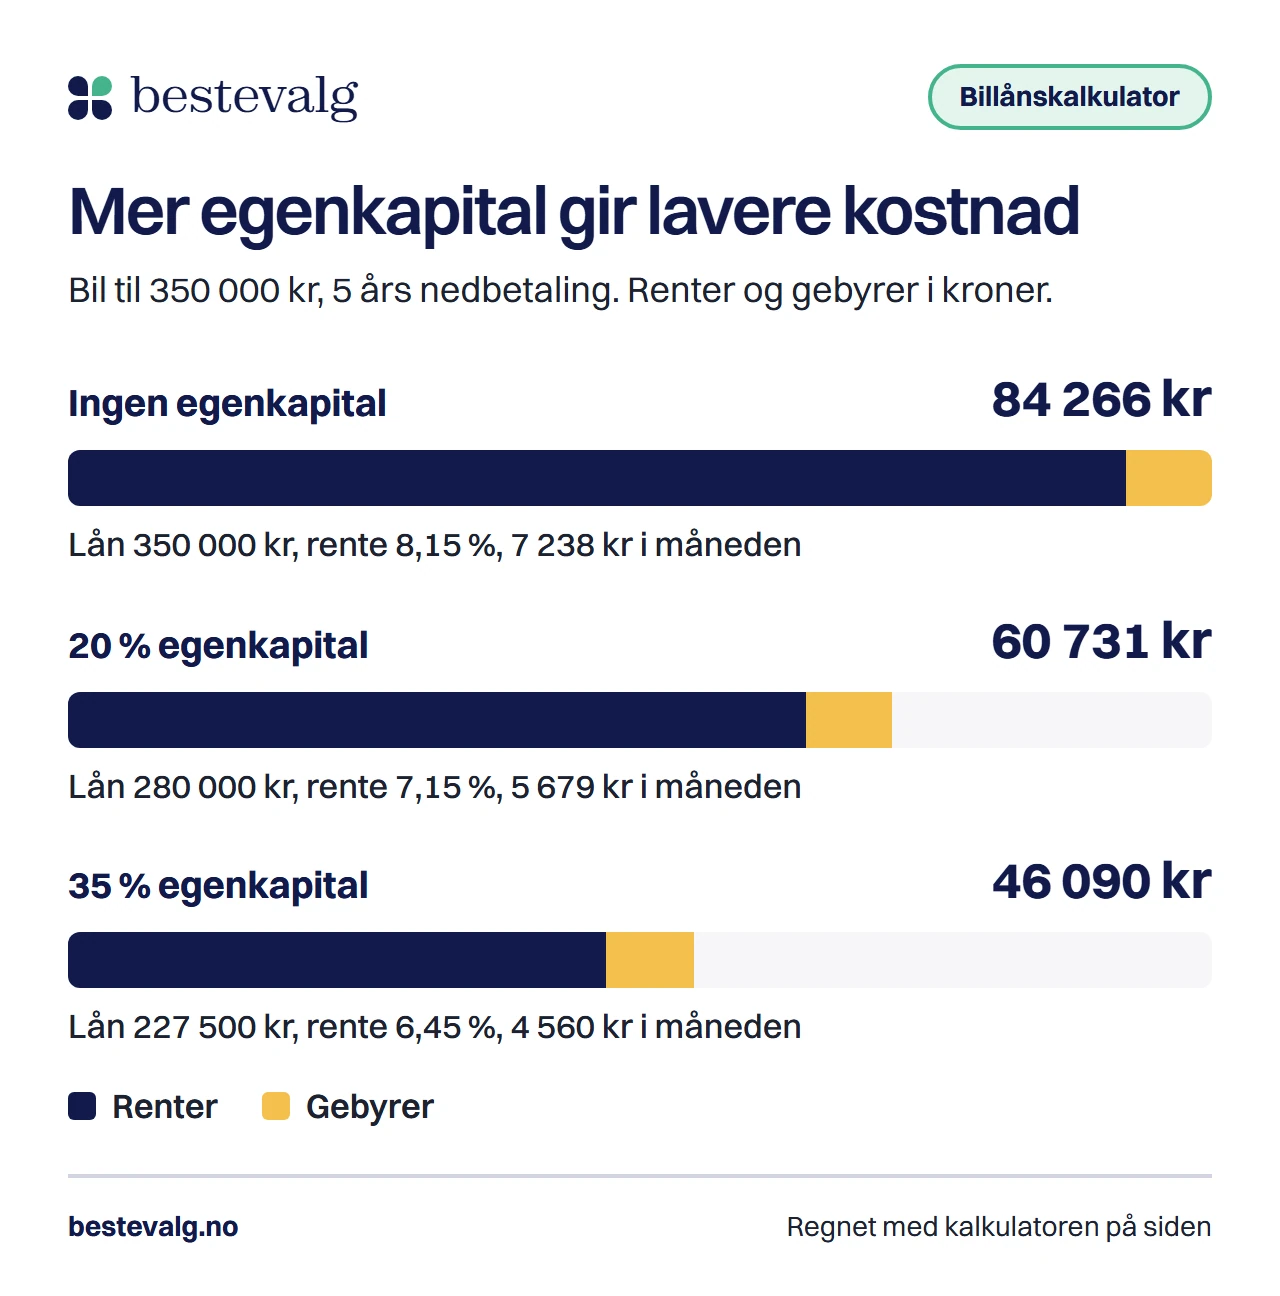
- Det du betaler selv, i kroner eller prosentUten egenkapital koster lånet 84 266 kr. Med 35 % er kostnaden 46 090 kr.
- Nedbetalingstid
- Fra 1 til 10 årEtt år til gir 777 kr lavere månedsbeløp, men 12 193 kr mer i kostnad.
- Nominell rente
- Prisen på å låne pengene, før gebyrerEtt prosentpoeng høyere gir 135 kr mer i måneden og 8 072 kr mer i kostnad.
- Etableringsgebyr
- Betales én gang, legges til lånet1 000 kr mer gir 1 192 kr mer i kostnad og løfter effektiv rente med 0,16 prosentpoeng.
- Termingebyr
- Betales hver måned lånet løper10 kr mer i måneden gir 600 kr mer i kostnad over 5 år.
Renten følger egenkapitalen
Bankene som tar pant i bilen setter prisen i tre trinn etter hvor mye du betaler selv. Kalkulatoren bytter rente når du krysser 20 og 35 %, så lenge du ikke har skrevet inn en egen rente.
- Under 20 %
- 8,15 %
- midten av prislistene
- 20 til 35 %
- 7,15 %
- midten av prislistene
- 35 % eller mer
- 6,45 %
- midten av prislistene
Banker uten pant i bilen, som Instabank, har ikke egenkapitaltrinn. Der avhenger renten av deg, ikke av hvor mye du betaler selv. Hva det betyr for deg som har lite å sette inn, står i guiden om billån uten egenkapital.
Slik regnes månedsbeløp og effektiv rente ut
Etableringsgebyret legges til lånet, så beløpet det regnes renter av er lånet pluss gebyret. Termingebyret kommer i tillegg til renter og avdrag hver måned. Rente per måned er nominell rente delt på 12. Regnemåten er den samme som i den generelle lånekalkulatoren, og effektiv rente er regnet med samme funksjon.
- M
- Det du betaler hver måned
- L
- Pris minus egenkapital, pluss etableringsgebyret
- r
- Rente per måned: nominell rente delt på 100 og på 12
- n
- Antall måneder
- T
- Termingebyret
Jeg har sjekket regnemåten mot en bank. Nordeas eget eksempel er 150 000 kr over 5 år med 6,45 % rente, 2 500 kr i etableringsgebyr og 65 kr i termingebyr. Banken oppgir 32 716 kr i kostnad og 8,36 % effektiv rente. Kalkulatoren gir 32 716 kr og 8,36 %.
Slik regnes effektiv rente ut
Effektiv rente er renten som gjør at alle betalingene, regnet tilbake til i dag, er lik beløpet du fikk utbetalt. Etableringsgebyr og termingebyr er med, og det er derfor tallet ligger over den nominelle renten. Hva som er med i tallet, og hvordan du leser det i et tilbud, står i guiden om effektiv rente.
Eksempel: ny elbil til 520 000 kr
Mari er en tenkt kjøper, men tallene er regnet ut på ekte. Hun kjøper en ny elbil og har lagt av 35 % til egenkapital. Hun velger 7 år, som bankene med pant tillater.
Regneeksempel
- 182 000 kr
Egenkapital
520 000 kr · 35 %
- 338 000 kr
Lånebeløp
520 000 kr - 182 000 kr
- 6,45 %
Rente i prislisten
35 % egenkapital eller mer
- 340 500 kr
Lånet med etableringsgebyr
338 000 kr + 2 500 kr
- 5 113 kr
Månedsbeløp med termingebyr
L · r / (1 - (1 + r)^-84) + 65 kr
- 429 492 kr
Totalt betalt
5 113 kr · 84
Kostnad ved lånet91 492 kr
Det er 83 532 kr i renter og 7 960 kr i gebyrer. Effektiv rente er 7,3 %. Hva som gjelder spesielt for elbil, står i guiden om billån til elbil.
Eksempel: brukt bensinbil til 180 000 kr
Jonas er også tenkt. Han kjøper en ti år gammel bil og har 25 000 kr å sette inn, altså 13,9 %. Det er under 20 %, så han havner på det dyreste trinnet med 8,15 % rente. Han velger 4 år.
- Lånebeløp
- 155 000 kr
- 180 000 kr minus 25 000 kr
- Billån med pant
- 3 921 kr
- 33 214 kr i kostnad
- Forbrukslån
- 4 109 kr
- 42 212 kr i kostnad
For Jonas er forbrukslånet 8 997 kr dyrere i alt, med 11,50 % nominell rente mot 8,15 %. Gebyrene snur regnestykket for små lån: billånet har 2 500 kr i etablering, forbrukslånet 950 kr. Hvor grensen ligger, og når pant i bilen ikke lønner seg, står i guiden om billån eller forbrukslån.
Dette tar ikke kalkulatoren med
Kalkulatoren regner bare på selve lånet. Utenfor ligger forsikring, omregistreringsavgift ved kjøp av brukt bil, som kjøperen betaler til Statens vegvesen, og tinglysing av pantet: Nordea oppgir 983 kr elektronisk. Du må også regne med årsavgift, drivstoff eller strøm, service og verditap. Nye biler mister rundt 20 % av verdien det første året, ifølge NAF, så med lite egenkapital kan restgjelden være større enn bilen er verdt. Den samlede bilkostnaden er mer enn lånet, og du ser den ved å sammenligne billån med de samme tallene hos hver bank.
Ballongbetaling og restverdi har kalkulatoren ikke. Ingen av de seks långiverne i vår oversikt oppgir en slik løsning på prissiden. Renten du får, settes av banken etter en kredittvurdering, og de fleste billån har flytende rente, så månedsbeløpet kan endre seg underveis. Kalkulatoren regner med samme rente hele veien.
Vanlige spørsmål
Hvor mye egenkapital trenger jeg til billån?
Bankene med pant i bilen kan finansiere opptil 100 % av kjøpesummen, men renten går ned ved 20 og 35 % egenkapital. Nordea krever minst 10 % hvis du vil ha over 8 års nedbetalingstid, og Zensum sier at 10 til 20 % er vanlig. Kalkulatoren varsler når du er under 10 %.
Hvor lang nedbetalingstid kan jeg ha?
Med pant i bilen opptil 10 år hos bankene i oversikten vår, med vilkår om bilens alder hos Santander og DNB. Uten pant er grensen 5 år. Et langt lån koster mer i renter totalt.
Hvorfor er effektiv rente høyere enn nominell rente?
Effektiv rente tar med etablerings- og termingebyr, og regner renten som en årlig prosent når den legges til hver måned. Begge deler løfter tallet over den nominelle renten.
Er resultatet et tilbud?
Nei. Rentene er midtverdier fra prislistene, og banken setter din rente etter en kredittvurdering. Bruk rente og gebyrer fra tilbudet ditt for et tall som stemmer.
Kan jeg regne med ballongbetaling eller restverdi?
Ikke her. Ingen av bankene i oversikten vår oppgir ballongbetaling eller restverdi på billån. Tilbyr banken din det, må du spørre dem om vilkårene og regne effektiv rente på tilbudet.
Kilder
- NordeaBillån: priser, gebyrer og priseksempel2026
- SantanderPriser og betingelser for billån2026
- DNBBillån og prisliste for lån2026
- InstabankBillån2026
- ZensumBillån2026
- LovdataUtlånsforskriften § 2 om virkeområde og § 13 om avdrag på forbrukslån2024
- NAFSelge bruktbil: hva er bilen verdt?2026
- Statens vegvesenNotification of sale and transfer of registration (omregistreringsavgift)2026
- Bestevalg.noBillånsdata fra bankenes egne prislister, lest 13. oktober 20262026