Du har fått avslag, eller du vil ikke at en ny søknad skal sette spor. Så søker du på «kredittkort uten kredittsjekk» og finner sider som lover akkurat det. Svaret er kort: et kredittkort med kreditt uten at noen vurderer deg, finnes ikke hos utstedere med tillatelse i Norge.
Kort svar
Nei. Finansavtaleloven § 5-2 krever at utstederen gjør en grundig vurdering av kredittevnen din før du får et kredittkort, og § 5-4 sier at kortet bare kan gis hvis det er sannsynlig at du klarer vilkårene. Det du kan få uten kredittvurdering, er kort uten kreditt: debetkort fra banken din og forhåndsbetalte kort. Et tilbud som lover kredittkort uten sjekk, bør du behandle som et varselsignal.
Hovedpunkter3 punkter
- Loven krever kredittvurdering av alle kredittkort. Unntaket på 30 000 kr gjelder utlånsforskriften, ikke selve vurderingen.
- Debetkort og forhåndsbetalte kort gir ingen kreditt, så det finnes ingen kredittvurdering å hoppe over.
- Banker og finansforetak sender som regel ikke gjenpartsbrev om kredittsjekken, men sjekken står i innsynslisten hos byrået.
Finnes det kredittkort uten kredittsjekk? Loven sier nei
Et kredittkort er kreditt, og for kreditt gjelder én regel. Før en kredittavtale inngås, skal kredittyteren etter finansavtaleloven § 5-2 gjøre en grundig vurdering av kundens kredittevne. Vurderingen skal bygge på nok relevante opplysninger om inntekt, formue, utgifter og annen gjeld. Paragraf 5-4 legger til avslagsplikten: utstederen kan bare gi deg kortet hvis det er sannsynlig at du kan oppfylle forpliktelsene.
Dette er loven, ikke bankenes egen skikk. Gir utstederen kreditt i strid med avslagsplikten, kan kravet mot deg bli redusert i den grad det er rimelig (§ 5-5).
Unntaket på 30 000 kr fritar ikke fra vurderingen
Mange har lest at små kort slipper kontroll. Det er halvparten riktig. I utlånsforskriften § 3 står det at forskriften ikke gjelder ved innvilgelse av kredittkort når de samlede kortrammene dine ikke overstiger 30 000 kr. Da slipper utstederen kravene til betjeningsevne (§ 5) og gjeldsgrad (§ 6, taket er 5 ganger årsinntekten). Kravet i finansavtaleloven om å vurdere kredittevnen gjelder uansett. Går de samlede rammene over beløpet, gjelder hele forskriften, og utstederen må blant annet kunne dokumentere en forsvarlig kredittvurdering (§ 4).
Et lite kort slipper kredittsjekk.
Kort med samlede rammer på 30 000 kr eller mindre er unntatt utlånsforskriften. Utstederen skal likevel vurdere betalingsevnen din etter finansavtaleloven.
«Uten kredittsjekk» betyr at utstederen ikke ser på økonomien min.
Loven sier at opplysningene kan hentes fra et kredittopplysningsforetak, fra deg, fra databaser eller andre kilder. En utsteder kan altså velge andre kilder enn et byrå. Men vurderingen skal gjøres, og avslag skal gis hvis den ikke går opp.
Hva en kredittsjekk på kortsøknaden består av
«Kredittsjekk» er ikke ett oppslag. Utstederen setter sammen et bilde av deg fra flere kilder. Hva en kredittsjekk er, og hvem som har lov til å ta den, står i guiden hva er en kredittsjekk.
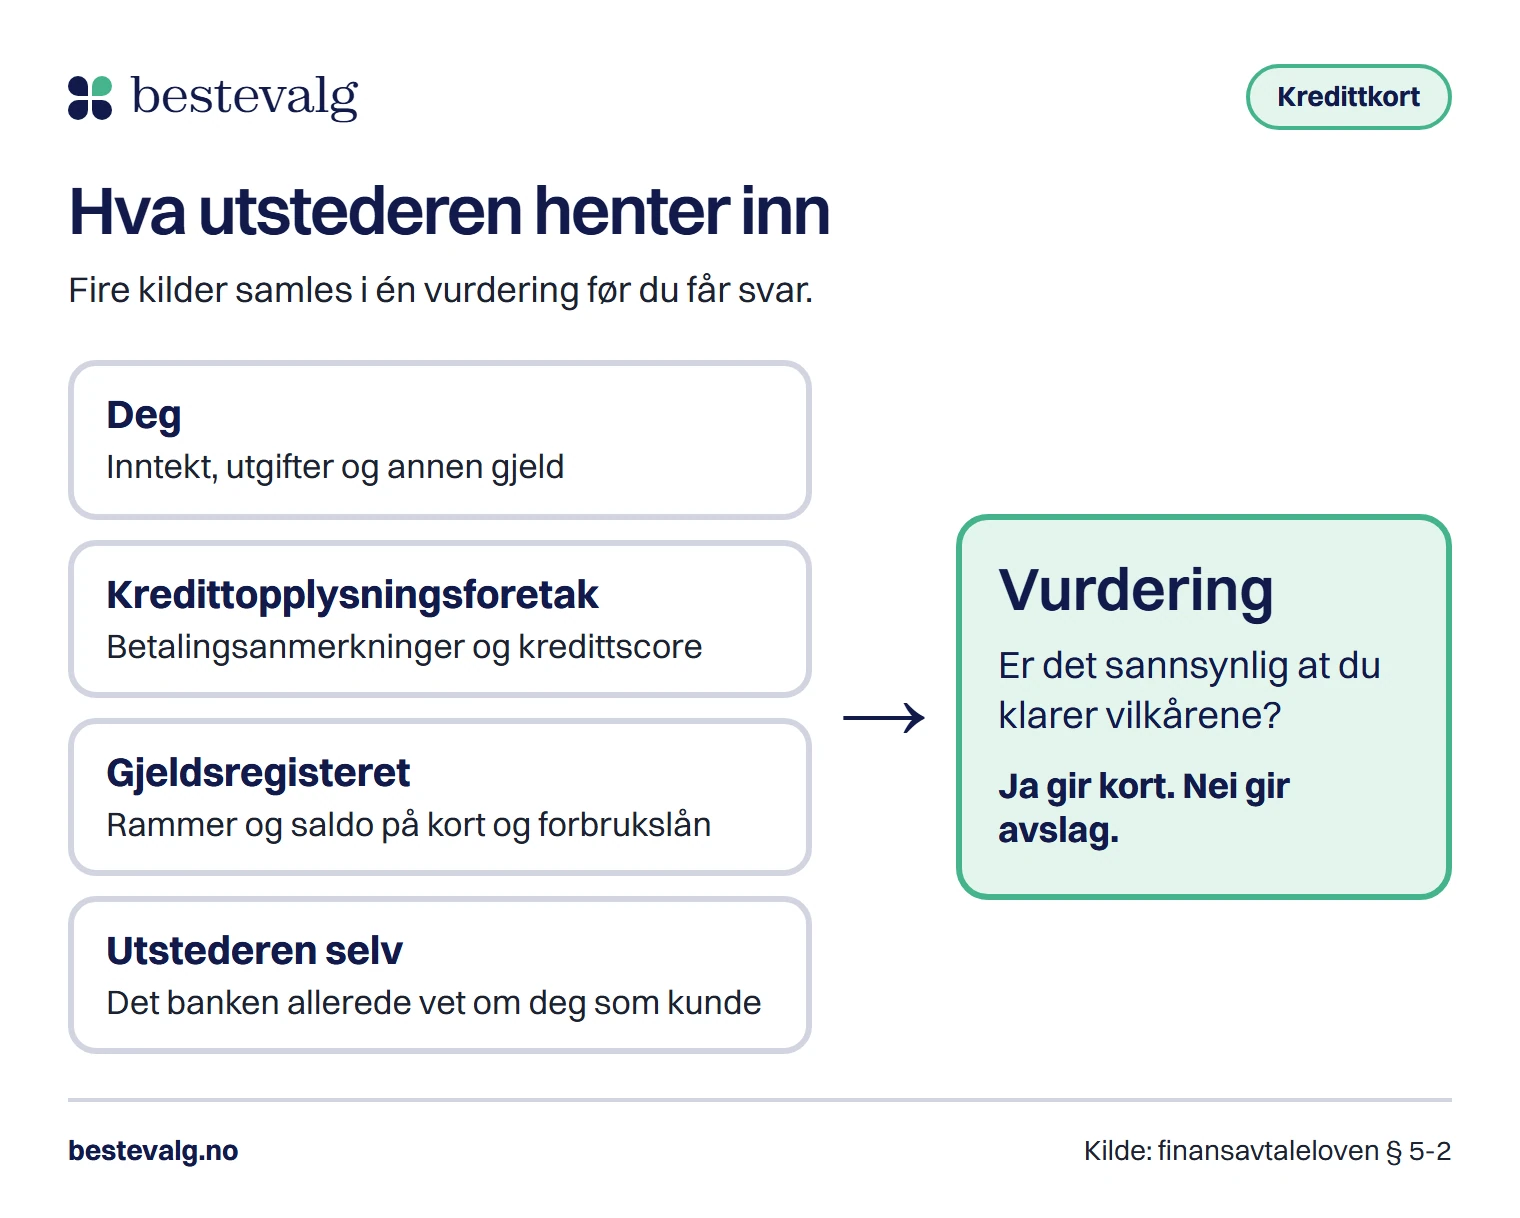
Du gir selv inntekt og utgifter. Et viser betalingsanmerkninger og kredittscore. Og i Gjeldsregisteret ligger forbrukslån og kredittkort med ramme og saldo, så utstederen ser også kortene du har fra før. Jeg ser ofte at folk har glemt et gammelt kort med 50 000 kr i ramme. Det synes likevel.
Slik går en kortsøknad
- Du søker
Du oppgir inntekt og gjeld
Utstederen skal si at opplysningene er en forutsetning for vurderingen (§ 5-3). Oppgi alle kort og lån, ikke bare de du husker.
- Under vurderingen
Utstederen henter og regner
Byrå, gjeldsregister og egne data går inn. Hele kortrammen regnes med i betjeningsevnen, også den delen du ikke bruker.
- Svaret
Kort og ramme, eller avslag
Bygger avslaget på et automatisk databasesøk, skal du få beskjed uten ugrunnet opphold og se søkeresultatet. Er det feil i dataene, retter du dem før du søker igjen.
Gjenpartsbrevet kommer sjelden fra en kortutsteder
Når et byrå utleverer kredittopplysninger om deg, skal du normalt få en kopi, et gjenpartsbrev. Men kredittopplysningsloven § 18 unntar banker, kreditt- og finansieringsforetak når de bruker opplysningene til risiko- og soliditetsvurderinger. De fleste kortutstedere er enten banker eller finansieringsforetak, så du får ofte ikke noe brev. Sjekken står likevel i innsynslisten hos byrået. Hvordan du ber om den, og hva som er registrert om deg, står i guiden om å kredittsjekke deg selv.
Kort du kan få uten kredittvurdering: debetkort og forhåndsbetalt kort
Det finnes kort som ikke vurderer deg, men de har det til felles at de ikke gir kreditt. Kapittel 5 i finansavtaleloven gjelder kredittavtaler, så reglene om kredittvurdering rammer ikke et kort som bare bruker penger du allerede har.
| Korttype | Gir kreditt | Kredittvurdering | Husk |
|---|---|---|---|
| Kredittkort | Ja, utsatt betaling og ramme | Ja, alltid | Rammen og renten settes av utstederen etter vurderingen. |
| Debetkort fra banken din | Nei, du bruker pengene på kontoen | Nei, ingen kreditt å vurdere | Du kan ikke bruke mer enn det som står på kontoen. |
| Forhåndsbetalt kort | Nei, du fyller på selv | Nei, ifølge for eksempel Paygoo | Det koster gebyrer, og det virker ikke overalt. |
Et kort uten kreditt gir ikke rentefri periode eller utsatt betaling, for det er egne penger du bruker.
Et eksempel: Paygoo Prepaid Mastercard Reload
Det eneste forhåndsbetalte kortet til privatpersoner jeg har kunnet lese vilkårene til, er Paygoo Prepaid Mastercard Reload. Siden sier at du ikke trenger å gjennomgå en kredittvurdering. Kortet utstedes av EML Money DAC, et e-pengeforetak med tillatelse fra Central Bank of Ireland, ikke av en bank. Du må være 18 år, og for høyere grenser må du verifisere kontoen med BankID. Kortet koster 99 kr å kjøpe, og påfylling, årsgebyr og 4 prosent valutapåslag kommer i tillegg. Vilkårene viser litt ulike gebyrtall, så les prislisten før du bestiller.
Fordeler
- Ingen kredittvurdering, ifølge utstederen
- Du kan ikke bruke mer enn det du har fylt på
- Virker på nett og i butikker som tar Mastercard
Ulemper
- Gebyr for kjøp og påfylling
- Ingen kreditt og ingen utsatt betaling
- Virker ikke på selvbetjente drivstoffpumper eller der forhandleren ikke kan bekrefte saldoen, for eksempel om bord på tog, skip og fly
Hvorfor tilbud om «kredittkort uten kredittsjekk» bør få deg til å stoppe
En utsteder med tillatelse kan ikke love det, og reklamen skal ikke selge på lav terskel eller enkel søknad. Når en side likevel gjør det, er det enten en dårlig informert aktør eller noe som ikke er det det gir seg ut for. De generelle røde flaggene for falske lånetilbud, og hva Finanstilsynet har advart mot, står i guiden om lån uten kredittsjekk. For kort er disse de jeg ville sett etter først.
Røde flagg på kortannonser
- Siden lover godkjenning eller sier at du ikke blir vurdert.
- Du finner ikke hvem som er utsteder, eller organisasjonsnummeret mangler.
- Du blir bedt om å betale et gebyr eller et depositum før du har fått kortet. Det er mitt eget varselsignal, ikke et lovkrav.
- Du blir bedt om BankID eller bilde av ID-kortet på en side du ikke har sjekket.
Utenlandsk utsteder er ikke det samme som ulovlig
Banker fra andre EØS-land kan drive virksomhet i Norge, enten gjennom filial eller direkte fra hjemlandet. Forutsetningen er at banken har tillatelse og er under tilsyn i hjemlandet, skriver Finanstilsynet. Et utenlandsk firma er derfor ikke et varselsignal i seg selv. Et firma du ikke finner noen tilsynsmyndighet for, er det.
Finn utstederen i vilkårene
Se etter firmanavn og organisasjonsnummer, ikke bare navnet på kortet. Mangler de, stopp her.
Søk i Finanstilsynets virksomhetsregister
Banker og kredittforetak med tillatelse står i registeret. Registeret kan ha feil, så spør utstederen hvis du er i tvil.
Utenlandsk utsteder: sjekk hjemlandet
En bank fra et annet EØS-land må ha tillatelse og tilsyn i hjemlandet. Finn tilsynsmyndigheten der og søk.
Betal og send ingenting før du har sjekket
Et gebyr på forhånd eller et bilde av ID-kortet til en ukjent avsender er grunn nok til å avslutte.
Hva utstederen ser på, og hva du kan gjøre før du søker
Du kan ikke velge bort vurderingen, men du kan se på de samme tallene før du søker. Under ser du gjelden din mot taket på 5 ganger årsinntekten. Regelteksten sier ikke uttrykkelig om en ubrukt ramme teller i gjeldsgraden, så jeg viser to tall.
Hvor høyt står gjelden din mot taket på 5 ganger inntekt?
Gjeld mot inntekt, alle rammer regnet inn
1,9 ganger
- Bare det du skylder i dag
- 1,7 ganger
- Alle rammer, med det nye kortet
- 1,9 ganger
- Hvis du sa opp ubrukt ramme på de gamle kortene
- 1,8 ganger
- Ubrukt ramme på de gamle kortene
- 50 000 kr
- Rom igjen under 5 ganger
- 2 190 000 kr
Du er under taket på 5 ganger årsinntekten, også når alle rammer regnes i sin helhet. Det er bare én av tingene utstederen ser på, så det er ingen forhåndsbesked om svaret.
Dette er bare gjeldsgraden. Utstederen vurderer også om du har penger igjen til livsopphold hvis renten stiger (utlånsforskriften § 5, der full utnyttelse av rammene ligger til grunn), og ser på betalingsanmerkninger og egne regler. Regelteksten sier ikke uttrykkelig om en ubrukt ramme teller i gjeldsgraden, så jeg viser begge tallene.
Før du trykker send
Sjekkliste
0 av 5
Hvordan du sier opp et kort du ikke bruker, står i guiden om å si opp et kredittkort.
Utstedere skriver kravene ulikt
I vår kortsammenligning er Instabank den eneste som oppgir et inntektskrav i kroner: en bruttoinntekt på minst 250 000 kr, alder 23 år, ingen betalingsanmerkninger og samlet gjeld på høyst 5 ganger bruttoinntekten. De andre kortene oppgir ingen sum, bare for eksempel fast inntekt. Å lese kravene først sparer deg for en søknad som ikke kan gå gjennom. Renten og rammen settes uansett etter vurderingen.
Vanlige spørsmål
Kan jeg få kredittkort uten fast inntekt?
Utstederen skal vurdere betalingsevnen din ut fra inntekt, utgifter og annen gjeld, og uten inntekt er det vanskelig å vise at du klarer vilkårene. Noen utstedere skriver det rett ut: re:member krever for eksempel fast inntekt. Et debetkort eller et forhåndsbetalt kort trenger ikke inntekt, men gir heller ikke kreditt.
Får jeg gjenpartsbrev når en bank sjekker meg for et kort?
Som regel ikke. Banker og finansieringsforetak er unntatt brevplikten når de bruker opplysningene til risikovurdering. Sjekken skal likevel stå i innsynslisten, som du kan be byrået om.
Er det lov å reklamere med at kortet er enkelt å få?
Nei. Forskriften om markedsføring av kreditt § 5 sier at det ikke skal fremheves at terskelen for å få kreditt er lav, at søknaden er enkel, eller hvor raskt kreditten kan brukes.
Hva gjør jeg hvis jeg har betalt for et kort jeg aldri fikk?
Ikke betal mer, og ikke send flere opplysninger. Jeg ville kontaktet banken min med en gang for å høre om betalingen kan stanses, og anmeldt saken til politiet. Du kan også tipse Finanstilsynet på [email protected].
Kilder
- LovdataLov om finansavtaler (finansavtaleloven), §§ 1-2, 5-2, 5-3 og 5-4 om kredittvurdering og avslagsplikt2020
- LovdataForskrift om finansforetakenes utlånspraksis (utlånsforskriften), §§ 3 til 62024
- LovdataLov om kredittopplysningsvirksomhet (kredittopplysningsloven), § 18 om gjenpartsplikt2019
- Justis- og beredskapsdepartementetForskrift om markedsføring av kreditt, § 52017
- FinanstilsynetVirksomhetsregisteret2026
- FinanstilsynetBank og finans: forbrukerinformasjon om tillatelse og EØS-banker2026
- PaygooPaygoo Prepaid Mastercard Reload: vilkår, gebyrer og grenser2026
- InstabankInstabank kredittkort: krav og vilkår2026
- Gjeldsregisteret ASGjeldsregisteret2026