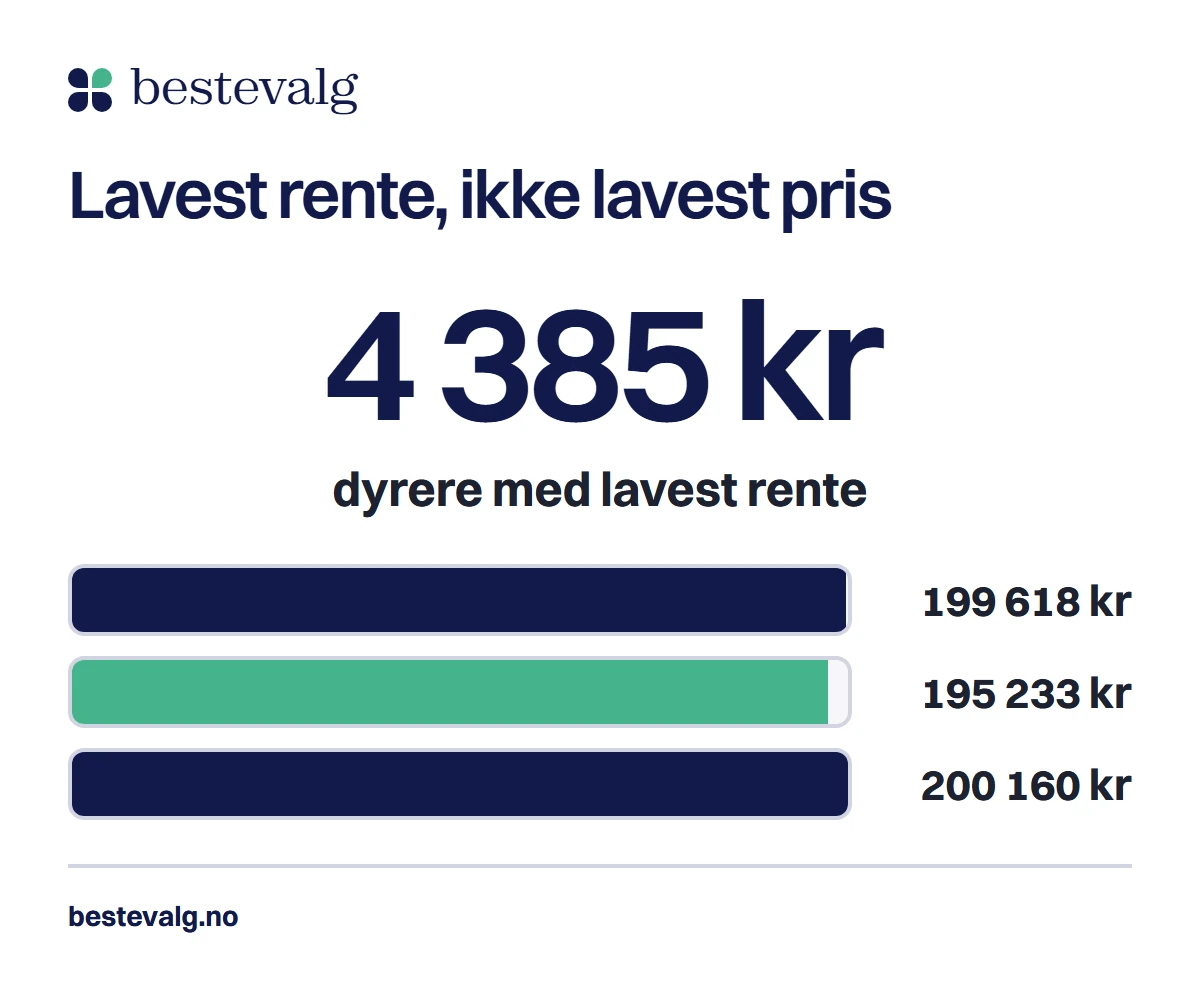
Sara har tre tilbud på 150 000 kr over 5 år. Hun er en tenkt person, men tallene er regnet ut på ekte. Tilbudet med lavest rente er ikke det billigste: det koster 4 385 kr mer enn tilbudet i midten. Før du kommer så langt, må du søke, og da melder to spørsmål seg. Skal du søke direkte eller via en formidler? Og hva skjer med kredittsjekken når flere banker ser på deg?
Kort svar
Ja, du kan søke lån i flere banker samtidig, enten direkte hos hver eller via en låneformidler som sender én søknad videre. Hver bank som vurderer deg, gjør sin egen kredittvurdering. Jeg har ikke funnet noen primærkilde som sier at flere søknader teller som én kredittsjekk, så spør før du søker. Sammenlign tilbudene på samme beløp og samme tid.
Hovedpunkter4 punkter
- Formidleren kan ikke selv låne ut penger. Låneavtalen inngår du direkte med banken.
- Ingen kilde jeg har lest sier at flere søknader teller som én kredittsjekk. Spør hvor mange oppslag som gjøres.
- Du skal få gjenpartsbrev hver gang noen kredittvurderer deg. Tell dem.
- Sammenlign totalpris på samme lån: i eksempelet er tilbudet med lavest rente 4 385 kr dyrere.
Ja, du kan søke flere steder, men det finnes to veier
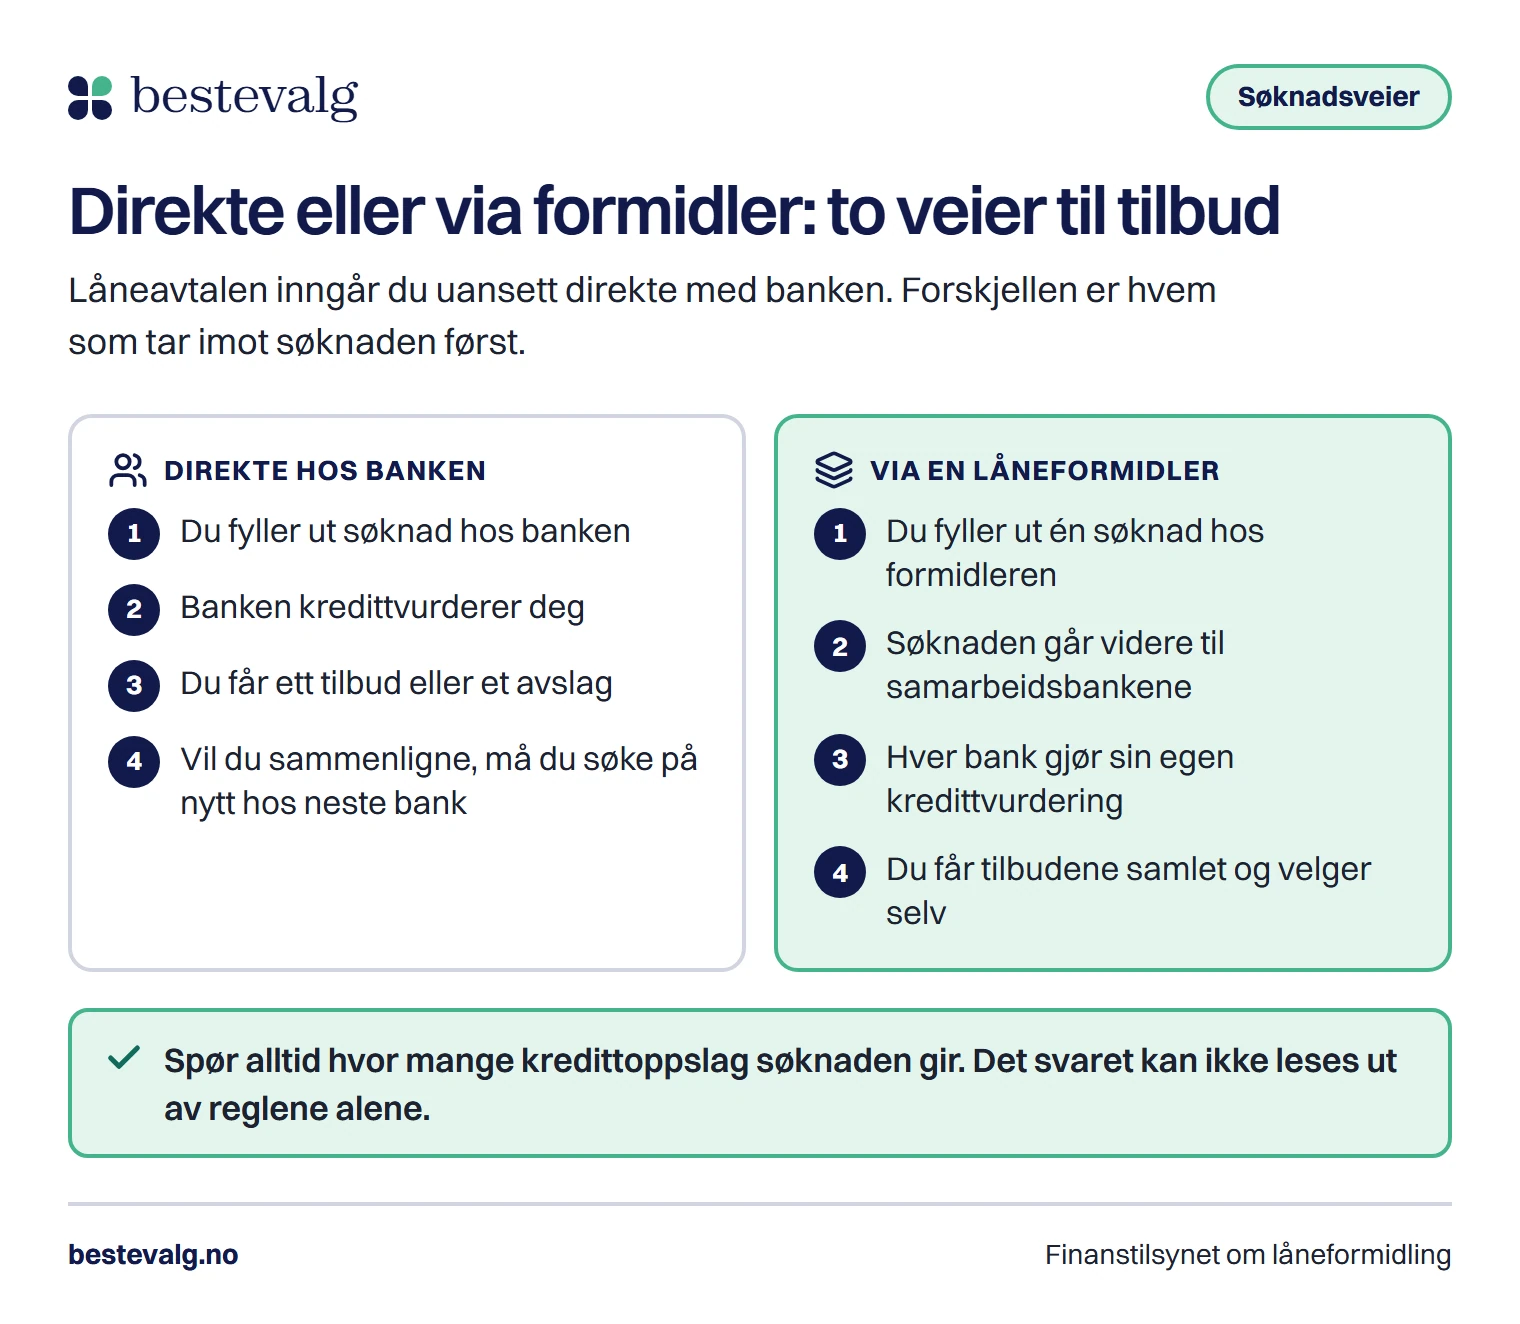
Det er ingen regel som hindrer deg i å søke hos flere långivere. Spørsmålet er hvordan. Enten fyller du ut en søknad hos hver bank, eller du sender én søknad via en formidler som tar den videre.
Direkte hos banken
Du fyller ut søknaden og banken vurderer deg. Bank Norwegian skriver at de starter med en kredittvurdering når de mottar søknaden, og at de henter inn opplysninger om blant annet inntekt, gjeld og betalingsanmerkninger. Vil du sammenligne, må du gjøre det samme hos neste bank.
Via en låneformidler
Finanstilsynet beskriver en finansmegler som en uavhengig mellommann som skal ivareta både långivers og låntakers interesser. Megleren kan ikke selv låne ut penger, og avtalen inngår du direkte med långiveren. Meglerne på sammenligningssiden oppgir fra 15 til 22 banker. Axo Finans skriver selv at en søknad normalt går til rundt elleve av dem, så tallene er et tak, ikke en lovnad.
Hvordan tjener formidleren penger? Zmarta skriver at de får provisjon når du inngår avtale med en samarbeidspartner, og at du ikke betaler noe. Det samme gjelder oss: tilbudene på denne siden er annonser, og vi kan motta provisjon. Les mer om hvem vi er.
| Kriterium | DirekteEn søknad per bank | Via formidlerÉn søknad til flere |
|---|---|---|
| Søknader du fyller ut | En per bank | Én |
| Hvem velger bankene | Du selv | Formidleren, blant sine samarbeidsbanker |
| Hvem kredittvurderer | Hver bank du søker hos | Hver bank som får søknaden |
| Hva det koster deg | Ingenting ekstra | Zmarta og Lendo skriver at tjenesten er gratis for deg |
Tre tilbud med lavest månedsbeløp for 150 000 kr over 5 år
Fra per måned
2 840 krEff. rente fra 5,25 %Søk nåAnnonse
Fra per måned
2 863 krEff. rente fra 5,00 %Søk nåAnnonse
Fra per måned
2 929 krEff. rente fra 6,00 %Søk nåAnnonse
Tilbudene er annonser, og vi kan motta provisjon. Månedsbeløpet er regnet med laveste nominelle rente hos hver långiver og inkluderer termingebyr. Renten du får settes etter en kredittvurdering og kan bli høyere. Etableringsgebyr kommer i tillegg. Se alle 8 tilbud
Hva skjer med kredittsjekken? Slik får du svaret selv
Hva långiverne henter inn
Banken må vurdere kredittevnen din før den gir deg lån, og den skal om nødvendig hente opplysninger fra gjeldsinformasjonsforetak, fra deg selv eller fra et databasesøk (finansavtaleloven § 5-2). Sambla skriver i samtykket sitt at Sambla og de samarbeidende bankene henter kredittopplysninger og slår opp i Gjeldsregisteret. Axo Finans skriver at kredittvurderingen gjøres av hver bank.
Det ingen kilde sier
Slik ser du hva som skjedde
Det du kan gjøre, er å se hva som skjedde, og det er ganske lett. Datatilsynet skriver at du automatisk skal få et gjenpartsbrev når en virksomhet kredittvurderer deg. Telle brevene etter at du har søkt, så vet du hvor mange oppslag det ble. Hvordan en kredittscore blir til, og hva som påvirker den, står i guiden om kredittscore.
Spør dette før du søker
0 av 5
Hvilken vei passer deg?
Formidler eller direkte?
Vil du sammenligne tilbud fra flere banker uten å fylle ut flere søknader?
Slik sammenligner du tilbud på samme lån
Det eneste som gjør tilbud sammenlignbare, er at de gjelder samme beløp og samme nedbetalingstid. Da kan du se på effektiv rente og totalpris. Nominell rente alene sier ikke nok, siden gebyrene ikke er med. Se også Finansportalen for priser du kan sammenligne mot.
Dette må stå i tilbudet
Dette bør stå i hvert tilbud
- Lånebeløp og nedbetalingstid
- Likt i alle tilbud du sammenligner
- Effektiv rente
- Med alle gebyrer regnet innDet beste tallet å sammenligne
- Etableringsgebyr
- Betales én gangLegges ofte til lånet
- Termingebyr
- Betales hver måned
- Totalt å betale
- Det du betaler i alt
- Gyldighet
- Hvor lenge tilbudet står
Regneeksempel med tre tilbud
Regneeksempel: tre tilbud for Sara
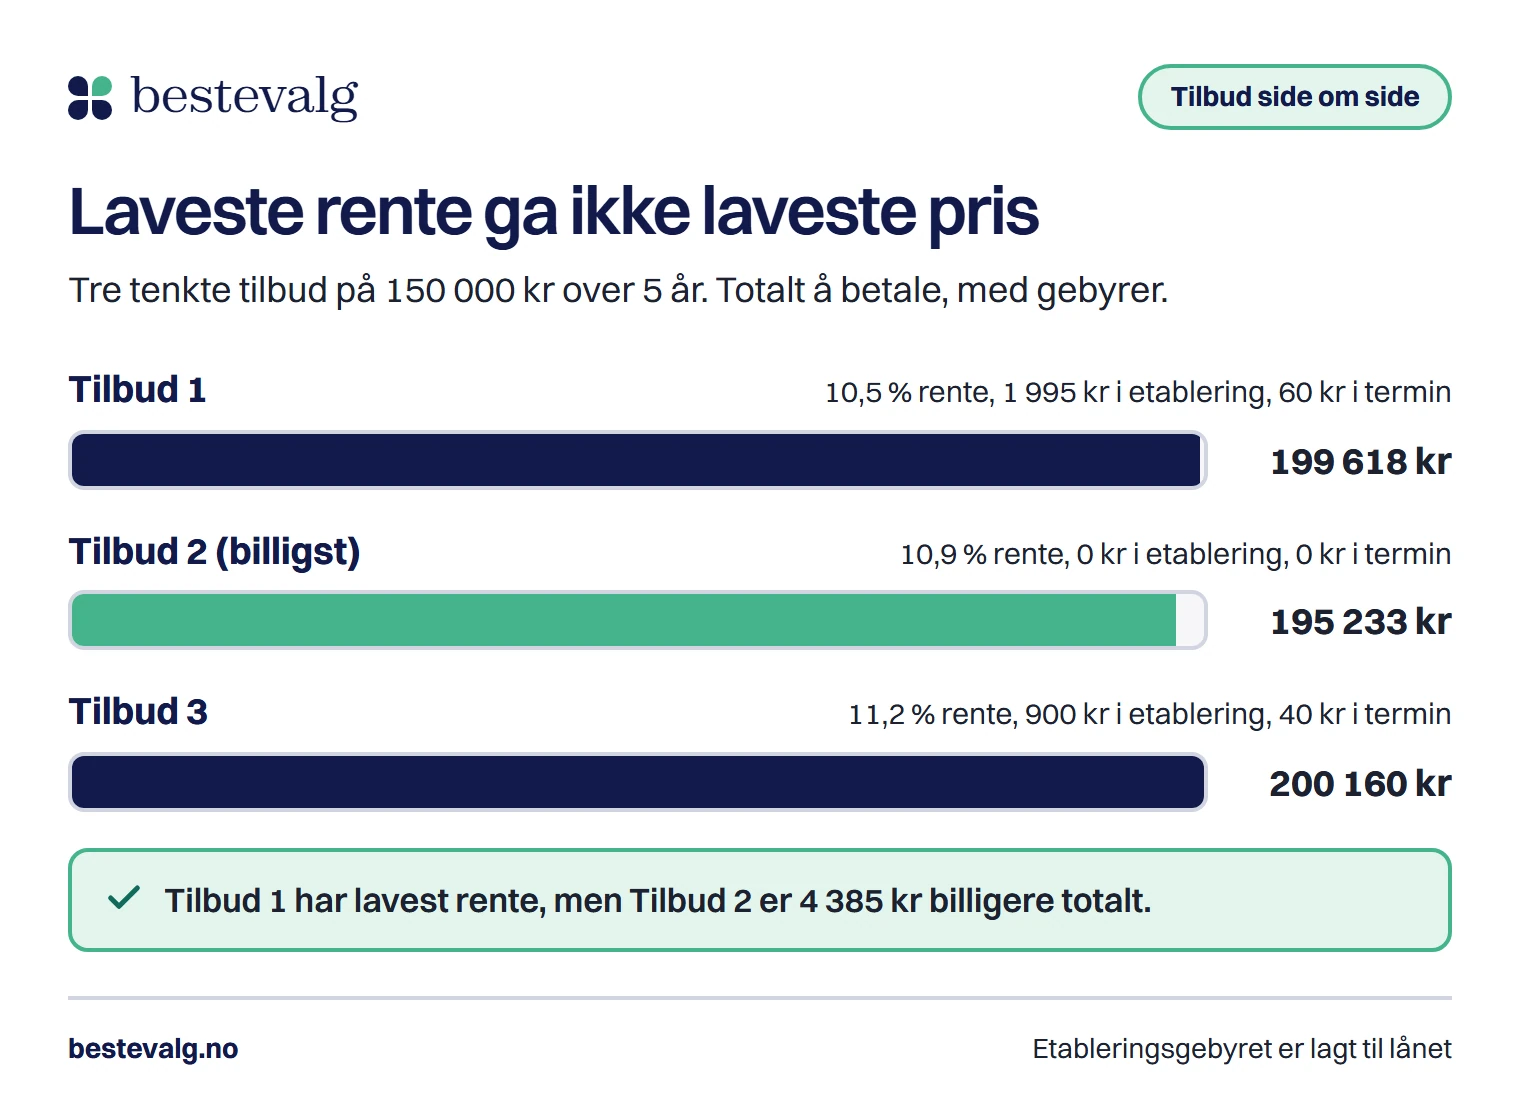
Sara sammenligner tre tilbud på 150 000 kr over 5 år. Etableringsgebyret er lagt til lånet, og termingebyret kommer på hver betaling.
- 199 618 kr
Tilbud 1
10,5 % rente, 1 995 kr i etablering, 60 kr i termin. 3 327 kr × 60 måneder
- 195 233 kr
Tilbud 2
10,9 % rente, 0 kr i etablering, 0 kr i termin. 3 254 kr × 60 måneder
- 200 160 kr
Tilbud 3
11,2 % rente, 900 kr i etablering, 40 kr i termin. 3 336 kr × 60 måneder
Tilbud 2 er billigst. Tilbudet med lavest rente er dyrere med4 385 kr
Forskjellen mellom billigste og dyreste er 4 927 kr. Rentene ligger veldig nær hverandre, så det er gebyrene som avgjør.
Tid er den skjulte faktoren
- 215 081 kr (2 560 kr i mnd.)
Lengre tid gir lavere månedsbeløp, men 19 848 kr høyere totalpris. Det er derfor tid må være lik.
Regn på dine egne tilbud
Legg inn to eller tre tilbud du har fått. Verktøyet er satt til Saras tall. Bytt dem ut med dine egne, og husk at beløpet skal være det samme i alle.
Verktøyet
Sammenlign tilbudene dine
Billigst totalt
Tilbud 2
- Tilbud 1: totalt
- 199 618 kr
- Tilbud 2: totalt
- 195 233 kr
- Tilbud 3: totalt
- 200 160 kr
- Forskjell billigst og dyrest
- 4 927 kr
Alle tilbudene har samme beløp og tid, så totalen kan sammenlignes direkte.
| Tilbud | Per måned | Totalt | Kostnad | Eff. rente |
|---|---|---|---|---|
| Tilbud 1 | 3 327 kr | 199 618 kr | 49 618 kr | 12,5 % |
| Tilbud 2 (billigst) | 3 254 kr | 195 233 kr | 45 233 kr | 11,5 % |
| Tilbud 3 | 3 336 kr | 200 160 kr | 50 160 kr | 12,7 % |
Regnet som annuitetslån der etableringsgebyret legges til lånet og termingebyret til hver betaling, slik vi regner på resten av siden. Din avtale kan avvike, og renten du får, settes av långiveren. Sjekk effektiv rente og totalkostnad i tilbudet.
Fra tilbud til signatur
Fire steg
- Før du søker
Bestem beløp og tid
Søk om det du trenger, ikke mer. Du kan se hvor mye gjeld du har plass til i guiden om hvor mange forbrukslån man kan ha.
- Når tilbudene kommer
Sammenlign totalprisen
Bruk samme beløp og tid, og se på effektiv rente og totalt å betale. Renten du får, kan være høyere enn «fra»-renten.
- Når du signerer
Les avtalen
Sjekk at beløp og tid er det du valgte, og at gebyrene stemmer med tilbudet.
- Etter signering
14 dagers angrerett
Du kan angre etter finansavtaleloven. Angrer du, må du betale tilbake beløpet og renter for dagene du har hatt pengene.
Feil som koster penger
Vanlig feil
Røde flagg og gode vaner
Røde flagg
- Du blir bedt om å betale et gebyr eller en forsikring før lånet utbetales.
- Tilbudet oppgir ikke effektiv rente eller totalpris.
- Du blir presset til å bestemme deg samme dag, før du har sammenlignet.
- Noen lover deg lån uansett økonomi, uten at du har blitt kredittvurdert.
Gjør dette
- Sammenlign tilbud på samme beløp og tid
- Spør om antall kredittoppslag
- Ta vare på tilbudene og gjenpartsbrevene
Unngå dette
- Ikke søk på måfå hos mange på rad
- Ikke søk om mer enn du trenger
- Ikke signer før du har sammenlignet
Fikk du nei hos alle, ikke send samme søknad på nytt. Gå gjennom årsakene til avslag på forbrukslån. Har du flere dyre lån fra før, kan refinansiering lønne seg, og refinansieringssiden viser tilbud på samme lån.
Vanlige spørsmål
Påvirker det kredittscoren å søke flere steder?
Hver søknad gir en kredittvurdering. Hvordan oppslagene registreres og brukes av senere långivere, varierer, og jeg har ikke funnet en primærkilde som gir ett svar. Spør långiveren eller formidleren, og tell gjenpartsbrevene.
Er det billigere å søke direkte?
Jeg har ikke funnet tall som viser at den ene veien er billigere enn den andre. Zmarta og Lendo skriver at tjenesten er gratis for deg. Sammenlign tilbudene på total pris, uansett hvor de kommer fra.
Hvor mange banker bør jeg søke hos?
Det finnes ingen fasit og ingen grense i reglene. Hver søknad gir en kredittvurdering, så søk bare der du ville takket ja. Tre tilbud er nok til å se prisnivået.
Binder jeg meg ved å søke?
Nei. Lendo skriver at tjenesten er uforpliktende, og du bestemmer selv om du takker ja til et tilbud. Først når du signerer låneavtalen, er du bundet, og da har du 14 dagers angrerett.
Kilder
- FinanstilsynetLåneformidling: finansmeglere og finansagenter2026
- LovdataLov om finansavtaler (finansavtaleloven), §§ 5-2 og 5-3, og angrerett2020
- DatatilsynetFor deg som blir kredittvurdert2022
- ZmartaForbrukslån: slik fungerer det2026
- LendoForbrukslån: slik søker du2026
- Axo FinansHvorfor får jeg ikke forbrukslån?2026
- SamblaLån uten fast jobb (inkl. samtykke til kredittopplysninger)2026
- Bank NorwegianForbrukslån: søknadsprosessen2026
- ForbrukerrådetFinansportalen: sammenligning av forbrukslån2026