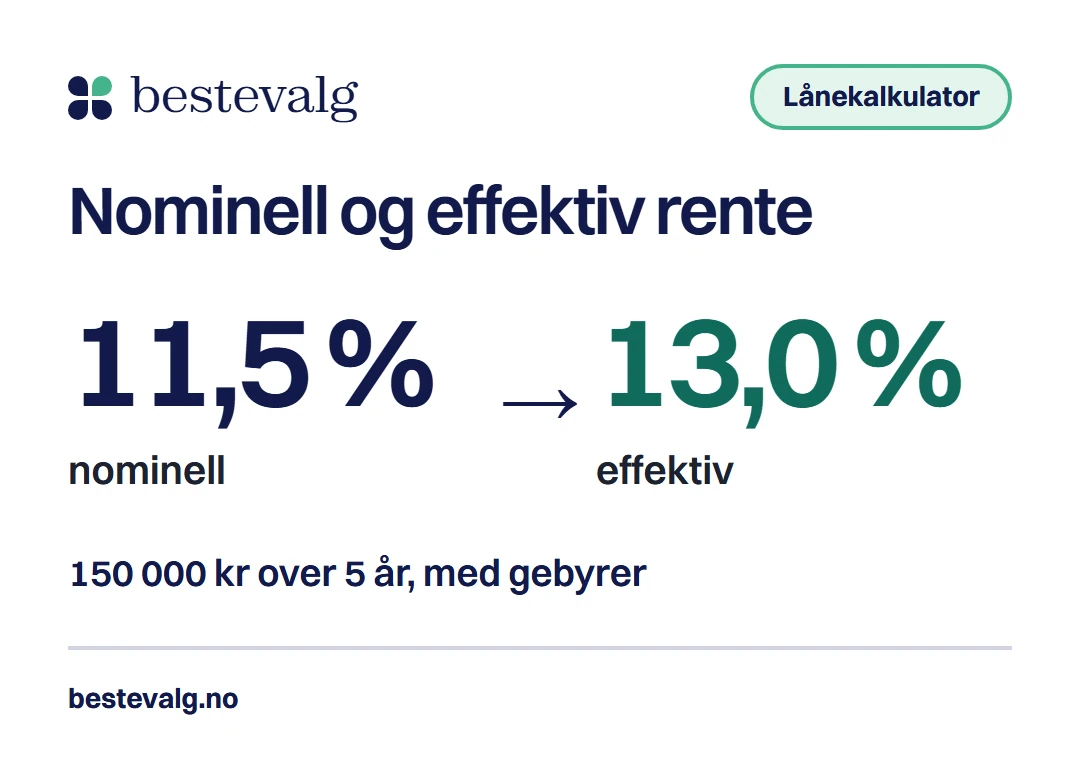
Et lån på 150 000 kr over 5 år til 11,5 % nominell rente koster 3 360 kr i måneden og 51 587 kr i renter og gebyrer. Effektiv rente er 13,0 %. Legg inn dine egne tall under, så ser du det samme for ditt lån.
Kort svar
Kalkulatoren regner ut månedsbeløp, renter, gebyrer, totalkostnad og effektiv rente for et annuitetslån eller et serielån, og viser nedbetalingsplanen per år eller per måned. Fyll inn beløp, rente og tid, og legg til gebyrene fra tilbudet. Det er effektiv rente du skal sammenligne mellom tilbud, ikke nominell rente.
Regn ut lånet ditt
Lånekalkulator med effektiv rente og nedbetalingsplan
Gebyrer og ekstra betaling
Du betaler per måned
3 360 kr
- Renter
- 48 237 kr
- Gebyrer
- 3 350 kr
- Kostnad ved lånet
- 51 587 kr
- Totalt betalt
- 201 587 kr
- Effektiv rente
- 13,0 %
- Ferdig etter
- 5 år
Du låner 150 000 kr i 5 år som annuitetslån til 11,5 % nominell rente. Til sammen betaler du 201 587 kr, altså 51 587 kr mer enn du låner: 48 237 kr i renter og 3 350 kr i gebyrer.
Effektiv rente er 13,0 %, høyere enn den nominelle renten fordi renten legges til hver måned og fordi gebyrene er med.
Annuitetslån og serielån med de samme tallene
| Beløp | Annuitet | Serie |
|---|---|---|
| Første måned | 3 360 kr | 4 002 kr |
| Siste måned | 3 360 kr | 2 580 kr |
| Renter totalt | 48 237 kr | 44 121 kr |
| Gebyrer totalt | 3 350 kr | 3 350 kr |
| Kostnad ved lånet | 51 587 kr | 47 471 kr |
| Effektiv rente | 13,0 % | 13,1 % |
Serielånet koster 4 116 kr mindre i alt, men starter 643 kr høyere per måned.
Slik faller restgjelden
Kroner igjen å betale, fra start til siste måned. Starten er lånebeløpet pluss etableringsgebyret.
Nedbetalingsplan per år
| År | Betalt | Renter | Avdrag | Gebyr | Restgjeld |
|---|---|---|---|---|---|
| Start | 150 950 | ||||
| 1 | 40 317 | 16 136 | 23 702 | 480 | 127 248 |
| 2 | 40 317 | 13 262 | 26 576 | 480 | 100 673 |
| 3 | 40 317 | 10 039 | 29 798 | 480 | 70 875 |
| 4 | 40 317 | 6 426 | 33 412 | 480 | 37 463 |
| 5 | 40 317 | 2 374 | 37 463 | 480 | 0 |
| Sum | 201 587 | 48 237 | 150 950 | 2 400 | |
Beløp i kroner. Avdrag er det som går til å nedbetale lånet, inkludert etableringsgebyret som er lagt til lånet. Tallene er en illustrasjon, og renten du får avgjøres av långiveren.
Hva hver rute i kalkulatoren gjør med resultatet
Startverdiene er ikke et tilbud. 150 000 kr over 5 år er standardlånet vi bruker i alle eksempler på siden, så tallene er lette å sammenligne. Renten på 11,5 % er midten av eksempelrentene i vår sammenligning av forbrukslån, med 950 kr i etableringsgebyr og 40 kr i termingebyr. Tabellen viser hva som skjer med dette lånet når du endrer én ting om gangen.
Én endring om gangen, regnet på 150 000 kr over 5 år
- Lånebeløp
- Hvor mye du får utbetalt10 000 kr mer gir 220 kr mer per måned og 3 196 kr mer i kostnad.
- Nominell rente
- Prisen på å låne pengene, før gebyrerEtt prosentpoeng høyere gir 76 kr mer per måned og 4 577 kr mer i kostnad.
- Nedbetalingstid
- Antall år, og eventuelt månederEtt år til gir 408 kr lavere månedsbeløp, men 10 957 kr mer i kostnad.
- Lånetype
- Annuitet eller serieSerie koster 4 116 kr mindre i alt, men første måned er 643 kr høyere.
- Etableringsgebyr
- Betales én gang, legges til lånet1 000 kr mer gir 1 320 kr mer i kostnad og løfter effektiv rente med 0,32 prosentpoeng.
- Termingebyr
- Betales hver måned lånet løper10 kr mer i måneden gir 600 kr mer i kostnad over 5 år.
- Ekstra betaling
- Går rett til nedbetaling av lånet1 000 kr ekstra i måneden gjør lånet ferdig 1 år og 5 måneder tidligere og sparer 15 170 kr.
Tiden og renten betyr mest. Gebyrene virker små i kroner, men de veier tungt i effektiv rente, og det er derfor kalkulatoren har egne felt for dem. Uten gebyrer ville den samme renten gitt 12,1 % i effektiv rente, mot 13,0 % her.
Slik regnes månedsbeløp og nedbetalingsplan ut
Etableringsgebyret legges til lånet, så beløpet det regnes renter av er 150 950 kr. Termingebyret kommer i tillegg til renter og avdrag hver måned. Rente per måned er nominell rente delt på 12.
Annuitetslån: lik betaling hver måned
- M
- Renter og avdrag per måned (termingebyret kommer i tillegg)
- L
- Lånebeløpet pluss etableringsgebyret
- r
- Rente per måned: nominell rente delt på 100 og på 12
- n
- Antall måneder
Serielån: lik avdrag, synkende betaling
- L / n
- Avdraget, som er likt hver måned
- (L - (t - 1) · L / n) · r
- Renten på det som er igjen av lånet i måned t
Regneeksempel
Første måned for 150 000 kr med 950 kr i etableringsgebyr, 11,5 % rente og 5 år (60 måneder):
- 150 950 kr
Lånet inkludert etableringsgebyr
150 000 kr + 950 kr
- 1 447 kr
Rente første måned
150 950 kr · 0,9583 %
- 3 320 kr
Annuitet: renter og avdrag
L · r / (1 - (1 + r)^-60)
- 1 873 kr
Annuitet: avdrag første måned
3 320 kr - 1 447 kr
- 2 516 kr
Serie: avdrag hver måned
150 950 kr / 60
- 4 002 kr
Serie: første måned
2 516 kr + 1 447 kr + 40 kr i termingebyr
Annuitet første måned, med termingebyr3 360 kr
På annuitetslånet går mesteparten av første betaling til renter. Avdraget vokser for hver måned, og det er det nedbetalingsplanen i kalkulatoren viser.
Hva er med i effektiv rente?
Kalkulatoren finner den renten som gjør at alle betalingene, regnet tilbake til i dag, er lik beløpet du fikk utbetalt. Etableringsgebyr og termingebyr er med, og det er også det som får den til å ligge over den nominelle renten. Ekstra betalinger er ikke med, for långiveren oppgir effektiv rente for planen i avtalen. Vil du se hvordan tallet blir til, steg for steg, har vi en egen guide til effektiv rente.
Når er serielån billigere enn annuitetslån?
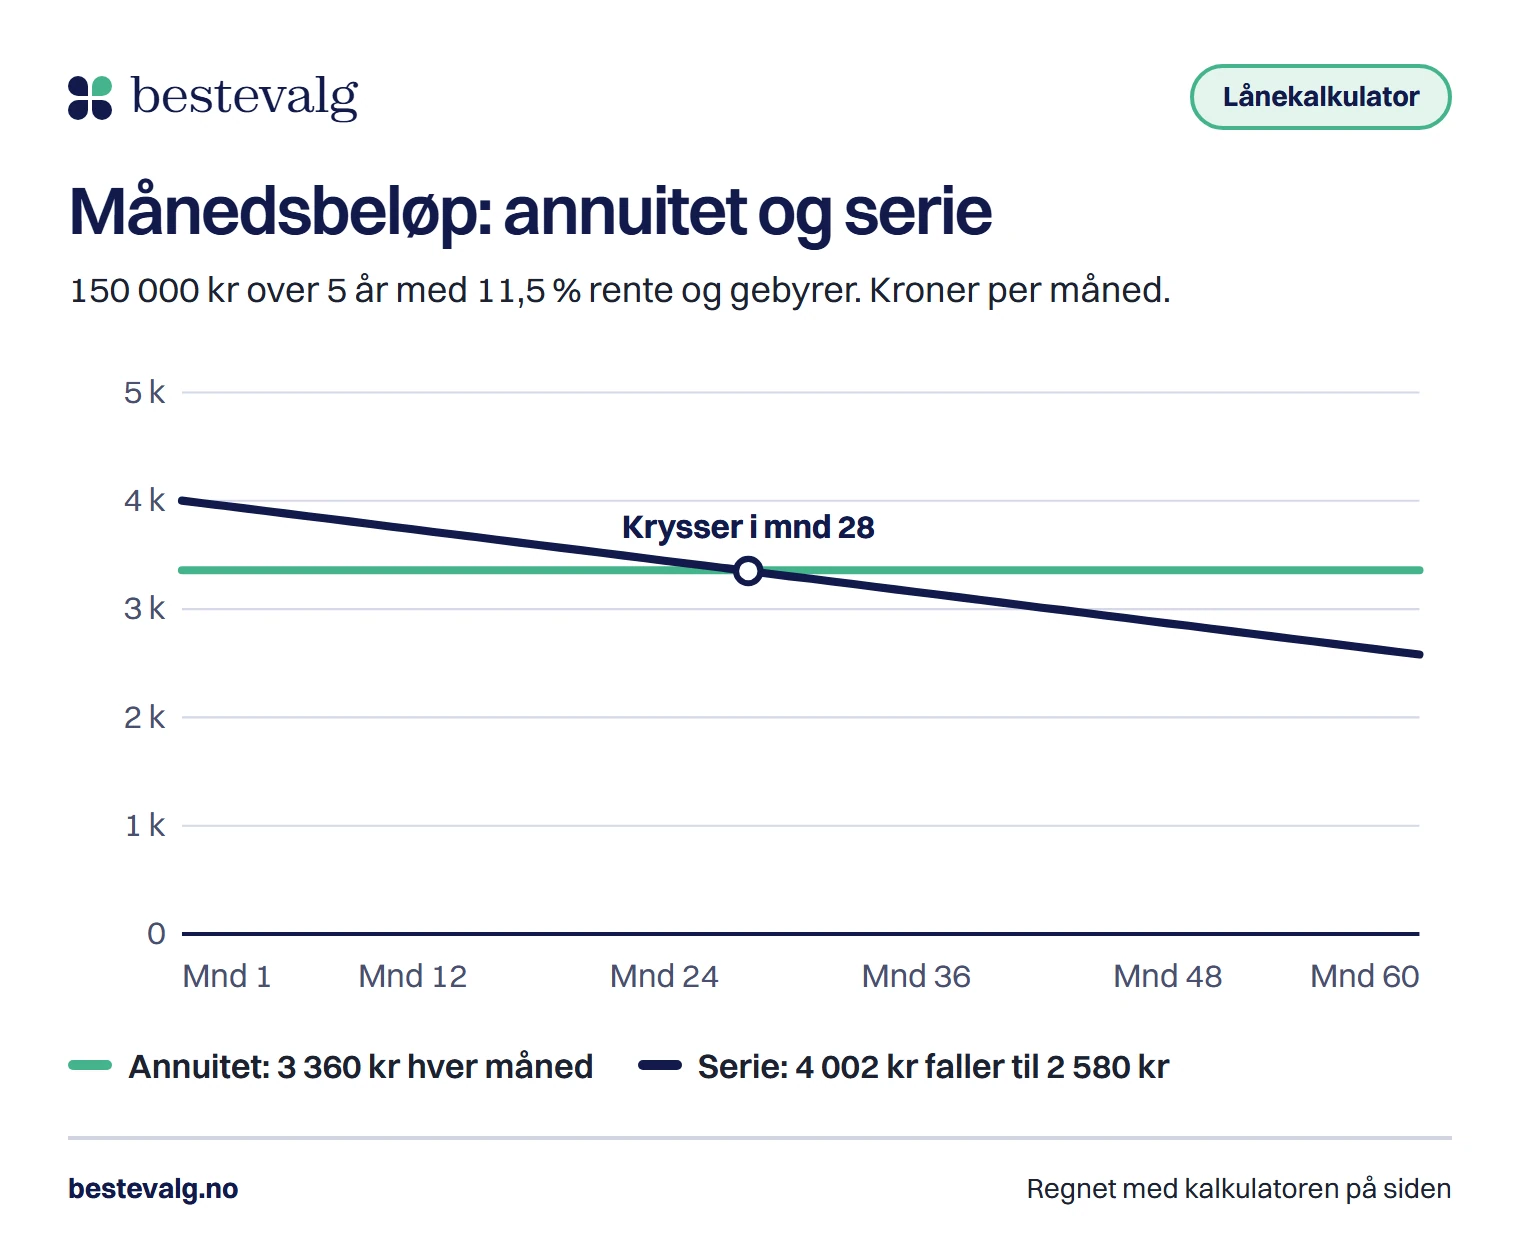
Alltid i kroner, ved samme rente og tid, fordi serielånet betaler ned mer av lånet tidlig. I eksempelet er serielånet 4 116 kr billigere, men det starter 643 kr høyere per måned: 4 002 kr mot 3 360 kr, og ender på 2 580 kr. Forbrukslån er som regel annuitetslån, så du har ikke alltid et valg. Hva som lønner seg for deg, og hvorfor, står i guiden om annuitetslån eller serielån.
Hva skjer når du betaler ekstra hver måned?
Ekstra betaling går rett til avdrag, så saldoen faller raskere og du betaler renter av et lavere beløp resten av tiden. Etter finansavtaleloven kan du betale hele eller deler av lånet før tiden (§ 2-9). Legger du inn 1 000 kr ekstra i måneden i kalkulatoren, ser du både når lånet er ferdig og hvor mye du sparer. Hvordan du går fram i praksis, og hva du bør sjekke først, står i guiden om å nedbetale lån raskere.
- Uten ekstra
- 5 år
- 51 587 kr i kostnad
- Med 1 000 kr ekstra
- 3 år og 7 måneder
- 36 417 kr i kostnad
- Spart
- 15 170 kr
- 1 år og 5 måneder tidligere
Hva kalkulatoren ikke tar med
Renten du får, settes av långiveren etter en kredittvurdering og kan være høyere enn rentene i eksempelet. De fleste forbrukslån har flytende rente, så månedsbeløpet kan endre seg underveis, mens kalkulatoren regner med samme rente hele veien. Har lånet andre gebyrer, for eksempel for varsler eller endringer, må du legge dem til selv i termingebyret. Vil du se ekte tilbud, viser alle långiverne i sammenligningen vår det samme representative eksempelet.
Slik er tallene i kalkulatoren regnet
Planen regnes måned for måned. Rente er saldo ganger månedsrenten, avdraget er resten av annuiteten (eller likt hver måned på serielån), og ekstra betaling kommer i tillegg til avdraget. Termingebyret betales så lenge det er noe igjen av lånet. Effektiv rente er regnet på planen uten ekstra betaling, og den er regnet på samme måte som i de andre kalkulatorene på siden.
Vanlige spørsmål
Hvorfor er effektiv rente høyere enn nominell rente?
Effektiv rente tar med gebyrene, og den regner renten som en årlig prosent når den legges til hver måned. Begge deler løfter tallet over den nominelle renten.
Kan jeg bruke kalkulatoren til boliglån?
Ja, regnemåten er den samme, og du kan velge opptil 40 år. Boliglån har egne regler, blant annet at lånet ikke kan være mer enn 90 prosent av boligens verdi, og rentene er ofte flytende.
Hva skal jeg skrive som termingebyr?
Det månedlige gebyret som står i tilbudet eller kredittavtalen. Har du ikke noe, skriv 0. Etableringsgebyret finner du samme sted.
Koster det noe å betale ekstra?
Loven gir deg rett til å betale ned hele eller deler av lånet før tiden. Har lånet fast rente, kan det gjelde særskilte regler, så les vilkårene.
Kilder
- LovdataLov om finansavtaler (finansavtaleloven) § 1-7 om effektiv rente og § 2-9 om tilbakebetaling før tiden2020
- LovdataForskrift om finansforetakenes utlånspraksis (utlånsforskriften) § 13 Avdrag2024
- Bestevalg.noLånedata for forbrukslån (långivernes egne priseksempler)2026