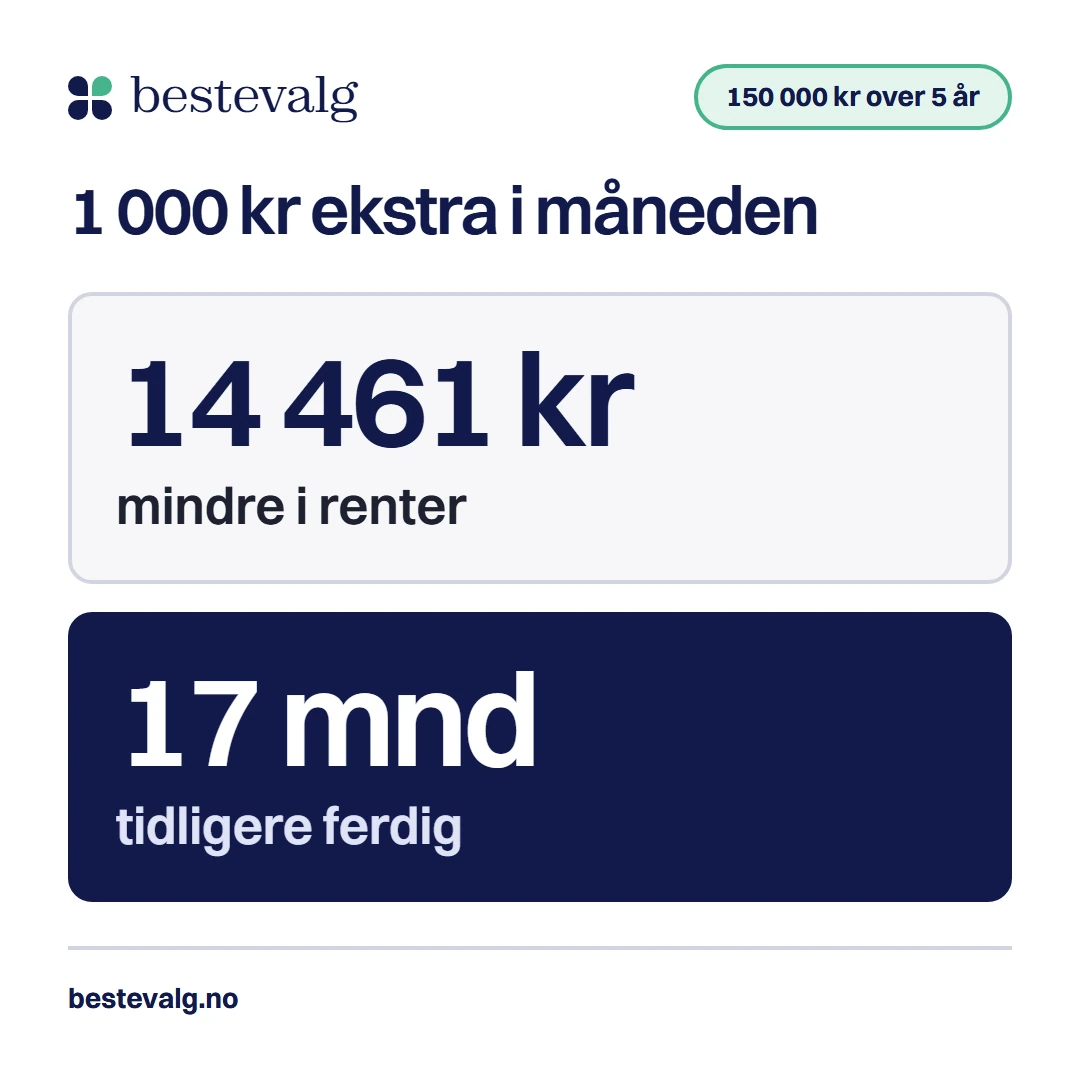
Et forbrukslån på 150 000 kr til 11,5 % over fem år koster 47 933 kr i renter. Legger du 1 000 kr oppå terminbeløpet hver måned, er lånet borte 17 måneder før tiden, og du slipper 14 461 kr i renter. Regnestykket er enkelt. Det som trenger litt forklaring, er valgene og reglene rundt.
Kort svar
Du nedbetaler lån raskere ved å betale ekstra avdrag, enten et fast beløp hver måned eller et engangsbeløp. Hver krone går rett til restgjelden, så renten regnes av et mindre beløp. Du har rett til å betale ned før tiden, men på lån med fast rente kan långiveren i noen tilfeller kreve et tap dekket.
Hovedpunkter5 punkter
- 1 000 kr ekstra i måneden på 150 000 kr gir 14 461 kr lavere renter og 17 måneder kortere løpetid.
- Jo tidligere i lånet du betaler ekstra, desto mer renter sparer du.
- Etter et engangsbeløp velger du mellom kortere løpetid, som sparer mest, og lavere månedsbeløp, som gir mest luft i budsjettet.
- Finansavtaleloven gir deg rett til å betale ned før tiden. Tapsdekning kan bare kreves på fast rente, og ikke hvis du skylder 50 000 kr eller mindre.
- Sammenlign lånerenten etter skatt med det sparing kan gi, og ha en buffer først.
Slik virker ekstra avdrag
Terminbeløpet på et annuitetslån er det samme hver måned, men innholdet endrer seg. De første månedene går mesteparten til renter, og bare resten er avdrag, altså nedbetaling av selve gjelden. Renten regnes av det du skylder akkurat nå. Betaler du ekstra avdrag, skylder du mindre neste måned, og da blir rentene lavere uten at du gjør noe mer.
La oss se på den første måneden i et lån på 150 000 kr, med 1 000 kr ekstra.
Regneeksempel
Lånet er 150 000 kr til 11,5 % nominell rente over 5 år. Terminbeløpet er 3 299 kr.
- 1 438 kr
Rente første måned
150 000 kr × 11,5 % / 12
- 1 861 kr
Avdrag i terminbeløpet
3 299 kr minus 1 438 kr
- 1 000 kr
Ekstra avdrag
Det du legger på
- 2 861 kr
Gjelden går ned med
1 861 kr pluss 1 000 kr
Lavere rente hver måned, for hver 1 000 kr10 kr
Det høres lite ut, men det vokser. Lånet blir mindre og mindre, og på slutten slipper du hele terminer, og termingebyrene som følger med.
Merk innbetalingen «ekstra avdrag». Oppgir du ikke hva betalingen gjelder, regner loven den mot det tidligst forfalte kravet (finansavtaleloven § 2-9 tredje ledd), og det er ikke sikkert at det er det du mener. Skriv det i meldingsfeltet, eller spør långiveren hvordan du gjør det.
Hva 500, 1 000 og 2 000 kr ekstra gir på 150 000 kr
Vi bruker standardlånet vårt: 150 000 kr over fem år til 11,5 %. Renten ligger midt i spennet av de representative eksemplene fra långiverne på denne siden. Uten ekstra betaler du 3 299 kr i måneden og 47 933 kr i renter.
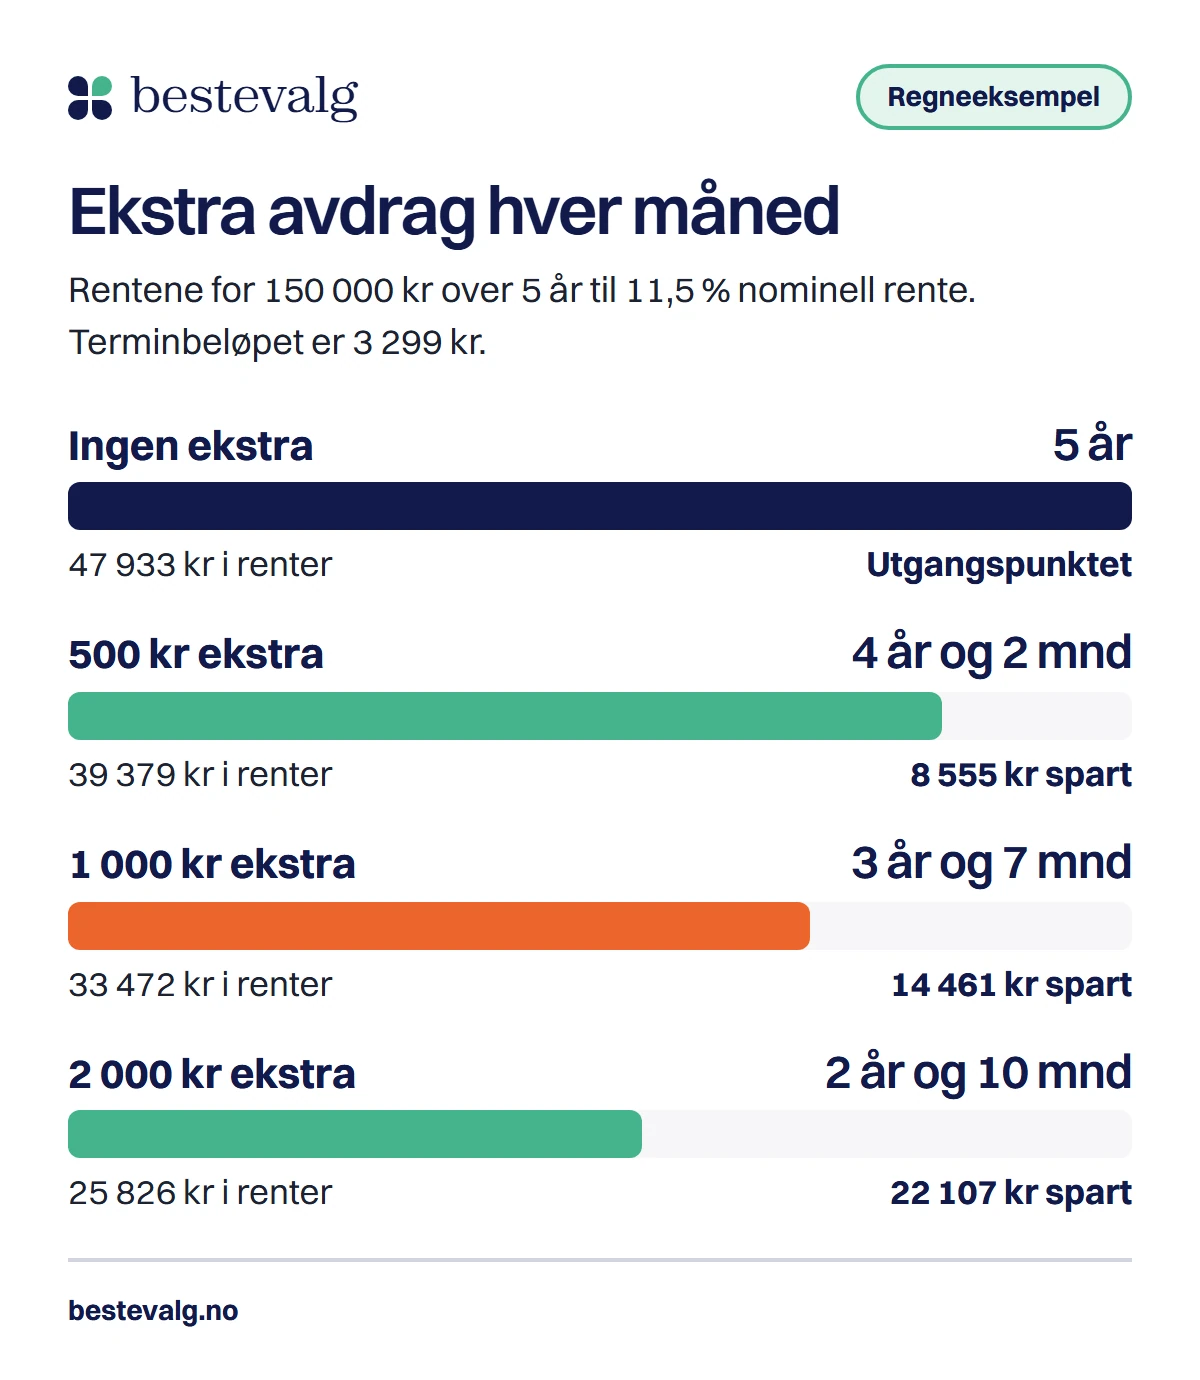
Legg merke til at besparelsen ikke dobler seg når du dobler beløpet. Fra 1 000 kr til 2 000 kr i ekstra avdrag stiger den fra 14 461 kr til 22 107 kr. Lånet er borte tidligere, og da har renten færre måneder å virke i. Hver måned du slipper, sparer du også termingebyret. Med 40 kr i måneden, slik mange långivere tar, er det 680 kr ekstra ved 1 000 kr i ekstra avdrag.
Tidspunktet teller
Et engangsbeløp på 30 000 kr gjør mer jo tidligere du betaler det. Betaler du det med en gang, sparer du 19 677 kr i renter. Etter to år sparer du 10 076 kr, og etter fire år bare 2 245 kr. Har du feriepenger eller skatteoppgjør å sette inn, er det altså best å gjøre det tidlig i lånet.
Regn ut hva ekstra avdrag gir på ditt eget lån
Legg inn det du skylder i dag, renten, hvor lenge det er igjen og hva du vil betale ekstra. Du kan bruke et fast beløp hver måned, et engangsbeløp nå, eller begge deler. Starter du med et av eksemplene, fyller kalkulatoren ut resten.
Hva sparer du på å betale ned raskere?
Det du skylder nå, ikke det du lånte i starten.
Kommer i tillegg til terminbeløpet.
Valgfritt, for eksempel feriepenger eller skatteoppgjør.
Står i låneavtalen. Skriv 0 hvis du ikke betaler noe.
Du sparer i renter
14 461 kr
- Terminbeløp i dag
- 3 299 kr
- Ferdig nedbetalt etter
- 3 år og 7 mnd
- Måneder spart
- 17 mnd
- Renter uten ekstra
- 47 933 kr
- Renter med ekstra
- 33 472 kr
- Spart i termingebyr
- 680 kr
Med 1 000 kr ekstra hver måned er lånet nedbetalt etter 3 år og 7 mnd i stedet for 5 år. Du sparer 14 461 kr i renter.
Regnet som et annuitetslån med fast terminbeløp og månedlig rente på en tolvdel av den nominelle renten. Etableringsgebyr, renteendringer og eventuelle gebyrer for å innfri er ikke med. Boliglånet er tenkt, og renten er ikke et tilbud. Tallene er en illustrasjon, ikke en garanti for hva din långiver beregner.
Vil du også se effektiv rente og en full nedbetalingsplan, finner du det i lånekalkulatoren.
Kortere løpetid eller lavere månedsbeløp?
Betaler du ned et engangsbeløp, har du to valg. Du kan beholde terminbeløpet og bli ferdig tidligere, eller beholde sluttdatoen og få et lavere terminbeløp. Hva som skjer hvis du ikke sier fra, varierer mellom långivere, så spør før du betaler.
I vårt lån har du 100 039 kr igjen etter to år, og 36 måneder med 3 299 kr i måneden. Du betaler ned 30 000 kr.
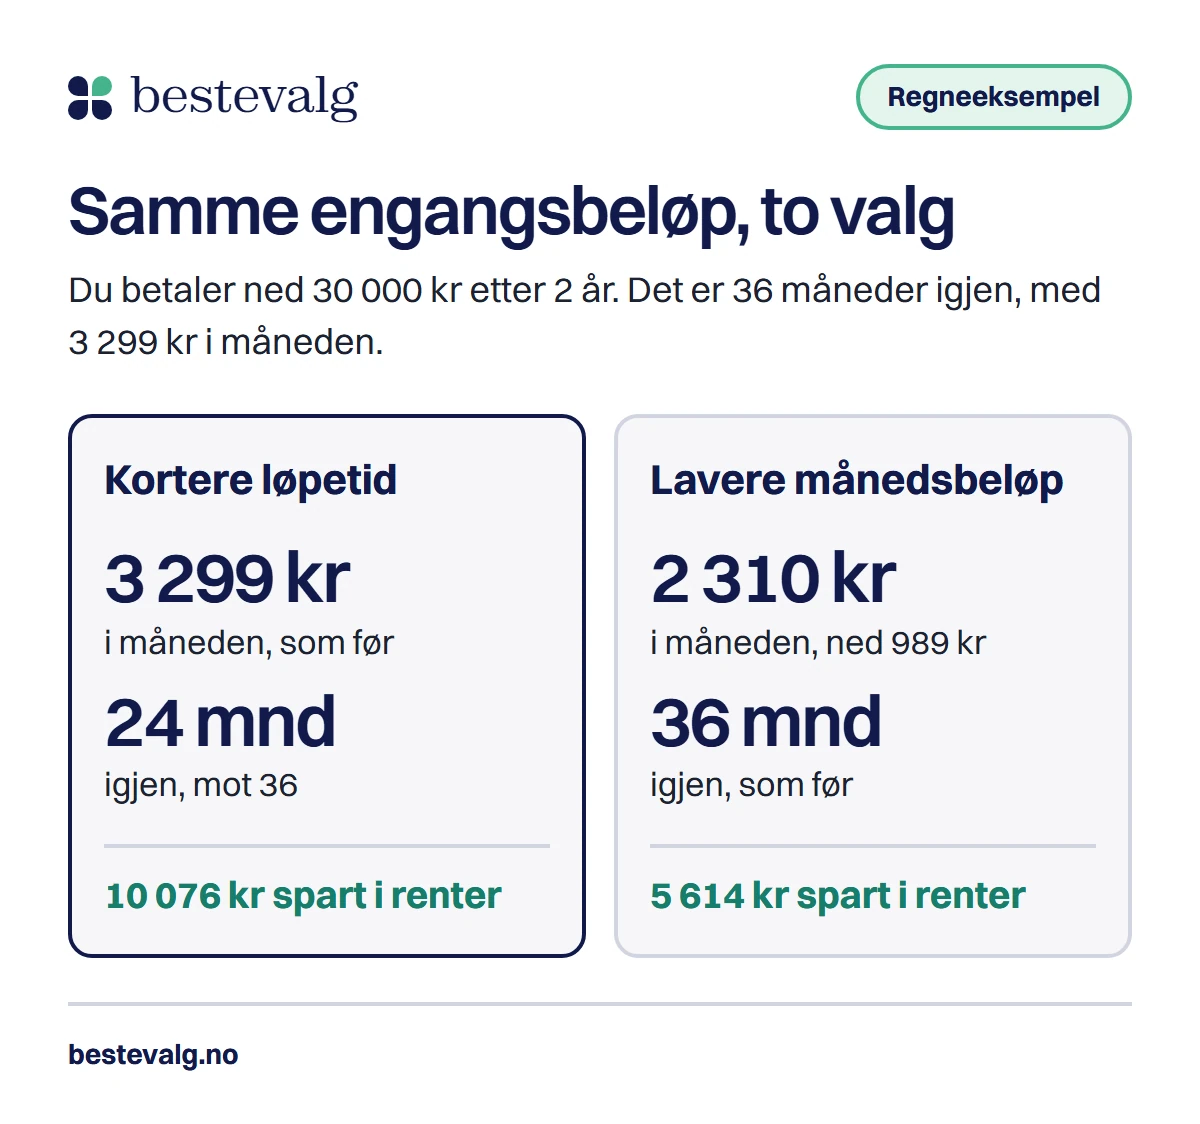
| Kriterium | Kortere løpetidSamme terminbeløp | Lavere månedsbeløpSamme sluttdato |
|---|---|---|
| Månedsbeløp | 3 299 kr | 2 310 kr |
| Måneder igjen | 24 | 36 |
| Renter spart | 10 076 kr | 5 614 kr |
| Luft i budsjettet | Som før | 989 kr mer hver måned |
Slik velger du
Kortere løpetid sparer mest, og det er det jeg ville valgt når budsjettet tåler dagens terminbeløp med god margin. Lavere månedsbeløp passer når inntekten er usikker eller utgiftene har økt. Det er også en vei tilbake: velger du lavere terminbeløp, kan du fortsatt betale det gamle beløpet frivillig, og da får du omtrent samme resultat som med kortere løpetid. Motsatt vei er verre, for da må du be långiveren om en ny plan.
Kan du betale ned når du vil? Det sier finansavtaleloven
Ja. Etter finansavtaleloven § 2-9 kan kreditten helt eller delvis betales tilbake før avtalt tid. Du betaler renter, gebyr og andre kredittkostnader frem til og med betalingsdagen, og ikke lenger.
Fast rente er unntaket
Har lånet fast rente for hele eller deler av perioden, kan långiveren etter § 2-10 kreve tapet sitt dekket hvis det står i avtalen. Taket er rentene du ellers ville ha betalt frem til forfall. Har långiveren tjent på at du betaler tidlig, skal du i tilsvarende grad få det godskrevet, med mindre avtalen sier noe annet og du ble gjort kjent med det før du signerte.
Hva loven sier om å betale ned før tiden
- Flytende rente
- Rett til å betale ned helt eller delvisRenter og gebyr betales til og med betalingsdagen (§ 2-9). Loven gir ingen tapsdekning.
- Fast rente, du skylder mer enn 50 000 kr
- Långiveren kan kreve tapet dekketBare hvis avtalen sier det, og aldri mer enn rentene som ellers skulle vært betalt (§ 2-10).
- Fast rente, du skylder 50 000 kr eller mindre
- Ingen tapsdekningGjelder det du skylder når du betaler (§ 2-10 første ledd).
De fleste forbrukslån har flytende rente, så § 2-10 er mest aktuell for boliglån med fast rente. I § 2-9 og § 2-10 står det ikke noe om et eget gebyr for å betale ned, men les prislisten og låneavtalen likevel, og spør hva det koster å innfri.
Slik gjør du det i praksis
Les låneavtalen
Se om renten er fast eller flytende, og hva prislisten sier om gebyrer ved innbetaling og innfrielse.
Be om innfrielsessaldo hvis du vil betale alt
Be om oppgjørssaldo med dato. Den viser restgjelden og rentene frem til betalingsdagen.
Si fra om du vil ha kortere løpetid eller lavere månedsbeløp
Spør hva som skjer hvis du ikke sier fra, og be om en ny nedbetalingsplan.
Betal og merk innbetalingen
Skriv «ekstra avdrag» på innbetalingen. Ved full innfrielse betaler du nøyaktig oppgjørsbeløpet innen datoen.
Sjekk resultatet
Se at saldoen stemmer, ta vare på bekreftelsen, og stopp fast trekk når lånet er innfridd.
Betale ned lån eller spare?
Sammenlign lånerenten etter skatt
Renter på lån kan trekkes fra på skatten. Skatte-ABC fra Skattedirektoratet sier at alle renter av egen gjeld som hovedregel er fradragsberettiget, og skattesatsen på alminnelig inntekt er 22 prosent i 2026. Du får altså 22 øre tilbake av hver krone du betaler i renter. Avdrag gir ikke fradrag.
- Skatt på alminnelig inntekt
- 22 %
- 2026, gir fradraget på renter
- Forbrukslån til 11,5 %
- 9,0 %
- Rentekostnad etter skatt
- Boliglån til 5,5 %
- 4,3 %
- Tenkt rente, etter skatt
Sparing må slå dette tallet, også etter skatt, for å lønne seg framfor å betale ned lånet. Nedbetaling gir deg en sikker «avkastning» lik lånerenten etter skatt. Sparing i fond er usikker og kan gi minus i enkelte år, og renten på en sparekonto er skattepliktig. Er lånet dyrt, er det derfor ganske vanskelig å slå nedbetaling. Er det billig, blir det mer et spørsmål om hva du vil og hvor mye risiko du tåler.
Buffer kommer først
Penger du har betalt inn på et annuitetslån, kan du som regel ikke ta ut igjen. Har du ingen buffer og bilen går i stykker, ender du med et nytt lån eller kredittkortgjeld, ofte dyrere enn lånet du nettopp betalte ned. Ha derfor en buffer som tåler en uventet regning før du legger mer i nedbetaling. Hvor stor den bør være, avhenger av inntekt og utgifter.
Passer ekstra avdrag for deg nå?
Har du en buffer som dekker en uventet regning?
Boliglån, forbrukslån og studielån er ikke like
Forbrukslån
Renten er høy og lånet er kort, som hovedregel høyst 5 år etter utlånsforskriften § 13. Her sparer ekstra avdrag mest per krone, og det er sjelden noe å tape på, så lenge bufferen er på plass.
Boliglån
Lånet er stort, renten lavere og tiden lang. Med 2 000 000 kr over 25 år til 5,5 % (en tenkt rente) gir 2 000 kr ekstra i måneden 6 år og 3 mnd kortere løpetid og 477 698 kr lavere renter. Her veier rentefradraget tyngre, og fast rente kan gi tapsdekning (§ 2-10), så regnestykket er mer å tenke på.
Studielån
Studielån følger vilkårene til Lånekassen, og dem bør du lese hos Lånekassen før du betaler ekstra. Hvordan lånet teller når du søker om nytt lån, kan du lese om i guiden om studielån i gjeldsgraden.
Når du heller bør flytte lånet
Ekstra avdrag sparer renter ved å gjøre lånet mindre. Refinansiering sparer renter ved å gjøre renten lavere, og det kan gi mer hvis du betaler mye mer enn du må. Da må den nye effektive renten være klart lavere, og gebyrene må tjenes inn. Regnestykket står i guiden om når refinansiering lønner seg, og tilbudene finner du under refinansiering. Får du lavere rente, kan du beholde det gamle terminbeløpet. Da nedbetaler du raskere uten å merke det i budsjettet.
To spørsmål hører til andre sider. Har du flere lån og lurer på hvilket du skal betale først, står det i guiden om snøball eller lavine. Lurer du på om annuitet eller serie nedbetaler raskest, se annuitetslån eller serielån.
Vanlige feil og myter
Långiveren kan stoppe deg fra å betale ned lånet før tiden.
Finansavtaleloven § 2-9 gir deg rett til å betale ned helt eller delvis. Fast rente kan gi tapsdekning, men ikke når du skylder 50 000 kr eller mindre.
Det lønner seg alltid mer å betale ned enn å spare.
Det kommer an på renten etter skatt, bufferen din og hvor mye risiko du tåler. Se avsnittet om å betale ned eller spare.
Sjekkliste
0 av 6
Vanlige spørsmål
Kan jeg betale ned lånet raskere enn avtalt?
Ja. Finansavtaleloven § 2-9 sier at kreditten helt eller delvis kan betales tilbake før avtalt tid. Du betaler renter og gebyr frem til og med betalingsdagen.
Koster det noe å innfri et lån?
På flytende rente gir loven ingen tapsdekning, og § 2-9 nevner ikke noe eget gebyr. På fast rente kan långiveren kreve tapet dekket hvis avtalen sier det, men ikke når du skylder 50 000 kr eller mindre. Les prislisten, og be om innfrielsessaldo med dato.
Hva er best: kortere løpetid eller lavere månedsbeløp?
Kortere løpetid sparer mest renter. Lavere månedsbeløp gir mer luft i budsjettet, og du kan fortsatt betale det gamle beløpet frivillig.
Er det lurt å betale ned lån eller spare?
Det kommer an på renten etter skatt, bufferen din og hvor mye risiko du tåler. Dette er generell informasjon, ikke personlig råd. Ha en buffer først.
Får jeg skattefradrag når jeg betaler ned lån?
Du får fradrag for renter, med 22 prosent i 2026, men ikke for avdrag. Betaler du ned raskere, betaler du mindre renter, og fradraget blir mindre. Du sparer likevel 78 øre per krone du slipper i renter.
Kilder
- LovdataLov om finansavtaler (finansavtaleloven), § 2-9 og § 2-102020
- SkatteetatenForskuddsutskrivingen 2026: skatt på alminnelig inntekt er 22 prosent2026
- SkattedirektoratetSkatte-ABC: R-12 Renter av gjeld2026
- LovdataForskrift om finansforetakenes utlånspraksis (utlånsforskriften), § 132024