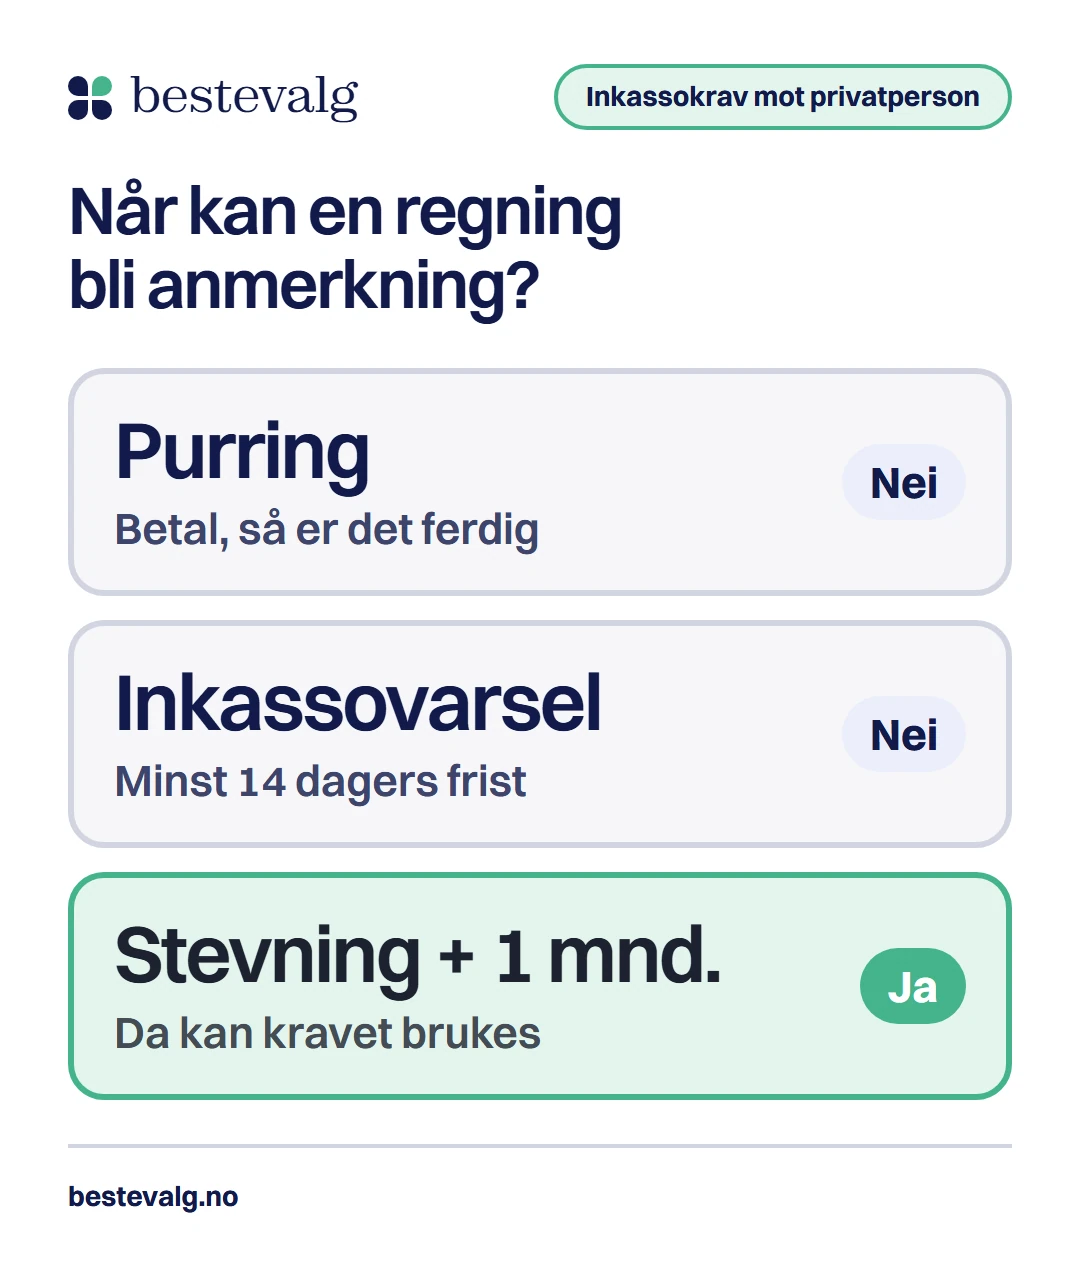
Du søker om et mobilabonnement på avbetaling og får avslag. Årsaken er en betalingsanmerkning, og du trodde ikke at purringen du fikk i vår hadde noen følger. Det hadde den heller ikke, for en purring gir ingen anmerkning. Loven sier at et inkassokrav mot en privatperson tidligst kan brukes 1 måned etter at inkassoselskapet har sendt stevning eller begjæring om rettslige skritt. Først da begynner det å bli alvor.
Kort svar
En betalingsanmerkning er en registrering hos et kredittopplysningsbyrå om at et krav mot deg ikke er betalt, eller at det er gjennomført tvangsinnkreving eller gjeldsordning. Du får den ikke av en purring eller et inkassovarsel. Den kan gi avslag på lån, kort og abonnement. Er kravet betalt, skal den ikke brukes lenger. Er det ubetalt, kan den som hovedregel brukes i høyst 4 år.
Hovedpunkter5 punkter
- Ordet er et hverdagsord. Loven regulerer hvilke opplysninger byråene kan bruke, og byråene kaller både inkassosaker og utlegg for anmerkninger.
- Et inkassokrav mot en privatperson kan tidligst brukes 1 måned etter stevning eller begjæring om rettslige skritt.
- Anmerkningene står hos kredittopplysningsbyråene. Brønnøysundregistrene har bare noen typer, og gir deg ikke en full oversikt.
- Innsyn er gratis, og du må be om det hos hvert byrå for seg.
- Betalt krav: skal ikke brukes lenger. Ubetalt: høyst fire år som hovedregel.
Betalingsanmerkning er et hverdagsord, ikke et lovbegrep
Jeg finner ingen definisjon av ordet i kredittopplysningsloven eller forskriften. Forskriften lister «betalingsanmerkninger» som en egen type opplysning fra kilder som ikke er offentlig tilgjengelige, og setter den ved siden av opplysninger fra offentlige kilder, som utlegg og gjeldsordning (§ 2). I dagligtale rommer ordet begge deler. Skatteetaten skriver for eksempel at du kan få en betalingsanmerkning når det er besluttet utlegg, når det er registrert trekk i inntekten, når du er registrert konkurs, eller når du har en gjeldsordning.
To kilder, samme ord
| Type | Eksempler | Kommer fra |
|---|---|---|
| Inkasso | Ubetalt krav der inkassoselskapet har sendt stevning eller begjæring om rettslige skritt | Inkassoselskapet (§ 9) |
| Utlegg og trekk | Utlegg i eiendom eller løsøre, utleggstrekk og «intet til utlegg» | Offentlige registre |
| Gjeldsordning, konkurs | Åpnet gjeldsforhandling, registrert gjeldsordning og konkurs | Brønnøysundregistrene og Norsk lysingsblad (§ 9) |
| Dommer | Rettskraftige dommer | Offentlig tilgjengelige kilder (forskriften § 2) |
Opplysninger om konkurs og gjeldsforhandling kan etter loven bare hentes fra Brønnøysundregistrene og Norsk lysingsblad.
Hva gir en betalingsanmerkning, og hva gir ikke?
Mange tror at en regning du glemmer blir en anmerkning. Så enkelt er det ikke. For inkassokrav mot privatpersoner sier § 10 at opplysningene ikke kan brukes før en måned etter at inkassoselskapet har sendt stevning eller begjæring om rettslige skritt i saken. Før det er det purring, inkassovarsel og betalingsoppfordring. Hvordan løpet ser ut fra faktura til stevning, står i guiden om inkasso.
- Ventetid etter stevning før et inkassokrav kan brukes
- 1 måned
- § 10
- Frist for å be om retting etter forhåndsvarselet
- 14 dager
- § 20
- Så langt tilbake kan du se hvem som har fått opplysninger om deg
- 6 måneder
- § 17
Dette kan gi en anmerkning
- Et inkassokrav der inkassoselskapet har sendt stevning eller begjæring, og 1 måned har gått.
- Brudd på en nedbetalingsavtale med et inkassoselskap. Ventetiden gjelder ikke da (§ 10).
- Utlegg, utleggstrekk eller «intet til utlegg».
- Åpnet gjeldsforhandling, registrert gjeldsordning eller konkurs.
Dette gir ikke en anmerkning
- En purring eller et inkassovarsel.
- Et krav du har bestridt med innsigelser som ikke er åpenbart grunnløse (§ 11).
- En nedbetalingsavtale som gjenopptas etter et brudd. Da skal bruddet ikke registreres (§ 10).
- Gjeld i seg selv og lav kredittscore. Forskriften har scoren som en egen opplysning.
- Et krav som er gjort opp (§ 24).
Hører flere inkassoopplysninger til samme krav, skal de registreres som én anmerkning (§ 10). Ett krav gir altså én anmerkning, uansett hvor mange brev inkassoselskapet har sendt.
Hvem melder inn, og hvem har anmerkningen?
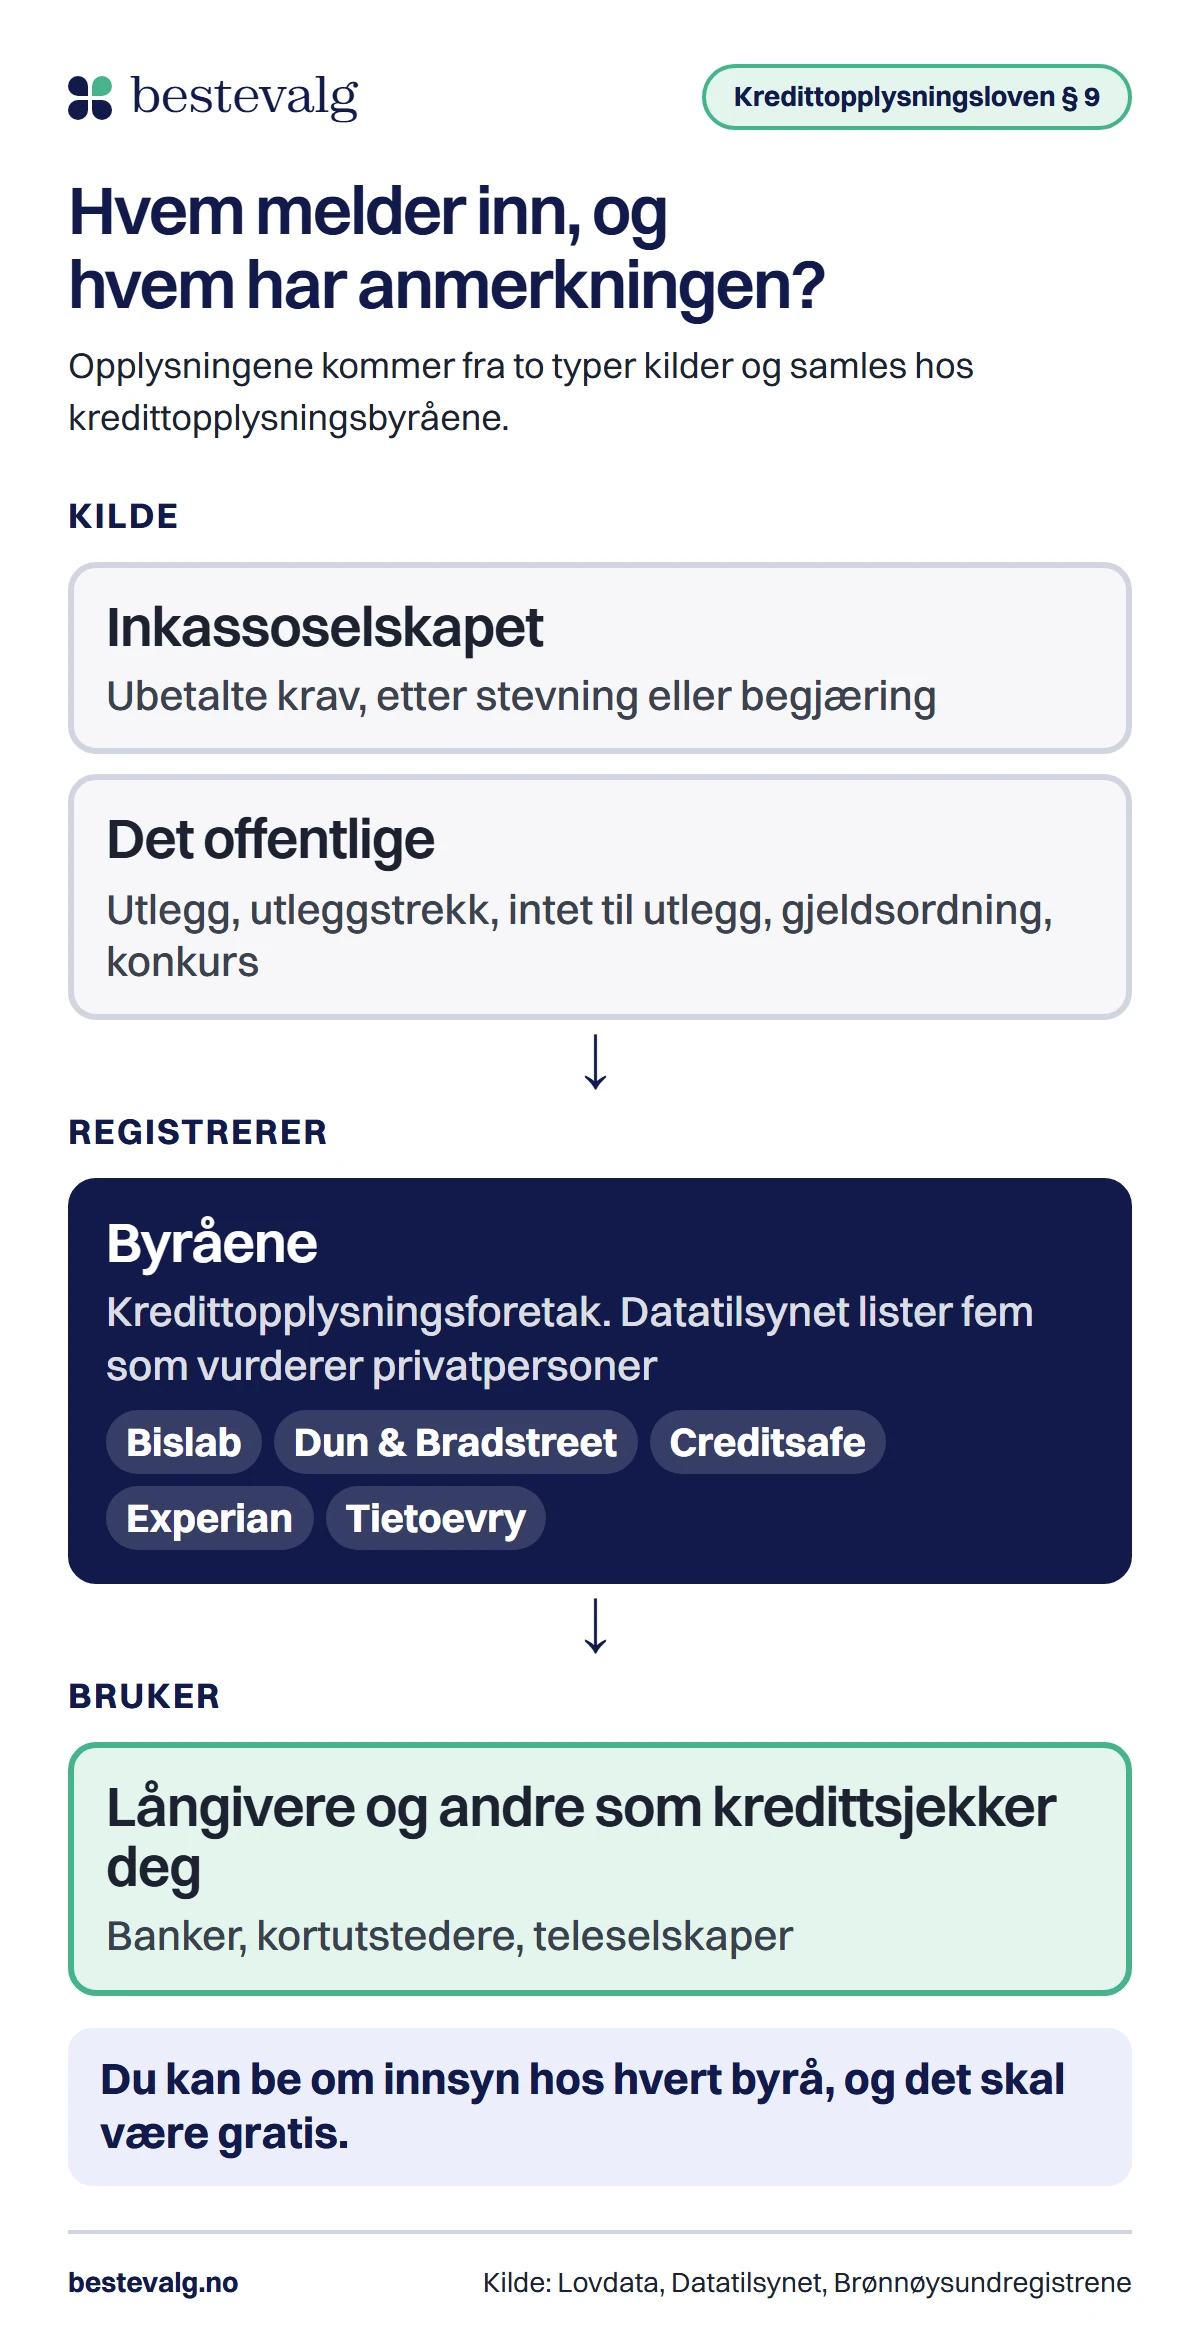
Anmerkningen ligger hos kredittopplysningsbyråene. Datatilsynet lister fem virksomheter som vurderer privatpersoner: Bislab, Dun & Bradstreet (tidligere Bisnode), Creditsafe, Experian og Tietoevry. Byråene henter opplysninger fra kildene loven nevner i § 9, og der står inkassoforetak, men ikke vanlige kreditorer. Slik jeg leser loven, kan altså ikke en butikk eller et teleselskap melde deg til byråene på egen hånd. Kravet må gå gjennom et inkassoselskap.
Hva Brønnøysundregistrene har, og ikke har
Mange tror at «registeret» er Brønnøysund. Det stemmer bare delvis. Brønnøysundregistrene skriver at de bare registrerer noen typer: gjeldsordning, konkurs, utlegg, utleggstrekk og «intet til utlegg». De gir ikke en full oversikt over betalingsanmerkninger, og viser til kredittopplysningsbyråene. De skriver også at et pant ikke nødvendigvis er en betalingsanmerkning. Når Skatteetaten har besluttet utlegg, melder de det til offentlige registre, og byråene registrerer en anmerkning ut fra dem.
Du får beskjed, og du har 14 dager
Når en opplysning om deg som privatperson registreres hos et byrå, skal byrået straks sende deg en kopi (§ 19). Du blir invitert til å be om retting innen 14 dager, og den nye opplysningen kan ikke brukes før fristen er ute (§ 20). Brevet går til adressen din i Folkeregisteret. Har du flyttet uten å melde fra, kan du gå glipp av det.
Hva en anmerkning betyr for lån, kort og abonnement
Det er långiveren, kortutstederen eller teleselskapet som avgjør, ikke byrået. Men anmerkningen er et av tallene de ser. Datatilsynet skriver at betalingsanmerkninger, for lav inntekt eller for stort lån kan gi deg høyere rente eller avslag. Dun & Bradstreet skriver at aktive anmerkninger påvirker scoren negativt, og at kredittgivere normalt vil at tidligere forpliktelser skal være gjort opp før de gir ny kreditt.
Der kildene sier at du kan merke den
- Lån og kredittkort
- Høyere rente eller avslagDatatilsynet, Creditsafe
- Mobil og andre abonnementer
- Vanskeligere å få nye abonnementerSkatteetaten
- Kjøp på faktura eller delbetaling
- Kan bli vanskeligereCreditsafe
Creditsafe understreker at anmerkningen ikke alltid er eneste årsak til et avslag. Inntekt, gjeldsgrad og betalingshistorikk teller også. Hvor ofte utleiere bruker kredittopplysninger, har jeg ikke funnet noen offentlig kilde på, så det lar jeg stå åpent. Hvem som har lov til å sjekke deg og hvorfor, står i guiden om hva en kredittsjekk er.
Spørsmålet mange stiller etterpå, er om det går an å få lån når anmerkningen står der. Noen långivere vurderer slike søknader, men mange sier nei, og vilkårene kan bli dårligere. Se oversikten om lån med betalingsanmerkning før du søker.
Slik sjekker du om du har en
Vent ikke på et avslag for å finne ut av det. Det er gratis, og det tar noen minutter. Hele veien, med lenker til hvert byrå, står i guiden om å kredittsjekke deg selv. Kortversjonen er denne:
Be om innsyn hos hvert byråGratis etter loven
Du har rett til innsyn, og det skal være gratis (§ 17). Det finnes ingen felles løsning, så du må spørre hvert av de fem byråene for seg.
Finn kravet og datoen
Se hvilket krav opplysningen gjelder, og når den ble registrert. Datoen er den fireårsfristen regnes fra.
Sjekk utleggstrekk og «intet til utlegg»
Brønnøysundregistrene skriver at du kan se egne utleggstrekk og «intet til utlegg» på Min side, eller ringe og bestille en oversikt som sendes til folkeregistrert adresse. Pantesøket på rettsstiftelser.brreg.no krever innlogging og fødselsnummer.
Be om listen over hvem som har sjekket deg
Du kan kreve å få vite hvem som har fått opplysninger om deg de siste 6 månedene (§ 17).
Slik forsvinner den, i korte trekk
Er kravet gjort opp, skal registreringen ikke lenger brukes (§ 24). Dun & Bradstreet skriver at anmerkningen slettes når de får melding om at saken er avsluttet eller betalt, og at inkassobyrået må bekrefte det. Er kravet ubetalt, kan opplysningen som hovedregel brukes i høyst 4 år fra den første lovlige registreringen (§ 21), med unntak for nye rettslige skritt og utlegg som står i et offentlig register (§ 22). Er kravet feil, kan du kreve det rettet. Slettedatoen og unntakene er regnet ut i guiden om hvor lenge en betalingsanmerkning varer, med en kalkulator for din egen dato.
Anmerkning, Gjeldsregisteret, Inkassoregisteret og kredittscore er ikke det samme
Fire ting som ofte blandes, og som alle dukker opp når du leter etter «registeret».
| Navn | Hva det er | Hvem driver det |
|---|---|---|
| Betalingsanmerkning | En registrering om ubetalt krav eller tvangssak | Kredittopplysningsbyråene |
| Gjeldsregisteret | Oversikt over usikret kreditt, som forbrukslån og kortrammer, og ikke anmerkninger | Gjeldsinformasjonsforetak, for eksempel Gjeldsregisteret AS |
| Inkassoregisteret | En privat tjeneste som viser inkassosakene dine fra tilkoblede inkassoselskaper | Inkassoregisteret AS, et privat selskap |
| Kredittscore | Et tall byrået regner ut. En aktiv anmerkning påvirker det negativt | Kredittopplysningsbyråene |
Fire misforståelser om betalingsanmerkning
En ubetalt regning gir betalingsanmerkning med en gang.
Ikke for privatpersoner. Et inkassokrav kan tidligst brukes 1 måned etter stevning eller begjæring om rettslige skritt (§ 10). Før det er det purring og inkassovarsel.
Betalingsanmerkningene mine står i Brønnøysundregistrene.
Brønnøysundregistrene har bare noen typer, som utlegg og gjeldsordning. Anmerkninger fra inkasso står hos kredittopplysningsbyråene, og Brønnøysund viser dit hvis du vil ha en oversikt.
Har jeg mye gjeld, har jeg betalingsanmerkning.
Nei. Gjeld er ikke det samme som et ubetalt krav. Gjeldsregisteret viser hva du har av usikret kreditt, men ikke anmerkninger. Stor gjeld kan likevel gi avslag av andre grunner.
Alle byråene viser det samme.
Du må be om innsyn hos hvert byrå for seg, og det er ikke sikkert at de har samme opplysninger. Jeg ville sjekket mer enn ett.
Test deg selv
Test deg selv
Spørsmål 1 av 3
Du har fått purring og inkassovarsel, men ikke betalt. Kan kravet brukes mot deg hos byråene nå?
Vanlige spørsmål
Er inkasso og betalingsanmerkning det samme?
Nei. Inkasso er innkrevingen av kravet. En betalingsanmerkning er en registrering hos et byrå, og for inkassokrav mot privatpersoner kan den tidligst brukes 1 måned etter stevning eller begjæring (§ 10).
Kan jeg se betalingsanmerkningene mine hos Brønnøysundregistrene?
Bare noen typer. Utleggstrekk og «intet til utlegg» kan du se på Min side, og pantesøket krever innlogging og fødselsnummer. For en full oversikt viser Brønnøysundregistrene til kredittopplysningsbyråene.
Får jeg beskjed når jeg får en betalingsanmerkning?
Ja, som privatperson. Byrået skal straks sende deg en kopi av den nye opplysningen, og du har 14 dager til å be om retting før den kan brukes (§§ 19 og 20). Brevet går til adressen din i Folkeregisteret.
Hvordan gjør jeg en betalingsanmerkning sjekk på meg selv?
Be om innsyn hos hvert av byråene. Det skal være gratis (§ 17). Fremgangsmåten for hvert byrå står i avsnittet om å sjekke over.
Er gjelden borte når anmerkningen er slettet?
Nei. Anmerkningen er en opplysning hos et byrå. Kravet kan fortsatt stå, og det foreldes etter egne regler. Les om foreldelse av gjeld.
Kilder
- LovdataLov om behandling av opplysninger i kredittopplysningsvirksomhet (kredittopplysningsloven), §§ 9, 10, 11, 17, 19, 20, 21, 22 og 242019
- LovdataForskrift om behandling av opplysninger i kredittopplysningsvirksomhet (kredittopplysningsforskriften), §§ 2 og 32022
- DatatilsynetOversikt over virksomheter som kredittvurderer2026
- DatatilsynetSpørsmål og svar om kredittopplysning2026
- DatatilsynetKredittvurdering: for deg som blir kredittvurdert2026
- BrønnøysundregistreneBetalingsanmerkninger2024
- SkatteetatenBetalingsanmerkninger2026
- Dun & BradstreetAlt du trenger å vite om betalingsanmerkninger, avslag og score2026
- CreditsafeBetalingsanmerkning: ofte stilte spørsmål2026
- GjeldsregisteretOm Gjeldsregisteret2026
- Inkassoregisteret ASOm Inkassoregisteret2026
- NavTrenger rådgivning om økonomi og gjeld2026