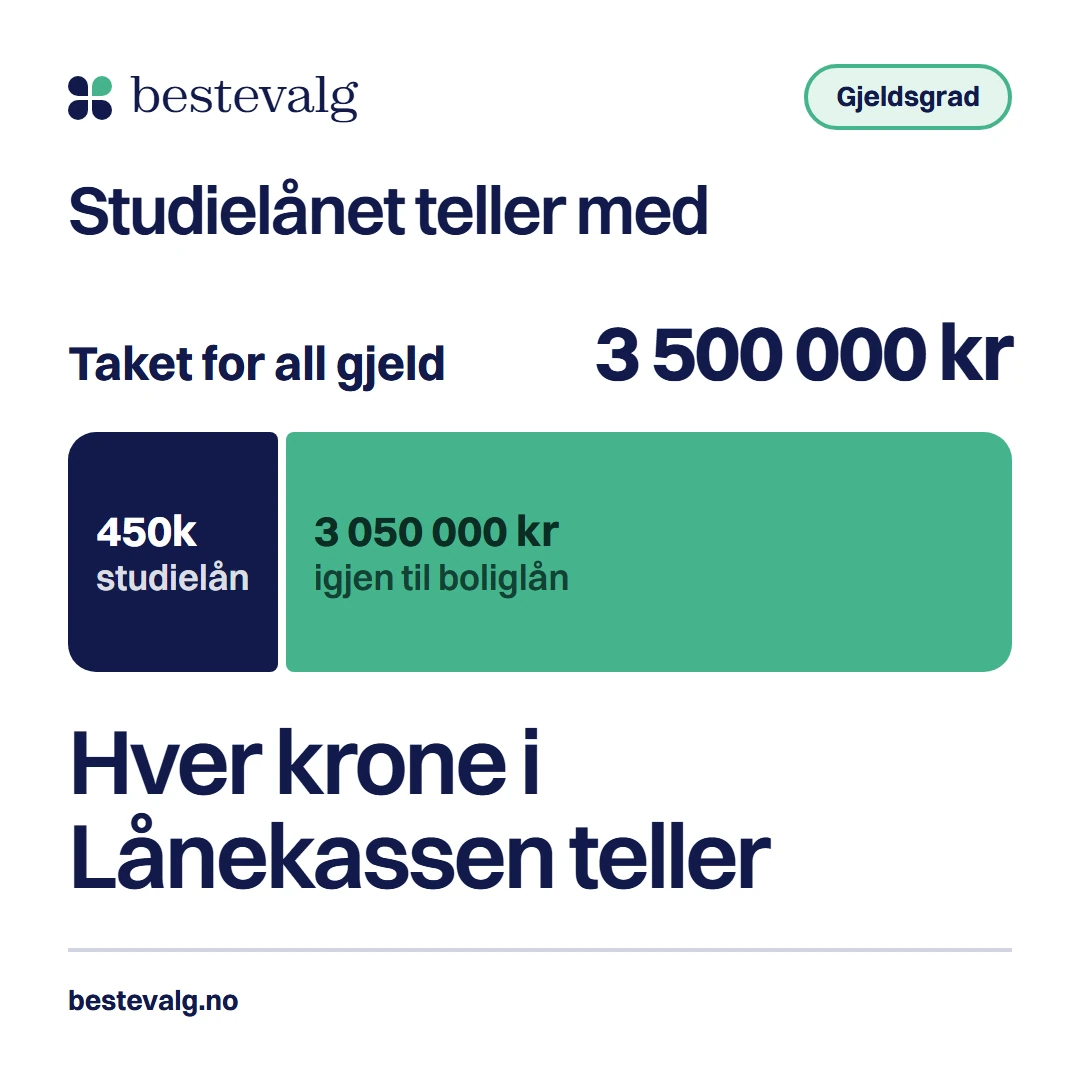
Sara er 29, tjener 700 000 kr og har spart 400 000 kr til egenkapital. Hun regnet med at banken ville låne henne fem ganger lønnen. Så kom svaret: 3 050 000 kr, ikke 3 500 000 kr. Forskjellen er nøyaktig det hun skylder Lånekassen. Sara er en tenkt person, men tallene er regnet ut på ekte.
Kort svar
Ja. Studielånet teller fullt med i gjeldsgraden. Taket i utlånsforskriften er at samlet gjeld ikke skal være mer enn 5 ganger brutto årsinntekt, og «samlet gjeld» betyr all gjeld, også lånet i Lånekassen. Hver krone du skylder der, er en krone mindre du kan låne til bolig, selv om renten er lav og nedbetalingen er lang.
Hovedpunkter5 punkter
- Studielånet regnes med i taket på 5 ganger inntekten, med hele saldoen.
- I eksempelet gir 450 000 kr i studielån 450 000 kr mindre boliglån.
- Den lave renten i Lånekassen hjelper på betjeningsevnen, men ikke på gjeldsgraden.
- Å bruke egenkapitalen til å betale ned studielånet kan gi deg 450 000 kr mindre bolig.
- Studielån står ikke i Gjeldsregisteret, men banken ser det i skattemeldingen og spør deg om det.
Ja, studielånet teller fullt i taket på fem ganger inntekten
Regelen står i utlånsforskriften § 6: banken skal ikke gi lån hvis kundens samlede gjeld blir mer enn 5 ganger årsinntekten. Forskriften lister ikke opp hvilke lån som teller. Den gjør ingen unntak heller, og det er hele poenget.
Finanstilsynet nevner Lånekassen direkte
Hvis du lurer på om bankene bare tolker regelen strengt, er svaret nei. I veiledningen til Finanstilsynets egen boliglånsundersøkelse for 2026 står lån i Statens lånekasse som et eksempel på «annen gjeld», og den posten går inn i låntakerens totale gjeld. Det er den totale gjelden gjeldsgraden regnes av. Bankene gjør altså akkurat det tilsynet forventer.
Regneeksempel: studielånet tar 450 000 kr av boliglånet
Det finnes to faste grenser for hvor mye du kan låne til bolig. Den ene er gjeldsgraden. Den andre er egenkapitalen: boliglånet kan ikke være mer enn 90 prosent av boligens verdi (§ 7), så du må ha minst 10 prosent selv. Den grensen som slår inn først, bestemmer.
Regneeksempel
Sara har 700 000 kr i brutto årsinntekt, 450 000 kr i studielån og 400 000 kr i egenkapital. Hun har ingen annen gjeld.
- 3 500 000 kr
Tak for all gjeld
700 000 kr × 5
- 3 050 000 kr
Minus studielånet
3 500 000 kr minus 450 000 kr
- 3 600 000 kr
Grensen fra egenkapitalen
400 000 kr er 10 %, lånet kan være 90 %
- 3 050 000 kr
Den laveste grensen gjelder
Gjeldsgraden slår inn først
Største boligpris med egenkapitalen3 450 000 kr
Uten studielånet ville hun kunnet låne 3 500 000 kr. Etter kjøpet har hun en gjeldsgrad på 5, altså rett på taket.
Legg merke til at det ikke er studielånet alene som stopper Sara. Det er kombinasjonen. Hadde hun hatt mer egenkapital, ville gjeldsgraden fortsatt satt grensen. Hadde hun hatt mindre, ville egenkapitalen gjort det. Prøv med dine egne tall under.
Hvor mye boliglån gir reglene rom for?
Største boliglån etter reglene
3 050 000 kr
- Tak for all gjeld (5 ganger inntekt)
- 3 500 000 kr
- Rom etter studielån og annen gjeld
- 3 050 000 kr
- Lån egenkapitalen gir rom for (90 %)
- 3 600 000 kr
- Boligpris med egenkapitalen
- 3 450 000 kr
Det er gjeldsgraden som stopper deg, og studielånet tar 450 000 kr av boliglånet du ellers kunne fått.
Bare de to faste grensene i utlånsforskriften. Banken må i tillegg se at du tåler høyere rente med budsjettet ditt (betjeningsevnen), og den kan sette lavere grenser selv. Dette er et anslag, ikke et løfte om lån.
Betjeningsevnen: her hjelper den lave renten deg
Den andre store testen er om du har råd til lånene, også hvis renten stiger. Etter § 5 skal banken regne med at renten på all gjelden din øker med 3 prosentpoeng, og minst til 7 prosent. Her er studielånet en ganske snill gjeldspost, fordi nedbetalingstiden er lang og renten er lav. Renten følger likevel rentenivået i markedet, så stiger styringsrenten, stiger som regel også renten i Lånekassen etter en stund.
Saras studielån på 450 000 kr over 20 år
- Flytende rente i Lånekassen
- 4,707 %fra 1. november 2026 (4,602 % i oktober)
- Månedsbeløp med dagens rente
- 2 897 krannuitet, uten gebyr
- Rente i stresstesten
- 7,707 %3 prosentpoeng høyere, minst 7 %
- Månedsbeløp i stresstesten
- 3 682 kr785 kr mer i måneden
Hvordan hver bank regner studielånet inn i budsjettet, er ikke fastsatt i forskriften. Finanstilsynet sier bare at alle relevante utgifter, også renter og avdrag, skal være med. Bruk derfor månedsbeløpet fra Lånekassen som utgangspunkt når du setter opp ditt eget budsjett, og legg på litt for å være på den sikre siden.
Studielån er så billig at banken ser bort fra det.
Renten betyr noe for budsjettet, men ingenting for gjeldsgraden. Der teller hele saldoen.
Banken vet ikke om studielånet, fordi det ikke står i Gjeldsregisteret.
Lånekassen sender saldoen til Skatteetaten hvert år, og den står i skattemeldingen du legger fram når du søker.
Betalingsutsettelse gjør at lånet ikke teller.
Utsettelse flytter innbetalingene, men gjelden er den samme. Saldoen teller fortsatt fullt.
Hvordan banken finner ut hva du skylder Lånekassen
Gjeldsregisteret viser i dag bare forbrukslån, kredittkort og kjøpekreditter. Studielån er ikke med. Det betyr likevel ikke at det er usynlig. Lånekassen sender årsoppgaven med saldoen per 31. desember til Skatteetaten, og bankene ber vanligvis om skattemeldingen når du søker boliglån. Du blir også spurt om all gjeld i søknaden.
- Etter nyttår
Lånekassen lager årsoppgaven
Saldo, renter og innbetalinger for året før sendes til deg og til Skatteetaten.
- Våren
Saldoen står i skattemeldingen
Gjelden og rentene til Lånekassen er ferdig utfylt i skattemeldingen din.
- Når du søker
Banken ber om dokumentasjon
Du oppgir gjelden i søknaden og legger ved skattemelding, og ofte et utdrag fra Dine sider hos Lånekassen.
- Framover
Mulig plass i gjeldsregistrene
Regjeringen har foreslått flere typer gjeld i gjeldsregistrene og drøfter om lån fra Lånekassen skal være med. Saken er ikke avgjort.
Bør du betale ned studielånet før du kjøper bolig?
Det virker logisk: mindre studielån, mer rom under taket. Men hvis pengene du betaler ned med, er de samme pengene du skulle brukt som egenkapital, kan det slå ganske hardt tilbake. Egenkapitalen har sin egen grense, og den blir strammere for hver krone du tar ut.
Sara beholder sparepengene
- Studielån
- 450 000 kr
- Egenkapital
- 400 000 kr
- Største boliglån
- 3 050 000 kr
- Største boligpris
- 3 450 000 kr
Sara betaler ned 100 000 kr
- Studielån
- 350 000 kr
- Egenkapital
- 300 000 kr
- Største boliglån
- 2 700 000 kr
- Største boligpris
- 3 000 000 kr
450 000 kr mindre bolig etter nedbetalingen
Gjeldsgraden får mer rom, men egenkapitalen blir den nye grensen, og den faller 9 ganger så fort som du betaler ned.
Regelen er enkel: hver krone egenkapital gir rom for 9 kroner lån, mens hver krone betalt på studielånet gir rom for bare én. Ekstra nedbetaling lønner seg derfor først når egenkapitalen er god nok til at den ikke lenger er grensen. Har du penger til overs etter at egenkapitalen er på plass, kan det være lurt.
Dyr gjeld er et bedre sted å starte
Har du både studielån og forbrukslån eller kredittkortgjeld, teller alt like mye i gjeldsgraden, men det dyre koster deg mer hver måned. Et billån på 250 000 kr ved siden av studielånet ville tatt Saras største boliglån ned til 2 800 000 kr. Se hvordan forbrukslån spiser av det samme taket, og vurder å bli kvitt den dyre gjelden før du søker boliglån. Har du flere lån, kan du velge rekkefølgen med snøball eller lavine. Ubrukte kredittrammer bør du også senke, siden banken regner med full ramme i betjeningsevnen.
Sletting i distriktene og andre ordninger som krymper lånet
Noen får deler av studielånet slettet, og det gir mer rom under taket over tid. Fra 2026 kan du få slettet 25 000 kr i året hvis du bor i en av de 189 distriktskommunene som omfattes og oppfyller vilkårene. I tiltakssonen i Finnmark og Nord-Troms kan du få slettet opptil 60 000 kr i året.
- Sletting per år i distriktskommuner
- 25 000 kr
- 189 kommuner fra 2026
- Opptil per år i tiltakssonen
- 60 000 kr
- Finnmark og Nord-Troms
- Vanlig nedbetalingstid
- 20 år
- i Lånekassen
Banken regner på saldoen du har når du søker, ikke på slettingen du kanskje får senere. Sletting hjelper altså ved neste lånesøknad, ikke ved denne. Det samme gjelder betalingsutsettelse: den gir lavere utgifter en periode, men gjelden er like stor. Utsettelse kan du få inntil 36 ganger, som tilsvarer tre år.
Kjøper dere sammen? Da legges inntekt og gjeld sammen
Når to søker boliglån sammen, ser banken vanligvis på samlet gjeld mot samlet inntekt. Det kan gjøre en stor forskjell når den ene har studielån og den andre ikke har det.
Emil
31 år, ingeniør
Tjener 620 000 kr og har 380 000 kr i studielån. Han søker alene.
Resultatet
Rom under taket: 2 720 000 kr, før egenkapitalen er regnet med.
Nora
30 år, helsefagarbeider
Tjener 540 000 kr og har ingen studielån. Hun søker sammen med Emil.
Sammen
Taket blir 5 800 000 kr, og etter studielånet er rommet 5 420 000 kr.
Når banken kan gå over fem ganger inntekten
Bankene har en fleksibilitetskvote (§ 12). Hvert kvartal kan inntil 10 prosent av de nye boliglånene bryte ett eller flere av kravene, i Oslo 8 prosent. I Finanstilsynets siste rapport, for andre kvartal 2026, var det gjeldsgraden som oftest ble brutt, så det er her bankene bruker kvoten mest.
Det er likevel ingen rettighet. Banken bestemmer selv hvem som får plass i kvoten, og kvoten er liten. Har du mye studielån og en sikker inntekt, kan det være verdt å spørre. Men regn med de vanlige grensene når du planlegger.
Gjør dette
- Oppgi studielånet med saldoen fra Dine sider
- Regn ut taket ditt før du går på visning
- Bli kvitt dyr gjeld og ubrukte kortrammer før du søker
Unngå dette
- Ikke tøm egenkapitalen for å betale ned studielånet
- Ikke regn med sletting du ennå ikke har fått
- Ikke regn med at banken bruker fleksibilitetskvoten på deg
Vanlige spørsmål
Teller studielån når jeg søker forbrukslån også?
Ja. Gjeldsgraden gjelder all gjeld uansett hva du søker om. Har du studielån og boliglån, er det ofte lite rom igjen til et forbrukslån. Långiveren regner på samme måte som banken gjør ved boliglån.
Teller stipendet som gjeld?
Nei. Stipend du har fått, er ikke gjeld. Det er bare den delen som står som lån hos Lånekassen, som teller.
Hva med studielån jeg fortsatt ikke har begynt å betale på?
Det teller like fullt. Du betaler ikke rente mens du studerer på fulltid, og det går omtrent sju måneder før første regning, men gjelden finnes og regnes med i saldoen.
Hjelper det å binde renten i Lånekassen?
Fast rente gir forutsigbare månedsbeløp, men påvirker ikke gjeldsgraden. Saldoen er den samme uansett om renten er fast eller flytende.
Hvor får jeg hjelp hvis gjelden blir for mye?
NAV gir gratis økonomi- og gjeldsrådgivning på telefon 55 55 33 39. Lånekassen har egne ordninger som betalingsutsettelse og sletting av renter ved sykdom eller lav inntekt.
Kilder
- LovdataForskrift om finansforetakenes utlånspraksis (utlånsforskriften), §§ 5, 6, 7 og 122024
- FinanstilsynetVeiledning til boliglånsundersøkelsen 2026, post 5.1 «Annen gjeld» (nevner lån i Statens lånekasse)2026
- FinanstilsynetPraksis for lån til forbrukere (veiledning om utlånsforskriften)2024
- FinanstilsynetFinansforetaks bruk av fleksibilitetskvotene i utlånsforskriften i andre kvartal 20262026
- LånekassenHva er studielån?2026
- LånekassenFastrentene øker fra 1. november2026
- LånekassenÅrsoppgaven2026
- RegjeringenVil utvide gjeldsregistrene2025
- RegjeringenNo kan utdanningsgjeld bli sletta i desse kommunane2026