Du søker om 150 000 kroner i forbrukslån, og banken henter opplysninger om deg hos et kredittopplysningsbyrå. Du får ikke noe brev om det, for banker er unntatt fra den plikten. Vil du vite hva byrået sendte videre, må du selv be om det. Kredittsjekk deg selv før banken gjør det: loven sier at innsyn skal være gratis, og at du kan se hvem som har fått opplysninger om deg de siste 6 månedene.
Kort svar
Ja, du kan kredittsjekke deg selv gratis. Etter kredittopplysningsloven § 17 har du rett til innsyn hos hvert byrå, og det finnes fem byråer som vurderer privatpersoner. Hos Dun & Bradstreet (tidligere Bisnode) og Experian logger du inn med BankID, mens Creditsafe sender rapporten på e-post. Ingen av byråene oppgir at det senker scoren din å se på deg selv.
Hovedpunkter5 punkter
- Innsyn skal være gratis, og du må be om det hos hvert byrå for seg.
- Du kan få en liste over hvem som har fått opplysninger om deg de siste 6 månedene, også banker.
- Gjenpartsbrev sendes ved de fleste sjekker, men ikke når en bank henter opplysninger til sin risikovurdering.
- Tidligere kredittforespørsler kan ikke brukes mot deg i byråenes vurdering.
- Feil kan du få rettet. Etter et forhåndsvarsel har du 14 dager på deg.
Du har rett til å se alt byråene har om deg, og det skal være gratis
Reglene står i kredittopplysningsloven, som regulerer virksomheter som ervervsmessig leverer kredittopplysninger. Paragraf 17 gir deg tre ting. Du kan kreve å få en forklaring på en eventuell kredittscore. Du kan kreve å få vite hvilke opplysninger som er utlevert om deg de siste 6 månedene, hvem som fikk dem og hvilke kilder de kommer fra. Og innsynet skal være gratis for deg.
Det finnes ingen felles innsynsløsning. Datatilsynet skriver at du må kontakte hvert kredittopplysningsforetak for seg, og at det ikke skal koste noe. Byråene henter opplysninger fra ulike kilder, så noe kan stå hos ett byrå uten å stå hos et annet. Derfor er det lurt å hente rapport fra mer enn ett.
Slik kredittsjekker du deg selv hos hvert byrå
Datatilsynet lister fem virksomheter som kredittvurderer privatpersoner: Bislab, Dun & Bradstreet, Creditsafe, Experian og Tietoevry. For tre av dem fant jeg en tydelig vei til innsyn, og den går i tabellen under. Opplysningene i tabellen er hentet fra byråenes egne nettsider.
| Byrå | Slik får du innsyn | Innlogging og pris |
|---|---|---|
| Dun & Bradstreet | Innsynsportalen på soliditet.no. Viser opplysningene og listen over hvem som har sjekket deg. | BankID. Uten BankID kan du sende signert ID-kopi på e-post. Gratis etter loven, men prisen er ikke omtalt på siden. |
| Experian | Min Experian. Gjenpartsbrev, personlig kredittinformasjon og gjeldsinformasjon. | BankID, og du registrerer deg som bruker første gang. Experian oppgir at alle tjenestene i Min Experian er gratis. |
| Creditsafe | E-post til [email protected], så sender de rapporten din. Se vanlige spørsmål. | Ingen innlogging for rapporten, og Creditsafe skriver at innsyn er gratis. BankID brukes bare til kredittsperre på Min side. |
| Bislab og Tietoevry | Jeg fant ingen egen innsynsside for privatpersoner. Be skriftlig om innsyn etter § 17, eller bruk sperresiden hos Infotorg. | Gratis etter loven. Elektronisk ID kreves ved kredittsperre (§ 16). |
Byråene kan endre rutinene sine. Les alltid hva som står på byråets egen side før du sender noe.
Kredittsjekk Bisnode: nå heter det Dun & Bradstreet
Søker du etter Bisnode, havner du hos Dun & Bradstreet Norge, som Datatilsynet fører opp som «tidligere Bisnode». Portalen er den enkleste veien: du logger inn med BankID og ser opplysningene byrået har, en liste over selskapene som har sjekket deg, og kredittsperren din hvis du har satt en. Listen går 6 måneder tilbake.
Kredittsjekk Experian: Min Experian
Min Experian er laget for privatpersoner. Der leser du gjenpartsbrevene dine, ser kredittinformasjonen og gjeldsinformasjonen Experian har registrert på deg, og styrer sperren. Du må registrere deg som bruker med BankID første gang.
Creditsafe: send en e-post
Hos Creditsafe er det en e-post som skal til, ikke en innlogging. Spørsmålet ditt er kort: du ber om innsyn i din egen kredittinformasjon. Creditsafe oppgir at du da får rapporten tilsendt.
Hvem har kredittsjekket meg? Gjenpartsbrev og innsynslisten
Et gjenpartsbrev er kopien du skal få når et byrå utleverer kredittopplysninger om deg. Ifølge § 18 skal kopien eller meldingen sendes gratis og samtidig med utleveringen. Dun & Bradstreet sender den med post, SMS eller Digipost. Brevet skal blant annet vise kilden til opplysningene, hvem som ba om dem, hva scoren bygger på og datoen for vurderingen.
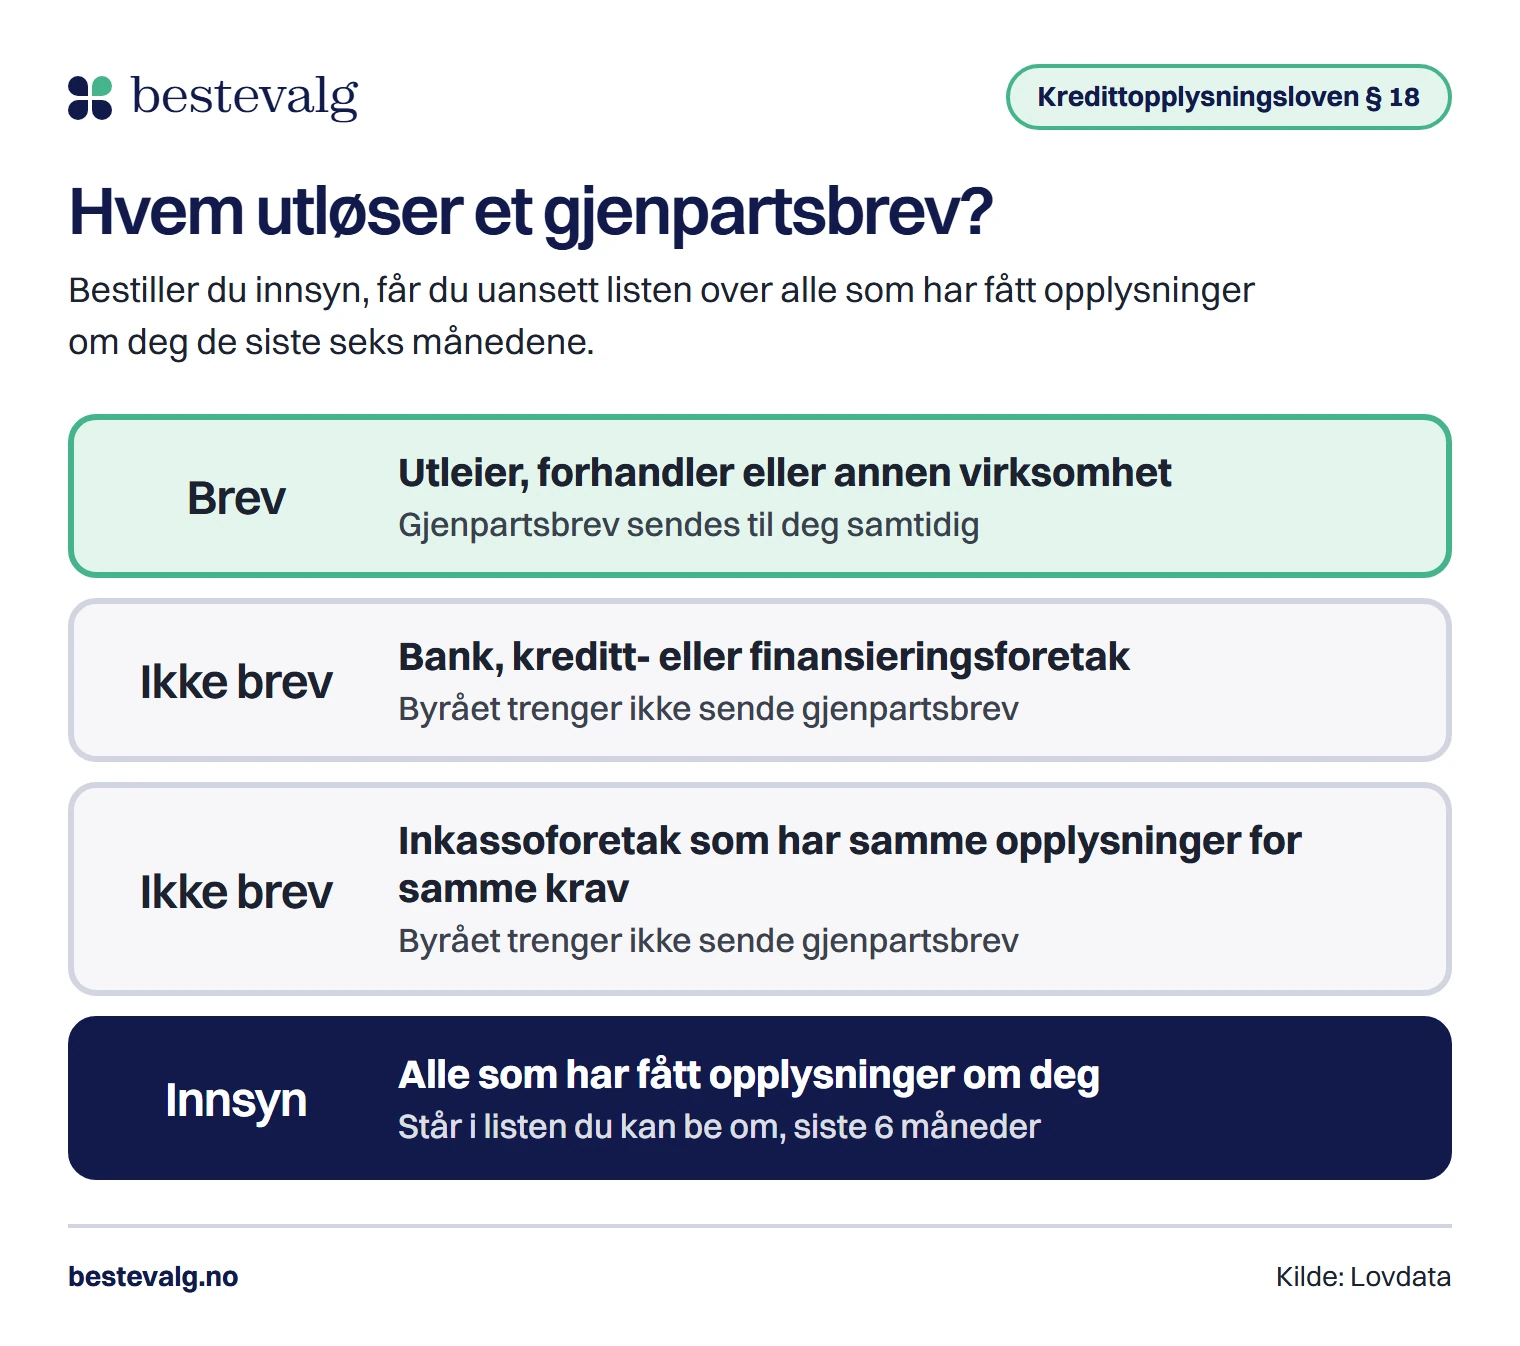
Banken sender ikke gjenpartsbrev
Her tror mange at de ser alt. Paragraf 18 sier at byrået ikke trenger å sende gjenpart når opplysningene går til bank, kreditt- og finansieringsforetak til bruk i risiko- og soliditetsvurderinger. Det gjelder også inkassoforetak som har fått de samme opplysningene før, for det samme kravet. En sjekk fra banken kommer altså ikke nødvendigvis som brev i postkassen. Den står derimot i innsynslisten, så vil du se alle som har fått opplysninger om deg, må du be om den.
Oppslag i gjeldsregistrene er en egen sak. Gjeldsregisteret AS viser gjenpartsbrev i sin innsynsløsning, men bare fra långivere som har avtale direkte med dem. For resten henviser de til Norsk Gjeld AS og Experian Gjeldsregister AS. Les mer i guiden om Gjeldsregisteret.
Du kjenner ikke igjen avsenderen
Kredittopplysninger kan etter § 14 bare utleveres til mottakere med saklig behov i forbindelse med vurdering av kredittevne. En utleier, et finansforetak eller en leverandør du har bestilt noe hos kan ha det. Kjenner du ikke igjen navnet, kontakter du virksomheten, helst skriftlig, og spør hvorfor den sjekket deg. Datatilsynet skriver at du bør få svar så snart som mulig og senest innen 1 måned. Creditsafe sier at de ikke kan svare på hvorfor et foretak har tatt en kredittopplysning, så spørsmålet må til virksomheten selv.
Får du ikke svar, eller tror du at noen har sjekket deg uten grunn, kan du kontakte Datatilsynet. Er du redd for identitetstyveri, er neste steg ofte en kredittsperre, som du kan lese om i guiden om kredittsperre.
Påvirker det kredittscoren din å kredittsjekke deg selv?
Det er ingenting som tyder på det. Loven sier i § 13 at opplysninger om tidligere forespørsler om kredittopplysninger ikke kan brukes i kredittopplysningsvirksomhet. Creditsafe skriver at sjekker fra banker, utleiere og andre ikke påvirker scoren deres, og at scoren bare endres når økonomien din endres, for eksempel ved betalingsanmerkninger, gjeld eller inntekt. Dun & Bradstreet skriver det samme om tidligere kredittforespørsler.
Hver gang jeg ser på rapporten min, faller scoren.
Forespørsler kan ikke brukes i byråenes vurdering, og innsyn er en rettighet, ikke en kredittsøknad.
En høy score betyr at banken sier ja.
Banken gjør sin egen vurdering av inntekt, utgifter og gjeld. Alle søknader kredittvurderes, og ingen er garantert lån.
Det betyr ikke at lånesøknader er uten følger hos långiveren. Hvordan en bank registrerer søknadene dine internt, bestemmer banken selv, så spør før du søker flere steder. Les mer i guiden om å søke lån i flere banker samtidig. Hva som er en god score, står i guiden om kredittscore.
Hva står i rapporten din, og hva står ikke der?
Hvert byrå setter rapporten sammen på sin måte, men grunnlaget er stort sett det samme. Tabellen bygger på hva Dun & Bradstreet og Creditsafe selv oppgir.
Typisk innhold i en kredittrapport om en privatperson
- Grunndata
- Navn, adresse, telefon, fødselsnummer og status i Folkeregisteret
- Skatteopplysninger
- Inntekt, formue og betalt skattfra Skatteetaten
- Betalingsanmerkninger
- Inkassosaker og andre negative betalingsopplysninger
- Tvangsforretninger
- Utlegg og utleggsforretningeroffentlige registre
- Gjeldsordning og konkurs
- Åpning og registrert gjeldsordning
- Næringsinteresser
- Roller og eierskap i foretak
- Kredittscore
- Tall eller klasse, med forklaring på hva den bygger pårett etter § 17
- Kredittsperre
- Om du har satt en
Selve gjelden din står ikke her. Forbrukslån og kredittkort ligger i gjeldsregistrene, som du kan se i innsynstjenesten til Gjeldsregisteret. Der logger du inn med ID-porten (blant annet BankID), og du får se opplysningene om usikret gjeld. Boliglån, billån og studielån er foreløpig ikke med. Skal du søke lån, er det de to oversiktene sammen som viser omtrent det långiveren ser.
Hvor lenge blir opplysninger stående?
Hovedregelen i § 21 er at en opplysning ikke kan brukes lenger enn 4 år fra den første gang ble lovlig registrert. Det er unntak, blant annet for utlegg som er registrert i et offentlig register og for registrert gjeldsordning, som kan brukes så lenge den varer. Når et krav er gjort opp, skal registreringen ikke lenger brukes, ifølge § 24. Står en betalt sak fortsatt i rapporten, er det en grunn til å reagere. Les mer om tidsfristene i guiden om hvor lenge en betalingsanmerkning varer.
Feil i rapporten: slik får du dem rettet
Feil i en kredittrapport er ikke uvanlig, og de er ganske lette å få rettet hvis du ser dem tidlig. Det er byrået som er ansvarlig for at opplysningene er korrekte og oppdaterte (§ 20), men som regel starter rettingen hos kilden.
Finn kilden
Gjenpartsbrevet og innsynet viser hvor opplysningen kommer fra. Det kan være et inkassoselskap, en kreditor eller et offentlig register.
Kontakt kilden først
Creditsafe sier at du skal ta kontakt med kilden som er oppgitt, så oppdaterer byrået sine opplysninger. For gjeld i Gjeldsregisteret er det långiveren som må rette, fordi registeret bare speiler det finansforetakene rapporterer.
Bestrid kravet skriftlig hvis du er uenig
Datatilsynet anbefaler et brev til inkassoselskapet med kopi til kreditor. Etter § 11 kan opplysninger fra et omtvistet krav ikke brukes, med mindre innsigelsene er åpenbart grunnløse. Står kravet likevel i rapporten, sender du byrået et brev med kopi av innsigelsen. Se også guiden om inkassovarsel.
Svar innen 14 dager på et forhåndsvarsel
Registreres det noe nytt om deg, skal byrået som hovedregel straks sende en kopi, og du kan be om retting innen 14 dager. Nye opplysninger kan ikke brukes før fristen er ute (§ 20).
Be om innsyn på nytt
Etter at byrået har rettet, ber du om en ny rapport og sjekker at feilen er borte hos alle byråene som hadde den.
Ida
36 år, sykepleier
Hun skal søke et forbrukslån og henter rapport hos tre byråer. Hos ett står en inkassosak hun har betalt.
Resultatet
Hun kontakter inkassoselskapet, får registreringen fjernet og ber om ny rapport før hun søker.
Mats
31 år, elektriker
Han får et gjenpartsbrev fra et firma han ikke kjenner igjen.
Hva han fant ut
Han spør firmaet hvorfor det sjekket ham, og finner ut at det var en gammel avtale om avbetaling.
Ida og Mats er tenkte personer, laget for å vise hva som kan skje.
Hva bør du sjekke før du søker lån?
Det er ikke alle som trenger rapport hos alle byråer før de søker. Svarer du på spørsmålene under, får du en anbefaling.
Bør du kredittsjekke deg selv før du søker?
Er det mer enn et år siden du har sett på rapportene dine?
Sjekkliste før du søker lån
0 av 6
Har du fått avslag før, finner du vanlige årsaker i guiden om avslag på forbrukslån. Kommer du over annonser for lån uten kredittsjekk, er svaret at långivere må vurdere betalingsevnen din. Se lån uten kredittsjekk for hva som skjuler seg bak slike tilbud.
Vanlige spørsmål
Kan jeg kredittsjekke meg selv gratis?
Ja. Kredittopplysningsloven § 17 sier at innsyn skal være gratis for den registrerte. Du må be om det hos hvert byrå for seg. Hos Dun & Bradstreet og Experian logger du inn med BankID, og hos Creditsafe sender du en e-post.
Hvor ofte kan jeg be om innsyn?
Loven setter ingen grense, men unntakene i personvernforordningen artikkel 12 nr. 5 gjelder tilsvarende. Det betyr at åpenbart grunnløse eller overdrevne forespørsler kan avvises. Én gang i året, eller før en lånesøknad, er det ingen grunn til å frykte.
Hvordan ser jeg hvem som har kredittsjekket meg?
Be om innsynslisten hos hvert byrå. Loven gir deg rett til å vite hvem som har fått opplysninger om deg de siste 6 månedene. Dun & Bradstreet viser listen i innsynsportalen, og gjenpartsbrev kommer i tillegg på post, SMS eller Digipost.
Hvorfor fikk jeg ikke brev da banken sjekket meg?
Plikten til å sende gjenpartsbrev gjelder ikke når byrået utleverer opplysninger til en bank eller et finansieringsforetak til bruk i risiko- og soliditetsvurderinger (§ 18). Sjekken står likevel i innsynslisten, så du kan se den der.
Må jeg ha BankID?
Ikke alltid. Dun & Bradstreet tar imot en signert kopi av pass eller førerkort på e-post, og Gjeldsregisteret tar imot et brev med ID-kopi. Experian krever BankID. Kredittsperre krever elektronisk ID ifølge § 16.
Kilder
- LovdataLov om kredittopplysningsvirksomhet (kredittopplysningsloven), §§ 10, 11, 13, 14, 16 til 21 og 242019
- DatatilsynetKredittvurdering: for deg som blir kredittvurdert2026
- DatatilsynetOversikt over virksomheter som kredittvurderer2026
- DatatilsynetSpørsmål og svar om kredittopplysning2026
- Dun & Bradstreet NorgePersonvern for privatpersoner: innsyn, kredittsperre og kredittsjekker2026
- Dun & Bradstreet NorgeKundeservice for privatpersoner2026
- Experian NorgeMin Experian: gjenpartsbrev, sperre og innsyn for privatpersoner2026
- Creditsafe NorgeVanlige spørsmål om kredittsjekk og kredittsperre2026
- Creditsafe NorgeGjenpartsbrev: hva det er og hva du kan gjøre2026
- Tietoevry InfotorgSperre mot kredittvurdering2026
- GjeldsregisteretOfte stilte spørsmål (innsyn, gjenpartsbrev og feil i gjeldsopplysninger)2026
- GjeldsregisteretInnsyn i egne opplysninger og administrasjon av samtykke2026