Du har vært på visning, og to dager senere kommer det et brev fra et kredittopplysningsbyrå: noen har sjekket økonomien din. Var det lov? Svaret er at ikke alle kan kredittsjekke deg, og at den som gjør det må ha en grunn som kan forsvares.
Kort svar
En kredittsjekk er når en virksomhet ber et kredittopplysningsbyrå om opplysninger som viser om du kan betale, for eksempel inntekt, betalingsanmerkninger og en score. Bare virksomheter med en reell kredittrisiko kan gjøre det, som en bank eller et teleselskap, og utleiere og arbeidsgivere bare i snevre tilfeller. Privatpersoner kan ikke sjekke andre. Du skal normalt få et gjenpartsbrev, men ikke når en bank sjekker deg.
Hovedpunkter5 punkter
- Byrået kan bare gi opplysninger til mottakere med saklig behov, og virksomheten som bestiller må ha et rettslig grunnlag.
- Banker og andre som gir deg kreditt eller leverer før du betaler, har normalt grunn til å sjekke deg.
- Privatpersoner kan ikke søke opp andre hos et kredittopplysningsbyrå (§ 14).
- Du får gjenpartsbrev ved de fleste sjekker, men ikke når en bank henter opplysninger til sin risikovurdering.
- Ble du sjekket uten grunn, spør virksomheten først og klag så til Datatilsynet.
Hva er en kredittsjekk, og hva står i rapporten?
En kredittsjekk, som juristene kaller en kredittvurdering, er et oppslag hos et kredittopplysningsforetak. Loven definerer en kredittopplysning som en opplysning som belyser kredittevnen til en person eller et selskap. Spørsmålet virksomheten stiller, er enkelt: kommer denne personen til å betale?
Rapporten bygger på offentlige registre. Creditsafe oppgir at den viser inntekt, betalingsanmerkninger, inkassosaker og eventuell konkurs, og at den brukes til å lage en score. Selve gjelden din ligger i de private gjeldsregistrene, som banker henter opplysninger fra i tillegg. Les mer i guiden om Gjeldsregisteret og i guiden om hva en betalingsanmerkning er.
Fem byråer leverer rapportene
Datatilsynet fører opp 5 virksomheter som kredittvurderer privatpersoner: Bislab, Dun & Bradstreet (tidligere Bisnode), Creditsafe, Experian, Tietoevry. Tilsynet skriver selv at listen ikke nødvendigvis er komplett eller helt oppdatert. Hvordan du ber om din egen rapport, står i guiden om å kredittsjekke deg selv. Det er gratis, og det hører ikke hjemme her.
Saklig behov: det loven krever av den som sjekker deg
Reglene står i kredittopplysningsloven og i forskriften til loven. Begge trådte i kraft 1. juli 2022. Det er to ledd som må holde, og mange blander dem sammen.
Byrået: bare til mottakere med saklig behov
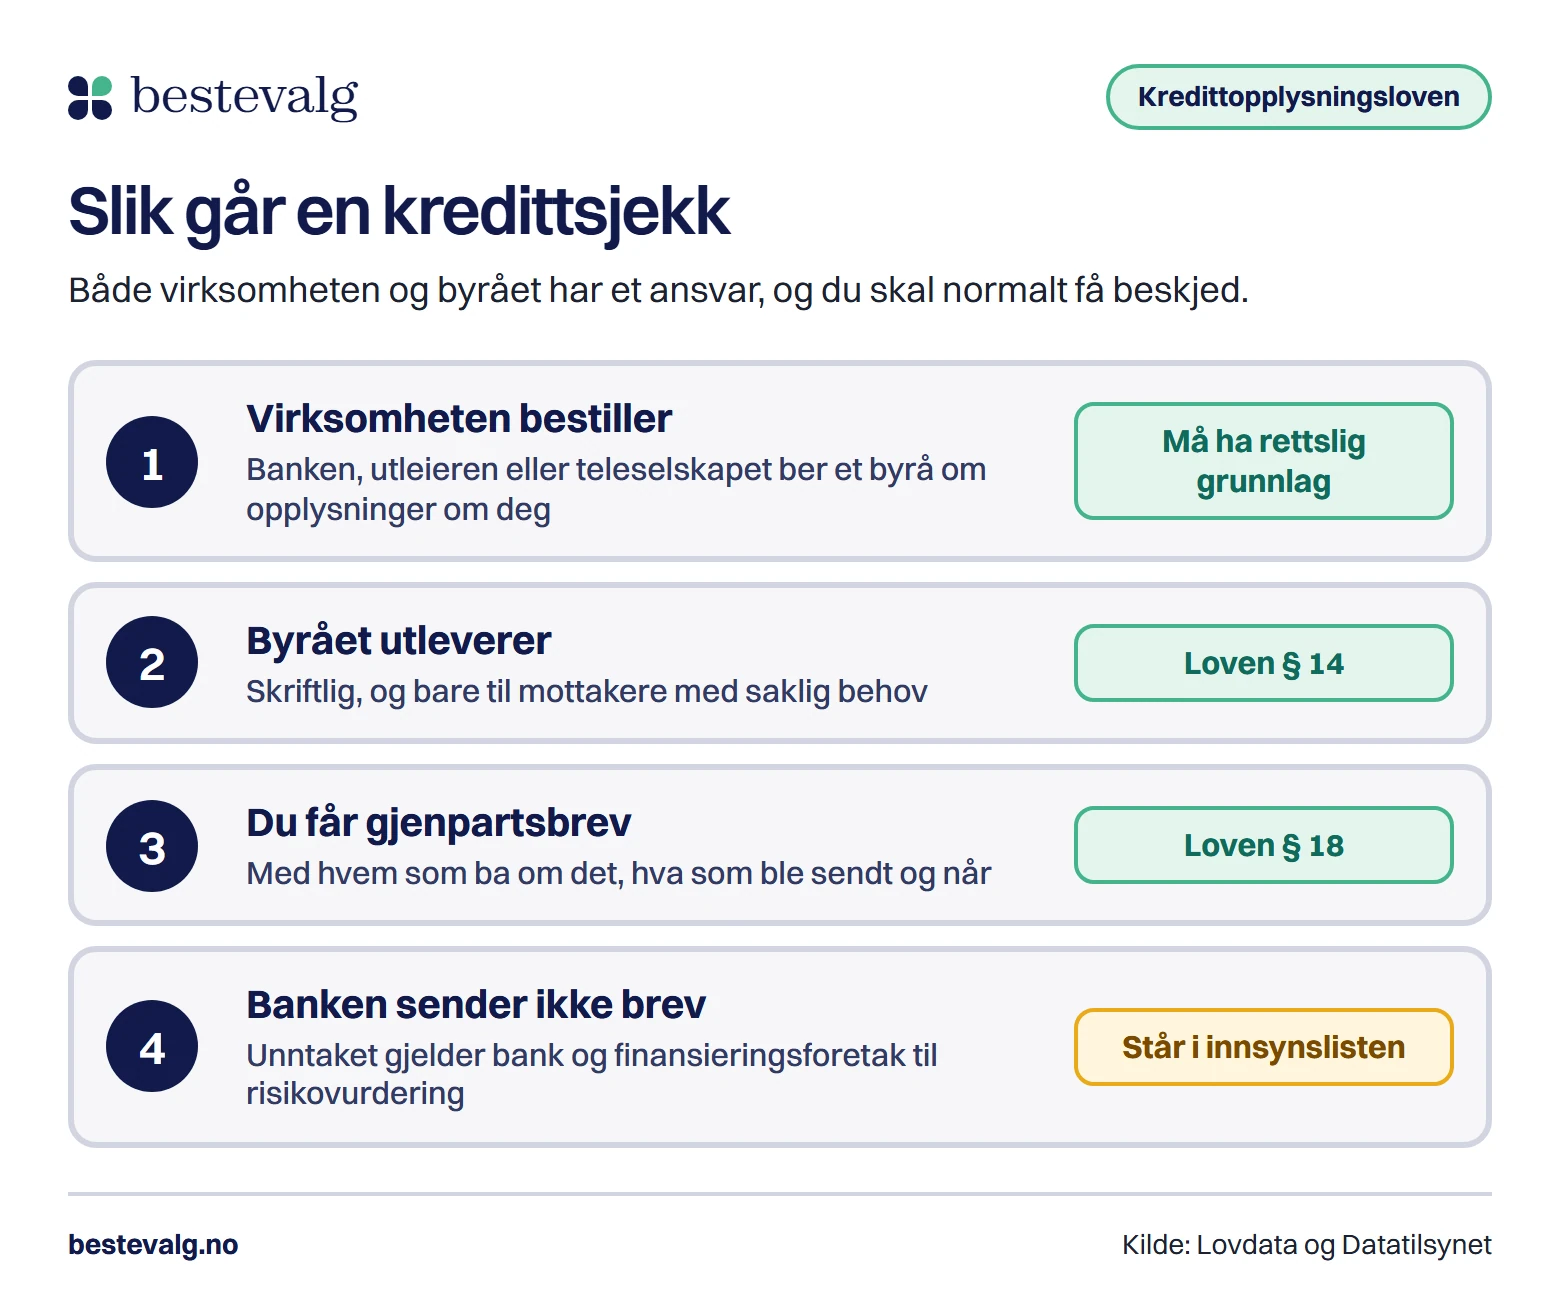
Etter § 14 kan et byrå bare utlevere kredittopplysninger til mottakere som har saklig behov for dem i forbindelse med vurdering av kredittevne. Utleveringen skal være skriftlig. Datatilsynet skriver at behovet typisk finnes når du vil handle på kreditt, altså betale etter at du har fått varen eller tjenesten.
Virksomheten: et rettslig grunnlag
Den som bestiller sjekken, må også ha et rettslig grunnlag etter personvernforordningen. For de fleste er det berettiget interesse etter artikkel 6 nr. 1 bokstav f. Datatilsynet setter tre vilkår: interessen må være lovlig, klart definert på forhånd og reell. Sjekken må være nødvendig for å ivareta den. Og virksomhetens interesse må veie tyngre enn personvernet ditt. Samtykke bør som hovedregel ikke brukes, fordi det er vanskelig å gjøre frivillig. Tilsynet presiserer også at saklig behov etter den nye loven ikke er et eget tilleggsvilkår for den som bestiller, men at tidligere praksis fortsatt er relevant for vurderingen.
Virksomheten skal dessuten fortelle deg hvorfor den sjekker deg, i klart språk. Datatilsynet anbefaler at virksomheter har skriftlige rutiner for når sjekk er tillatt, og at bare ansatte med tjenstlig behov har tilgang til verktøyene.
Kan banken, utleieren og arbeidsgiveren sjekke deg?
Tabellen viser åtte vanlige situasjoner. Den bygger på Datatilsynets veiledning og avgjørelsene fra Personvernnemnda, og den er en rettesnor, ikke en dom i din sak. Det er alltid de konkrete forholdene som avgjør.
| Situasjon | Lov? | Hvorfor |
|---|---|---|
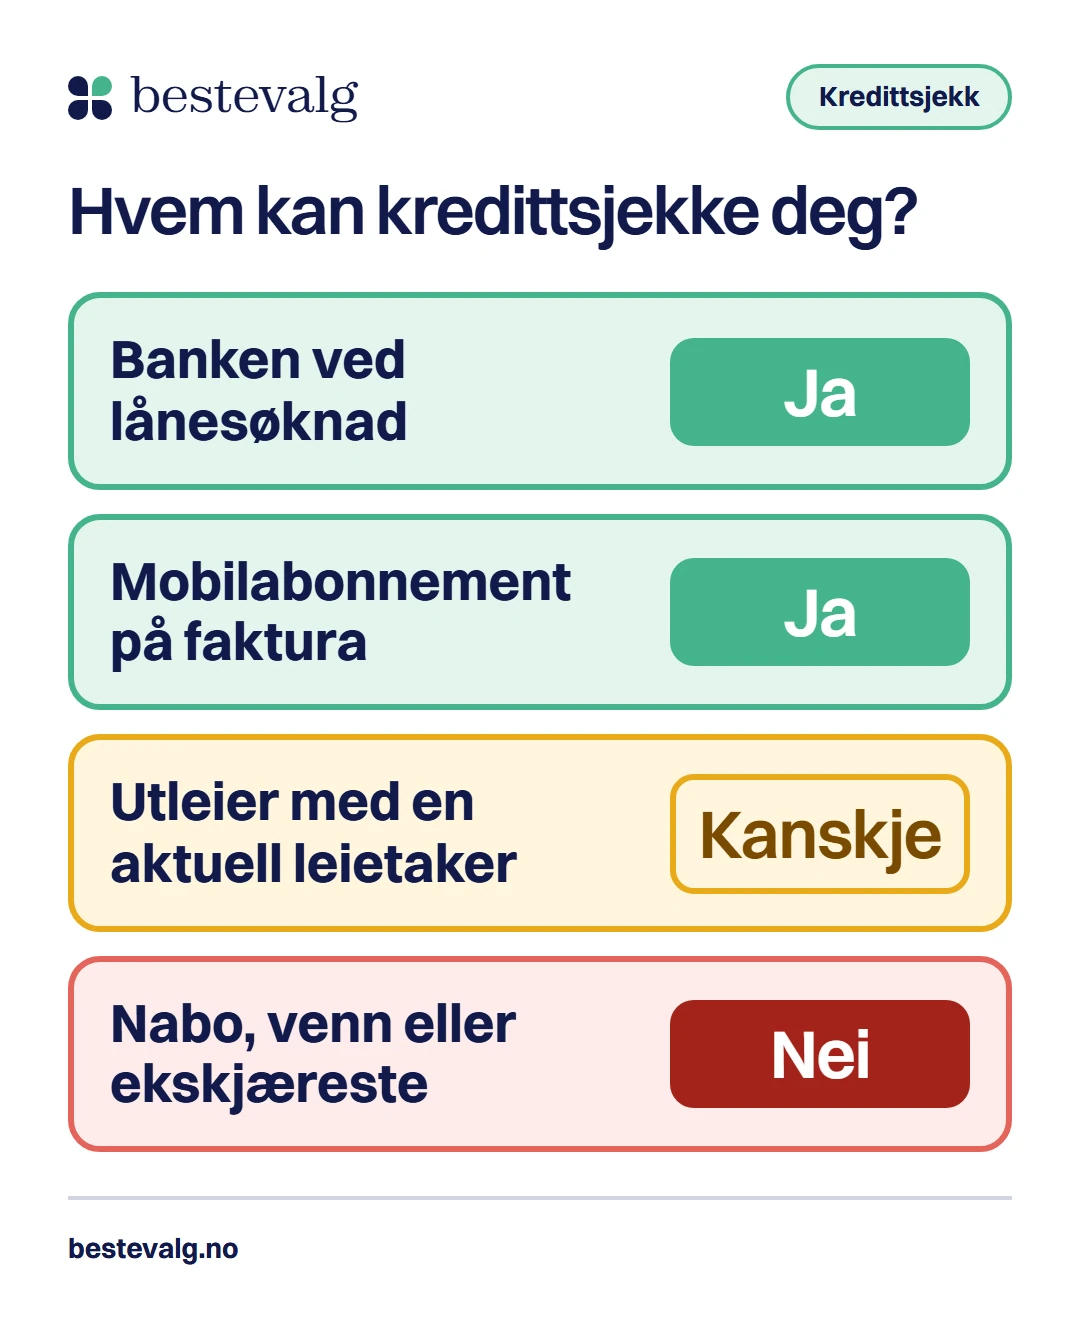
| Bank: du søker forbrukslån | Ja | Banken skal etter finansavtaleloven § 5-2 vurdere kredittevnen din grundig før et lån, og kan hente opplysninger fra byrå, gjeldsregister og deg selv. |
| Utsteder av kredittkort | Ja | Samme kredittvurdering som for lån. Datatilsynet nevner kort og lån som den vanlige grunnen til en sjekk. |
| Mobilabonnement på faktura | Ja | Teleselskapet leverer før du betaler. Datatilsynet bruker nettopp dette som eksempel på en lovlig sjekk. |
| Strømavtale | Ja | Samme tanke som for mobilen: du betaler etter at strømmen er levert. Datatilsynet nevner ikke strøm, men begrunnelsen er den samme. |
| Utleier som vurderer deg som leietaker | Kanskje | Personvernnemnda godtok i 2017 at en utleier kan sjekke leietakere utleieren vurderer å inngå avtale med. Se avsnittet under. |
| Arbeidsgiver | Sjelden | Bare i siste fase av en ansettelse, og for stillinger med betydelig økonomisk ansvar. Ikke automatisk når du søker. |
| Privatperson som kjøper bilen din | Nei | Privatpersoner får ikke søke opp andre i et byrå (§ 14). Kjøperen kan sjekke bilen for heftelser i stedet. |
| Nabo, venn eller ekskjæreste | Nei | Ingen kredittrisiko og ingen tilgang. Daglige ledere som har brukt selskapets abonnement privat, har fått gebyr. |
«Kanskje» og «Sjelden» betyr at det avhenger av saken, og strømavtalen er min egen vurdering. Arbeidsgivere bør ifølge Datatilsynet bare sjekke kandidater i siste fase.
Test deg selv: var sjekken lovlig?
Spørsmål 1 av 3
Du bestiller mobilabonnement på faktura. Noen dager senere kommer det et gjenpartsbrev. Var sjekken lovlig?
Kredittsjekk av leietaker: dette har Personvernnemnda sagt
Utleiere er den gruppen leserne spør mest om. Datatilsynets egne sider om kredittvurdering sier ingenting om utleie, så det beste underlaget er en avgjørelse fra 2017.
Fredensborg-saken: gebyret ble opphevet
Datatilsynet ga i mars 2017 en profesjonell utleier et gebyr på 250 000 kr. Begrunnelsen var at utleieren ikke hadde saklig behov for å sjekke leietakere som stilte depositum. Personvernnemnda kom til motsatt resultat i PVN-2017-12 og opphevet gebyret. Nemnda mente at et depositum på tre måneder sjelden dekker tapt husleie, skader og utkastelse, og at det ikke er grunn til å behandle profesjonelle og private utleiere ulikt. Boligpolitiske hensyn hører ikke hjemme i vurderingen av saklig behov, mente nemnda.
- Visning
Ingen sjekk
Sjekken kan bare gjelde leietakere utleieren vurderer å inngå avtale med, ikke alle som møter opp.
- Utleieren har valgt deg ut
Sjekken kan være lov
Da finnes en konkret avtale og en reell risiko. Du skal få gjenpartsbrev og vite hvorfor.
- Leieavtalen er signert
Opplysningene slettes
Nemnda la til grunn at kredittopplysningene skal slettes når avtalen er inngått.
Private utleiere og det du kan spørre om
Siden privatpersoner ikke får søke direkte hos byråene, kan en privat utleier ikke selv hente rapporten din. Jeg har ikke funnet at Datatilsynet har uttalt seg om private utleiere spesielt. Som leietaker har du uansett rett til å få vite hvorfor du sjekkes.
Som leietaker: dette kan du spørre om
0 av 4
Kan en privatperson kredittsjekke en annen privatperson?
Nei. Kredittopplysningsloven § 14 sier at tilgang til direkte søk i kredittopplysninger ikke skal gis til privatpersoner. Nabo, venn, svigerfar og ekskjæreste står uten tilgang, og det gjelder også når du selv tror du har en god grunn.
Datatilsynet nevner to eksempler på ulovlige sjekker: en daglig leder som slo opp naboen for å vurdere risikoen for skade på egen eiendom, og en daglig leder som brukte selskapets abonnement til å sjekke ektefellen under en skilsmisse. Tilsynet har gitt gebyr i slike saker. Et annet eksempel er Arbeidstilsynet, som i juni 2022 fikk et gebyr på 150 000 kr for å ha sjekket en enkeltpersonforetaker uten rettslig grunnlag. Det viser at også offentlige etater må ha en grunn.
Gjenpartsbrev: du skal få beskjed, men ikke alltid
Når et byrå utleverer kredittopplysninger om deg, skal en kopi eller en melding om innholdet sendes deg samtidig og uten kostnad. Det står i § 18. Brevet skal blant annet vise hvem som ba om opplysningene, hvor de kommer fra og når vurderingen ble gjort. Unntaket gjelder banker, kreditt- og finansieringsforetak som bruker opplysningene til risiko- og soliditetsvurderinger, og inkassoforetak som har fått de samme opplysningene for samme krav.
Får du et brev fra en avsender du ikke kjenner igjen, kan det ifølge Datatilsynet være et tegn på snoking eller identitetstyveri. Et annet brev er forhåndsvarselet etter § 19, som kommer når noe nytt registreres om deg. Det er en egen sak. Hvordan du ber om listen over alle som har fått opplysninger om deg, står i guiden om å kredittsjekke deg selv, som jeg lenket til lenger opp.
Senker en kredittsjekk scoren din?
Nei, ifølge loven. Paragraf 13 sier at opplysninger om tidligere forespørsler om kredittopplysninger ikke kan brukes i kredittopplysningsvirksomhet. Creditsafe skriver at en sjekk fra banker, utleiere og andre ikke påvirker scoren hos dem. Den endres først når økonomien din endres, for eksempel ved betalingsanmerkninger, gjeld eller inntekt.
Hver sjekk trekker ned scoren min.
Tidligere forespørsler kan ikke brukes i byråenes vurdering (§ 13).
Lån uten kredittsjekk finnes.
Långivere skal vurdere kredittevnen din før de gir kreditt (finansavtaleloven § 5-2). Se guiden om lån uten kredittsjekk.
Det betyr ikke at mange lånesøknader er uten følger. Hva en bank gjør internt med søknadene dine, bestemmer banken selv. Les om det i guiden om å søke lån i flere banker samtidig. Hva som er en god score, står i guiden om kredittscore.
Ble du sjekket uten grunn? Slik går du frem
Finn ut hvem som sjekket deg
Gjenpartsbrevet viser avsenderen. Mangler brevet, kan du be byrået om innsynslisten.
Spør virksomheten, helst skriftligSvar innen 1 måned
Be om grunnen til sjekken. Datatilsynet skriver at du bør få svar så snart som mulig og senest innen 1 måned. Har virksomheten et personvernombud, kontakter du det.
Lagre alt
Behold brev, svar og datoer. Datatilsynet ber deg dokumentere kontakten før du klager.
Klag til DatatilsynetVia ID-porten eller post
Skjemaet krever innlogging med BankID eller tilsvarende, og du kan også sende klagen i posten. Tilsynet tar kontakt innen 1 måned. Mange saker løses med et brev som minner virksomheten om pliktene sine, og tilsynet kan ikke gi deg erstatning. Se Datatilsynets klageside.
Vanlige spørsmål
Hvem kan kredittsjekke meg?
Virksomheter med et reelt behov og et rettslig grunnlag, typisk banker, teleselskaper og andre som gir deg kreditt eller leverer før du betaler. Utleiere og arbeidsgivere bare i snevre tilfeller.
Må jeg samtykke til en kredittsjekk?
Datatilsynet sier at virksomheter som hovedregel ikke bør bruke samtykke, fordi det er vanskelig å gjøre frivillig. De støtter seg på berettiget interesse. Du kan ikke stanse en lovlig sjekk ved å si nei, men du har krav på informasjon om den.
Kan en kredittsperre stoppe sjekken?
Den stopper vanlige kredittsjekker, men gjelder ikke bankenes risikovurderinger og enkelte inkassoformål, ifølge Datatilsynet. Sperren er gratis og kan oppheves når som helst.
Får jeg vite hvem som har sjekket meg?
Ja, gjennom gjenpartsbrevet og ved å be byrået om innsyn. Banker sender ikke gjenpartsbrev, men står i innsynslisten. Trinnene finner du i guiden om å kredittsjekke deg selv.
Kan jeg kredittsjekke en leietaker som privat utleier?
Privatpersoner får ikke søke direkte hos byråene (§ 14). Jeg har ikke funnet en uttalelse fra Datatilsynet om private utleiere. Avgjørelsen fra Personvernnemnda i 2017 gjaldt en profesjonell utleier.
Kilder
- LovdataLov om kredittopplysningsvirksomhet (kredittopplysningsloven), §§ 3, 13, 14, 18 og 192019
- LovdataForskrift om kredittopplysningsvirksomhet (kredittopplysningsforskriften)2022
- LovdataFinansavtaleloven § 5-2 Kredittvurdering2020
- DatatilsynetKredittvurdering: oversikt og ny kredittopplysningslov2026
- DatatilsynetFor deg som blir kredittvurdert2026
- DatatilsynetFor virksomheter som ønsker å bestille en kredittvurdering2026
- DatatilsynetOversikt over virksomheter som kredittvurderer2026
- DatatilsynetSpørsmål og svar om kredittopplysning2026
- DatatilsynetHvorfor får jeg gjenpartsbrev når jeg ikke har inngått en avtale?2026
- DatatilsynetKredittvurdering ved ansettelse (bakgrunnsundersøkelser)2026
- DatatilsynetKlage til Datatilsynet2026
- DatatilsynetGebyr til Arbeidstilsynet2022
- PersonvernnemndaPVN-2017-12: Utleiers adgang til å innhente kredittvurdering av leietakere2017
- PersonvernnemndaPVN-2023-01: Kredittvurdering ved bilutleie via en bildelingsplattform2023
- Creditsafe NorgeVanlige spørsmål om kredittsjekk og kredittsperre2026
- NAFSjekk heftelser på bil før du kjøper2026
- BrønnøysundregistreneSøk i heftelser og andre rettsstiftelser2026