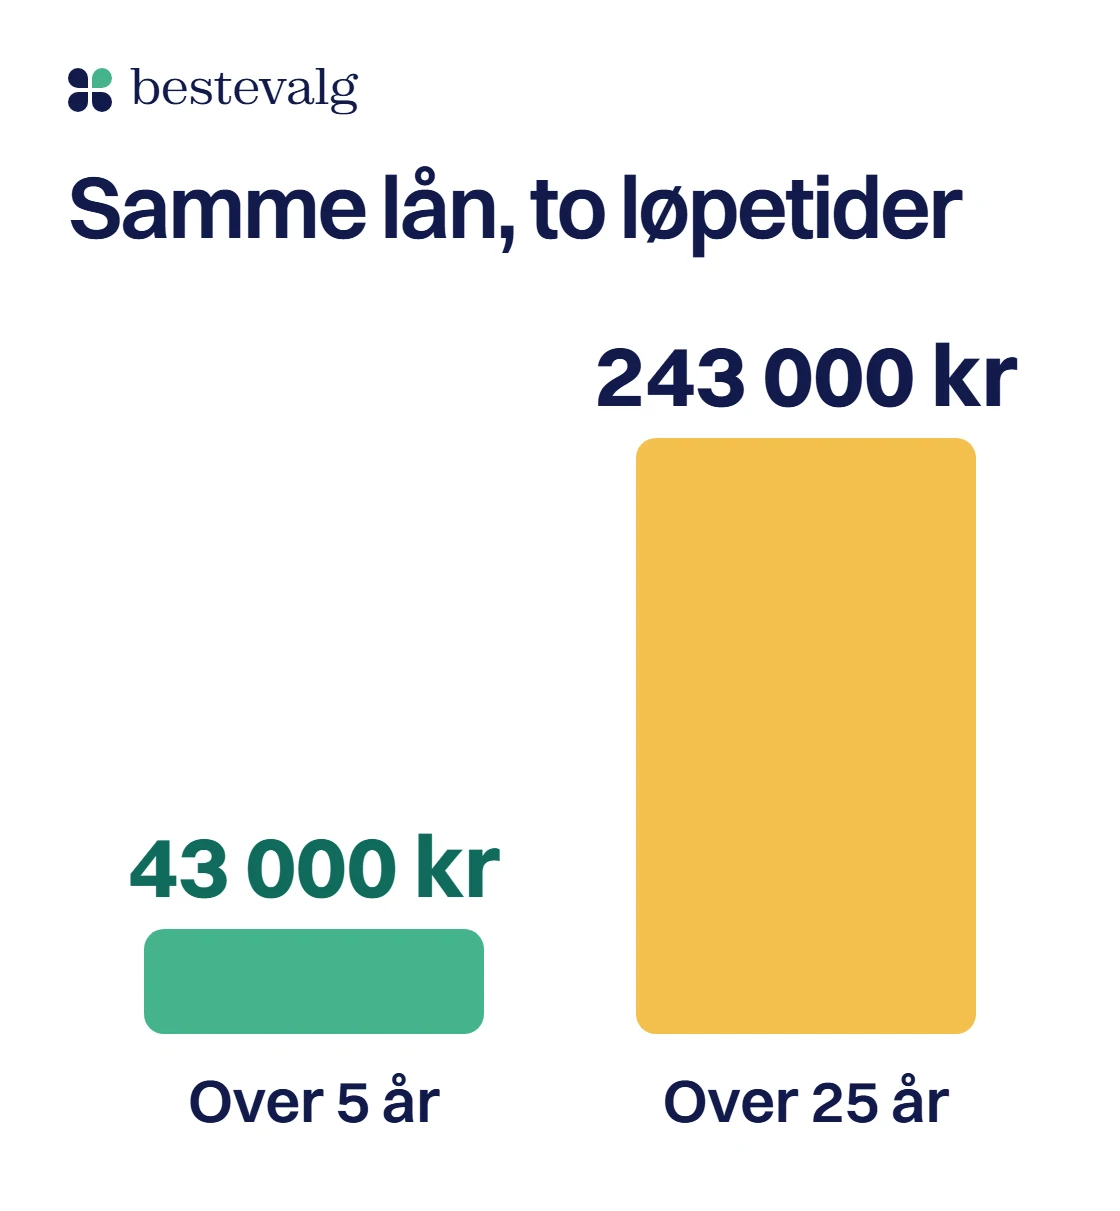
Kari er en tenkt person, men tallene er regnet ut på ekte. Hun har fått tilbud på 261 000 kr for nytt bad og kjøkken og legger på 15 prosent, som er det mest et prisoverslag kan sprekke. Da trenger hun 300 000 kr. Tar hun pengene som påslag på boliglånet og betaler ned over 25 år, koster det 242 966 kr i renter og gebyrer. Over fem år er regningen 42 783 kr. Det er samme lån og samme rente. Det eneste som er forskjellig, er hvor lenge hun låner.
Kort svar
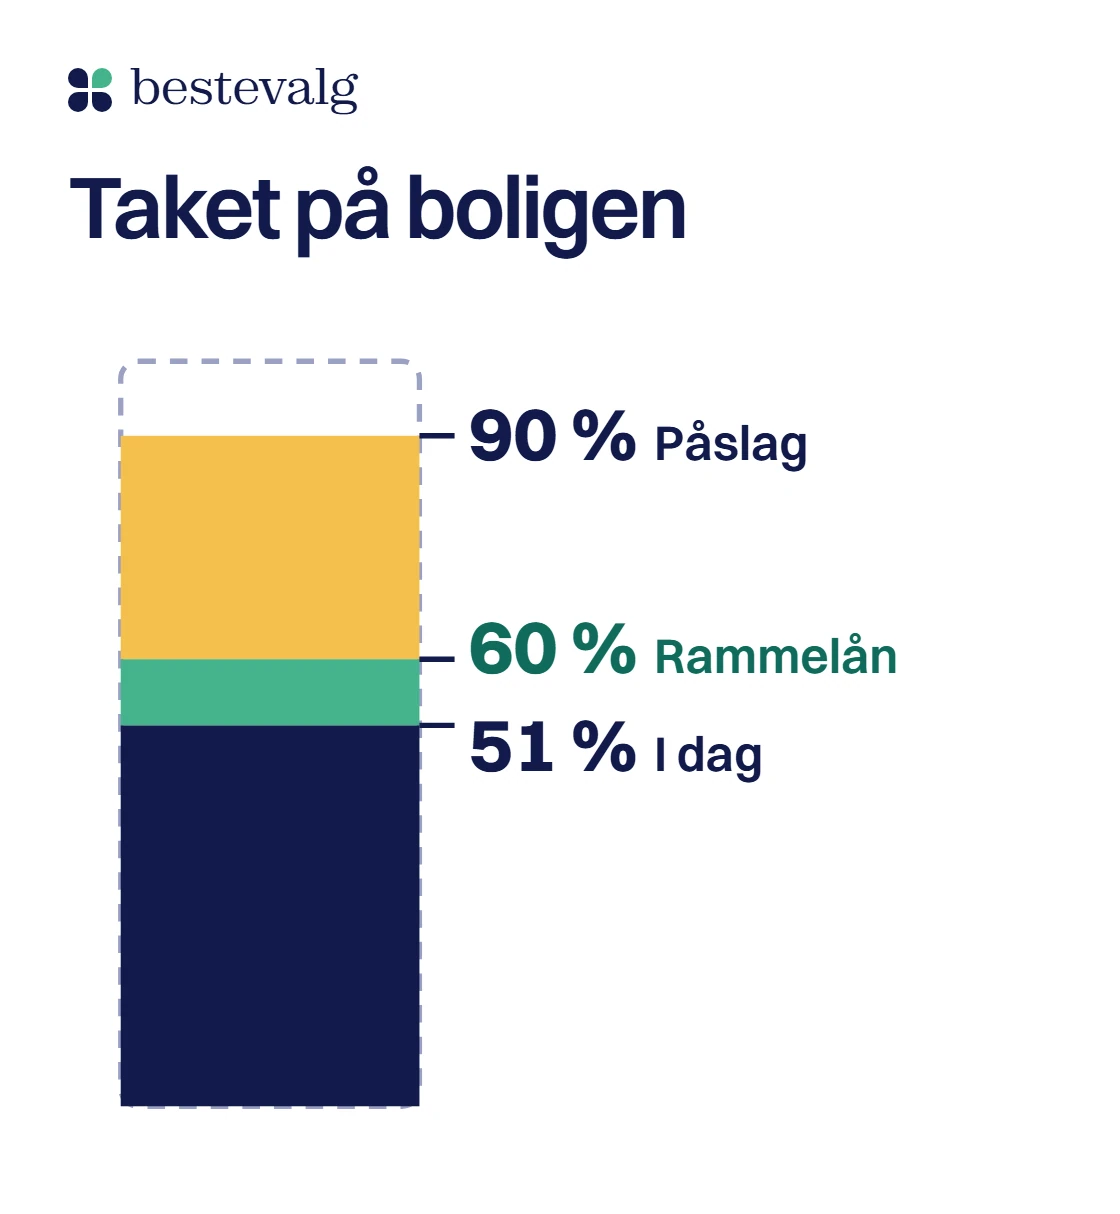
Et lån med pant i boligen, enten et påslag på boliglånet eller et rammelån, har under halvparten av renten på et usikret lån (5,3 mot 11,6 prosent). Det blir bare billigere totalt hvis du holder løpetiden kort: fra 12 år koster pantlånet mer enn et usikret lån over 5 år. Taket er 90 prosent av boligens verdi for et påslag og 60 prosent for et rammelån. Et usikret lån kan være riktig når du mangler plass i boligen, ikke vil sette pant eller banken tar mer enn rundt 10 500 kr i gebyr på et lite lån.
Hovedpunkter5 punkter
- Pant i boligen gir lavere rente, men løpetiden bestemmer totalprisen: 242 966 kr over 25 år mot 42 783 kr over fem år for 300 000 kr.
- Taket er 90 prosent av boligverdien for et påslag, 60 prosent for et rammelån og 5 ganger inntekten i samlet gjeld.
- Lånebeløpet bør minst være tilbudet pluss 15 prosent, fordi et prisoverslag kan sprekke med opptil så mye.
- Et usikret lån må betales ned på 5 år og har mer enn dobbelt så høy rente i eksemplene våre (11,6 mot 5,3 prosent).
- Startlån er for nødvendig utbedring når banken sier nei, og Husbankens oppgraderingslån er for store energi- og tilgjengelighetstiltak. Ingen av dem dekker vanlig oppussing.
Tre måter å låne til oppussing på
Bankene tilbyr i praksis tre løsninger til oppussing. To av dem har pant i boligen, og én har ikke det. Forskjellen er renten, taket og om du må betale ned etter en fast plan.
| Lånetype | Pant i boligen | Tak | Avdrag | Passer når |
|---|---|---|---|---|
| Øke boliglånet | Ja | 90 % av verdien | Fast plan | Du vet hva oppussingen koster |
| Rammelån | Ja | 60 % av verdien | Ingen plikt under 60 % | Prisen er usikker eller kostnadene kommer over tid |
| Usikret lån | Nei | 5 ganger inntekten | Maks 5 år | Du har ikke plass i boligen eller vil ikke sette pant |
Fem ganger inntekten gjelder samlet gjeld, også når lånet har pant i boligen.
Kan boliglånet brukes til oppussing?
Ja. KLP og Nordea skriver begge at du kan øke boliglånet for å pusse opp. Har du betalt ned noe av lånet eller har boligen steget i verdi, kan det være plass til mer. SpareBank 1 skriver at det kan være den enkleste og rimeligste løsningen. Banken ser på inntekt, øvrig gjeld og boligens verdi, og lånet må ligge under taket du leser om under.
Rammelån til oppussing: du betaler bare for det du bruker
Et rammelån er en kredittramme med pant i boligen. Du trekker penger etter hvert som regningene kommer, og betaler bare renter på det du har brukt. KLP skriver at et rammelån ofte lønner seg når du ikke vet nøyaktig hva oppussingen koster. Haken er at det ikke finnes noen avdragsplan under taket. Lånet blir stående til du selv betaler det ned.
Usikret lån til oppussing: ingen pant, høyere rente
Et usikret lån, ofte kalt forbrukslån, har ingen pant i boligen, og renten er høyere. Jeg regner med 11,6 prosent nominell rente, som er midten av eksempelrentene hos långiverne vi sammenligner.
Byggelån er for totalrenovering
Skal du totalrenovere, nevner SpareBank 1 byggelån: høyere rente enn boliglån, men du betaler bare renter på det du har brukt så langt. KLP tilbyr det ikke og henviser til en lokal bank.
Hvor mye kan du låne til oppussing? Taket er 90 prosent av boligverdien
Utlånsforskriften § 7 setter taket. Et lån med nedbetaling og pant i boligen kan ikke være mer enn 90 prosent av en forsvarlig verdi, som aldri er høyere enn en forsiktig vurdert markedsverdi. Alle lån med pant i boligen telles med, også fellesgjeld i borettslag og sameie. Regjeringen hevet taket fra 85 til 90 prosent i desember 2024. Bankene kan gjøre unntak for inntil 10 prosent av lånene hvert kvartal, 8 prosent i Oslo (§ 12), men det er bankens kvote, ikke din rett.
Samlet gjeld kan heller ikke overstige 5 ganger årsinntekten, og banken tester om du tåler en renteøkning på 3 prosentpoeng, med en rente på minst 7 prosent. Hvor mye det gir for din inntekt, regner du ut i kalkulatoren for hvor mye du kan låne. Kalkulatoren under tar for seg taket på boligen og gjeldsgraden samtidig.
Hvor mye kan du låne til oppussingen?
Taket er 90 prosent av boligens verdi for et lån med nedbetaling og 60 prosent for et rammelån (utlånsforskriften § 7). Alle lån med pant i boligen telles med. Samlet gjeld kan ikke overstige 5 ganger årsinntekten (§ 6). Banken regner dessuten med en renteøkning (§ 5), som kalkulatoren ikke tar med.
Du har plass til et lån med nedbetaling på
1 200 000 kr
- Under 90 % av verdien
- 1 750 000 kr
- Under 5 ganger inntekten
- 1 200 000 kr
- Største rammelån (60 %)
- 400 000 kr
- Belåning etter 300 000 kr
- 57,8 %
Beløpet ligger under begge takene. Under 60 prosent krever loven ikke avdrag.
Over 60 prosent: rammelån stopper, og avdragene starter
Et rammelån kan ikke være mer enn 60 prosent av boligens verdi (§ 7). Går samlet lån med pant i boligen over 60 prosent, må banken dessuten kreve årlig nedbetaling (§ 9). Kravet er det laveste av 2,5 prosent av lånet og nedbetalingen på et annuitetslån over 30 år, så det blir aldri høyere enn 2,5 prosent av lånet i året. Er boligen din allerede belånt over 60 prosent, er rammelånet ute, og et påslag med fast nedbetaling er det som er igjen.
Verdivurdering etter oppussingen
Har boligen steget i verdi, kan en ny verdivurdering gi plass til et større lån, skriver Nordea, og etter en stor oppussing kan lånet utgjøre en lavere del av verdien. Banken legger likevel en forsiktig verdi til grunn, så spør hva den vil godta.
Hvor stort lån trenger du? Tilbud pluss 15 prosent
Det finnes ikke et ærlig svar på hva en oppussing koster uten å se boligen. Jeg fant ingen kilde å regne en pris per kvadratmeter fra, så jeg oppgir ingen. Hent inn tilbud og legg en buffer oppå.
Et prisoverslag kan sprekke med opptil 15 prosent
Håndverkertjenesteloven § 32 sier at når håndverkeren har gitt et prisoverslag, skal prisen ikke overstige det «vesentlig, og iallfall ikke med mer enn 15 prosent». Det gjør 15 prosent til en naturlig buffer for selve overslaget. Grensen gjelder ikke tilleggsarbeid du ber om, og heller ikke ekstra arbeid på grunn av uforutsette forhold på din side, for eksempel råte bak flisene (§ 33). Slikt kommer i tillegg, i likhet med materialer og utstyr du kjøper selv.
Fra tilbud til lånebeløp
Kari har fått ett tilbud på hele prosjektet og regner ut hvor mye hun skal låne.
- 261 000 kr
Tilbud fra håndverkeren
Slik det står i tilbudet
- 39 150 kr
Buffer på 15 prosent
261 000 kr × 15 %
- 300 150 kr
Sum
261 000 kr + 39 150 kr
- 300 000 kr
Lånebeløp, rundet til nærmeste 1 000 kr
Avrundet
Kari låner300 000 kr
Bufferen dekker et overslag som sprekker. Tilleggsarbeid og uforutsette forhold kommer i tillegg, så en liten ekstra margin kan være lurt.
Kan jeg få lån for å pusse opp badet mitt?
Ja, et bad er bare et prosjekt av en bestemt størrelse. Det som avgjør, er inntekt, gjeld og boligverdi, ikke om pengene går til bad eller kjøkken. Størrelsen på prosjektet avgjør hvilket lån som passer. Eksemplene under er tenkte personer og tenkte beløp, ikke priser.
Ola
31 år, butikksjef
Ola skal skifte fliser og innredning på badet og trenger 100 000 kr.
Regnestykket
Over fem år på begge lån sparer pantet 21 238 kr. Strekker han pantlånet til ti år, blir månedsbeløpet 1 081 kr, men forskjellen i totalpris krymper til 6 165 kr, fordi pantlånet går dobbelt så lenge.
Hanne
46 år, lærer
Hanne skal renovere hele huset og trenger 600 000 kr.
Regnestykket
Over fem år sparer pantet 112 254 kr. Med ti år på pantlånet er månedsbeløpet 6 458 kr, mot 13 287 kr for det usikre. Et så stort beløp kan støte på taket, så hun må sjekke plassen i boligen først.
Regn ut oppussingslånet ditt
Legg inn tilbudet, så legger kalkulatoren på bufferen og regner ut lånet med pant og det usikre lånet side om side. Prøv å dra nedbetalingstiden for lånet med pant opp og ned, for det er der pengene ligger.
- Nye boliglån, nedbetaling
- 5,30 %
- SSB, september 2026
- Nye rammelån
- 5,33 %
- SSB, september 2026
- Usikret lån, eksempelrente
- 11,6 %
- Midten hos långiverne våre
Regn ut oppussingslånet ditt
Loven lar et prisoverslag stige høyst 15 prosent, så bufferen er satt til det. Tilleggsarbeid og uforutsette forhold på din side kommer i tillegg (§ 33). Standardrenten for pantlånet er 5,30 % (SSBs tall for nye boliglån i september 2026), og vi har lagt inn 545 kr for å tinglyse pantet. Etableringsgebyret fra banken står på 0 til du fyller det inn. Det usikre lånet har 950 kr i etablering og 40 kr i termingebyr per måned.
Du trenger 300 000 kr. Det usikre lånet koster
12 588 kr mer
- Pant, 10 år: per måned
- 3 232 kr
- Pant: renter og gebyrer
- 87 840 kr
- Usikret, 5 år: per måned
- 6 674 kr
- Usikret: renter og gebyrer
- 100 428 kr
- Pant over 25 år: renter og gebyrer
- 242 966 kr
- Etter skattefradrag (22 %): pant
- 68 635 kr
- Etter skattefradrag (22 %): usikret
- 79 071 kr
Et rammelån koster 1 333 kr i måneden i bare renter (5,33 %), men lånet er like stort etterpå. Fradraget gjelder rentene, ikke gebyrene, og forutsetter nok skattepliktig inntekt.
SSBs tall er gjennomsnittet i et utvalg banker for nye lån til husholdninger, ikke renten du får. Din rente avhenger av belåningsgraden og økonomien din. Renter gir skattefradrag på 22 prosent, og kalkulatoren viser kostnaden etter fradraget.
Samme løpetid: pant sparer rundt 58 000 kr på 300 000 kr
Over fem år, som er det lengste et usikret lån kan løpe, koster 300 000 kr med pant 42 783 kr i renter og gebyrer. Usikret koster det 100 428 kr. Forskjellen på 57 644 kr er rentegapet: 11,6 mot 5,3 prosent.
Lang løpetid er fellen
Et lån med pant kan løpe i 25 år eller mer, og det lokker. 300 000 kr over 25 år koster 1 810 kr i måneden, men 242 966 kr i renter og gebyrer. Fra 12 år blir pantlånet dyrere enn et usikret lån over fem år. Et kjøkken eller et bad varer sjelden 25 år, og da betaler du renter etter at det har sluttet å se nytt ut. Jeg ville valgt løpetiden ut fra hvor lenge jeg har glede av arbeidet. Hvordan ekstra avdrag virker, står i guiden om å nedbetale lån raskere.
Det usikre lånet over fem år koster 100 428 kr.
Øke boliglånet eller rammelån til oppussingen?
Rentene er nesten like: SSB har 5,30 prosent for nye nedbetalingslån og 5,33 prosent for nye rammelån med pant i bolig. Forskjellen ligger i hvordan lånet virker. Ligger samlet lån med pant over 60 prosent av boligverdien etter oppussingen, er rammelån ute (§ 7), og du trenger ikke svare under: da er påslaget det som er igjen.
Påslag eller rammelån?
Har du tilbud som viser hva oppussingen koster?
Et fast beløp passer et vanlig lån. Usikker pris passer en ramme.
Når et usikret oppussingslån kan være riktig
Pant gir lavere rente, men det er ikke alltid mulig eller ønskelig. Et usikret lån kan passe når boligen allerede er belånt tett opp mot 90 prosent, når du ikke vil sette pant i boligen, eller når banken tar mer enn rundt 10 500 kr i gebyr på et lite lån. Et påslag kan kreve et nytt eller større pantedokument, og tinglysing koster 545 kr i 2026. Et usikret lån må betales ned på 5 år (§ 13), som er forklart i guiden om billån og forbrukslån.
Hvor høyt gebyr tåler et oppussingslån med pant?
Små lån er der gebyrene gjør mest utslag, så jeg har regnet på hvor mye banken kan ta i etableringsgebyr før et usikret lån blir billigere. Begge lån er regnet over fem år, og gebyret er lagt til lånet.
| Lånebeløp | Pant over 5 år | Usikret over 5 år | Gebyret kan være opptil |
|---|---|---|---|
| 50 000 kr | 7 649 kr | 19 785 kr | 10 500 kr |
| 100 000 kr | 14 676 kr | 35 914 kr | 18 500 kr |
| 300 000 kr | 42 783 kr | 100 428 kr | 50 500 kr |
Regnet med 5,30 prosent for lånet med pant og 11,6 prosent for det usikre. Har du fått et høyere gebyr enn tallet i siste kolonne, kan det usikre lånet være billigere.
Det er oftere plassen i boligen enn gebyret som avgjør. Skal du låne usikret, er dette de tre långiverne med lavest månedsbeløp for samme lån:
Usikret lån til oppussing: tre tilbud for 300 000 kr over 5 år
Per måned i eksempelet
6 508 krEff. rente 11,46 %Søk nåAnnonse
Per måned i eksempelet
6 637 krEff. rente 12,41 %Søk nåAnnonse
Per måned i eksempelet
6 641 krEff. rente 12,44 %Søk nåAnnonse
Tilbudene er annonser, og vi kan motta provisjon. Månedsbeløpet er regnet med renten hver långiver bruker i sitt representative eksempel, med etableringsgebyr og termingebyr. Renten du får settes etter en kredittvurdering og kan bli både lavere og høyere. Se alle 8 tilbud
Får du avslag, går guiden om avslag på forbrukslån gjennom årsakene og hva du kan gjøre med hver av dem.
Startlån og Husbanken: det som finnes ved siden av banken
Startlån fra kommunen er for dem som ikke får finansiering i vanlig bank. Husbanken skriver at det kan dekke utbedringer og tilpasninger som er nødvendige for at husstanden skal kunne bo i boligen, men ikke generell oppussing. Husbankens eget oppgraderingslån gjelder omfattende tiltak for lavere energibruk og bedre tilgjengelighet, og heller ikke det godkjenner generell oppussing alene. Energitiltak og støtte fra Enova står i guiden om Enova-støtte og lån.
Skatteetaten skriver at BSU-pengene kan brukes til oppussing og vedlikehold av egen bolig. Hva som teller, og hva som skjer med skattefradraget, står i guiden om å nedbetale lån med BSU.
Slik søker du, og dette gjør oppussingslån dyre
Hent inn tilbudFlere håndverkere
Be om skriftlig tilbud, og spør om det er en fast pris eller et prisoverslag.
Finn lånebeløpet
Legg 15 prosent oppå tilbudet, og ta med det du kjøper selv.
Sjekk plassen i boligen
Regn ut taket på 90 prosent og 60 prosent, og be om en ny verdivurdering hvis boligen har steget.
Sammenlign tilbud
Be om effektiv rente og totalkostnad for samme beløp og samme løpetid, og spør om etableringsgebyr og om pantet må tinglyses på nytt.
Vent med å starte
Start arbeidet først når lånet er utbetalt, så du ikke står med en halvferdig oppussing og et avslag.
Røde flagg
- Du velger 25 år på et lån til et kjøkken som neppe varer så lenge.
- Du tar et rammelån uten en plan for når det skal betales ned.
- Du har bare et prisoverslag og ingen buffer.
- Noen ber om penger på forhånd for å formidle lånet.
Skal du pusse opp en hytte, står reglene i guiden om hyttelån.
Vanlige spørsmål
Kan jeg få oppussingslån uten å eie bolig?
Ja, et usikret lån krever ikke at du eier noe. Banken vurderer inntekt, gjeld og betalingshistorikk, og lånet må betales ned på 5 år. Lån med pant i boligen forutsetter at du eier den.
Hvor lenge kan jeg betale ned et oppussingslån?
Et usikret lån må betales ned på 5 år. For lån med pant i boligen bestemmer banken løpetiden, men over 60 prosent av boligens verdi må den kreve avdrag. Lengre tid gir lavere månedsbeløp og en høyere totalpris.
Kan jeg angre på et oppussingslån?
Bare det usikre lånet. Der har du 14 dagers angrerett, og angrer du, betaler du tilbake beløpet og renten for dagene du hadde pengene, senest innen 30 dager. Et påslag eller rammelån med pant i boligen regnes som boliglån, og der gjelder ikke angreretten. I stedet er bankens tilbud bindende i 7 dager, så du har tid til å sammenligne.
Kilder
- LovdataUtlånsforskriften, §§ 5, 6, 7, 9 og 132024
- RegjeringenUtlånsforskriften: senker kravet til egenkapital for boliglån (belåningsgrad fra 85 til 90 prosent)2024
- SpareBank 1 Sør-NorgeSlik kommer du i mål med oppussingen2026
- KLP BankenLån til oppussing med pant i bolig2026
- NordeaLån til oppussing2026
- LovdataLov om håndverkertjenester m.m. for forbrukere (håndverkertjenesteloven), §§ 32 og 331989
- Statistisk sentralbyråTabell 10748: Renter på nye boliglån, etter utlånstype (september 2026)2026
- KartverketTinglysingsgebyr 20262026
- SkatteetatenAlminnelig inntekt: skattesats 20262026
- SkatteetatenSkatte-ABC: Renter av gjeld (R-12)2026
- HusbankenStartlån til å utbedre og tilpasse bolig (veileder)2026
- HusbankenLån til å oppgradere bolig2026
- SkatteetatenBSU: boligsparing for ungdom2026
- LovdataFinansavtaleloven, §§ 1-7, 3-40, 3-41 og 3-43 (boliglån, betenkningstid og angrerett)2020
- Bestevalg.noLånedata for forbrukslån (långivernes egne priseksempler)2026