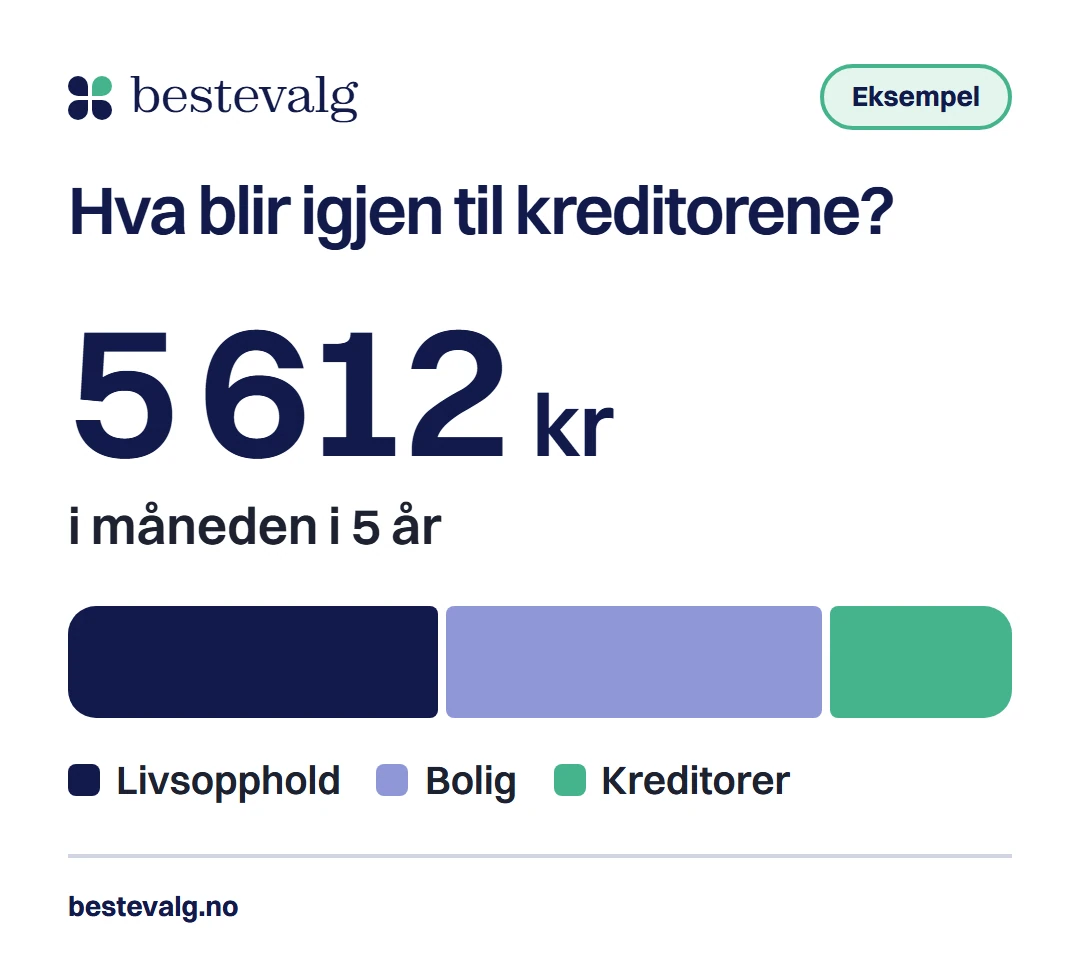
Hanne tjener 28 500 kr i måneden etter skatt, betaler 11 500 kr i husleie og skylder 540 000 kr. Når satsen for livsopphold er trukket fra, står det 5 612 kr igjen. Det er alt kreditorene får i 5 år. Legg inn tallene dine under, så ser du hvordan det blir for deg.
Kort svar
Under gjeldsordning beholder du et livsopphold etter faste satser (11 388 kr i måneden for en enslig) pluss boligutgiftene dine. Det som er til overs, betaler du til kreditorene hver måned i normalt 5 år, og resten av gjelden faller bort hvis du gjennomfører. Kalkulatoren viser et anslag. Det er namsfogden som lager det budsjettet som gjelder.
Hva blir igjen til kreditorene, og hva faller bort?
Lønn, trygd eller andre faste utbetalinger.
For eksempel barnetrygd, bostøtte og barnebidrag du mottar.
Husleie eller det du betaler på boliglånet, boligforsikring, kommunale avgifter, felleskostnader og nødvendig vedlikehold. Ikke strøm, oppvarming eller innboforsikring.
Valgfritt. Reglene lar namsfogden gå over eller under satsene hvis det begrunnes. Hva som godtas, avgjør namsfogden.
Forbrukslån, kredittkort, inkassokrav og lignende. Ikke boliglånet du beholder.
Til kreditorene hver måned
5 612 kr
- Inntekt i husstanden
- 28 500 kr
- Livsopphold etter satsene (1 person)
- 11 388 kr
- Din sats
- 11 388 kr
- Boligutgifter
- 11 500 kr
- Til overs hver måned
- 5 612 kr
- Betalt til kreditorene på 5 år
- 336 720 kr
- Gjeld som faller bort
- 203 280 kr (38 %)
Du betaler 5 612 kr i måneden i 5 år, i alt 336 720 kr. Det er 62 prosent av gjelden. Resten, 203 280 kr (38 prosent), faller bort hvis du gjennomfører ordningen.
Satsene gjelder fra 1. juli 2026. Dette er et grovt anslag som regner husholdningen som ett budsjett og uten renter og gebyrer på gjelden. Namsfogden lager budsjettet som gjelder og avgjør hva som er nødvendige utgifter. Fra fjerde person i husstanden trekkes 20 prosent fra barnetillegget til de yngste barna.
Slik fyller du ut kalkulatoren
Bruk beløp per måned etter skatt. Inntekt er det som kommer inn på kontoen: lønn, trygd og faste utbetalinger. Barnetrygd, bostøtte og bidrag du mottar legger du i feltet for annen inntekt. Boligutgifter er husleie eller det du betaler på boliglånet, boligforsikring, kommunale avgifter, felleskostnader og nødvendig vedlikehold. Strøm, oppvarming og innboforsikring regnes ikke som boligutgifter i forskriften, så de skal ikke inn her.
Barn som bor hos deg gir et tillegg etter alder. Har du samvær med barn som bor andre steder, velger du alder og samværsklasse (klasse 1 til 4, de samme som når barnebidrag fastsettes). Skriv gjelden som kommer inn under ordningen: forbrukslån, kredittkort, inkassokrav og lignende. Boliglånet du beholder regnes ikke med.
Satsene for livsopphold fra 1. juli 2026
Satsene står i forskriften om livsoppholdssatser og justeres hver 1. juli. De skal dekke alminnelige forbruksutgifter, også kollektivtransport. Boligutgifter kommer i tillegg. Namsfogden kan gå over eller under satsene hvis det begrunnes (forskriften § 2).
Livsopphold per måned
- Enslig skyldner
- 11 388 kr
- Gift eller samboende skyldner
- 9 644 krper person
- Skyldner som forsørger ektefelle eller samboer
- 19 288 kr
- Tillegg per barn som bor hos deg, 0 til 5 år
- 3 645 kr
- Tillegg per barn som bor hos deg, 6 til 10 år
- 4 835 kr
- Tillegg per barn som bor hos deg, 11 til 14 år
- 6 102 kr
- Tillegg per barn som bor hos deg, 15 år og eldre
- 7 020 kr
- Tillegg for samvær med barn som bor andre steder
- 386 kr til 4 038 kretter alder og samværsklasse
Fra og med fjerde person i husstanden trekkes 20 prosent fra barnetillegget til de yngste barna, og samværstillegget trekkes med like mange prosent fra og med barn nummer tre. Barnehage og SFO ligger utenfor tillegget. Du finner de samme satsene ved utleggstrekk, men der består gjelden til den er betalt. I gjeldsordning faller resten bort etter perioden.
Slik regnes beløpet til kreditorene ut
Husholdningens inntekt minus livsopphold, boligutgifter og eventuell barnehage er det som er til overs. Gjeldsordningsloven § 4-3 gir deg rett til å beholde det som med rimelighet trengs til underhold. Beløpet du betaler, skal være det samme hver måned i hele perioden (§ 4-2), med mindre økonomien endrer seg vesentlig.
- Betalt
- Til kreditorene × 60 måneder (5 år)
- Faller bort
- Gjelden minus det du har betalt
Kalkulatoren regner uten renter og gebyrer på gjelden, for i en ordning fordeles det du betaler, på kreditorene. Den kan heller aldri la deg betale mer enn du selv tjener. Er husstanden to voksne, regnes inntekt og utgifter som ett budsjett. Hvordan namsfogden fordeler felles utgifter mellom to voksne, avgjør namsfogden selv.
To regneeksempler: enslig og familie
Regneeksempel
Hanne bor alene, tjener 28 500 kr etter skatt og skylder 540 000 kr. Hun er en tenkt person, men tallene er regnet ut på ekte. Kalkulatoren over starter med henne.
- 22 888 kr
Livsopphold og bolig
11 388 kr pluss 11 500 kr
- 5 612 kr
Til overs i måneden
28 500 kr minus 22 888 kr
- 336 720 kr
Betalt på 5 år
5 612 kr ganger 60 måneder
- 203 280 kr
Gjeld som faller bort
540 000 kr minus 336 720 kr
Andel som faller bort38 prosent
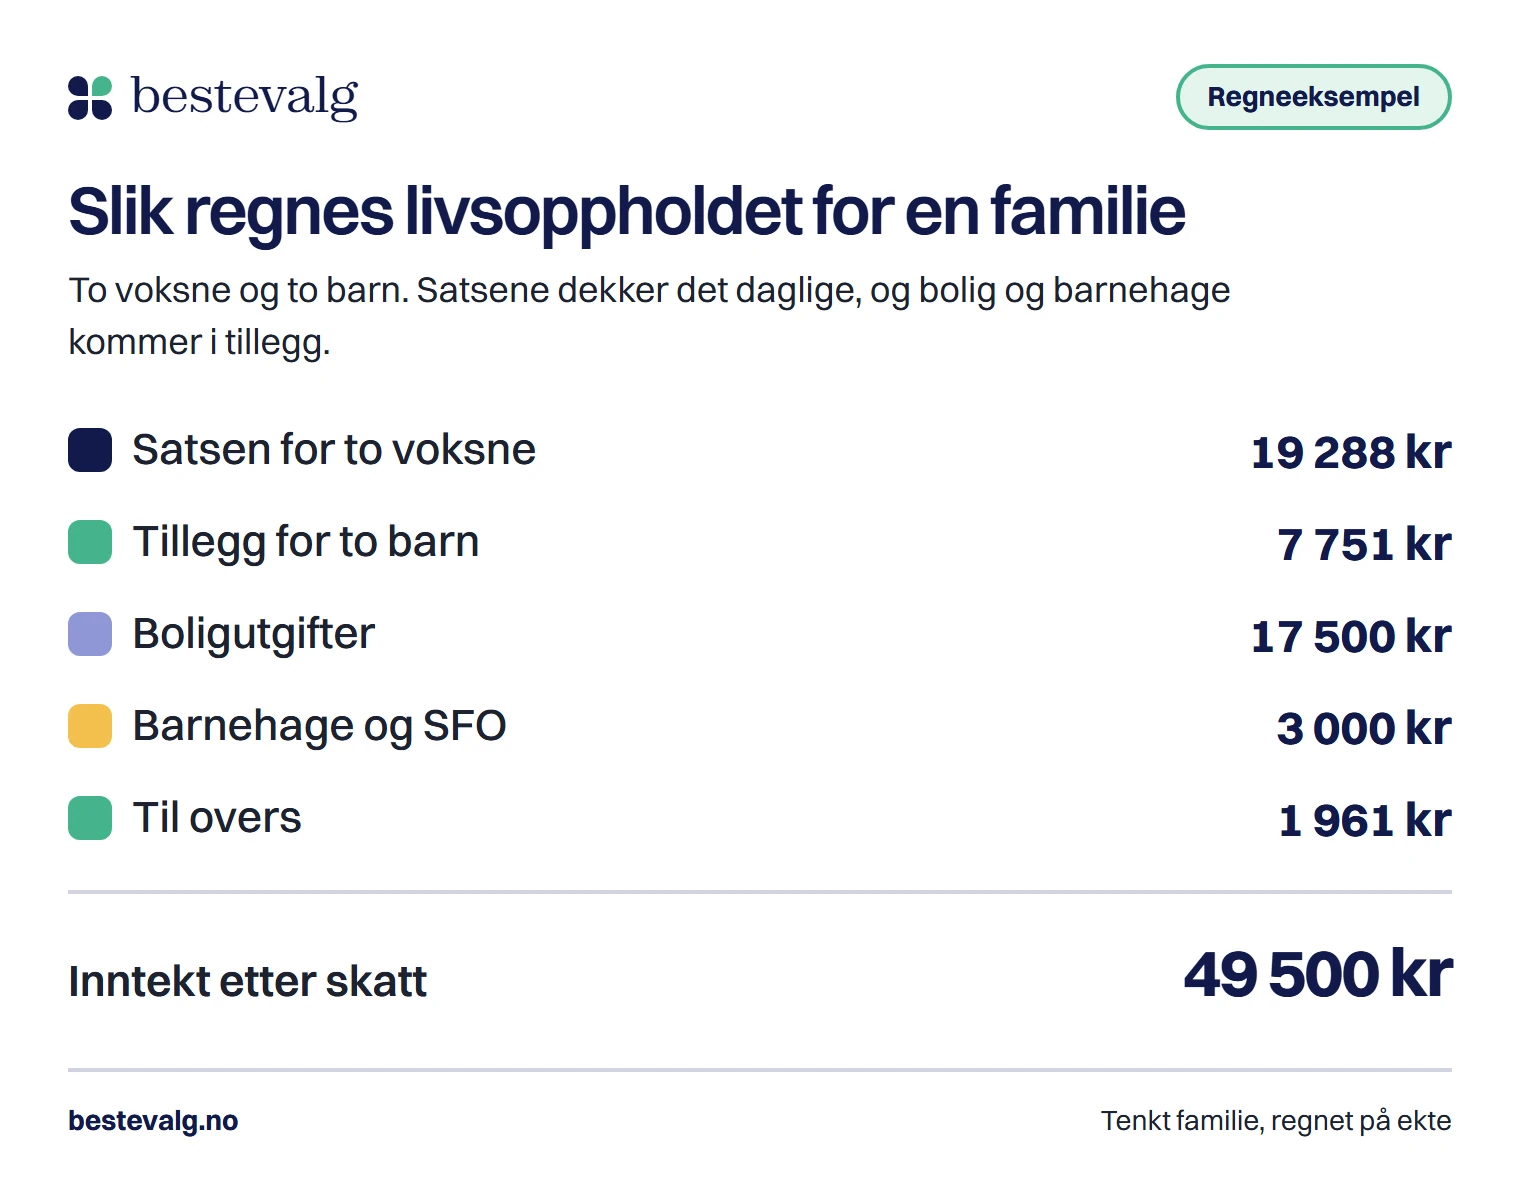
Så en tenkt familie: to voksne med 27 000 kr og 19 000 kr i inntekt, 3 500 kr i barnetrygd og lignende, to barn (ett under 6 år og ett på 6 til 10) og en gjeld på 620 000 kr. Livsoppholdet blir 27 039 kr, og med bolig og barnehage er det 1 961 kr igjen i måneden. Over 5 år er det 117 660 kr, og 502 340 kr (81 prosent) faller bort. Merk hvor lite som blir igjen selv med to inntekter: det er barna og boligen som tar det meste.
Hva om det ikke er noe til overs?
Da blir det det som kalles en ordning uten utbetaling, ofte nullordning (i lovforarbeidene en ordning med null dividende). Du betaler ikke noe til kreditorene, men gjelden i ordningen faller likevel bort når perioden er over. Domstolene skriver at det ikke er et vilkår at du har penger til overs, og at du kan få gjeldsordning selv om du lever av trygd eller sosialhjelp. Hovedvilkåret er at du er varig ute av stand til å betale.
Er resultatet motsatt, slik at du kan betale hele gjelden før perioden på 5 år er ute, sier kalkulatoren fra om det. Da er du neppe varig ute av stand til å betale, og en vanlig betalingsavtale kan være et bedre sted å starte.
Dette dekker ikke kalkulatoren
Den er en regnemaskin, ikke en vurdering av saken din. Hvem som får gjeldsordning, avgjør namsfogden eller tingretten, og vilkårene og søknaden er forklart i guiden til gjeldsordning. Kalkulatoren tar heller ikke hensyn til disse tingene:
Utgifter og forhold namsfogden vurderer selv
Utgifter utover satsene, for eksempel bil du trenger til jobb, løpende helseutgifter eller barnebidrag du betaler, kan du legge frem for namsfogden. Om og hvor mye som godtas, er en konkret vurdering. Du kan prøve effekten i feltet for andre utgifter. Eier du bolig eller bil, gjelder egne regler for hva du får beholde. Gjeld med pant i boligen, bidragsgjeld og bøter behandles annerledes enn forbrukslån. Har du uføretrygd, finner du mer i gjeldsordning med uføretrygd.
Vanlige spørsmål
Hvor mye har man å leve for ved gjeldsordning?
En enslig skyldner har 11 388 kr i måneden til livsopphold fra 1. juli 2026, og boligutgiftene kommer i tillegg. Samboende har 9 644 kr hver. Barn gir et tillegg fra 3 645 kr til 7 020 kr etter alder.
Kan jeg få gjeldsordning hvis jeg ikke har penger til overs?
Ja. Det er ikke et vilkår at du har penger til overs, og ordningen kan bli uten utbetaling. Du må likevel være varig ute av stand til å betale gjelden din.
Må jeg betale det samme beløpet hver måned i fem år?
Loven sier at et fast beløp skal betales hver termin i hele perioden, med mindre ordningen endres på grunn av vesentlige endringer i økonomien din (§ 4-2). Blir økonomien bedre eller dårligere, må du si fra til namsfogden.
Er satsene ved gjeldsordning og utleggstrekk de samme?
De står i samme forskrift, og fra 1. juli 2026 er beløpene like. Forskjellen er hva som skjer med gjelden: ved gjeldsordning faller resten bort etter perioden.
Kilder
- LovdataForskrift om livsoppholdssatser ved utleggstrekk og gjeldsordning, §§ 2 til 6, med endring fra 1. juli 20262026
- LovdataForskrift om endring i forskrift om livsoppholdssatser ved utleggstrekk og gjeldsordning (FOR-2026-06-24-1259)2026
- LovdataLov om frivillig og tvungen gjeldsordning for privatpersoner (gjeldsordningsloven), § 4-2, § 4-3 og § 5-22026
- LovdataForskrift om fastsetjing og endring av fostringstilskot, § 9 femte ledd (samværsklasser)2026
- RegjeringenProp. 67 L (2023 til 2024) Endringer i gjeldsordningsloven mv., kapittel 9 om gjeldsordningsperioden2024
- Norges domstolerHva er en gjeldsordning?2026
- NavTrenger rådgivning om økonomi og gjeld2026