Mandag 23. november 1992 måtte norske banker som manglet penger ved dagens slutt, betale 25 % rente for å låne over natten i Norges Bank. To uker før hadde den samme renten vært 10 %. Renten het døgnlånsrenten, og den gang var den Norges Banks viktigste våpen. I dag er den nesten glemt, men den finnes fortsatt.
Kort svar
Døgnlånsrenten er renten bankene betaler når de låner penger av Norges Bank over natten. Den er alltid 1 prosentpoeng høyere enn styringsrenten, og akkurat nå er den 5,50 %. Fram til 1993 var det døgnlånsrenten som var styringsrenten. Du som privatperson kan ikke låne til denne renten, men den setter et tak for hva bankene betaler hverandre.
Hovedpunkter5 punkter
- Døgnlånsrenten er styringsrenten pluss 1 prosentpoeng, og den endres automatisk når styringsrenten endres.
- Bare banker med konto i Norges Bank kan låne til den, og bare mot sikkerhet.
- Fra 1986 til 1993 var døgnlånsrenten Norges Banks styringsrente.
- Under kronekrisen i 1992 ble den satt til 25 %.
- Den påvirker lånet ditt bare indirekte, gjennom rentene bankene låner til seg imellom.
Døgnlånsrenten er prisen for å låne over natten i Norges Bank
Hver dag flyttes enorme beløp mellom bankene. Ved dagens slutt kan en bank stå med for lite penger på kontoen sin i Norges Bank. Da kan den låne det som mangler, fra Norges Bank til neste morgen. Det lånet heter et døgnlån, ofte forkortet D-lån, og renten heter døgnlånsrenten eller D-lånsrenten.
Hvem kan låne til døgnlånsrenten?
Bare banker og andre som har konto i Norges Bank og er godkjent som såkalte pengepolitiske motparter. Du og jeg kan ikke det, og det kan heller ikke vanlige bedrifter. Ordet «døgn» sier hvor lenge lånet varer. Det skrives med g: døgnlånsrente, ikke døglånsrente, selv om mange søker på den siste skrivemåten.
Intradaglån og døgnlån: gratis på dagen, renter over natten
Gjennom dagen kan bankene låne i Norges Bank uten å betale rente. Det heter intradaglån, og forskriften sier rett ut at de ikke er rentebærende. Betingelsen er at lånet tas opp og betales tilbake samme oppgjørsdag. Er lånet fortsatt der når oppgjøret stenger, er det et døgnlån, og da koster det døgnlånsrenten.
Sikkerheten bestemmer hvor mye banken kan låne
Begge lånene krever pant. Banken kan stille obligasjoner og sertifikater, fondsandeler eller innskudd, og Norges Bank trekker fra en sikkerhetsmargin på verdien. Det som er igjen, er lånerammen. En bank uten nok verdipapirer kan altså ikke låne fritt, uansett rente. Faller verdien av pantet under lånet ved dagens slutt, betaler banken et gebyr i tillegg.
Regneeksempel
Renten regnes for hver kalenderdag, med 365 dager i året. Et døgnlån tatt opp fredag løper til mandag. Her med en døgnlånsrente på 5,5 %.
- 1 000 000 000 kr
Lånebeløp
Mangler på kontoen fredag
- 150 685 kr
Rente per dag
1 000 000 000 kr × 5,5 % / 365
- 3
Antall dager
Fredag til mandag
Renter for helgen452 055 kr
Et intradaglån på det samme beløpet, betalt tilbake før oppgjøret stengte fredag, ville kostet null kroner.
Derfor prøver bankene å låne av hverandre i stedet. Får en bank lånt billigere fra en annen bank enn i Norges Bank, gjør den det, og det er akkurat det systemet er laget for.
Hva er døgnlånsrenten i dag?
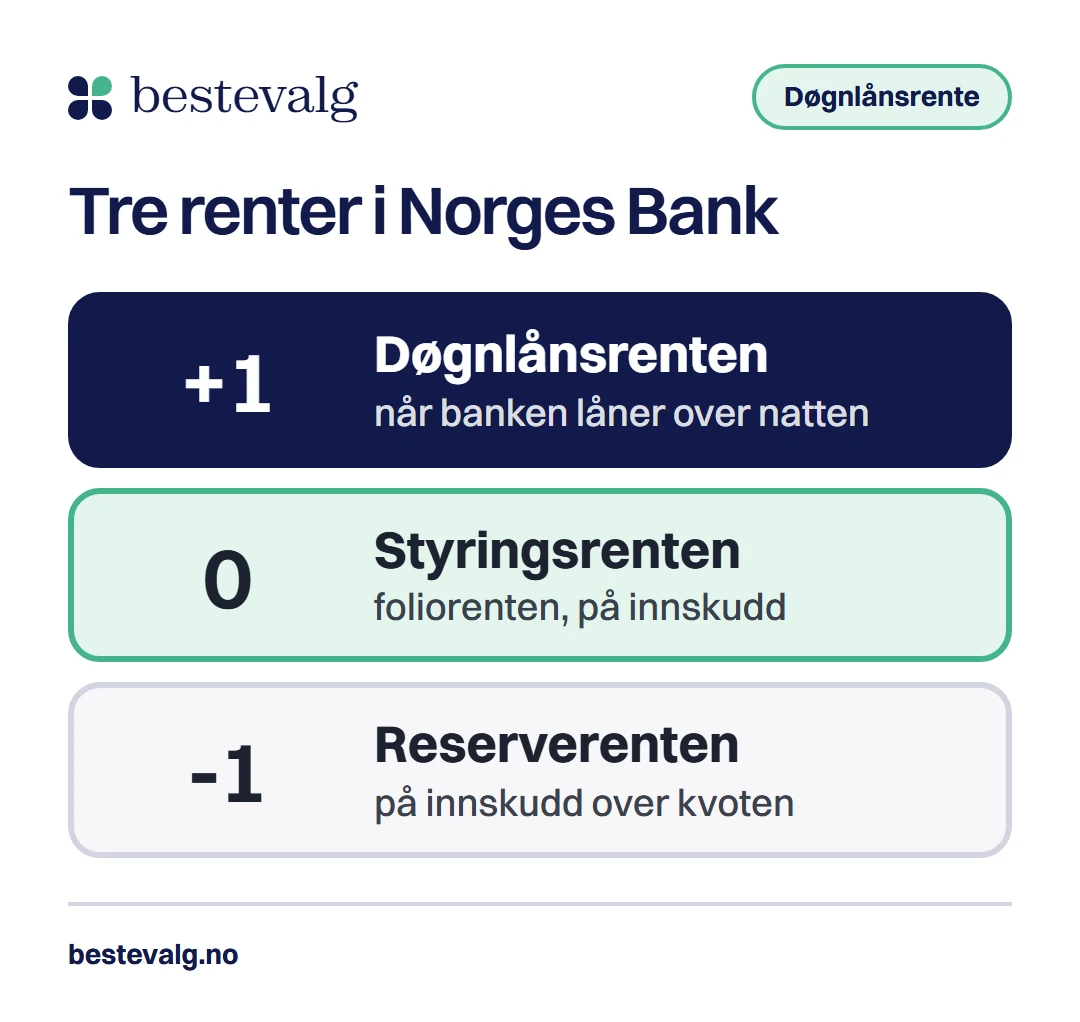
Norges Bank har tre renter for bankene, og de henger fast i hverandre. Styringsrenten, som formelt heter foliorenten, er renten bankene får på innskudd i Norges Bank. Døgnlånsrenten ligger 1 prosentpoeng over, og reserverenten ligger 1 prosentpoeng under. Tallene under hentes fra Norges Bank og er oppdatert, så du ser alltid nivået som gjelder nå.
- Døgnlånsrenten
- 5,50 %
- styringsrenten pluss 1 prosentpoeng
- Styringsrenten (foliorenten)
- 4,50 %
- gjelder fra 25. september 2026
- Reserverenten
- 3,50 %
- styringsrenten minus 1 prosentpoeng
- D
- Døgnlånsrenten
- S
- Styringsrenten, som Norges Bank setter på rentemøtene (foliorenten)
- 1
- Tillegget i prosentpoeng, det samme siden mars 2007
Det nåværende nivået har gjeldt siden 25. september 2026. Tabellen viser de siste endringene, med alle tre rentene regnet ut fra styringsrenten.
| Gjelder fra | Styringsrente | Døgnlånsrente | Reserverente |
|---|---|---|---|
| 25. september 2026 | 4,50 % | 5,50 % | 3,50 % |
| 8. mai 2026 | 4,25 % | 5,25 % | 3,25 % |
| 19. september 2025 | 4,00 % | 5,00 % | 3,00 % |
| 20. juni 2025 | 4,25 % | 5,25 % | 3,25 % |
| 15. desember 2023 | 4,50 % | 5,50 % | 3,50 % |
| 22. september 2023 | 4,25 % | 5,25 % | 3,25 % |
Hentet fra Norges Banks åpne data. Døgnlånsrenten og reserverenten følger styringsrenten automatisk.
Kvotesystemet og reserverenten
Siden oktober 2011 får hver bank en kvote for hvor mye den kan ha stående i Norges Bank til styringsrenten. Det som ligger over kvoten, får bare reserverenten, altså 1 prosentpoeng mindre. Det gjør det lite lønnsomt å parkere overskuddet i Norges Bank, og bankene låner heller ut til hverandre.
Hvorfor har Norges Bank en rente nesten ingen bruker?
Døgnlånsrenten er en sikkerhetsventil. Ingen bank vil betale en annen bank mer for et lån over natten enn det den kunne fått lånt i Norges Bank. Reserverenten fungerer på samme måte motsatt vei: ingen bank vil låne ut over natten for mindre enn den får ved å la pengene stå. Sammen danner de to rentene en korridor rundt styringsrenten, og rentene bankene bruker seg imellom, holder seg normalt innenfor.
Da avstanden til styringsrenten ble halvert fra 2 til 1 prosentpoeng i mars 2007, skrev Norges Bank selv at døgnlånsrenten ikke har noen pengepolitisk funksjon. Den er der for at betalingssystemet skal virke også de dagene noe går galt, ikke for å styre økonomien.
Fra 1986 til 1993 var døgnlånsrenten styringsrenten
Slik har det ikke alltid vært. Fra 1. mars 1986 til mai 1993 var det døgnlånsrenten Norges Bank brukte til å styre. Kronen var bundet til en fast kurs, og renten var verktøyet for å forsvare den. Når kronen kom under press, ble døgnlånsrenten satt opp, noen ganger veldig mye. Hvordan styringsrenten har gått siden, kan du se i historikken for styringsrenten, som starter i 1991.
- 1. mars 1986
Døgnlånsrenten blir styringsrente
Norges Bank begynner å styre rentenivået gjennom renten på lån over natten.
- Mai 1986
Straffrente under devalueringen
Fra 5. til 12. mai gjaldt en straffrente på 30 % og deretter 50 % på de siste kronene bankene lånte. Kronen ble devaluert 11. mai.
- November 1992
Døgnlånsrenten settes til 25 %
Etter at Sverige lot kronen flyte, ble den norske kronen angrepet. Norges Bank svarte med rekordhøy rente.
- 10. desember 1992
Kronen får flyte
Norges Bank gir opp fastkursen, og renten kan settes ned igjen.
- 14. juni 1993
Foliorenten tar over
Renten på bankenes innskudd blir ny styringsrente. Den er det fortsatt.
- 16. mars 2007
Avstanden blir 1 prosentpoeng
Døgnlånsrenten settes til styringsrenten pluss 1, ned fra pluss 2.
- Oktober 2011
Kvotesystemet innføres
Innskudd over kvoten får reserverenten, 1 prosentpoeng under styringsrenten.
Kronekrisen i 1992: 25 % på to uker
Høsten 1992 brøt fastkurssystemet i Europa sammen. Da Sverige lot kronen flyte 19. november, kom den norske kronen under hardt press. Den 23. november satte Norges Bank døgnlånsrenten til 25 %, 15 prosentpoeng høyere enn to uker tidligere. Bankene fikk også grenser for hvor mye de kunne låne, og over grensen gjaldt en straffrente på 40 prosentpoeng i tillegg.
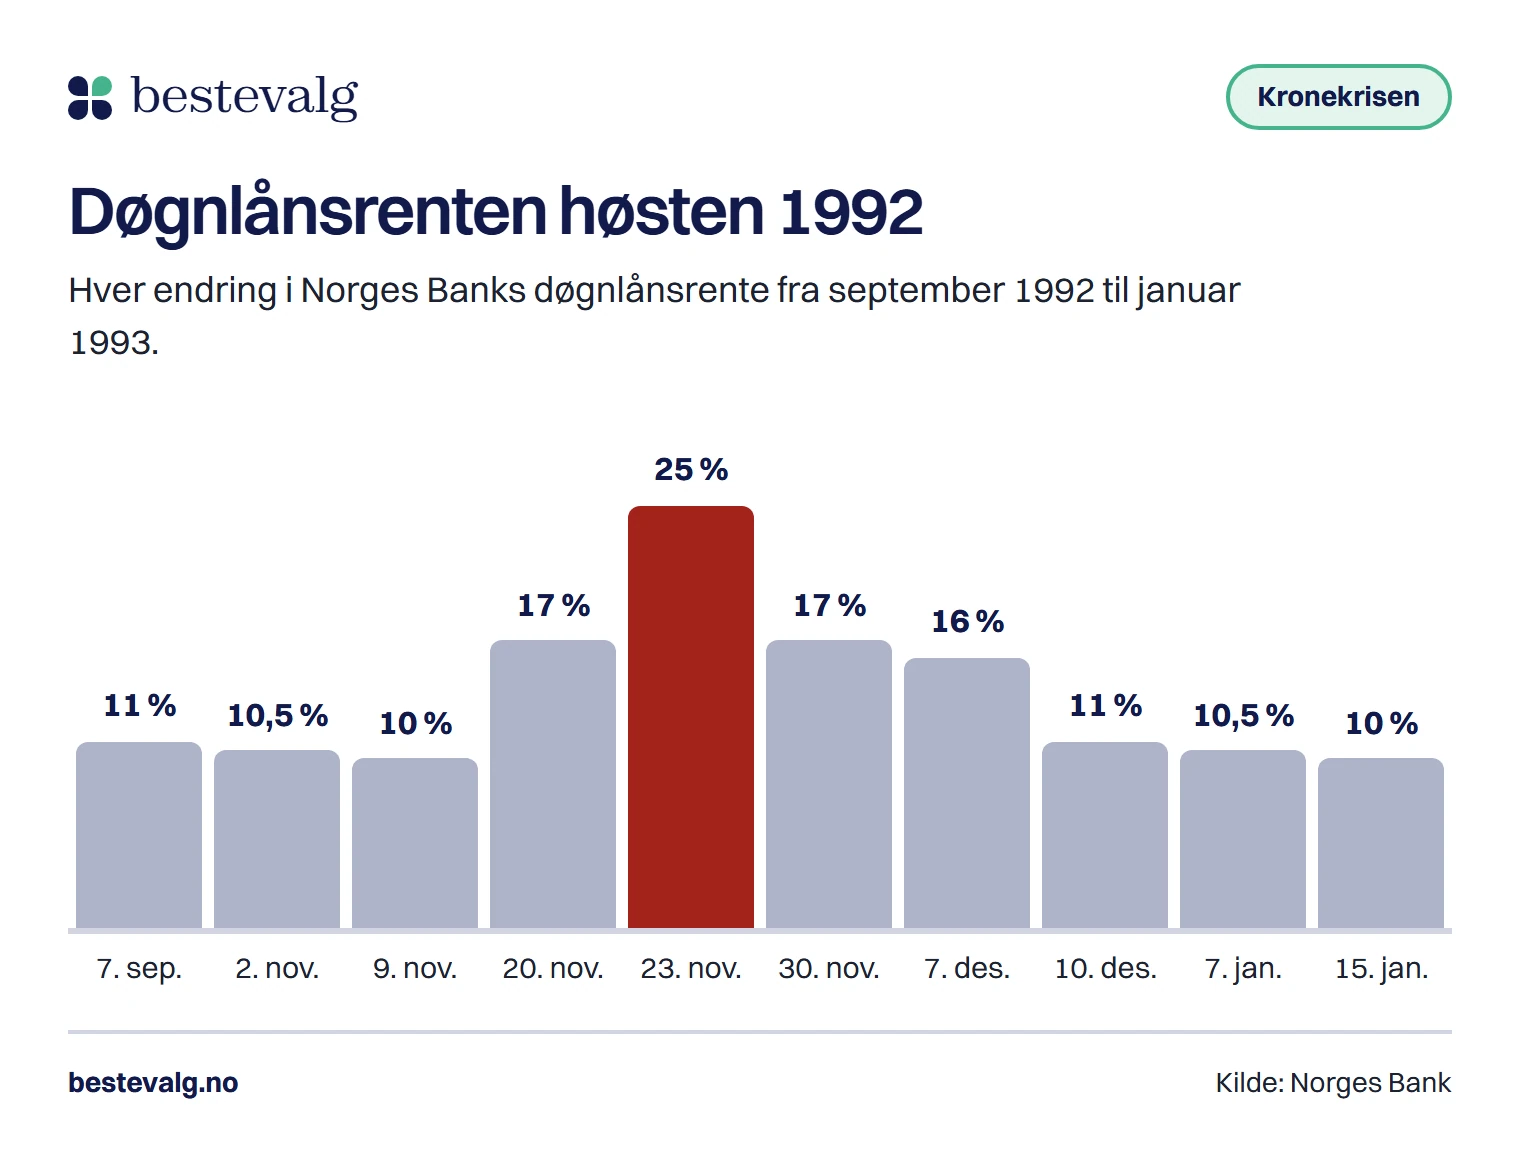
Renten ble satt ned igjen etter en uke, og da kronen fikk flyte, var den tilbake på 11 %. Episoden er grunnen til at mange som husker 90-tallet, forbinder døgnlånsrenten med krise.
Påvirker døgnlånsrenten renten på lånet ditt?
Ikke direkte. Ingen bank setter boliglånsrenten din ut fra døgnlånsrenten. Men den holder rentene bankene bruker seg imellom på plass, og de rentene påvirker igjen hva bankene tar fra kundene. Det er derfor endringer i styringsrenten slår gjennom på boliglån, og døgnlånsrenten følger med automatisk.
Døgnlånsrente, foliorente, reserverente og NIBOR: forskjellene
Navnene ligner, og de brukes ofte om hverandre. Slik henger de sammen.
| Rente | Hva den er | Hvem den gjelder |
|---|---|---|
| Døgnlånsrente | Renten på lån fra Norges Bank over natten | Banker med konto i Norges Bank |
| Styringsrente (foliorente) | Renten på innskudd opp til kvoten | Banker med konto i Norges Bank |
| Reserverente | Renten på innskudd over kvoten | Banker med konto i Norges Bank |
| Referanserente for lån mellom banker | Brukes i bedriftslån og obligasjoner |
NIBOR bestemmes ikke av Norges Bank, men holder seg normalt nær styringsrenten.
Test deg selv
Spørsmål 1 av 3
Styringsrenten er 4 prosent. Hva er døgnlånsrenten?
Vanlige spørsmål
Heter det døgnlånsrente eller døglånsrente?
Døgnlånsrente. Ordet kommer av døgn, fordi lånet varer fra én dag til neste. Norges Bank skriver også D-lånsrente.
Hvor ofte endres døgnlånsrenten?
Bare når styringsrenten endres, og da med like mye. Norges Bank har rentemøte åtte ganger i året, og endringen gjelder vanligvis fra dagen etter.
Hva er forskjellen på døgnlånsrenten og styringsrenten?
Styringsrenten er det bankene får på innskudd i Norges Bank, døgnlånsrenten er det de betaler for å låne over natten. Døgnlånsrenten ligger 1 prosentpoeng høyere. Før juni 1993 var det døgnlånsrenten som var styringsrenten.
Hva var den høyeste døgnlånsrenten?
Den ordinære døgnlånsrenten var 25 % under kronekrisen i november 1992. I mai 1986 gjaldt en straffrente på opptil 50 % på de siste kronene bankene lånte, men det var en egen straffesats, ikke den vanlige renten.
Kilder
- Norges BankRentemøte september 2026: styringsrente, døgnlånsrente og reserverente2026
- Norges BankHvordan påvirker styringsrenten andre renter?2026
- Norges BankMer om styringsrenten2026
- Norges BankPolicy rate: more (rentekorridoren og kvotesystemet)2026
- Norges BankPressemelding 15. mars 2007: endring i D-lånsrenten2007
- LovdataForskrift om adgang til lån og innskudd i Norges Bank, §§ 2, 3, 4 og 62019
- Norges BankÅpne data: styringsrenten (dagsserie)2026