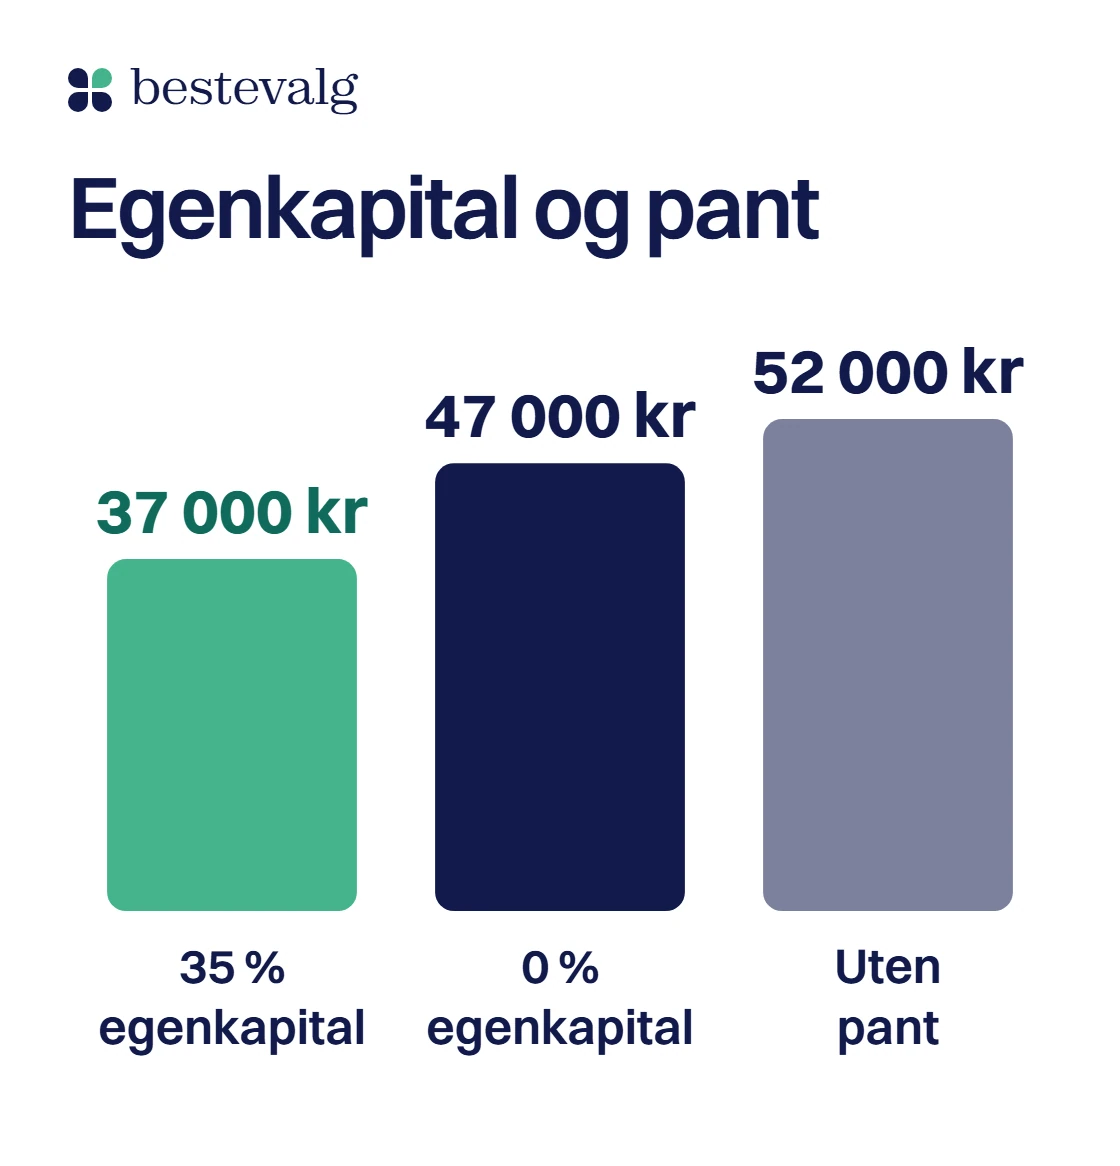
Du har funnet en brukt motorsykkel til 150 000 kr, og sparepengene rekker ikke. Låner du hele summen med pant i motorsykkelen, koster det rundt 45 000 kr til 47 000 kr i renter og gebyrer over fem år. Låner du de samme 150 000 kr med 35 prosent egenkapital, altså en motorsykkel til rundt 231 000 kr, er det rundt 37 000 kr. Egenkapitalen betyr mer enn hvilken bank du velger.
Kort svar
Et MC-lån er som regel et lån med pant (salgspant) i motorsykkelen. For 150 000 kr over fem år kostet det 37 000 kr til 47 000 kr i renter og gebyrer hos Nordea, Santander og AS Financiering, lavest med 35 prosent egenkapital. Et lån uten pant koster rundt 52 000 kr i vårt eksempel og må betales ned på fem år.
Hovedpunkter4 punkter
- Egenkapital styrer prisen mer enn banken: 10 151 kr i forskjell hos Nordea.
- Etablering, tinglysing og termingebyr hører med i regnestykket, og de veier tungt på små lån.
- Heftelser følger motorsykkelen, ikke eieren. Sjekk dem hos Brønnøysundregistrene før du kjøper privat.
- Uten pant er det et forbrukslån med 5 års grense og høyere rente.
Hva koster et MC-lån? Bankenes egne eksempler på 150 000 kr
Prisene her er hentet fra långivernes egne sider, og de er ikke tilbud til deg. Renten du får, settes etter en kredittvurdering og kan bli både lavere og høyere. De fleste MC-lån er lån med pant: långiveren får salgspant i motorsykkelen, og du betaler et gebyr for å tinglyse det. DNB, Nordea og AS Financiering oppgir hvert sitt priseksempel for 150 000 kr over fem år, her ved siden av et typisk lån uten pant.
- DNB, eget eksempel
- 36 955 kr
- Nominell rente 7,55 %, 3 074 kr i måneden
- Nordea, eget eksempel
- 36 065 kr
- 35 % egenkapital, 6,95 %, uten tinglysing
- AS Financiering, eget eksempel
- 37 477 kr
- 35 % egenkapital, 6,80 %, 3 125 kr i måneden
- Typisk lån uten pant
- 52 042 kr
- 11,6 % nominelt, 3 367 kr i måneden
Tallene er renter og gebyrer i kroner over fem år. Nominell rente alene sier lite, og hvordan effektiv rente regnes ut, står i guiden om effektiv rente. Nordeas eksempel er uten tinglysing, som Nordea selv oppgir til 983 kr. Regnet likt med tinglysing blir det 37 232 kr, og det er tallet vi bruker videre.
Gebyrene veier tyngst på et lite lån
Etablering (2 500 kr hos Nordea), tinglysing (983 kr) og termingebyr (85 kr i måneden) er faste beløp. På et lån på 50 000 kr over fem år blir de 8 583 kr av en kostnad på 21 324 kr, mot 19 785 kr for et typisk lån uten pant. Pant lønner seg derfor først fra rundt 45 000 kr med 35 prosent egenkapital, 70 000 kr med 20 og 85 000 kr uten (Nordeas priser, fem år).
Hvem har billigst MC-lån? Det avhenger av egenkapitalen
Svaret er først og fremst egenkapitalen din. Tre långivere oppgir pris etter hvor mye du setter inn selv, her regnet likt for 150 000 kr over fem år med alle gebyrer.
| Långiver | 35 % egenkapital eller mer | 20 % egenkapital | Uten egenkapital |
|---|---|---|---|
| Nordea | 6,95 % nominelt 3 121 kr i måneden 37 232 kr i kostnad | 8,75 % nominelt 3 252 kr i måneden 45 148 kr i kostnad | 9,25 % nominelt 3 290 kr i måneden 47 383 kr i kostnad |
| Santander | 6,75 % nominelt 3 126 kr i måneden 37 530 kr i kostnad | 7,45 % nominelt 3 177 kr i måneden 40 606 kr i kostnad | 8,45 % nominelt 3 251 kr i måneden 45 053 kr i kostnad |
| AS Financiering | fra 6,80 % nominelt 3 125 kr i måneden 37 477 kr i kostnad | fra 8,40 % nominelt 3 242 kr i måneden 44 500 kr i kostnad | fra 8,90 % nominelt 3 279 kr i måneden 46 727 kr i kostnad |
Nordea setter pris for 20 til 35 prosent og under 20 prosent, og AS Financiering oppgir «fra». Etablering og tinglysing er lagt til lånet for alle tre. Santander regner gebyrene som betalt ved siden av lånet i sine egne eksempler, og det gir omtrent 901 kr lavere kostnad for 35 prosent.
Med 35 prosent egenkapital ligger de tre innenfor 299 kr av hverandre. Santander har lavest kostnad i våre tall både med 20 prosent og uten egenkapital. Uten egenkapital er det 2 330 kr mellom billigste og dyreste. Egenkapital er verdt mer: hos Nordea sparer du 10 151 kr på å gå fra ingen til 35 prosent. Prisene endrer seg, og renten du får, kan avvike.
DNB oppgir ett eksempel og ingen trinn, så DNB er ikke med i tabellen. SpareBank 1 setter prisene i hver bank. NAFs MC-lån er Nordeas lån, med egen pris for medlemmer. Vil du se flere, har Forbrukerrådets Finansportalen en oversikt over lån til bil, båt, MC og caravan.
MC-lån kalkulator: med pant og uten
Legg inn pris, egenkapital og nedbetalingstid, og velg långiver. Du ser lånet med pant ved siden av et typisk lån uten pant, og motorsykkelens antatte verdi mot restgjelden. Verditapet er ditt eget anslag, for vi har ikke funnet en kilde til hva en motorsykkel taper i året.
MC-lån med pant mot lån uten pant
Med pant: Nordeas priser for «under 20 %», 9,25 % nominelt, 2 500 kr i etablering, 85 kr i termingebyr og 983 kr i tinglysing, alt lagt til lånet. Uten pant: 11,6 % nominelt, 950 kr og 40 kr i måneden, et typisk eksempel fra sammenligningen vår.
Du låner 150 000 kr. Pant i motorsykkelen koster
4 659 kr mindre
- Med pant: per måned
- 3 290 kr
- Med pant: renter og gebyrer
- 47 383 kr
- Uten pant: per måned
- 3 367 kr
- Uten pant: renter og gebyrer
- 52 042 kr
Med disse prisene lønner pantet seg fra et lån på rundt 85 000 kr over fem år. Under det spiser de faste gebyrene opp rentegevinsten.
Antatt verdi på motorsykkelen Restgjeld
Med 20 prosent verditap i året skylder du mest over motorsykkelens verdi etter 1 år: 8 168 kr. Selger du da, må du dekke differansen selv.
Bør du ta lånet med pant i motorsykkelen?
Skal du låne mer enn rundt 70 000 kr?
Er MC-lån et forbrukslån?
Det kommer an på om det er pant. Et MC-lån med salgspant er et lån med pant i annet enn bolig, og utlånsforskriften behandler det i kapittel 5. Kapittel 4 gjelder usikrede lån, det forskriften kaller forbrukslån. I dagligtale kalles begge forbrukslån, men reglene er ikke de samme.
| Kriterium | MC-lån med pantsalgspant i motorsykkelen | Lån uten pantforbrukslån |
|---|---|---|
| Forskriften | Kapittel 5: lån med annet pant enn bolig | Kapittel 4: usikrede forbrukslån |
| Nedbetalingstid | Ingen femårsgrense. Nordea, Santander og AS Financiering oppgir opptil 10 år | Høyst 5 år (§ 13) |
| Rente | Lavere. I vårt eksempel 6,95 til 9,25 % nominelt hos Nordea, etter egenkapital | Høyere. Typisk eksempel i vår sammenligning: 11,6 % nominelt |
| Faste gebyrer | Etablering og termingebyr, og 983 kr for å tinglyse pantet | Etablering og termingebyr, typisk 950 kr og 40 kr |
| Selge motorsykkelen | Lånet må innfris, og pantet slettes | Du kan selge når du vil, og lånet består |
| Pant ved mislighold | Långiveren kan kreve motorsykkelen solgt for å dekke gjelden | Ingen pant i motorsykkelen |
Gjeldsgrad og betjeningsevne i kapittel 2 gjelder begge lånetypene. Hvorfor femårsgrensen bare gjelder lån uten pant, står i guiden om billån eller forbrukslån.
Fra finansieringsbevis til nøkkel: slik går MC-kjøpet
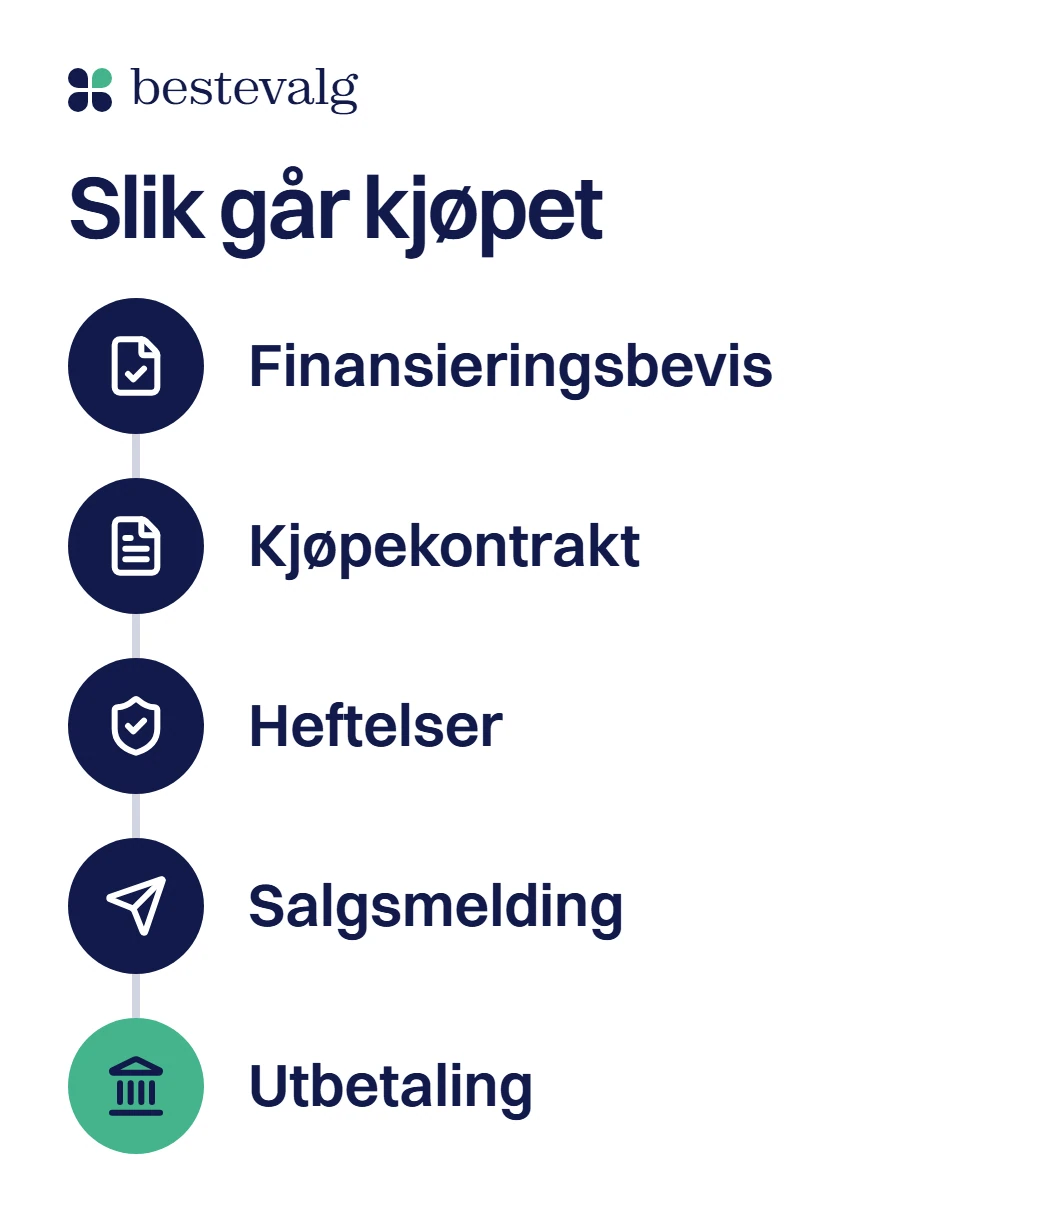
Rekkefølgen er ganske lik hos bankene, men detaljene er det ikke. Ha pengene og papirene på plass før du betaler selger.
Få et finansieringsbevisFør du leter
Banken vurderer deg og sier hvor mye du kan låne. Da vet du budsjettet.
Finn motorsykkelen og skriv kontrakt
SpareBank 1 krever en kontrakt signert av begge, med selgers kontonummer.
Sjekk heftelser
Kjøper du fra en privatperson, slår du opp motorsykkelen hos Brønnøysundregistrene før du betaler.
Signer lånedokumentene
Nordea sender dokumentene til digital tinglysing. Hos SpareBank 1 kan du signere før du har sett på motorsykkelen, og du er ikke bundet av handelen før kontrakten er sendt inn.
Salgsmelding, omregistrering og utbetaling
Banken betaler lånet til selger, og heftelser innfris først. Tidspunktet varierer: SpareBank 1 betaler ut mot signerte dokumenter, kontrakt og salgsmelding, mens Santander skriver at motorsykkelen må være registrert på deg før den betaler ut ved privatkjøp. Spør banken.
Finansieringsbevis for MC: hvor lenge det gjelder
Et finansieringsbevis er ikke et lån. Hos SpareBank 1 blir det til lån først når lånedokumentene er signert, og beviset gjelder i 60 dager. Etter det gjør banken en ny kredittvurdering ved fornyelse. AS Financiering kaller det lånebevis, og du bestiller det før du har bestemt deg for motorsykkel. Egenkapitalen overfører du selv til selger.
Privatkjøp: sjekk heftelser i MC-en først
Heftelser er gjeld som selgeren har tatt opp med pant i motorsykkelen. Gjelden følger ikke deg, men pantet følger motorsykkelen, og Brønnøysundregistrene skriver at du i verste fall kan miste kjøretøyet hvis den som har pant krever det solgt eller tilbakelevert. Ta en registerutskrift på kjøpstidspunktet, så kan du vise at du var i god tro. Har du lån i banken, innfrir den selgers heftelse. Betaler du selv, må du passe på at heftelsen blir slettet.
Tegn på at du bør vente
- Selger vil ha pengene før heftelsen er slettet.
- Selger er ikke den som står som eier i vognkortet.
- Registreringsnummeret finnes ikke hos Statens vegvesen. Et søk på et ugyldig nummer ser ut som uten heftelser.
Sjekk dette før du signerer
0 av 6
Uten egenkapital, uten kasko eller uten pant
Har du MC-lån i en annen bank fra før og vil flytte det, er det en refinansiering, og SpareBank 1 tilbyr å overta lånet. For et nytt kjøp er det tre situasjoner som kommer igjen.
MC-lån uten egenkapital: hva det koster
Du kan få låne hele prisen. DNB skriver at du ikke trenger å stille med egenkapital, Santander og AS Financiering oppgir opptil 100 prosent. Det koster: hos Nordea er det 10 151 kr dyrere enn med 35 prosent, hos Santander 7 522 kr og hos AS Financiering 9 251 kr (samme lån på 150 000 kr, fem år). Taper motorsykkelen verdi raskere enn du betaler ned, kan du i en periode skylde mer enn den er verdt, og det er derfor bankene prisjusterer etter egenkapital. Mekanikken er den samme som for bil, og den står i guiden om billån uten egenkapital.
Kaskofritt MC-lån
Santander og AS Financiering har egne kaskofrie MC-lån. Hos Santander kan du låne inntil 150 000 kr over inntil 7 år, med 11,74 % nominelt i eksempelet. AS Financiering oppgir «fra 11,95 %» uten eget priseksempel. Santanders kaskofrie lån er også et lån med pant, og eksempelet har 35 prosent egenkapital, så det er rimelig å sammenligne med Santanders 6,75 % for 35 prosent.
Kaskofritt lån er billigere fordi jeg slipper forsikringen.
Forsikringen blir billigere, men lånet dyrere. Med Santanders kaskofrie rente koster 150 000 kr over fem år 56 151 kr mot 37 530 kr med pant og 35 prosent egenkapital, 310 kr mer i måneden. Kaskoen må koste mer enn det for at kaskofritt skal lønne seg. Be om forsikringstilbud først.
Uten pant i MC-en
Uten pant er det et forbrukslån. Motorsykkelen blir ikke pantsatt, og du kan selge når du vil, men renten er høyere og lånet må betales ned på fem år. Ikano har en egen side om lån til MC: nominell rente fra 7,9 til 15,9 % etter kredittvurdering (Ikanos eksempel: 65 000 kr over 5 år, 14,94 % effektiv rente), inntil 400 000 kr, aldersgrense 25 år, årsinntekt på minst 200 000 kr og ingen betalingsanmerkninger. Slik ligger de billigste lånene uten pant an for 150 000 kr over fem år:
Lån uten pant: tre tilbud med lavest månedsbeløp for 150 000 kr over 5 år
Per måned i eksempelet
3 254 krEff. rente 11,46 %Søk nåAnnonse
Per måned i eksempelet
3 344 krEff. rente 12,79 %Søk nåAnnonse
Per måned i eksempelet
3 350 krEff. rente 12,88 %Søk nåAnnonse
Tilbudene er annonser, og vi kan motta provisjon. Månedsbeløpet er regnet med renten hver långiver bruker i sitt representative eksempel, med etableringsgebyr og termingebyr. Renten du får settes etter en kredittvurdering og kan bli både lavere og høyere. Se alle 8 tilbud
De beste lånene uten pant ligger tett på et lån med pant uten egenkapital, så sammenlign tilbudet du får i kroner. Har du 20 prosent egenkapital og skal låne over rundt 70 000 kr, er et lån med pant som regel billigere. Se alle lånene i sammenligningen av forbrukslån.
Motorsykkelen eller boligen som sikkerhet?
SpareBank 1 peker på at du kan øke boliglånet hvis boligen er verdt mer enn du har i lån. For de fleste er det smartere å bruke motorsykkelen som sikkerhet, mener banken, så du sparer ledig sikkerhet i boligen. Øker du huslånet, bør du betale ekstra hver måned, for et huslån løper kanskje i 20 til 30 år.
Kan du låne til MC-lappen?
Pant forutsetter en motorsykkel å ta pant i, så til selve førerkortet er det bare lån uten pant som gjelder, med høyere rente og fem års nedbetaling. Jeg ville betalt førerkortet med sparepenger der det går.
Hva MC-en koster ved siden av lånet: tinglysing, omregistrering og avgift
Lånet er bare en del av regningen:
Avgifter og gebyrer rundt kjøpet
- Tinglysing av salgspant, digitalt
- 983 kr1 417 kr på papir
- Omregistreringsavgift, motorsykkel 2026
- 645 krBetales av kjøper
- Trafikkforsikringsavgift, motorsykkel
- 5,51 kr per døgnCirka 2 011 kr for et helt år. Beregnes per døgn motorsykkelen er ansvarsforsikret
- Etablering og termingebyr
- Hos långiverenFor eksempel 2 500 kr og 85 kr i måneden hos Nordea
Første år med et lån på 150 000 kr hos Nordea med 20 prosent egenkapital. Forsikringspremien er ikke med, så hent et tilbud og legg det oppå. Avgiften kommer på forsikringsregningen, så trekk den fra hvis tilbudet ditt viser pris med avgift.
- Avdrag25 590 kr
- Renter12 420 kr
- Termingebyr1 020 kr
- Omregistrering645 kr
- Trafikkforsikringsavgift2 011 kr
- Totalt første år41 686 kr
Etablering og tinglysing er lagt til lånet og ligger i avdraget. Bobil og campingvogn finansieres på samme måte, se guiden om bobillån.
Vanlige spørsmål
Hvor mye kan jeg låne?
Det avhenger av inntekten og annen gjeld. All gjeld til sammen kan som hovedregel ikke være mer enn 5 ganger bruttoinntekten, og banken sjekker at du tåler en høyere rente. Regn det ut i kalkulatoren for hvor mye du kan låne. Selve motorsykkelen kan bankene finansiere helt, opptil 100 prosent av prisen.
Kan jeg få MC-lån med betalingsanmerkning?
Ikano krever at du ikke har betalingsanmerkninger. Hos andre varierer det, og anmerkningen kan gi høyere rente eller avslag. Mulighetene står på siden om lån med betalingsanmerkning.
Må MC-en ha kaskoforsikring?
AS Financiering skriver at du bør velge kaskofritt lån hvis du bare har tenkt å forsikre med ansvarsforsikring eller delkasko, og Santander har et eget lån uten krav om kaskoforsikring. Et vanlig MC-lån forutsetter altså kasko hos dem. Spør banken du velger. Ansvarsforsikring må du uansett ha.
Kan jeg kjøpe MC privat med lån?
Ja. DNB, SpareBank 1 og AS Financiering sier at du kan kjøpe av privatperson. Du trenger en signert kjøpekontrakt, og banken betaler til selger. Trinnene står over.
Gjelder dette for moped også?
DNB tilbyr lånet til moped og scooter, og ATV har egne regler der. Sjekk vilkårene hos banken du velger.
Kilder
- NordeaMC-lån: priser og betingelser2026
- Santander Consumer BankPriser og betingelser for MC-lån2026
- Santander Consumer BankMC-lån2026
- AS FinancieringVeiledende priser på lån2026
- AS FinancieringMC-lån2026
- DNBMC-lån2026
- SpareBank 1Lån til motorsykkel2026
- NAFMC-lån fra Nordea2026
- Ikano BankSøk om lån til MC2026
- ForbrukerrådetFinansportalen: lån til bil, båt, MC og caravan2026
- LovdataUtlånsforskriften (§§ 2, 13)2024
- BrønnøysundregistreneGebyr for registrering og tinglysing2026
- BrønnøysundregistreneHeftelser i bil og andre kjøretøy2024
- Statens vegvesenTips til kjøper og selger2026
- SkatteetatenSatser: omregistreringsavgift2026
- SkatteetatenTrafikkforsikringsavgift2026
- Bestevalg.noLånedata for forbrukslån (långivernes egne priseksempler)2026