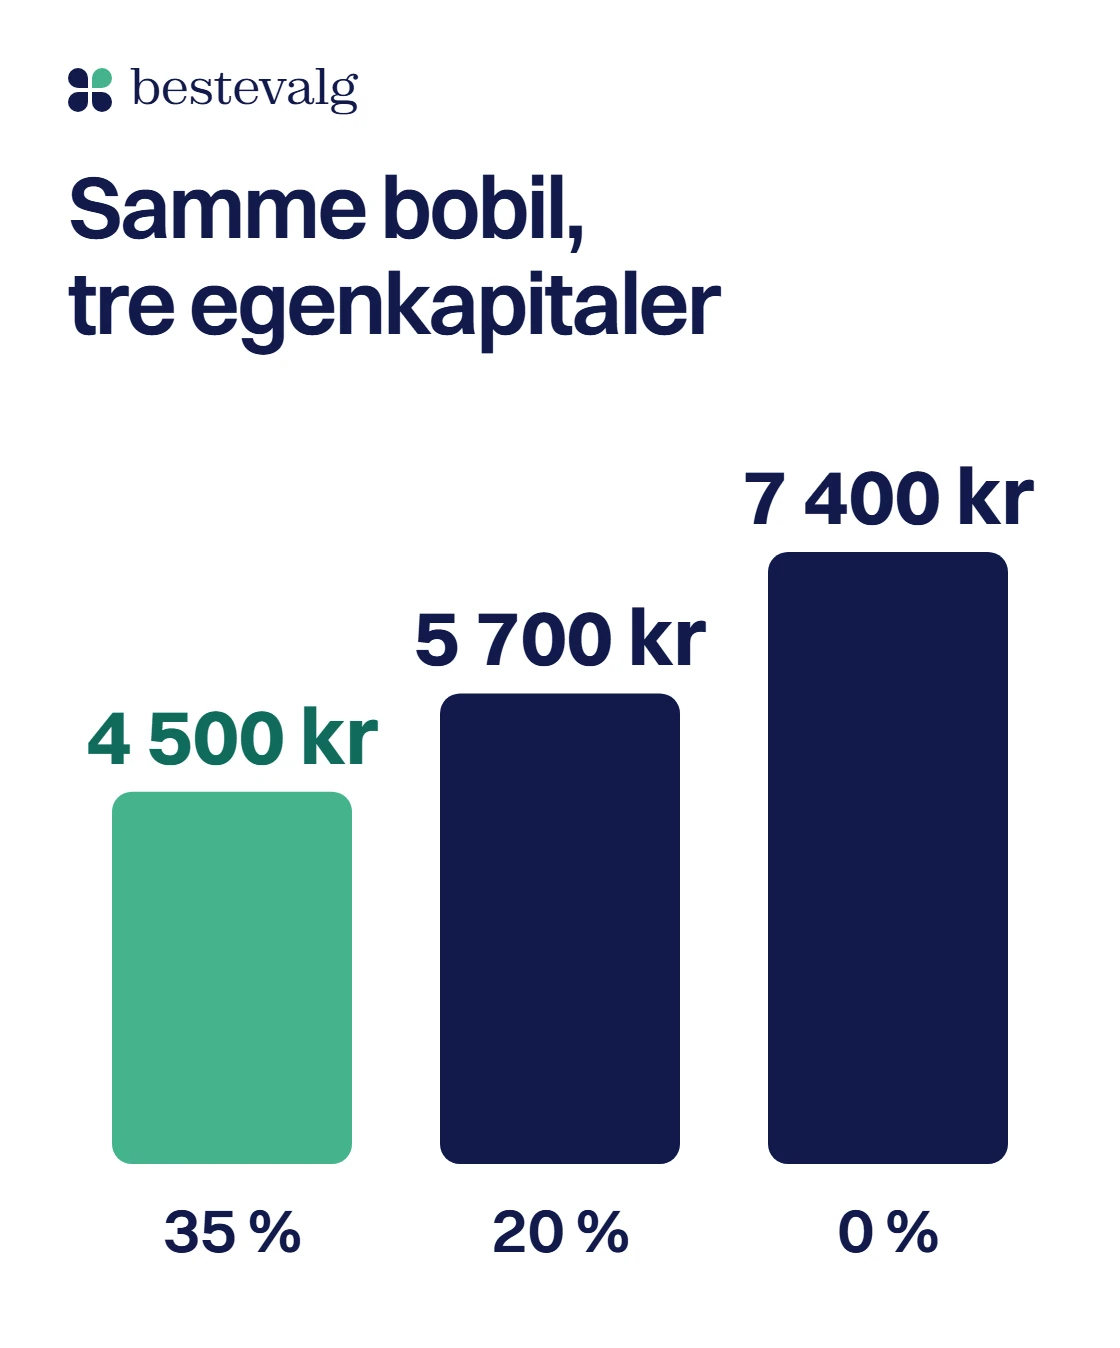
Tenk deg en brukt bobil til 600 000 kr. Med 20 prosent egenkapital låner du 480 000 kr, og over ti år blir det 5 716 kr i måneden hos Nordea. Låner du hele prisen, blir det 7 435 kr. Strekker du det lånet til 15 år, synker månedsbeløpet til 5 885 kr, men da betaler du 459 224 kr i renter og gebyrer, mot 205 932 kr med 20 prosent egenkapital og ti år.
Kort svar
Bobillån og lån til campingvogn er samme produkt: banken tar pant i vogna, og de fleste store långiverne lar deg låne opptil 100 prosent av prisen. SpareBank 1 Sør-Norge stopper på 85 prosent for bobil. Renten og totalkostnaden styres av egenkapitalen og løpetiden, og løpetiden begrenses av alderen på vogna: DNB vil ha lånet nedbetalt innen vogna er 16 år.
Hovedpunkter5 punkter
- Bobil og campingvogn har samme lån, med pant bare i vogna og ikke i boligen.
- For en bobil til 600 000 kr over ti år koster Nordea 4 523 kr i måneden med 35 % egenkapital og 7 435 kr uten egenkapital.
- Løpetiden følger alderen på vogna: en 5 år gammel campingvogn får 11 år hos DNB og 10 år hos SpareBank 1.
- Fortelt, spikertelt og tilbehør er ikke med i lånet.
- Et lån uten kasko er dyrere: Santander tar 11,74 % nominelt mot 6,75 % med kasko og 35 % egenkapital.
Bobillån og campingvognlån er samme lån: slik fungerer det
Bankene kaller det caravanlån, og det gjelder både bobil og campingvogn. Du kjøper vogna ny eller brukt, banken betaler selgeren, og vogna står som sikkerhet for lånet. DNB, Nordea og Santander skriver alle at de tar pant i vogna, og SpareBank 1 skriver at pantet er kun i vogna. Skal du ha en vanlig bil, finner du den lånetypen på siden om billån, og båt og motorsykkel har egne guider om båtlån og MC-lån.
Pant bare i vogna, ikke i boligen
Boligen din er ikke med. Renten blir lavere enn på et lån uten pant, skriver Santander, og høyere enn på et boliglån, skriver SpareBank 1. Fordi banken bare har vogna å selge, henger løpetiden sammen med hvor gammel den er.
Hva er forskjellen på bobil og campingvogn for banken?
Banken ser på de to nesten likt. Forskjellene ligger i alder, avgifter og kontroll.
| Bobil | Campingvogn | |
|---|---|---|
| Aldersgrense hos SpareBank 1 | Ikke over 20 år når lånet er nedbetalt (Sør-Norge) | Ikke over 15 år når lånet er nedbetalt |
| Omregistreringsavgift 2026 | 2 459 kr, 1 553 kr eller 1 296 kr etter registreringsår | 645 kr |
| EU-kontroll | Ja | I utgangspunktet nei |
Hvor mye kan du låne til bobil eller campingvogn?
De fleste store långiverne sier at du kan låne opptil 100 prosent av kjøpesummen. DNB, Nordea, Santander og AS Financiering skriver det på sine sider, mens SpareBank 1 Sør-Norge stopper på 85 prosent for bobil. Hvor mange kroner du får, avhenger av inntekt og annen gjeld, og det kan du regne ut i kalkulatoren for hvor mye du kan låne.
- Av kjøpesummen
- 100 %
- DNB, Nordea, Santander og Financiering
- SpareBank 1 Sør-Norge
- 85 %
- bobil
- Vanlig toppløpetid
- 15 år
- Financiering 10, Sør-Norge 20 for bobil
Kan du låne hele prisen uten egenkapital?
DNB skriver at det ikke er noe krav til egenkapital, og Santander tilbyr lån både med og uten. Billig blir det likevel ikke: Nordea tar 8,15 % nominelt under 20 prosent egenkapital og 6,45 % fra 35 prosent. Vogna taper dessuten verdi mens lånet står, og det tar vi for oss under nedbetalingstid. Det er den samme logikken som for vanlige biler, som vi går gjennom i guiden om billån uten egenkapital.
Hva egenkapital gjør med renten på bobillånet
Nordea har tre trinn: 35 prosent egenkapital eller mer, 20 til 35 prosent og under 20 prosent. For en tenkt bobil til 600 000 kr over ti år gir det 4 523 kr i måneden med 35 prosent egenkapital, 5 716 kr med 20 prosent og 7 435 kr uten. Renter og gebyrer blir 152 750 kr, 205 932 kr og 292 180 kr. NAF-medlemmer og Nordeas Premium-kunder betaler 0,1 prosentpoeng mindre: 6,35 % nominelt med 35 prosent egenkapital, 8,16 % effektivt for 150 000 kr over 5 år.
Egenkapital og månedsbeløp
Prisliste
Rentene og gebyrene er hentet fra Nordeas ordinære prisliste for caravanlån, elektronisk tinglysing: 2 500 kr i etablering, 65 kr i termingebyr og 983 kr for å tinglyse pantet. Renten du får, settes av banken ut fra din økonomi.
Du låner 480 000 kr til 7,15 % nominelt. Per måned
5 716 kr
- Renter og gebyrer i alt
- 205 932 kr
- Totalt du betaler tilbake
- 685 932 kr
Hva koster et bobillån? Priseksemplene side om side
Hver bank viser sitt eget eksempel. Tabellen viser dem slik bankene selv oppgir dem.
| Långiver | Eksempel | Nominell rente | Effektiv rente | Det banken skriver |
|---|---|---|---|---|
| DNB | 150 000 kr over 5 år | 6,59 % | 8,54 % | 3 006 kr i måneden, kostnad 32 875 kr |
| Nordea | 150 000 kr over 5 år | 6,45 % | 8,36 % | 35 % egenkapital, kostnad 32 716 kr |
| Santander | 350 000 kr over 5 år | 6,75 % | 7,87 % | 35 % egenkapital, kostnad 71 931 kr |
| AS Financiering | 150 000 kr over 5 år | 6,45 % | 8,86 % | 35 % egenkapital, 3 099 kr i måneden, kostnad 35 940 kr |
Tallene lar seg ikke sammenligne direkte: beløpene og egenkapitalen er ulike, og effektiv rente stiger når lånet er lite, fordi gebyrene teller mer. Hvordan du leser et priseksempel, står i guiden om effektiv rente. SpareBank 1s felles side viser ingen rente, og priseksempelet hos SpareBank 1 Sør-Norge har byttet om nominell og effektiv rente, så vi tar det ikke med.
For å sammenligne på ekte må du regne på samme bobil. Her er Nordea og Santander for en bobil til 600 000 kr over ti år, med egne rentetrinn og gebyrer. Santander oppgir rentene for et lån på 350 000 kr, og de kan være annerledes for andre beløp.
| Egenkapital | Nordea per måned | Nordea renter og gebyrer | Santander per måned | Santander renter og gebyrer |
|---|---|---|---|---|
| 35 % | 4 523 kr | 152 750 kr | 4 584 kr | 160 082 kr |
| 20 % | 5 716 kr | 205 932 kr | 5 792 kr | 215 098 kr |
| 0 % | 7 435 kr | 292 180 kr | 7 533 kr | 303 904 kr |
Gebyrene bankene oppgir
- Nordea
- 2 500 kr i etablering, 65 kr i termingebyr983 kr for elektronisk tinglysing
- Santander
- 3 995 kr i etablering, 60 kr i termingebyr
- AS Financiering
- 2 750 kr i etablering, 95 kr i termingebyr983 kr for tinglysing
Hvor lang nedbetalingstid får du, og hva sier alderen på vogna?
Løpetiden går opptil 15 år hos DNB, Nordea og Santander, 10 hos AS Financiering og 20 for bobil hos SpareBank 1 Sør-Norge. Men løpetiden må passe til hvor gammel vogna er.
Maks løpetid etter vognas alder
DNB vil ha lånet nedbetalt innen vogna er 16 år, så en 5 år gammel vogn får 11 år og en 8 år gammel 8. SpareBank 1 setter grensen til 15 år for campingvogn og 20 år for bobil (Sør-Norge), så en 8 år gammel campingvogn får 7 år. Nordea, Santander og Financiering oppgir ingen aldersgrense, så der må du spørre banken.
Hvor lenge kan du låne etter alderen på vogna?
Hva kjøper du?
Månedsbeløpet er rente og avdrag uten gebyrer. Bankene setter sin egen rente, så tallet er et sammenligningsgrunnlag, ikke et tilbud.
Lengste løpetid og månedsbeløp for en vogn på 5 år
- DNB: 11 år
- 4 385 kr
- SpareBank 1 Sør-Norge: 15 år
- 3 629 kr
- Nordea: 15 år
- 3 629 kr
- Santander: 15 år
- 3 629 kr
- AS Financiering: 10 år
- 4 675 kr
Reglene er hentet fra hver långivers side. Der siden ikke oppgir en aldersgrense, vises bare den lengste løpetiden. Spør banken om akkurat din vogn.
Når skylder du mer enn bobilen er verdt?
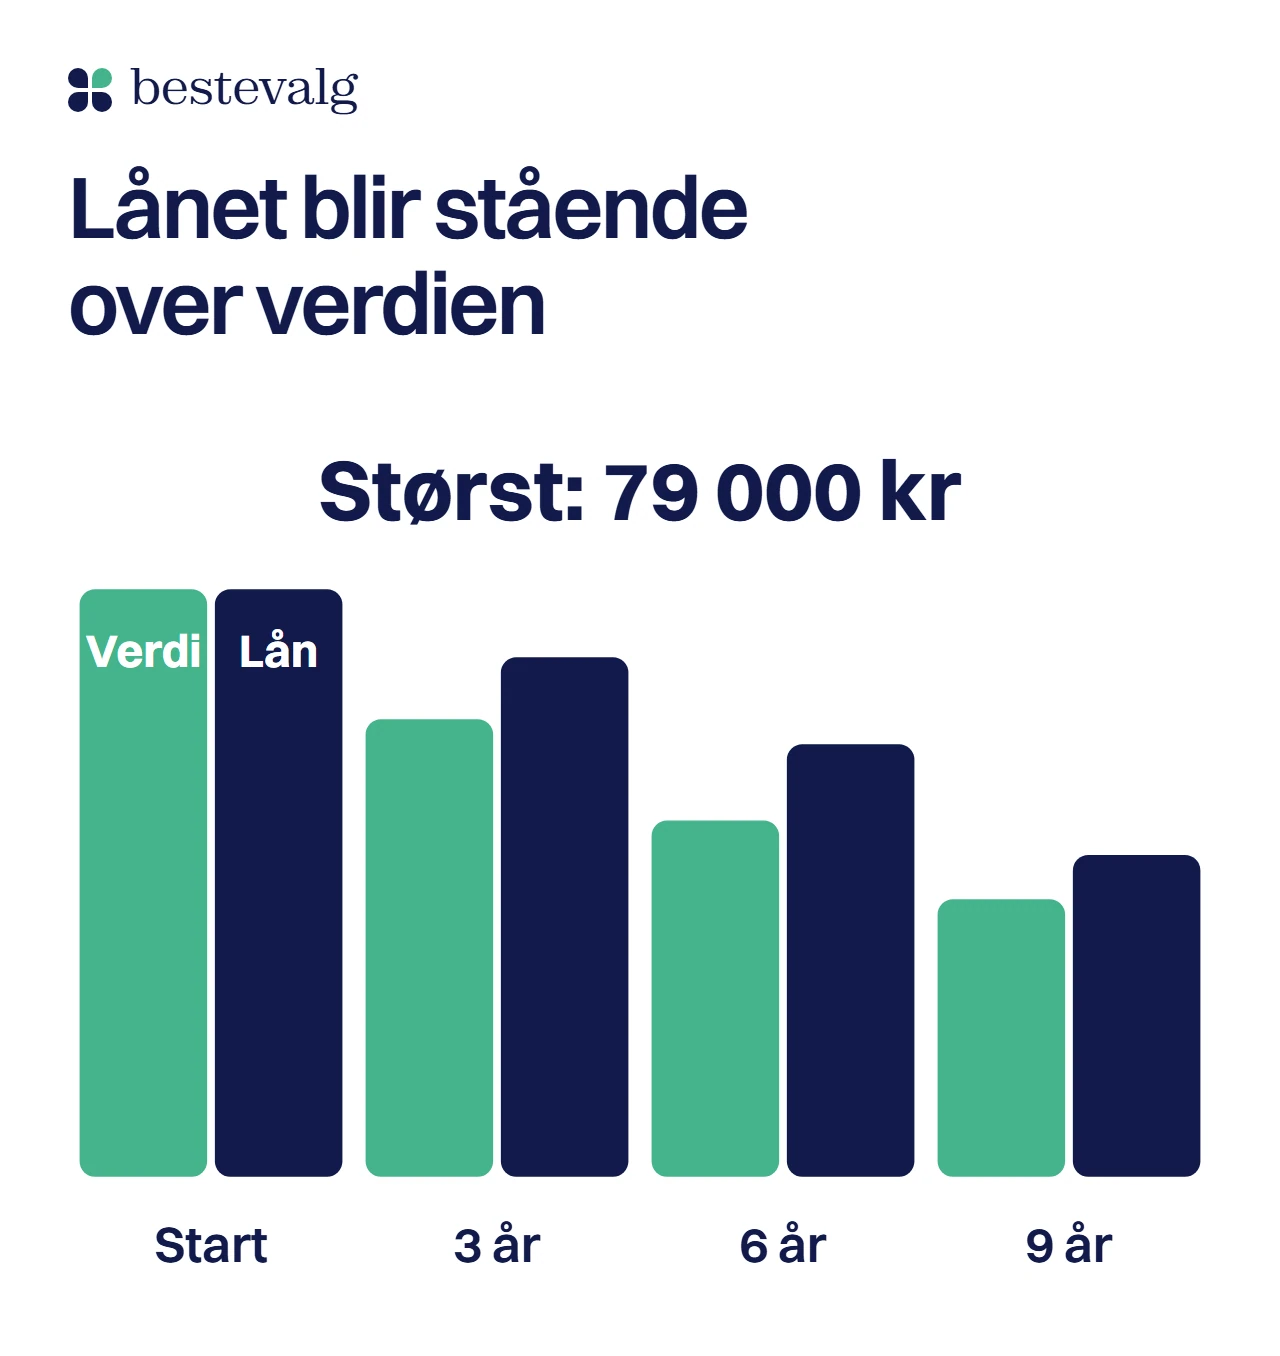
Vogna taper verdi hvert år, mens lånet krymper sakte i starten. Tar vi bobilen til 600 000 kr uten egenkapital og 15 år hos Nordea til 8,15 %, og antar et verditap på 8 prosent i året (et tenkt tall, du setter ditt eget under), skylder du mest over verdien etter 5 år og 5 måneder: 78 827 kr. Selger du da, må du dekke differansen selv. Med 35 prosent egenkapital og ti år er det ikke noe gap i det hele tatt.
Når er lånet større enn vogna er verdt?
Renten er Nordeas ordinære rente for 0 % egenkapital (8,15 %). Verditapet er et tenkt tall som faller med samme prosent hvert år, ikke en pris vi har sjekket. Sett inn ditt eget anslag.
Du låner 600 000 kr. Mest over vognas verdi
78 827 kr
Det skjer etter 5 år 5 mnd. Lånet blir større enn verdien etter 1 mnd. Selger du før det er rettet opp, må du dekke differansen selv.
Vognas verdi Restgjeld
SpareBank 1 skriver selv at et bobillån bør krympe i takt med at bobilen blir mindre verdt. Betaler du litt ekstra de første årene, lukker du gapet raskere.
Billig bobillån: slik finner du det
Det billigste lånet er ikke det med lavest rente i annonsen. Sammenlign samme beløp over samme tid, og se på effektiv rente og totalkostnad, ikke bare på månedsbeløpet. Egenkapital og løpetid betyr mest. Et eksempel: med 20 prosent egenkapital over ti år er gebyrforskjellen mellom Nordea og Santander bare 512 kr ved opprettelsen, mens renten er 0,3 prosentpoeng høyere hos Santander og koster omtrent 9 000 kr mer over ti år.
Finansieringsbevis før du finner bobilen
Har du ikke funnet vogna ennå, kan du be om et finansieringsbevis. NAF skriver at beviset fra Nordea er gratis, uforpliktende og gyldig i tre måneder, og DNB har et uforpliktende lånebevis som også gjelder tre måneder. DNB beskriver veien videre slik, og de andre bankene er ganske like:
Send inn søknaden
Oppgi kjøpesum, egenkapital og ønsket nedbetalingstid, og registreringsnummer, merke og modell når du har funnet vogna.
Signer i nettbanken
Når søknaden er godkjent, signerer du lånedokumentene digitalt.
Send kjøpekontrakten
DNB utbetaler når kjøpekontrakten er mottatt og vogna er registrert på deg som kjøper.
Du har 14 dagers angrerett på selve låneavtalen. Den gjelder lånet, ikke kjøpet av vogna.
Fortelt, tilbehør og kasko: det bobillånet ikke dekker
Bankene finansierer vogna, ikke alt du setter ved siden av. SpareBank 1 skriver at de bare låner til selve vogna, som må være registrert, og ikke til tilbehør som fortelt eller spikertelt.
Fortelt og tilbehør med lån uten pant
Det som mangler, kan du låne uten pant, og det koster mer. Vi regner med en typisk rente uten pant på 11,6 % nominelt (midten av eksempelrentene i vår egen sammenligning), mot 7,15 % for vogna hos Nordea ved 20 prosent egenkapital. Ta en campingvogn til 350 000 kr med 20 prosent egenkapital over ti år: 3 378 kr i måneden. Et fortelt til 40 000 kr over fem år uten pant gir 943 kr i måneden i tillegg. Lån uten pant må nedbetales på 5 år, som vi forklarer i guiden om billån eller forbrukslån. Her er alle forbrukslånene vi sammenligner.
Kaskofritt caravanlån: hvorfor det koster mer
Santander har et eget caravanlån uten kasko, begrenset til 150 000 kr og 7 år. Ved 35 prosent egenkapital er renten 11,74 % nominelt, mot 6,75 % for lånet med kasko. For 100 000 kr over fem år er det omtrent 12 100 kr mer i renter og gebyrer. Det er regnet med renten Santander oppgir for 350 000 kr. Santander skriver at renten blir lavere jo mer du låner, så på et mindre lån er renten trolig høyere, og forskjellen kan bli mindre.
Øke boliglånet til bobilen i stedet?
SpareBank 1 sier at det går an, og at boliglånet har lavere rente. Men da må du betale ned i takt med verditapet, ellers blir bobilen dyrere enn med et eget lån på kortere tid. Har du først lagt den i boliglånet, kan du ikke bytte til pant i vogna senere, og banken sjekker ikke heftelser på vogna.
Fast plass og medeier: dette krever bankene
SpareBank 1 krever kaskoforsikring på campingvogna, og DNB vil ha vogna forsikret før du omregistrerer og overtar.
Campingvogn på fast plass
Står campingvogna på fast plass, kan du få lån hos SpareBank 1 så lenge den er registrert med skilt. Banken finansierer bare vogna. Plassen og fortellet er ikke med.
To eiere av vogna: begge må stå på lånet
DNB skriver at alle eiere i vognkortet må stå på lånet. Skal dere være to om vogna, bør begge stå som låntakere, og det betyr at begge har ansvar for lånet.
Sjekk vogna før du signerer: heftelser, fukttest og vekt
Før du signerer
0 av 7
Hva koster det å eie bobil eller campingvogn i året?
Lånet er bare en del av regningen. Vi har ikke funnet en norsk kilde med faste priser på plass, forsikring eller verditap, og de varierer veldig fra vogn til vogn, så kalkulatoren bruker dine egne tall. Den legger sammen renter og gebyrer, verditap og faste kostnader og deler summen på nettene du bruker vogna.
Hva koster vogna deg i året?
Alt du skriver inn er dine egne tall. Startverdiene er tenkte runde tall, ikke priser vi har sjekket. Renten er Nordeas ordinære rente for 20 % egenkapital (7,15 %).
Hvert år koster vogna deg omtrent
82 530 kr
- Renter og gebyrer (snitt per år)
- 20 593 kr
- Verditap (snitt per år)
- 33 937 kr
- Forsikring, plass og vedlikehold
- 28 000 kr
- Per måned
- 6 877 kr
- Per natt i bruk
- 2 751 kr
Avdragene er ikke med: de gjør lånet mindre, og pengene er ikke tapt. Det du taper, er renten og verdifallet.
Vanlige spørsmål
Kan jeg få lån til campingvogn fra DNB?
DNB tilbyr caravanlån til ny og brukt campingvogn og bobil, opptil 100 prosent av kjøpesummen og opptil 15 år. Om du får lån, avgjør banken etter en vurdering av økonomien din. Vogna må være nedbetalt innen den er 16 år.
Kan jeg flytte bobillånet til en annen bank?
DNB sier at de ikke flytter bobillån eller campingvognlån fra andre banker, mens SpareBank 1 viser en lenke for å flytte bobillånet til seg. Spør banken du vil flytte til, og regn på gebyrene først.
Hvor gammel kan bobilen være?
Det avhenger av banken. SpareBank 1 Sør-Norge vil ikke ha bobilen eldre enn 20 år når lånet er nedbetalt, og DNB vil ha den nedbetalt innen den er 16 år. En 8 år gammel bobil kan dermed få 12 år hos SpareBank 1 Sør-Norge og 8 år hos DNB.
Kilder
- DNBCaravanlån, bobillån og lån til campingvogn (med spørsmål og svar)2026
- NordeaCaravanlån: priser og betingelser2026
- NAFNAF Caravanlån fra Nordea2026
- Santander Consumer BankPriser og betingelser for caravanlån2026
- Santander Consumer BankCaravanlån2026
- SpareBank 1Caravanlån: spørsmål og svar2026
- SpareBank 1 Sør-NorgeBobillån2026
- AS FinancieringFritidslån og caravanlån2026
- LovdataUtlånsforskriften, kapittel 4 og 52024
- LovdataFinansavtaleloven (angrerett)2020
- Statens vegvesenFørerkort klasse B (tilhenger, B96 og BE)2026
- Statens vegvesenFørerkort klasse C1 (bobil over 3 500 kg)2026
- SkatteetatenOmregistreringsavgift, satser 20262026
- NAFKjøpe campingvogn eller bobil2026
- Bestevalg.noLånedata for lån uten pant (långivernes egne priseksempler)2026