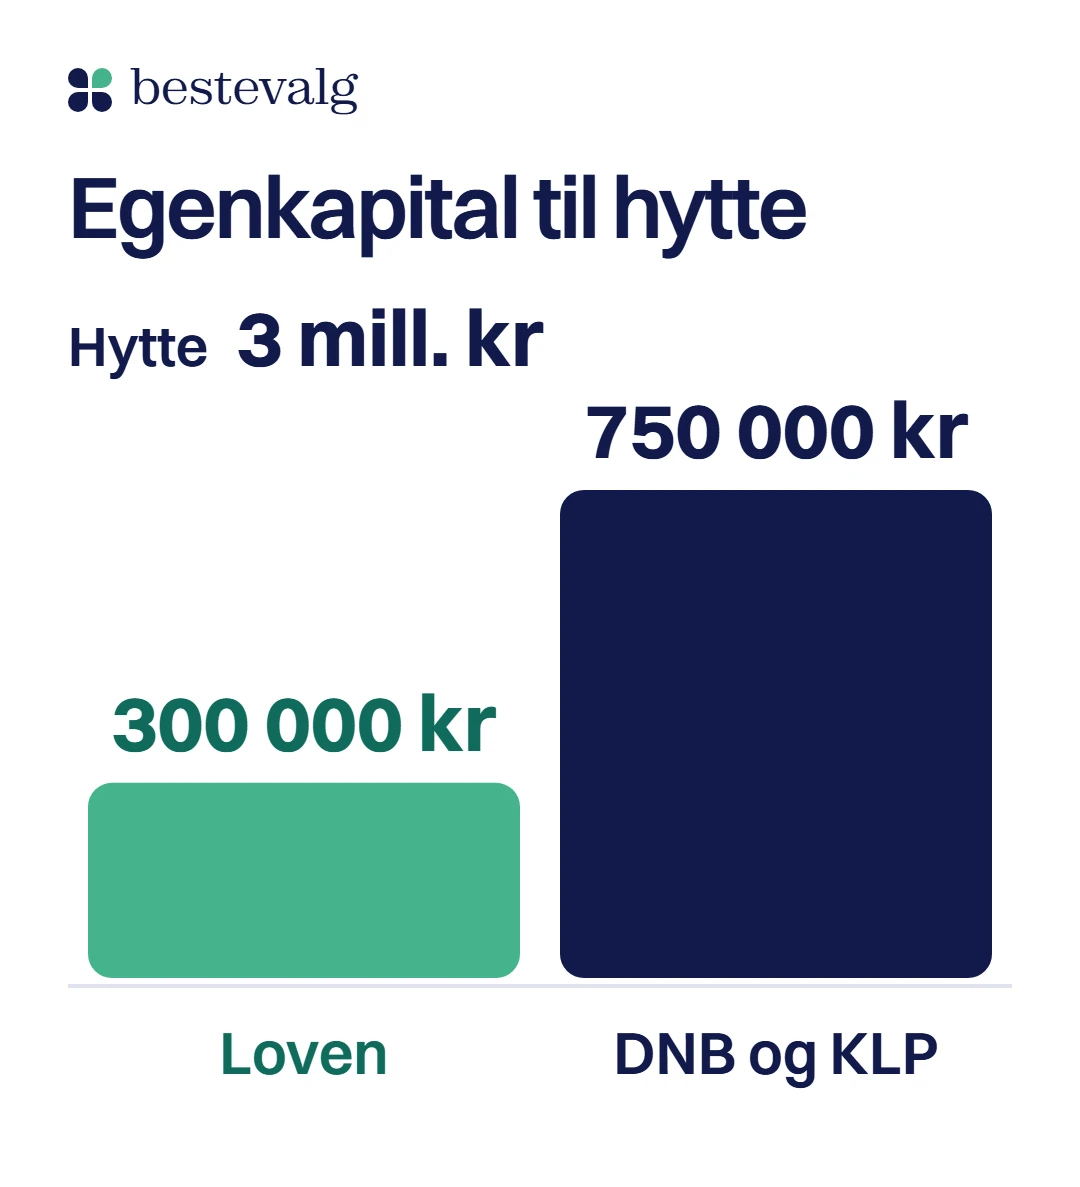
En hytte til 3 000 000 kr høres ut som den krever 10 prosent egenkapital, for det er grensen loven setter. Så ringer du banken. DNB og KLP låner 75 prosent når bare hytta er pant, BN Bank 60. Kontantbehovet er plutselig 825 000 kr eller 1 275 000 kr i stedet for 375 000 kr. Sjekk derfor bankens grense før du legger inn bud.
Kort svar
Loven tillater 90 prosent belåning også på fritidsbolig. DNB og KLP låner 75 prosent og BN Bank 60 prosent når bare hytta er pant, så du trenger 25 til 40 prosent egenkapital. Har du ledig pant i boligen, kan hele lånet ligge der i stedet, innenfor taket på 5 ganger inntekten.
Hovedpunkter5 punkter
- 90 prosent er loven. DNB og KLP låner 75 og BN Bank 60 prosent når bare hytta er pant.
- På en hytte til 3 millioner kr er egenkapitalen 375 000 kr etter loven, 825 000 kr hos DNB og KLP og 1 275 000 kr hos BN Bank, med dokumentavgiften.
- Pant i boligen gir ofte lavere rente, men binder egenkapitalen i boligen din.
- Gjeldsgraden på 5 ganger inntekten kan stoppe lånet selv om pantet rekker, som for Nina under.
- Avgifter, forsikring, strøm og vedlikehold kommer på toppen av lånet.
Hvor mye kan du låne til hytte? Loven sier 90 prosent, bankene 60 til 75
Utlånsforskriften gjelder lån med pant i bolig, og § 2 sier uttrykkelig «herunder fritidsbolig». Et nedbetalingslån kan derfor være høyst 90 prosent av en forsvarlig verdi på hytta. Det er 10 prosent egenkapital, etter at kravet ble senket fra 15 til 10prosent ved årsskiftet 2024 til 2025. Bankene skiller seg ganske tydelig fra loven.
Det bankene krever når bare hytta er pant
Hvor mye banken låner når bare hytta er pant
- DNB
- Inntil 75 % av kjøpesummenHele lånet kan tilbys mot sikkerhet i egen bolig.
- KLP
- Inntil 75 % av kjøpesummenMinst 25 prosent egenkapital.
- BN Bank
- Inntil 60 % av kjøpesummenHele kjøpesummen er mulig med tilleggssikkerhet.
SpareBank 1 skriver bare at bankene som hovedregel ikke skal låne mer enn 90 prosent av kjøpesummen. Nordea oppgir ingen grense for hytta alene, men sier at du kan låne inntil 90 prosent av markedsverdien på boligen din. Spør derfor om grensen står i tilbudet.
Egenkapital i kroner, med dokumentavgiften
- belåning
- Den delen av prisen banken låner, for eksempel 0,75
- 2,5 %
- Dokumentavgiften på markedsverdien, betalt når skjøtet tinglyses
| Pris på hytta | Loven, 90 % | DNB og KLP, 75 % | BN Bank, 60 % |
|---|---|---|---|
| 2 500 000 kr | 312 500 kr | 687 500 kr | 1 062 500 kr |
| 3 000 000 kr | 375 000 kr | 825 000 kr | 1 275 000 kr |
| 4 000 000 kr | 500 000 kr | 1 100 000 kr | 1 700 000 kr |
Dokumentavgiften er 2,5 prosent av markedsverdien, altså 75 000 kr på 3 000 000 kr. Den gjelder fritidseiendom som bolig, og DNB understreker at du betaler den selv, sammen med tinglysingsgebyret.
Loven krever 25 prosent egenkapital på hytte.
Loven setter taket på 90 prosent. BN Bank låner 60 prosent, så 40 prosent må være egenkapital. DNB og KLP låner 75, så der er det 25. Det er bankenes praksis.
Hyttelån uten egenkapital: når går det?
Med bare hytta som pant går det ikke. Med boligen som pant kan det gå: DNB skriver at hele lånet kan tilbys mot sikkerhet i egen bolig, men du må ha ledig pant, og kjøpskostnadene betaler du likevel selv. Mangler du bare litt, finnes lån uten pant. Ikano oppgir et slikt lån til fritidsbolig fra 25 000 kr til 400 000 kr, med ett til fem års nedbetaling. Fem år er også det loven tillater for et forbrukslån (se billån eller forbrukslån).
Med pant i boligen
- Rente
- 5,45 %
- Nedbetalingstid
- 25 år
- Per måned
- 2 444 kr
- Renter (uten pant også gebyrer)
- 333 326 kr
Uten pant
- Rente
- 11,6 %
- Nedbetalingstid
- 5 år
- Per måned
- 8 878 kr
- Renter (uten pant også gebyrer)
- 132 685 kr
6 434 kr mer i måneden uten pant
400 000 kr i begge tilfeller. Over samme 5 år koster lånet med pant 57 874 kr i renter, mot 132 685 kr uten. Pantet ser dyrere ut over 25 år fordi du betaler renter i 20 år til. Renten uten pant er midtverdien blant långiverne vi sammenligner, med 950 kr i etableringsgebyr og 40 kr i termingebyr.
Pant i hytta eller i boligen: hva er billigst, og hva binder du?
Ifølge DNB velger de fleste som har betalt ned en del av boliglånet, å låne med sikkerhet i boligen. DNB skriver at hytter ofte er vanskeligere å verdsette og selge, så banken regner pant i dem som mindre sikkert. Nordea oppgir derimot at renten på hyttelån er den samme som på boliglån. Be om tilbud med begge pantene.
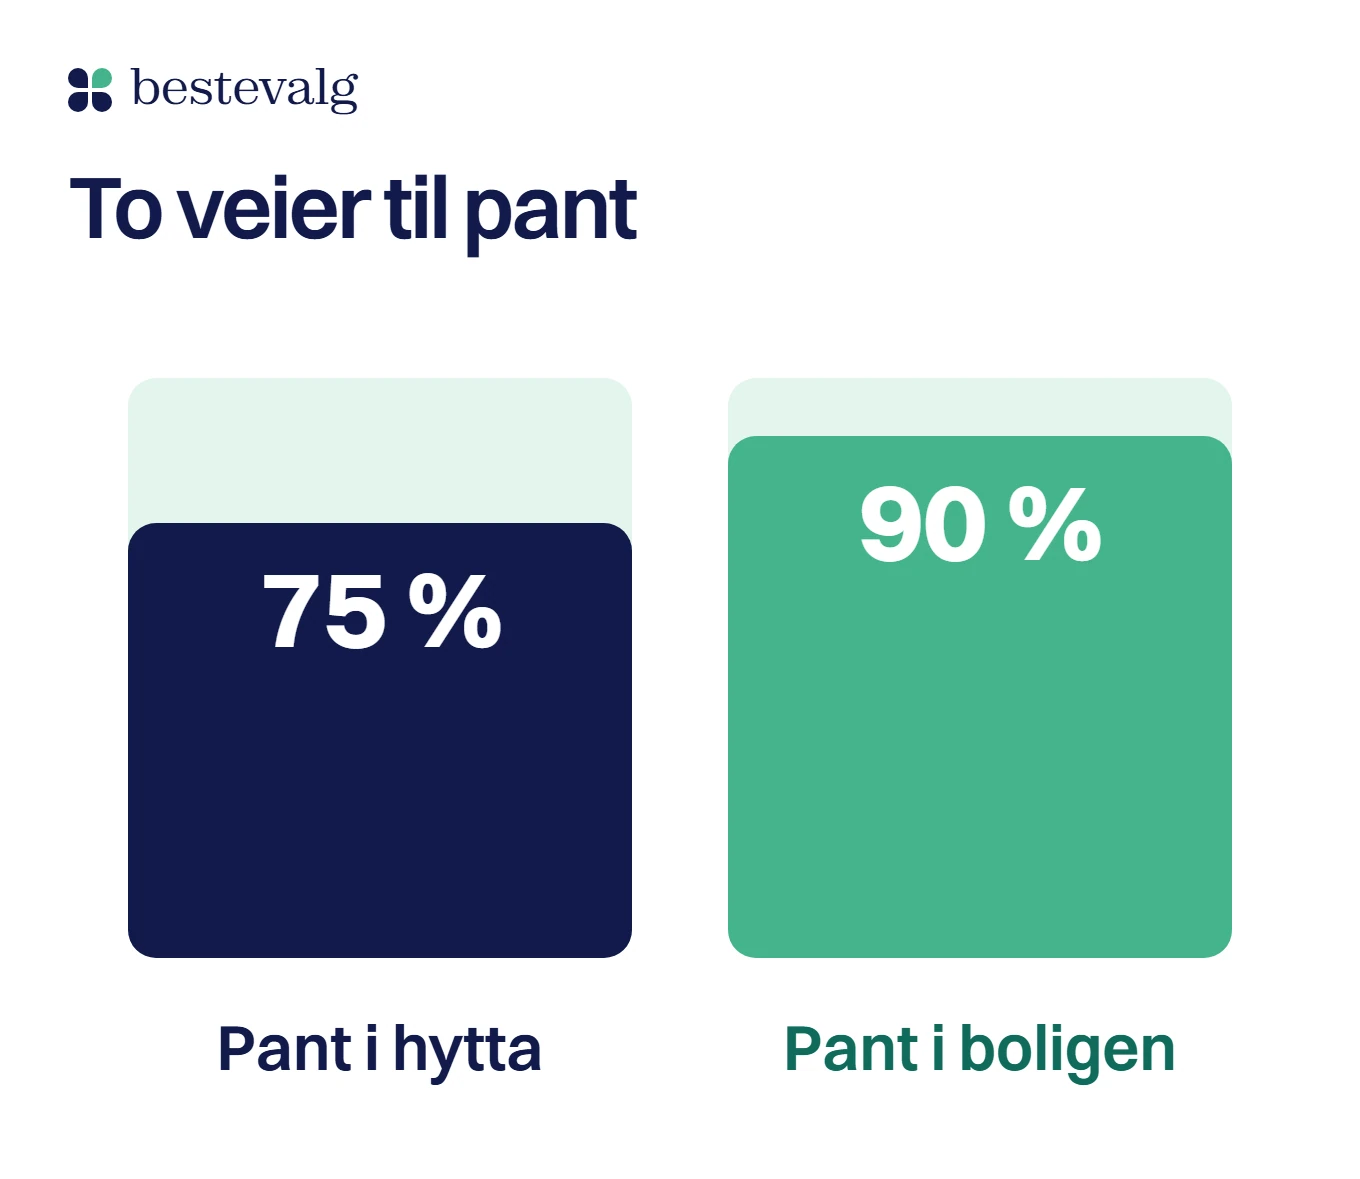
| Kriterium | Pant i hytta | Pant i boligen |
|---|---|---|
| Egenkapital | 25 til 40 prosent hos DNB, KLP og BN Bank | Ingen i hytta, men du trenger ledig pant i boligen |
| Rente | Kan være høyere, ifølge DNB | Som regel lavere, ifølge DNB |
| Oversikt | Lånet hører til hytta | Lånene flyter over i hverandre |
| Bytter du bolig | Hytta er uavhengig | Egenkapitalen er bundet, så lån til ny bolig kan bli vanskelig |
Har du ikke ledig pant i boligen (boligverdi ganger 0.9 minus boliglånet), er hytta eneste vei, og spørsmålene under gjelder ikke deg.
Hvilken vei ser ut til å passe deg?
Tenker du å selge boligen og kjøpe ny de nærmeste årene?
Hytta med pant i boligen: nedbetalingslån eller rammelån
Et nedbetalingslån, for eksempel ved å øke boliglånet, kan være opp til 90 prosent av boligens verdi totalt, og alle lån med pant i boligen teller. Et rammelån har ingen avdragsplikt og kan være opp til 60 prosent. DNB skriver at et rammelån kan tas med sikkerhet i boligen eller i en annen fritidseiendom enn den du kjøper.
Er boligen verdt 5 000 000 kr og boliglånet 1 200 000 kr, kan nedbetalingslånet vokse med 3 300 000 kr, mens rammelånet bare får 1 800 000 kr. Over 60 prosent må banken kreve avdrag hvert år, det laveste av 2,5 prosent av lånet og avdraget på et annuitetslån over 30 år. Hvordan en økning av boliglånet virker, er forklart i guiden om oppussingslån.
Kan hyttelånet legges inn i boliglånet?
Ja. Banken øker boliglånet, og utbetalingen går til hyttekjøpet. Reglene er de samme: alle lån med pant i boligen teller i belåningsgraden, og alle lånene dine teller i taket på 5 ganger inntekten. Du får ett lån å holde styr på, men ser ikke lenger hva hytta koster for seg.
Hyttelån kalkulator: egenkapital, pant og månedsbeløp
Fyll inn hytta, boligen, inntekten og egenkapitalen din. Kalkulatoren viser hva du må låne, hvilke veier som rekker og hva de koster i måneden.
Hyttefinansiering: pant i hytta, i boligen eller begge deler
Rentene starter på 5,45 %, Nordeas eksempel. Bytt dem med dine tilbud. Startverdiene er et tenkt eksempel.
Det du må låne
2 175 000 kr
- Dokumentavgift (2,5 %)
- 75 000 kr
- Egenkapital brukt
- 900 000 kr
- Plass i boligen (til 90 %)
- 3 300 000 kr
- Samlet gjeld mot inntekt
- 4,8 ganger
- Pant i hytta
- 13 292 kr i måneden
- Pant i boligen
- 13 292 kr i måneden
- Begge deler
- ikke nødvendig
Pant i hytta og pant i boligen koster likt med disse rentene. Bytt dem med tilbudene du får.
Lånet går over 60 prosent av verdien, så banken må kreve avdrag (§ 9). Avdragsfrihet er ikke regnet med her.
Taket i utlånsforskriften er 5 ganger inntekten for all gjeld.
Bare grensene i utlånsforskriften og bankens egen grense på hytta er med. Banken må i tillegg se at du tåler 3 prosentpoeng høyere rente (minst 7 prosent). Dette er et anslag, ikke et løfte om lån.
Taket på 5 ganger inntekten og renteøkningen på 3 prosentpoeng gjelder uansett pant. Hvordan banken regner det ut, finner du i kalkulatoren for hvor mye du kan låne. Studielånet teller med i gjelden, som forklart i guiden om studielån i gjeldsgraden.
Hva koster et hyttelån på 2 millioner?
Nordea viser 2 000 000 kr over 25 år med 5,45 prosent nominell rente og 5,66 prosent effektiv rente, og oppgir totalkostnaden 3 689 631 kr. Regner jeg annuiteten selv, blir det 12 222 kr i måneden og 3 666 631 kr totalt, med 1 666 631 kr i renter. Resten, 23 000 kr, er trolig gebyrer. Jeg bruker 5,45 prosent som regneeksempel i hele guiden fordi det er et representativt eksempel, ikke en «fra»-rente.
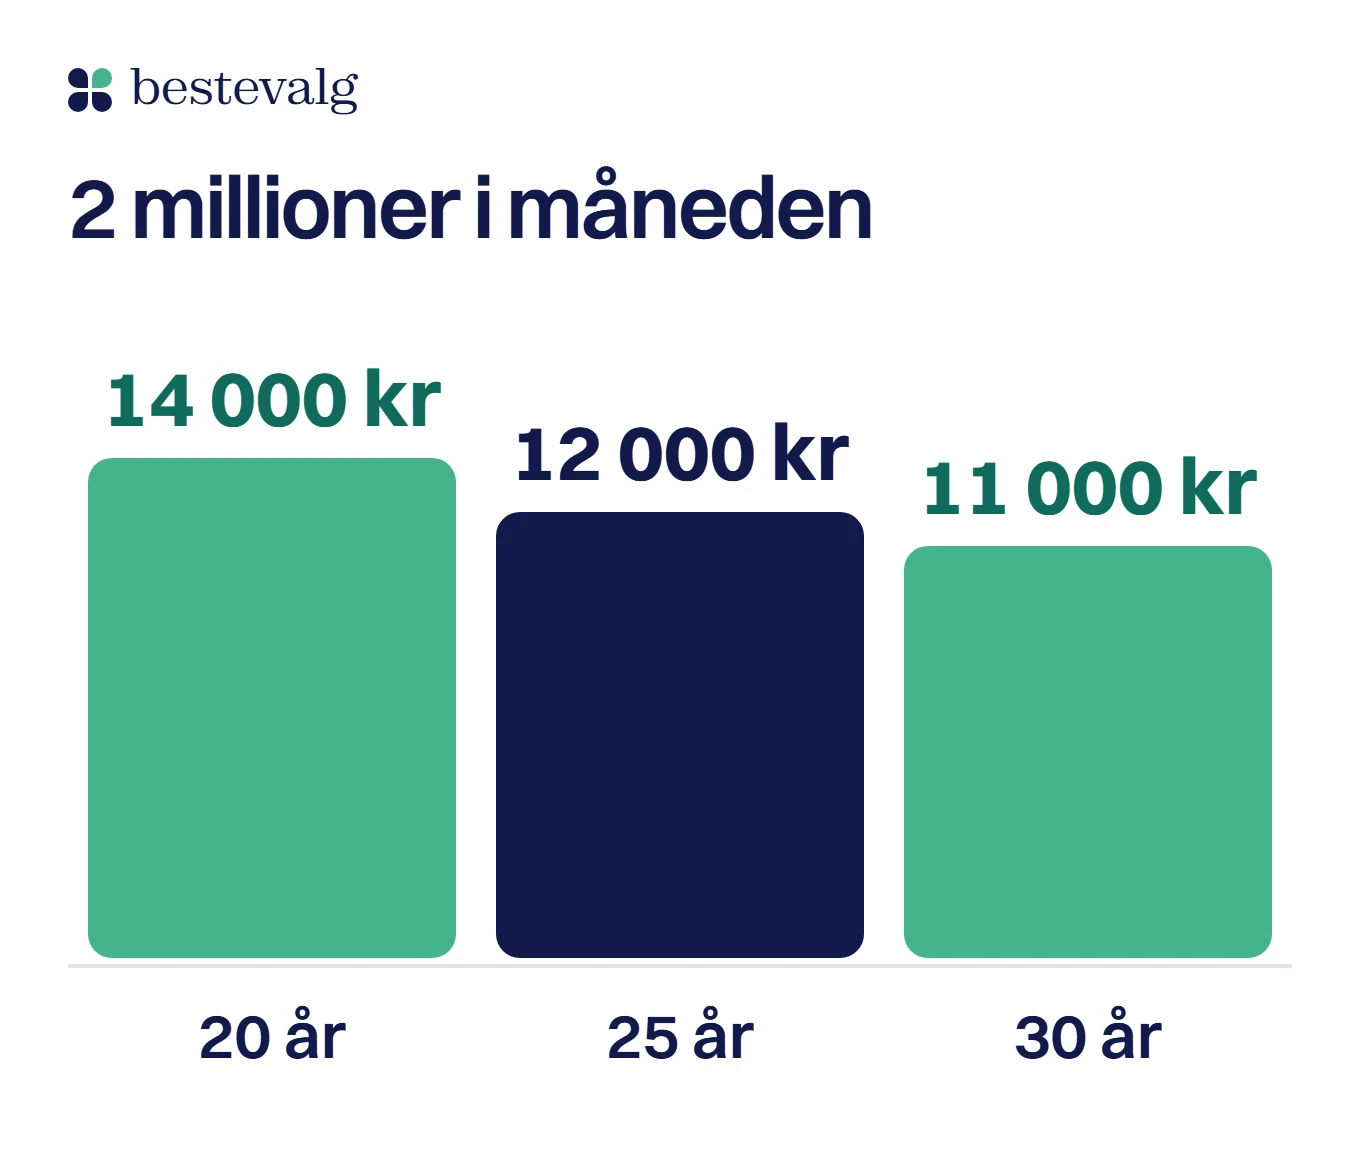
| Rente | 20 år | 25 år | 30 år |
|---|---|---|---|
| 4,45 % | 12 599 kr | 11 060 kr | 10 074 kr |
| 5,45 % | 13 701 kr | 12 222 kr | 11 293 kr |
| 6,45 % | 14 853 kr | 13 442 kr | 12 576 kr |
Hva avgjør renten på hyttelån?
Belåningsgraden. KLP oppgir sin laveste rente ved 55 prosent belåning, og BN Bank gir beste rente på lån over 4 millioner innenfor 50 prosent, så lav belåning lønner seg. KLP skriver at fast rente ikke er tilgjengelig på fritidsboliglån. DNB har et grønt hyttelån for energimerke A eller B, og hva slike lån krever, står i guiden om Enova-støtte og grønne lån.
Avdragsfrihet og nedbetalingstid
DNB skriver at fleksibel nedbetaling og avdragsfrihet er mulig. Ligger lånet over 60 prosent av verdien, må banken likevel kreve årlig avdrag, så 30 år er den lengste tiden i kalkulatorene våre. Forskjellen på like terminbeløp og fallende er forklart i guiden om annuitetslån eller serielån.
Hva koster det å eie en hytte i året?
På 2 000 000 kr er renten første år 108 045 kr og avdraget 38 620 kr. Renter på lån er fradragsberettiget, og verdien er 22 prosent i 2026, så hver tusenlapp i rente koster 780 kr etter skatt. Det er forklart i guiden om å nedbetale lån raskere.
Hva koster hytta i året?
Beløpene for avgifter, forsikring, strøm og vedlikehold er eksempelbeløp, ikke gjennomsnitt. Skriv inn dine egne.
Hytta koster i året
162 895 kr
- Renter første år
- 108 045 kr
- Skattefradrag på renten (22 %)
- -23 770 kr
- Avdrag første år
- 38 620 kr
- Eiendomsskatt
- 0 kr
- Avgifter, forsikring, strøm, vedlikehold
- 40 000 kr
- Per måned
- 13 575 kr
Avdraget er sparing i hytta, ikke en kostnad som forsvinner. Uten avdrag og skattefradrag er årskostnaden 148 045 kr.
Faste kostnader: eiendomsskatt og resten
Kommunene velger selv om de skriver ut eiendomsskatt. Skattegrunnlaget for fritidsbolig er 70 prosent av markedsverdien, og satsen er høyst 4 promille, så på en hytte verdt 3 millioner kr er taket 8 400 kr i året. Kommunen kan gi bunnfradrag. Avgifter, forsikring, strøm og vedlikehold varierer så mye fra hytte til hytte at jeg ikke setter opp et gjennomsnitt. Skriv inn tallene fra selgeren.
Hvordan får folk råd til hytte?
Egenkapitalen kan komme fra ledig pant i en bolig du har betalt ned på, fra arv eller fra et salg. SpareBank 1 skriver at en kausjonist kan gjøre et høyere lån mulig, og medlåntaker eller kausjonist viser hva det binder deg til. Skal du bygge, tilbyr DNB byggelån som dekker løpende kostnader i byggeperioden.
Arv, salg og nedbetalt bolig
To tenkte personer, men tallene er regnet ut på ekte. Karis hytte koster 3 millioner kr og Ninas 2 millioner kr. Renten er 5,45 prosent, tiden 25 år og bankens grense mot hytta 75 prosent.
Kari
52 år, sykepleier, gift
Husholdningen tjener 1 300 000 kr, bolig verdt 5 000 000 kr med 1 200 000 kr i lån. De har 100 000 kr spart og må låne 2 975 000 kr, mer enn bankens 2 250 000 kr mot hytta.
Slik går det
Boligen har 3 300 000 kr ledig pant, så hele lånet kan ligge der. Samlet gjeld blir 3,2 ganger inntekten.
Nina
38 år, lærer
Hun tjener 700 000 kr og har 2 800 000 kr i boliglån. Hytta koster 2 000 000 kr, egenkapitalen er 700 000 kr, og lånebehovet 1 350 000 kr er innenfor bankens grense mot hytta.
Slik går det
Samlet gjeld blir 5,9 ganger inntekten, over taket på 5. Lånet stopper uansett pant.
Kan du låne til hytte i utlandet?
Tilbudet er smalere enn for hytter i Norge. DNB er den eneste av de tre bankene som oppgir lån med pant i eiendommen i utlandet.
| Bank | Pant i utlandet? | Hva banken oppgir |
|---|---|---|
| DNB | Ja, Spania og Frankrike | Opptil 70 % av laveste verdi av kjøpesum og takst. Lån i euro, inntil 30 år, minst 210 000 euro. |
| KLP | Nei | Bare pant i Norge. Utland er mulig med pant i boligen din i Norge. |
| BN Bank | Nei | Bare hytte og fritidsbolig i Norge. |
For Sverige og Danmark fant jeg ingen bank som oppgir vilkår på sin side. KLP peker på pant i din egen bolig i Norge.
Vanlige spørsmål
Er hyttelån dyrere enn boliglån?
Det varierer. Nordea og BN Bank skriver at renten er den samme som på boliglån, DNB mener pant i boligen som regel er billigere, og KLP oppgir renten ved en bestemt belåningsgrad. Be om tilbud med begge pantene.
Kan jeg søke hyttelån sammen med søsken eller venner?
Hos KLP kan bare ektefelle, samboer eller partner søke sammen med deg. Andre banker kan ha andre regler, så spør før dere kjøper.
Kan jeg få finansieringsbevis før jeg har funnet hytta?
Nordea tilbyr å søke om finansieringsbevis til hyttekjøp. Spør hva beviset bygger på og hvor lenge det gjelder.
Kilder
- LovdataForskrift om finansforetakenes utlånspraksis (utlånsforskriften), §§ 2, 5, 6, 7, 8 og 92024
- RegjeringenUtlånsforskriften senker kravet til egenkapital for boliglån2024
- DNBHyttelån2026
- DNBSlik kan du få kjøpt deg hytte (DNB Nyheter)2022, oppdatert 2025
- DNBBoliglån i utlandet2026
- KLPLån til hytte og fritidsbolig2026
- BN BankHyttelån2026
- NordeaHyttelån2026
- SpareBank 1Hyttelån2026
- Ikano BankLån til fritidsbolig2026
- KartverketDokumentavgift ved overføring av fast eiendom2026
- SkatteetatenÅrsrundskriv for dokumentavgift 20232023
- LovdataLov om eigedomsskatt til kommunane (eiendomsskatteloven), §§ 8 A-2 og 112026
- SkatteetatenSkatte-ABC: renter av egen gjeld er fradragsberettiget2026
- RegjeringenSkattesatser 20262026