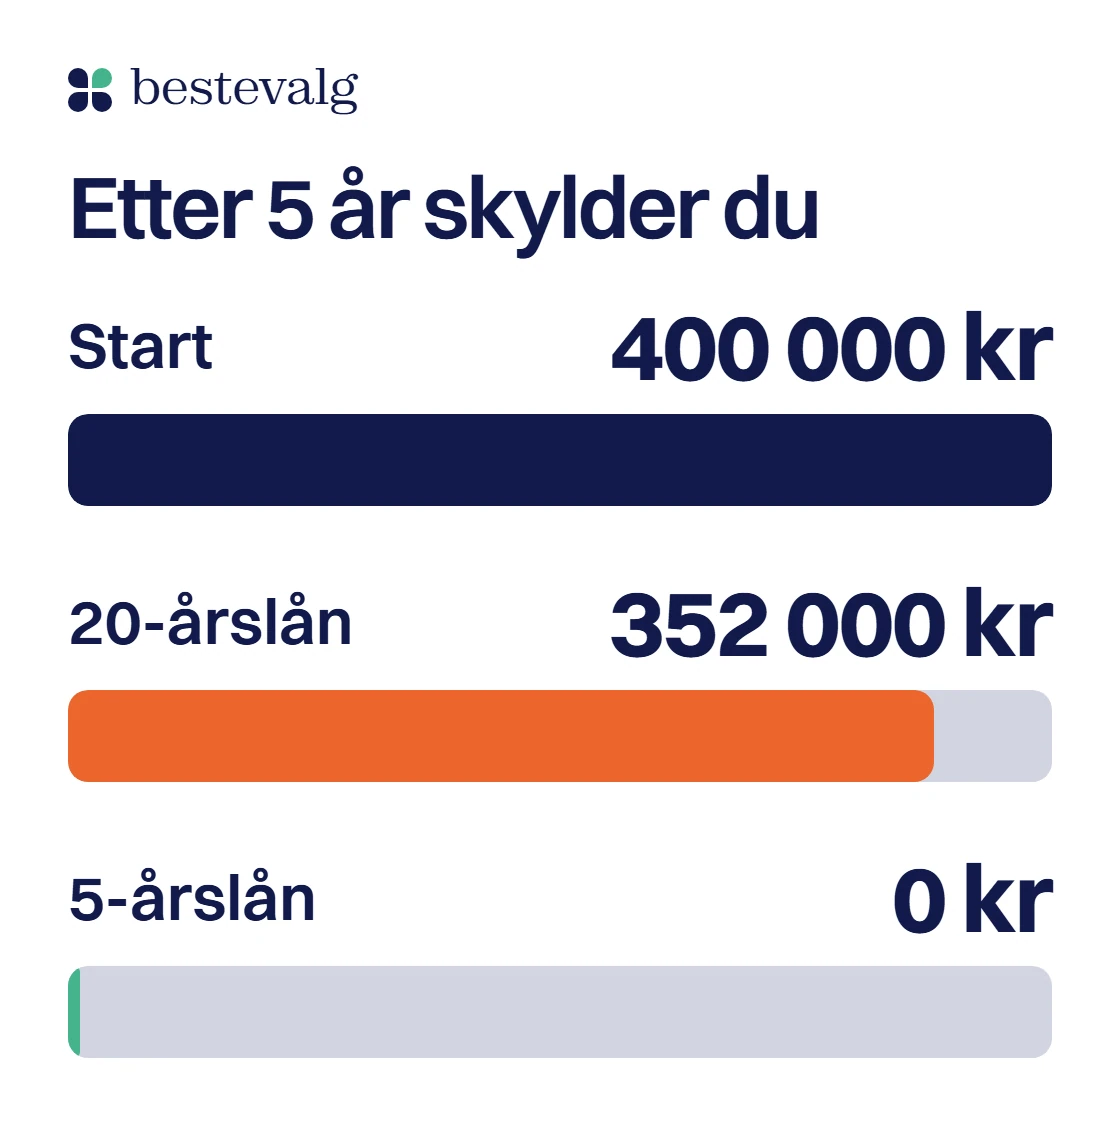
Per er en tenkt kjøper, men tallene er regnet ut på ekte. Han vil ha en ny daycruiser til 500 000 kr og har 100 000 kr selv. Med pant i båten og 20 år å betale på koster lånet på 400 000 kr 3 350 kr i måneden. Uten sikkerhet må det være nedbetalt på fem år, og da er det 8 878 kr. Velger han 20 år, skylder han fortsatt 351 692 kr etter fem år.
Kort svar
Lengden på båten avgjør mye. En båt på 7 meter eller mer kan registreres i Skipsregisteret og få skipspant, og SpareBank 1 gir da inntil 20 år å betale på. Mindre båter får ikke skipspant: SpareBank 1 låner da inntil 65 prosent over høyst 5 år, og et lån helt uten sikkerhet kan ikke ha lengre løpetid enn fem år.
Hovedpunkter5 punkter
- 7 meter er grensen for skipspant.
- Egenkapitalkravet er bankens valg, ikke lovens: DNB vil ha minst 20 prosent.
- 400 000 kr over 20 år koster 404 079 kr i renter og gebyrer, og etter fem år skylder du 351 692 kr.
- Registrering og pant over 7 meter koster 7 738 kr det første året.
- For en liten båt finnes det ikke noe register over frivillig pant.
Over eller under 7 meter: lengden avgjør pant, rente og løpetid
Sjøloven sier at en båt på 15 meter eller mer skal føres inn i Skipsregisteret, og at en båt under 15 meter kan føres inn på eierens begjæring hvis lengden er minst 7 meter (§ 11). En privat båt under 7 meter kommer ikke inn. Det er i Skipsregisteret pant kan anmerkes (§ 20), og slikt pant kalles skipspant.
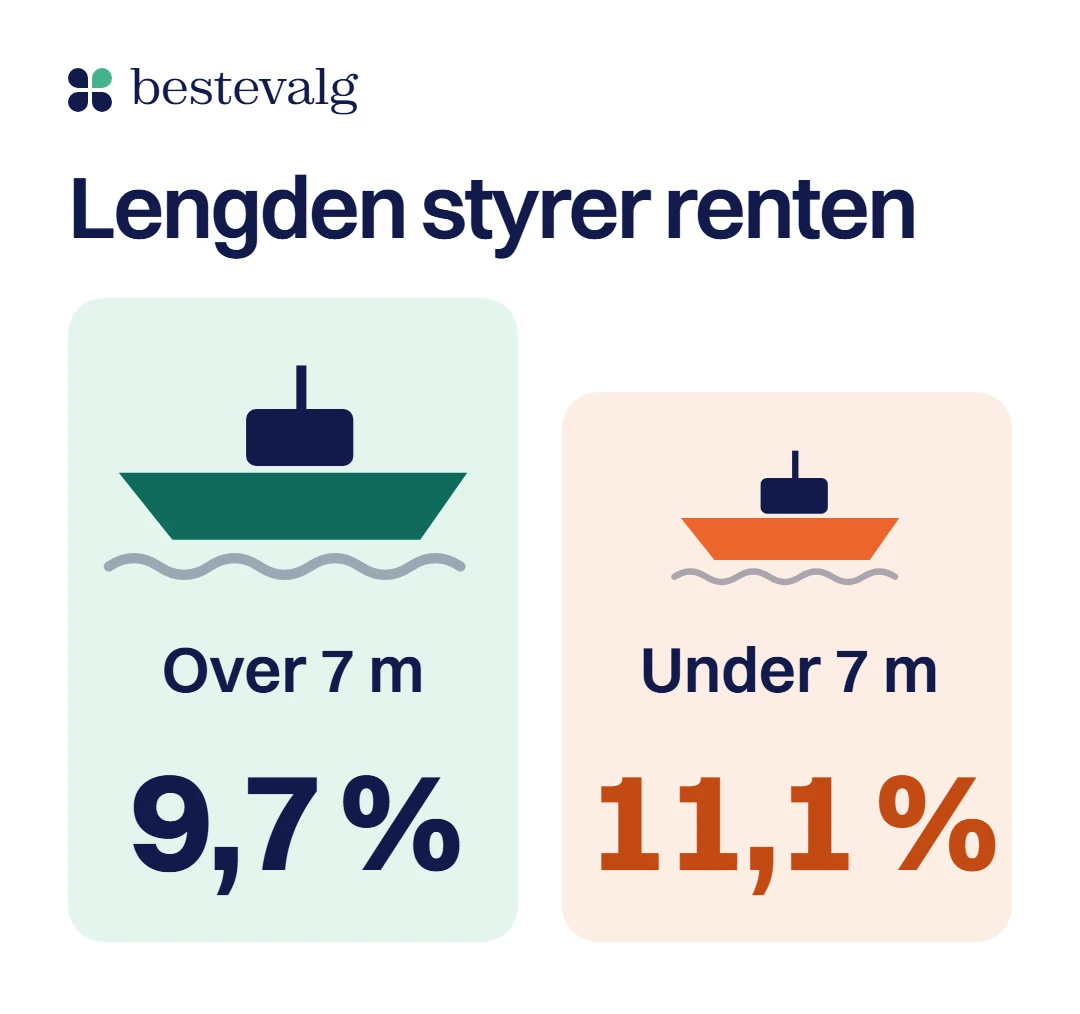
Bankene priser forskjellen. I DNBs eksempler for 150 000 kr over fem år er effektiv rente 9,73 prosent over 7 meter og 11,09 prosent under, og effektiv rente avhenger av beløpet. SpareBank 1 viser samme retning: uten skipspant er eksempelet 10,43 prosent effektiv rente på 250 000 kr over fem år. For lån med skipspant oppgir banken bare den laveste renten, 8,28 prosent, som gis til de beste kundene.
| Kriterium | Over 7 meteri Skipsregisteret | Under 7 meterikke skipspant |
|---|---|---|
| Register | Skipsregisteret, der pant kan anmerkes | Småbåtregisteret eller Securmark, ingen register for pantet |
| Sikkerhet | Skipspant | Pant uten register hos DNB, salgspant hos Santander, ikke skipspant hos SpareBank 1 |
| Lånegrad (SpareBank 1) | Inntil 85 %, fra 300 000 kr | Inntil 65 %, opptil 500 000 kr |
| Løpetid | Inntil 20 år hos SpareBank 1 | 5 år hos SpareBank 1, inntil 10 år hos Santander |
| Effektiv rente hos DNB | 9,73 % | 11,09 % |
| Register, første år | 7 738 kr | 480 kr |
Slik registreres båten i Skipsregisteret
Registreringen gjør du hos Skipsregistrene i Sjøfartsdirektoratet.
Samle dokumenteneMest jobb
Du må vise en ubrutt rekke av eiere tilbake til byggeren. En kjøpekontrakt er ikke nok. For en båt fra 1998 eller senere trenger du også CE-dokumentasjon, og for motoren hvis den er fra 2006 eller senere.
Meld båten til registrering
Båten får et kjenningssignal som merkes varig i skroget, og du sender bilde av merket.
La banken registrere pantet
Når skjøtet står på deg, sender banken pantet til registrering.
Småbåtregisteret gir ikke pant
Småbåtregisteret drives av Redningsselskapet og gjør en båt lettere å identifisere, men det er ikke et register for pant. Brønnøysundregistrene skriver at det ikke finnes noe register over frivillig pant i båter som ikke står i Skipsregisteret. Derfor kaller SpareBank 1 lånet lån uten skipspant, og Santander bruker salgspant.
Hva registrering og pant koster
Prisene gjelder per 1. januar 2026 for en fritidsbåt på 7 til 24 meter. Kjøper du en båt som allerede står i registeret, betaler du 2 124 kr for skjøtet i stedet, og pantet koster like mye.
- Registrering4 408 kr
- Pantedokument3 101 kr
- Årsgebyr229 kr
- Betales kontant7 738 kr
I Småbåtregisteret er nyregistrering 480 kr og årsgebyret 249 kr.
Hvor mye koster et båtlån på 400 000 kr?
Det kommer an på renten, løpetiden og gebyrene. Kalkulatoren tar en båt på 500 000 kr med 20 prosent egenkapital og setter tre lån side om side. Hva effektiv rente betyr, står i guiden om effektiv rente.
Samme båt, tre måter å låne på
Lånet er
400 000 kr
Renter og gebyrer: 404 079 kr med pant, 132 685 kr uten sikkerhet.
Endre rente og din økonomi
Pant: DNBs eksempelrente med Santanders gebyrer. Med skipspant hos SpareBank 1 kan ikke båten være eldre enn 20 år når lånet er nedbetalt, så 20 år krever en ny båt. Uten sikkerhet: midten av eksempelrentene i sammenligningen vår. Boligrenten er en plassholder, skriv inn din egen.
Pant i båten
7,70 % i 20 år
3 350 kr / mnd
- Renter og gebyrer
- 404 079 kr
- Effektiv rente
- 8,32 %
- Skylder etter 5 år
- 351 692 kr
- Stresstest (10,7 %)
- 4 133 kr
- Register, første år
- 7 738 kr
Uten sikkerhet
11,60 % i 5 år
8 878 kr / mnd
- Renter og gebyrer
- 132 685 kr
- Effektiv rente
- 12,57 %
- Skylder etter 5 år
- 0 kr
- Stresstest (14,6 %)
- 9 495 kr
Boligen som sikkerhet
6,00 % i 20 år
2 866 kr / mnd
- Renter og gebyrer
- 287 774 kr
- Effektiv rente
- 6,17 %
- Skylder etter 5 år
- 339 598 kr
- Stresstest (9,0 %)
- 3 599 kr
Stresstesten er utlånsforskriftens § 5: renten pluss 3 prosentpoeng, minst 7 prosent. Fem ganger 700 000 kr er 3 500 000 kr i samlet gjeld. Med 2 800 000 kr fra før er 700 000 kr igjen, og lånet bruker 57 prosent av det. Registrering og pant: 7 738 kr kontant det første året. Et regneeksempel, ikke et tilbud.
Banken tester at du tåler renten pluss 3 prosentpoeng, minst 7 prosent. Her er testen 10,70 prosent, og lånet koster da 4 133 kr i måneden. Resten av vurderingen regner du i kalkulatoren for hvor mye du kan låne.
- 20 år med pant
- 404 079 kr
- Renter og gebyrer på 400 000 kr
- 5 år uten sikkerhet
- 132 685 kr
- Samme lån, 11,6 % i rente
- 20 år med boligen som sikkerhet
- 287 774 kr
- 6,0 % er en plassholder
20 år eller 5 år: lavere måned, mye mer renter
Det lange lånet ser billigst ut fordi månedsbeløpet er under halvparten. Men renten løper på restgjelden, og den synker sakte i starten. Totalt koster 20-årslånet 3,0 ganger så mye som lånet på fem år. Selger du etter fem år, må 351 692 kr innfris av salgssummen. Og 20 år får du bare på en ny båt: hos SpareBank 1 kan båten ikke være eldre enn 20 år når lånet er nedbetalt, så en ti år gammel båt gir høyst ti år.
Hvor mye egenkapital trenger du, og finnes båtlån uten?
DNB vil ha minst 20 prosent og finansierer inntil 80. SpareBank 1 gir inntil 85 prosent med skipspant og 65 uten.
Bankens krav, ikke lovens
Utlånsforskriften har en egenkapitalregel for bolig: høyst 90 prosent av verdien (§ 7). Lån med pant i en båt står i kapittel 5, uten egenkapitalregel og uten grense for løpetiden. Det krever bare at du har råd når renten stiger (§ 5), og at gjelden ikke er over fem ganger inntekten (§ 6). Kravet om 20 prosent og de 20 årene er altså forretningsvalg.
Båtlån uten egenkapital: hva som finnes og hva det koster
Banker som tar pant, vil ha egenkapital. AS Financiering skriver at de ikke krever det for båter over 7 meter, men oppgir andre prosenter på en annen side, så spør hva som gjelder. Ellers er det lån uten sikkerhet som gjelder. Instabank krever ikke egenkapital, tinglysing eller kasko, og lånet er på 30 000 til 500 000 kr over inntil fem år. Kjøpet må dokumenteres innen to uker, ellers stiger renten med tre prosentpoeng.
Utlånsforskriften § 13 krever at lån uten sikkerhet nedbetales på 5 år, forklart i guiden om pant og forbrukslån. Prisen for å slippe egenkapital er renten: Instabanks eksempel gir 11,45 prosent effektiv rente og Ikanos 14,44 på 180 000 kr, mot 9,73 hos DNB med pant.
Forbrukslån uten sikkerhet: tilbud for 150 000 kr over 5 år
Per måned i eksempelet
3 254 krEff. rente 11,46 %Søk nåAnnonse
Per måned i eksempelet
3 344 krEff. rente 12,79 %Søk nåAnnonse
Per måned i eksempelet
3 350 krEff. rente 12,88 %Søk nåAnnonse
Tilbudene er annonser, og vi kan motta provisjon. Månedsbeløpet er regnet med renten hver långiver bruker i sitt representative eksempel, med etableringsgebyr og termingebyr. Renten du får settes etter en kredittvurdering og kan bli både lavere og høyere. Se alle 8 tilbud
Priseksemplene bankene oppgir for båtlån
Tabellen viser det hver långiver skriver på sin egen side. Eksemplene gjelder ulike beløp og ulik tid, så de er ikke direkte sammenlignbare. Renten du får, setter banken etter en kredittvurdering, og den kan bli høyere.
| Lån | Sikkerhet | Lånegrad | Løpetid | Priseksempel (nominell / effektiv) |
|---|---|---|---|---|
| DNB, over 7 meter | Skipspant | Minst 20 %, inntil 80 % | Ikke oppgitt | 7,70 % / 9,73 % eff., 150 000 kr o/5 år, kostnad 37 598 kr |
| DNB, under 7 meter | Pant, Småbåtregisteret eller Securmark | Minst 20 %, inntil 80 % | Ikke oppgitt | 8,59 % / 11,09 % eff., 150 000 kr o/5 år, kostnad 42 639 kr |
| SpareBank 1 Sør-Norge, med skipspant | Skipspant, kasko | Inntil 85 %, lån fra 300 000 kr | Inntil 20 år | Ingen priseksempel som går opp. Laveste rente 8,28 % eff. |
| SpareBank 1 Sør-Norge, uten skipspant | Ikke skipspant, under 7 meter | Inntil 65 %, opptil 500 000 kr | Inntil 5 år | 250 000 kr: 8,5 % / 10,43 % eff., kostnad 68 403 kr |
| Santander, under 7 meter | Salgspantlån | Ulikt oppgitt på to sider | Inntil 10 år | 150 000 kr o/5 år: 9,95 % / 12,31 % eff., kostnad 47 531 kr |
| Instabank | Ingen pant | Ikke krav, 30 000 til 500 000 kr | Inntil 5 år | 150 000 kr o/5 år: 11,45 % eff., kostnad 45 169 kr |
| Ikano Bank | Ingen pant | Opptil 400 000 kr | 5 år i eksempelet | 180 000 kr o/5 år: 12,8 % / 14,44 % eff., kostnad 68 857 kr |
AS Financiering låner til båter over 7 meter opptil 3 000 000 kr, men oppgir ulike prosenter på sine egne sider, så de står ikke her.
Slik finner du billigste båtlån
Billigst er lånet med lavest totalkostnad for dine tall, og det ser du først når alle tilbud gjelder samme beløp og løpetid. Forbrukerrådets Finansportalen sammenligner priser uten at du søker.
Sjekk dette før du velger
0 av 6
Brukt båt: sjekk pant og heftelser før du betaler
Har selgeren lån i båten, må pantet slettes før du får en ren båt. Hvor du ser det, avhenger av hvor båten er registrert.
Registrert båt: søk i Skipsregisteret
En båt mellom 7 og 15 meter kan stå i Skipsregisteret frivillig, og da vises pant og heftelser bare der. En båt på 15 meter eller mer må stå der. Sjøfartsdirektoratet har et eget skipssøk. Mellom 7 og 15 meter bør du sjekke både Skipsregisteret og Løsøreregisteret.
Under 7 meter: ingen register for frivillig pant
Brønnøysundregistrene viser tvangspant, altså utlegg, i en båt som ikke står i Skipsregisteret. Du søker på eierens fødselsnummer. Frivillig pant, som et båtlån, finnes det ikke noe register over. Da blir selgerens papirer og ditt eget skjønn viktigere.
Røde flagg ved kjøp av brukt båt
- Selgeren kan ikke vise rekken av skjøter eller bilbrev fra byggeren.
- Motor- og skrognummer mangler eller stemmer ikke med papirene.
- Båten står ikke i noe register på selgerens navn.
- Selgeren sier at det ikke er lån i båten, men vil ikke bekrefte det skriftlig.
Fra søknad til utbetaling: banken betaler først når båten står på deg
Dette er det bankene selv skriver. Du har 14 dagers angrerett på et båtlån og et lån uten sikkerhet, men ikke på et lån med pant i boligen.
Be om finansieringsbevis, hvis banken gir detFør du finner båten
SpareBank 1 gir et bevis som gjelder i 60 dager. DNB gir ikke generelt lånebevis til båt, fordi banken må vurdere den bestemte båten.
Skriv kjøpekontrakt
Hos DNB må kontrakten ha motor- og skrognummer. Hos SpareBank 1 må registreringsnummer og kjøpesum stemme før du signerer lånedokumentene.
Signer før overtakelsen og forsikre båten
SpareBank 1 vil ha dokumentene signert før du henter båten. Med pant i båten krever DNB kasko under hele løpetiden.
Registrer båten på deg
DNB betaler ut først når båten står på deg i registeret, og over 7 meter også når pantet er kontrollert.
Har du allerede et båtlån, kan refinansiering være aktuelt.
Pant i båten, uten sikkerhet eller boligen: hvilken løsning passer deg?
Per
46 år, elektriker
Kjøper en ny daycruiser over 7 meter til 500 000 kr, har 100 000 kr og vil ha lavt månedsbeløp.
Resultat
20 år med pant gir 3 350 kr i måneden og 404 079 kr i kostnad. Etter fem år skylder han 351 692 kr.
Marte
33 år, sykepleier
Kjøper en liten motorbåt under 7 meter til 120 000 kr og trenger 96 000 kr.
Resultat
Med pant i båten, men uten skipspant, blir det fem år med 2 092 kr i måneden og 29 496 kr i kostnad. Uten sikkerhet ville det kostet 34 623 kr. Santander gir inntil ti år.
Kari og Jon
41 år, med ledig plass i boligen
Vil legge båtkjøpet på 400 000 kr inn i boligfinansieringen.
Resultat
Med 6,0 prosent som plassholder blir det 2 866 kr i måneden, men huset er nå pant for båten.
Boligen som sikkerhet: lavere rente, lengre binding
DNB nevner rammelån hvis du har ledig plass i boliglånet. Utlånsforskriften setter taket til 90 prosent av boligens verdi for nedbetalingslån og 60 prosent for rammekreditter (§ 7). Får du ikke betalt, er det boligen som står på spill.
Passer et båtlån med pant for deg?
Er båten 7 meter eller lengre?
Vanlige spørsmål
Kan jeg få lån til en båt over 7 meter hvis den ikke er registrert?
Ja, men for å få pant i båten må den registreres i Skipsregisteret. SpareBank 1 krever det, og DNB betaler ut først når skjøtet er registrert på deg.
Må båten være kaskoforsikret?
Med pant i båten krever DNB og SpareBank 1 kasko. Instabank krever det ikke, men skriver at ansvaret på sjøen ikke er det samme som for en bil.
Hvor gammel kan båten være?
SpareBank 1 har ingen aldersgrense når du tar opp lånet, men egenkapitalkravet blir ofte større jo eldre båten er. Med skipspant hos SpareBank 1 kan båten ikke være eldre enn 20 år før lånet er nedbetalt.
Hva skjer med pantet når jeg selger båten?
Lånet må innfris av salgssummen, og pantet slettes, noe som er gebyrfritt i Skipsregisteret.
Kilder
- LovdataSjøloven, kapittel 2: registrering av skip (§§ 11 og 20)2026
- LovdataUtlånsforskriften, kapittel 2, 3, 4 og 5 (§§ 5, 6, 7 og 13)2024
- LovdataFinansavtaleloven (angrerett)2020
- SjøfartsdirektoratetRegistrer din fritidsbåt på 7 til 24 meter: dokumenter og gebyrer2026
- SjøfartsdirektoratetOverføre eierskap av et fritidsfartøy under 15 meter i NOR2026
- BrønnøysundregistrenePant i båt2025
- SmåbåtregisteretPriser og ofte stilte spørsmål2026
- DNBBåtlån: vilkår og priseksempel2026
- SpareBank 1 Sør-NorgeBåtlån: renter og betingelser2026
- Santander Consumer BankPriser og betingelser for båtlån2026
- InstabankBåtlån2026
- Ikano BankAlt du trenger å vite om finansiering av båt2026
- AS FinancieringBåtlån2026
- Bestevalg.noLånedata for forbrukslån (långivernes egne priseksempler)2026