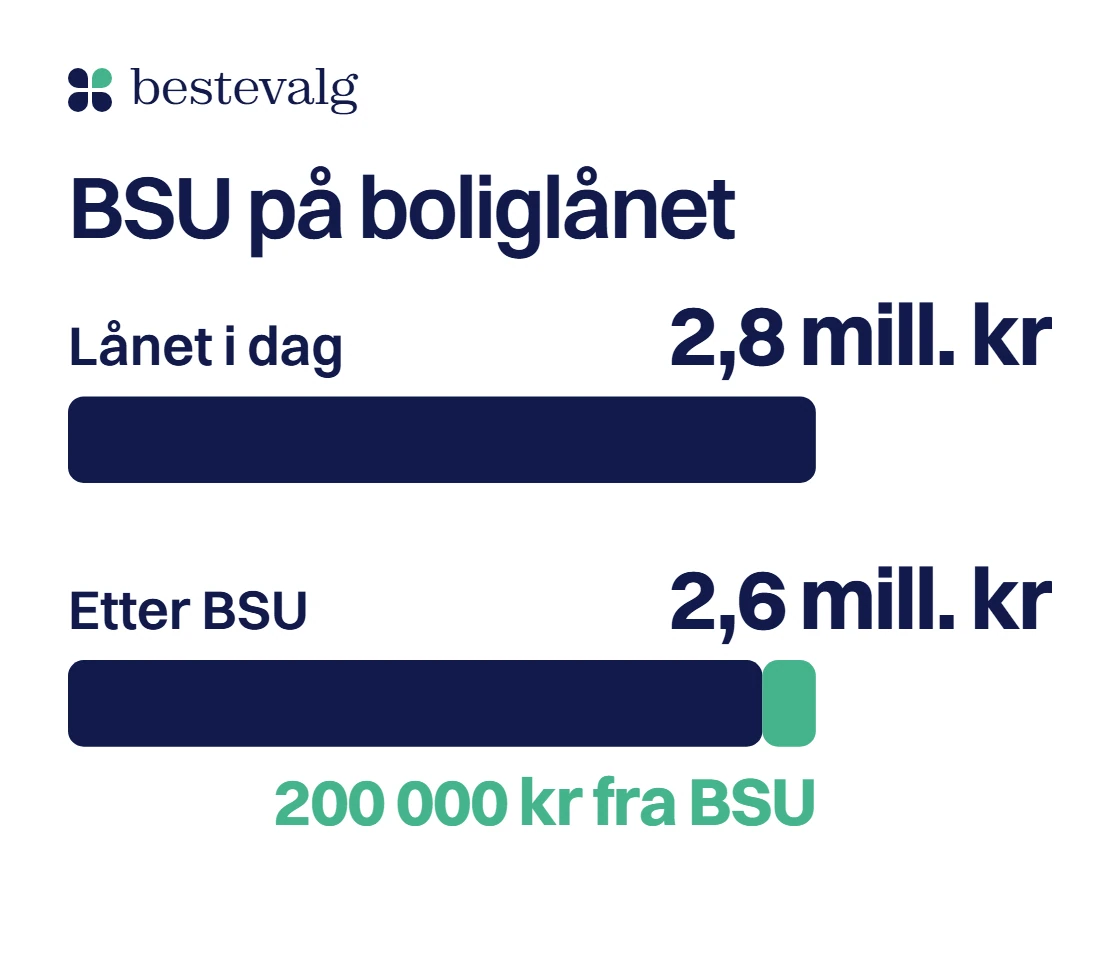
Eirik er 31 og har 200 000 kr på BSU og et boliglån på 2 800 000 kr. BSU-en gir 6,3 % i rente, lånet koster 5,3 %. Banken sier at han kan sette hele saldoen inn på lånet. Men da mister han 9 828 kr i året i rente på BSU-en og sparer bare 8 268 kr på lånet. Eirik er en tenkt person, men tallene er regnet ut på ekte.
Kort svar
Ja, du kan bruke BSU til renter og avdrag på lån til din egen bolig, og til lån du har brukt på oppussing eller vedlikehold av den. Lån som ikke er brukt på boligen, som studielån og billån, teller ikke. Om det lønner seg, avhenger av BSU-renten mot lånerenten, og pengene er bundet til bolig til du bruker dem.
Hovedpunkter5 punkter
- Boliglån og lån du har brukt på boligen kan betales med BSU. Studielån og billån kan ikke.
- Bruker du pengene til bolig, betaler du ikke tilbake fradraget, men du kan ikke sette inn mer.
- Bruker du dem til noe annet før du har brukt noe til bolig, må du betale tilbake alt fradrag. Fradraget var 20 % til og med 2022 og er 10 % fra 2023.
- Er BSU-renten høyere enn lånerenten, tjener du på å la pengene stå. Etter 34 kan renten falle.
- Det finnes ingen frist for å bruke pengene.
Kan du bruke BSU til å nedbetale lån? Ja, hvis lånet gjelder din egen bolig
Skatteetaten lister «betaling av renter og avdrag på lån på egen bolig» blant det BSU-pengene kan brukes til. I forskriften står det samme: innbetalt sparebeløp skal dekke kostnader til å erverve, påkoste eller vedlikeholde egen bolig, og renter og avdrag på lån til boligen regnes som en slik kostnad. Egen bolig er boligen du bruker som fast bopel.
Hvilke lån kan du betale med BSU?
- Boliglån på boligen du bor i
- JaRenter og avdrag på lån til egen bolig.
- Lån du har brukt på oppussing eller vedlikehold av boligen
- JaForskriften nevner lån til påkostning og vedlikehold. Den begrenser ikke typen lån.
- Lån til å kjøpe ny fast bolig
- JaKostnader ved kjøpet teller også.
- Studielån
- NeiReglene gjelder lån til boligen, og et studielån er ikke det.
- Billån, kredittkort og forbrukslån brukt til noe annet
- NeiSamme grunn: pengene gikk ikke til boligen.
- Lån på hytte eller utleiebolig
- NeiSkatteetaten nevner uttrykkelig at gjeld på andre eiendommer enn din faste bolig ikke teller, og at fritidseiendom er utelatt.
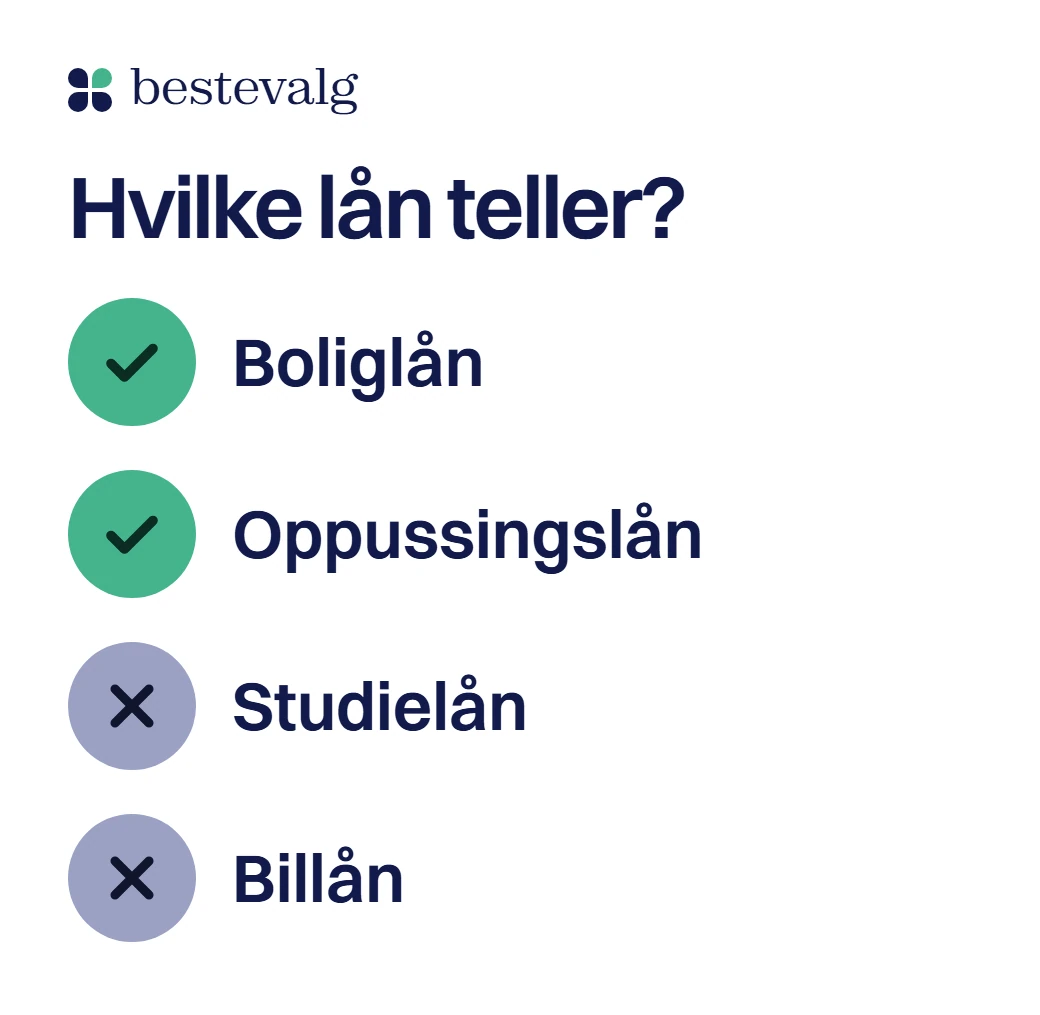
Slik gjør du det: hos KLP sender du en melding i nettbanken og oppgir kontoen eller lånet pengene skal til. Spør din bank hva den krever av dokumentasjon, særlig hvis lånet ligger i en annen bank. Jeg har ikke funnet noe i reglene om at lånet må være tatt opp etter at du åpnet BSU-kontoen, men banken vurderer hvert uttak, så spør før du bestemmer deg.
Lån til oppussing teller også
Forskriften sier at innskuddene og rentene også kan brukes til renter og avdrag på lån til påkostning på eller vedlikehold av egen bolig. Skatteetatens side nevner oppussing, tilbygg, garasje, elbillader, varmepumpe og solcellepanel. Et lån du tok til nytt bad, kan derfor betales med BSU, og du kan bruke pengene direkte på selve oppussingen.
Bankenes egne sider er ikke alltid like presise. KLPs side om lån til oppussing skriver at BSU-kontoen bare kan brukes til nedbetaling av boliglån eller kjøp av ny bolig, mens KLPs side om BSU nevner oppussing, vedlikehold og påbygging. Skatteetaten og forskriften sier det samme som den siste. Får du et annet svar, be banken vise til regelen. Banken kan likevel be om faktura eller låneavtale som dokumentasjon. Skal du ta opp lånet først, finner du de ulike lånetypene i guiden om oppussingslån.
Må det være første bolig du kjøper?
Nei. Skatteetaten skriver at det ikke trenger å være din første boliganskaffelse. Det som stopper deg, er fradraget: du får ikke skattefradrag for innskudd i et år der du eier bolig 31. desember.
Hva skjer med skattefradraget når BSU-pengene går til lånet?
Ingenting går tilbake. Skatteetaten skriver at du får tillegg i skatt ved brudd på reglene, og å bruke pengene på boligen er ikke brudd. Du beholder alt fradraget du har fått.
Du beholder fradraget, men får ikke mer
Du kan ikke betale inn nye beløp etter at du har begynt å bruke sparemidlene, og forskriften gir ikke fradrag fra og med inntektsåret du bruker dem. Bruker du bare en del av saldoen på lånet, kan du ikke fylle på igjen. Hvis du bruker pengene i flere omganger, vurderer banken vilkårene ved første uttak.
Eier du bolig 31. desember, får du ikke fradrag det året
Skatteetaten gir ikke fradrag for et år der du helt eller delvis eier bolig 31. desember. Har du kjøpt bolig, er innskudd på BSU derfor uten skattefradrag. Fradragsreglene, aldersgrensen og hvor mye du kan sette inn, står i BSU-kalkulatoren.
Kan du ta ut pengene fra BSU til noe annet?
Ja, men det er brudd på kontrakten. Bruker du innskuddene eller rentene til noe annet enn bolig, regner forskriften det som brudd, og du får tillegg i skatt. Unntaket er årets innskudd.
Uttak samme år som du setter inn
Tar du ut årets innbetalte sparebeløp senest 31. desember i samme inntektsår, er det ikke brudd, ifølge forskriften. KLP skriver at pengene først bindes ved årsskiftet. Du betaler ikke tilbake noe fradrag, men beløpet gir heller ikke fradrag.
Hva det koster å bryte kontrakten
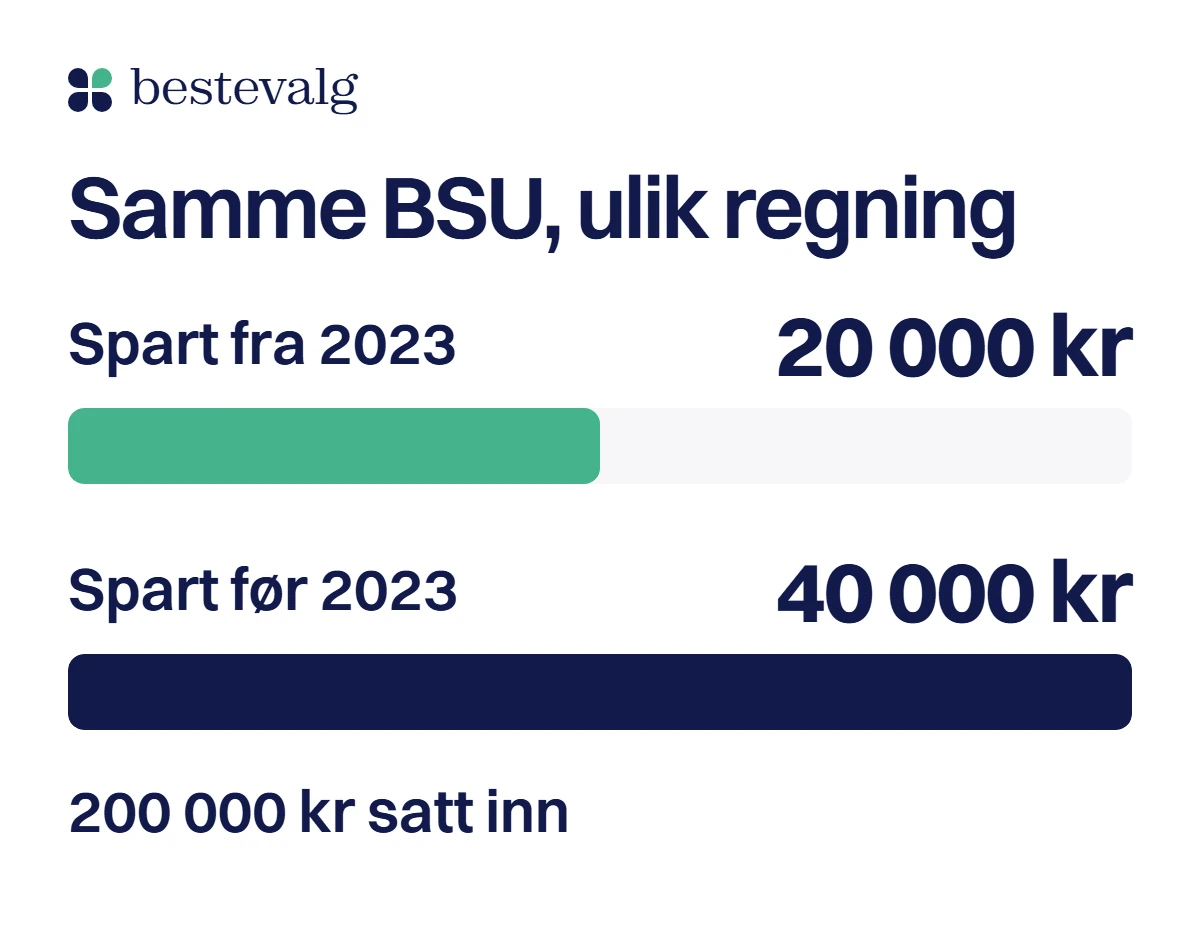
Tillegget i skatt er like stort som skattebeløpet du tidligere har fått fradrag for. Rentene som er lagt til kontoen, kommer ikke med i tillegget. Har du først brukt en del på boligen, gjelder tillegget bare den delen du bruker til noe annet. Er det første uttaket et brudd, gjelder det hele fradraget, også om du senere bruker resten på bolig. Fradraget var 20 % til og med inntektsåret 2022 og er 10 % fra 2023. Hvilke år du sparte i, avgjør derfor hva du betaler: samme 200 000 kr kan gi 20 000 kr eller 40 000 kr i tillegg.
| Slik har du spart | Til og med 2022 | Fra 2023 | Tillegg i skatt |
|---|---|---|---|
| Alt spart fra 2023 | 0 kr | 200 000 kr | 20 000 kr |
| Halvparten før 2023 | 100 000 kr | 100 000 kr | 30 000 kr |
| Alt spart før 2023 | 200 000 kr | 0 kr | 40 000 kr |
Tillegget er skatten fradraget sparte deg for. Betalte du lite skatt, fikk du et mindre fradrag og får et mindre tillegg. Bruddet avslutter også avtalen, og du kan ikke åpne en ny BSU-konto etterpå.
Lønner det seg å bryte kontrakten for å betale ned dyr gjeld? Vi har regnet på 150 000 kr i gjeld over 5 år, med 200 000 kr satt inn på BSU, der halvparten er satt inn før 2023 og tillegget er 30 000 kr. Hele BSU-en tas ut, gjelden betales og tillegget betales. Det som er igjen, og månedsbeløpene du ikke lenger betaler, settes på en vanlig sparekonto til 3,6 %, som KLP oppgir for sin sparekonto.
| Gjeld | Rente | Å bryte er |
|---|---|---|
| Forbrukslån til typisk rente hos våre långivere | 11,6 % | 30 510 kr dårligere |
| Gjeld til 15 % rente (tenkt) | 15,0 % | 13 310 kr dårligere |
| Gjeld til 20 % rente (tenkt) | 20,0 % | 13 309 kr bedre |
Regnet før skatt. BSU-renten er 6,3 %. Gjelden må koste omtrent 18 % før det går i pluss. Ved vanlige forbrukslånsrenter taper du på å bryte, og først kredittkortgjeld ligger over grensen. Satsene på 15 og 20 prosent er tenkte tall.
Lønner det seg å nedbetale lånet med BSU?
Det kommer an på to rentetall. Sparer du mer på lånet enn BSU-en gir deg, er det bedre å betale ned. Er det omvendt, tjener du på å la pengene stå. Ekstra avdrag i alminnelighet, og om du bør spare eller betale ned, finner du i guiden om å nedbetale lån raskere.
Sammenlign BSU-renten og lånerenten
Renten på BSU er skattepliktig, og renten på lånet gir fradrag. Begge har satsen 22 %, så skatten endrer ikke hvilken rente som er høyest. Du kan sammenligne de nominelle rentene direkte. Lånet regner renter hver måned og BSU-en en gang i året, så ved helt like renter vinner nedbetaling litt. Hos 12 banker lå BSU-renten mellom 5,65 og 6,65 % høsten 2026. SSB oppgir 5,3 % for nye boliglån i september, et utvalg av banker og ikke en snittrente for lån som allerede løper. Din egen rente på begge kontoene er den som teller. Legg dem inn her.
BSU eller ekstra avdrag på boliglånet
Hos 12 banker vi sjekket lå BSU-renten mellom 5,65 og 6,65 % høsten 2026. Etter 34 kan den falle.
BSU-renten er høyere enn lånerenten
Behold BSU
- BSU-rente på beløpet
- 9 828 kr
- Spart på lånet
- 8 268 kr
- Forskjell per år
- +1 560 kr
- Månedsbeløp i dag
- 16 862 kr
- Månedsbeløp med avdrag
- 15 657 kr
- Eller ferdig
- 3 år og 4 mnd tidligere
- Foran etter 10 år
- BSU 29 046 kr
Beløpene per år er etter 22 % skatt på BSU-renten og 22 % fradrag på lånerenten. Samme sats på begge sider betyr at skatten ikke endrer hva som lønner seg. Sammenligningen etter 10 år er før skatt, med samme månedsbeløp på lånet i begge tilfeller. Er lånet betalt før det, settes månedsbeløpet på en sparekonto til 3,6 %.
Pengene på BSU er bundet til bolig, og det du betaler inn på lånet kommer ikke tilbake. Har du ikke buffer, kommer den først.
Regneeksempel: 200 000 kr mot 2 800 000 kr i boliglån
Eirik har et boliglån på 2 800 000 kr til 5,3 % over 25 år, og 200 000 kr på BSU til 6,3 %.
- Rente på BSU i året
- 9 828 kr
- Etter 22 % skatt
- Rente spart på lånet i året
- 8 268 kr
- Etter 22 % fradrag
- Til fordel for BSU-en
- 1 560 kr
- Per år, første året
Regneeksempel
- 16 862 kr i måneden
Lånet i dag
2 800 000 kr til 5,3 %, 25 år
- 15 657 kr i måneden
Etter 200 000 kr ekstra avdrag
Lånet er 2 600 000 kr, samme løpetid
- 1 204 kr
Månedsbeløpet faller med
16 862 kr minus 15 657 kr
- ferdig 3 år og 4 mnd tidligere
Eller behold månedsbeløpet
Samme 16 862 kr i måneden
Etter 10 år er du foran ved å beholde BSU-en29 046 kr
Sammenligningen etter 10 år er før skatt, med samme månedsbeløp på lånet i begge tilfeller. Den holder rentene uendret, og det gjør de aldri, så regn på nytt med din egen rente.
Hva om BSU-renten faller? Hos KLP tilsvarer renten etter 34 en vanlig sparekonto, og KLP oppgir 3,6 %. Med den renten snur regnestykket: da tjener Eirik 2 652 kr i året på å betale ned. Rentene endrer seg med styringsrenten, så sjekk også hvordan styringsrenten har utviklet seg.
BSU etter 34 år: pengene blir stående, men renten kan falle
- Til og med året du fyller 33
Du kan sette inn
Innskudd og fradrag gjelder til og med dette året.
- Fra året du fyller 34
Ingen nye innskudd
Ny rente kan du ta ut fritt.
- Når du vil
Bruk pengene til bolig
Innskudd og eldre renter er bundet til bolig.
Du trenger ikke bruke pengene før du fyller 34
Det finnes ingen frist. KLP skriver at pengene forblir på kontoen hvis du ikke har brukt dem når du fyller 34. Jeg finner ingen alder der innskuddene blir frie, så et uttak til noe annet enn bolig er brudd også etter 34. Det du kan ta ut fritt, er renten som påløper fra og med året du fyller 34.
Kan du flytte kontoen til en bank med bedre rente?
Ja, til en annen godkjent bank, hvis beløpet overføres direkte mellom bankene. Du kan ikke ta pengene ut selv og sette dem inn på nytt. Det er ofte verdt å se på etter 34, fordi KLP for eksempel oppgir at renten da tilsvarer en vanlig sparekonto. Du har bare én BSU-konto, så den gamle blir lagt ned når den nye overtar.
Skal du betale ned, beholde eller bruke pengene på neste bolig?
Fordi det ikke må være din første bolig, kan BSU-en bli egenkapital når du flytter. Skal du kjøpe større de nærmeste årene, kan det være bedre å la pengene stå. Hvor mye banken da kan låne deg, kan du se i verktøyet for hvor mye du kan låne.
Bør du beholde BSU-en?
Er BSU-renten din høyere enn lånerenten?
Slik ber du banken sette BSU inn på lånet
Finn ut hvordan banken vil ha beskjed
Hos KLP sender du en melding i nettbanken. Spør din bank hvilken vei den vil ha, og hva den krever av dokumentasjon.
Si hvilket lån pengene skal til
Oppgi lånenummer eller kontonummer. Ved oppussing kan banken be om faktura eller låneavtale.
Velg hele saldoen eller en del
Husk at du ikke kan sette inn nye beløp etter at du har begynt å bruke pengene.
Sjekk at uttaket er meldt som bolig
Banken melder uttaket til Skatteetaten. Be om bekreftelse på at det er meldt som bruk til bolig.
Ulemper med BSU når du skal bruke pengene
Fordeler
- Skattefradrag på 10 % av innskuddene, og 20 % for dem du betalte til og med 2022
- Renten ligger ofte høyere enn på vanlige sparekontoer før du fyller 34
- Pengene kan brukes på lån til bolig og oppussing, og det trenger ikke være første bolig
- Ingen frist for å bruke pengene
Ulemper
- Pengene er bundet til bolig, og du kommer ikke til dem når noe uventet skjer
- Du kan ikke sette inn mer etter at du har begynt å bruke pengene eller når du eier bolig 31. desember
- Renten kan falle etter 34, og noen banker, som KLP, setter den til sparekontorente
- Å bryte avtalen gir tillegg i skatt og stenger BSU-en for alltid
- Du må betale skatt for å få fradrag, og fradraget kan ikke bli større enn skatten
Vanlige spørsmål
Kan jeg betale ned studielånet med BSU?
Nei. Reglene gjelder lån til din egen bolig. Studielånet teller likevel med når banken regner ut hvor mye du kan låne, og det kan du lese om i guiden om studielån og gjeldsgrad.
Må jeg bruke BSU før jeg fyller 34?
Nei. Du kan ikke sette inn mer fra året du fyller 34, men pengene kan stå til du bruker dem til bolig. Jeg finner ingen frist i reglene.
Kan jeg pantsette BSU-kontoen?
Nei. Forskriften regner frivillig sikkerhetsstillelse og overdragelse som brudd på kontrakten, og da får du tillegg i skatt.
Kilder
- SkatteetatenBoligsparing for ungdom (BSU): bruk av pengene, renter og tillegg i skatt2026
- SkatteetatenBSU: rettledning for banker om uttak, brudd og overføring2026
- LovdataForskrift til skatteloven, § 16-10-1 til 16-10-8 (skattefradrag ved boligsparing for ungdom)2021
- SkatteetatenSatser for fradrag for BSU, inntektsåret 20222022
- SkatteetatenSatser for fradrag for BSU, inntektsåret 20232023
- KLPBSU: bruk av pengene, uttak og rente etter 34 år2026
- KLPLån til oppussing: bruk av BSU-konto2026
- Statistisk sentralbyråTabell 10748: Renter på nye boliglån, september 20262026
- SkattedirektoratetSkatte-ABC: R-12 Renter av gjeld2026
- SkatteetatenForskuddsutskrivingen 2026: skatt på alminnelig inntekt er 22 prosent2026