Henrik har hatt kredittsperre siden han mistet lommeboken i fjor. Nå har han funnet et lån han vil søke, og han tror at sperren bare er en bagatell. Så får han beskjed om at långiveren ikke får hentet kredittopplysninger om ham. Det han ikke visste, er at en kredittsperre må oppheves før du søker kreditt, og at den må oppheves hos de byråene långiveren bruker. Henrik er en tenkt person, men problemet er veldig vanlig.
Kort svar
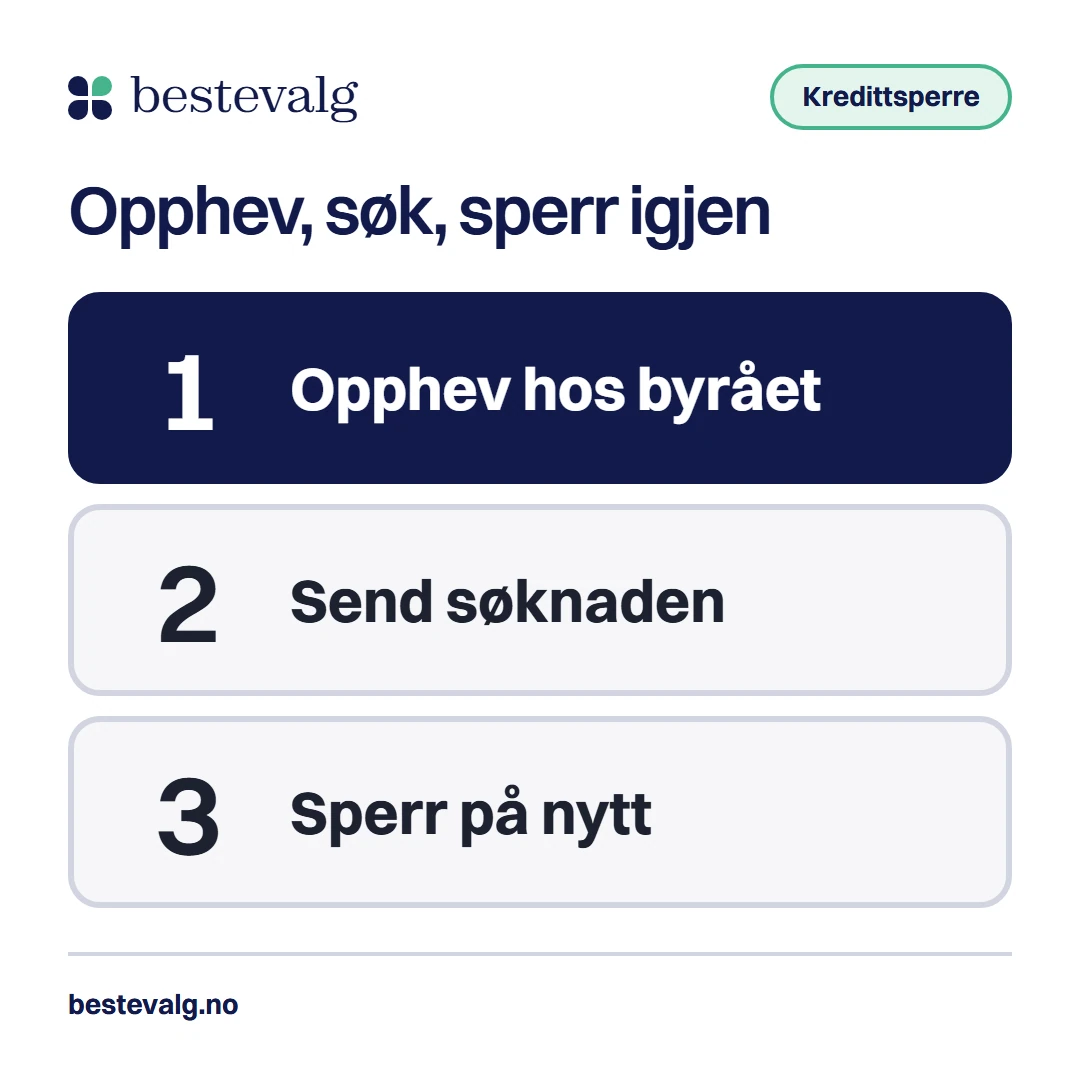
Du opphever en kredittsperre selv med BankID, gratis, hos hvert byrå långiveren kan bruke. Byråene oppgir ingen behandlingstid, så opphev i god tid og kontroller at sperren står som av før du sender søknaden. Når svaret er kommet, setter du sperren på igjen.
Hovedpunkter5 punkter
- Loven krever elektronisk ID når du opphever sperren, så du gjør det selv.
- Er du usikker på hvilket byrå långiveren bruker, opphev hos alle 5.
- Ingen av byråene oppgir en frist for at oppheving skal virke, så ikke send søknaden i samme minutt.
- Jeg fant ingen byrå som setter sperren på igjen av seg selv. Du må sette den på nytt.
- Glemmer du ett byrå, får långiveren bare beskjed om at det finnes en sperre.
Hvilke byråer må du oppheve hos?
En kredittsperre er en frivillig sperre du setter selv, og den gjelder bare hos byrået der du satte den. Hvordan sperren fungerer og hvor du finner alle 5 byråene, står i guiden om kredittsperre. Her handler det om det neste trinnet: å få sperren av i tide.
Spør långiveren hvilket byrå de bruker
Det enkleste er å spørre långiveren eller selgeren hvilket kredittopplysningsbyrå de bruker, og oppheve akkurat der. Långivere har ulike avtaler, og jeg har ikke funnet noen offisiell oversikt over hvem som bruker hvilket byrå. Svaret fra långiveren er det eneste du kan stole på.
Gjenpartsbrev viser hvem som har sjekket deg før
Datatilsynet skriver at du automatisk skal få et gjenpartsbrev når en virksomhet kredittvurderer deg. Etter kredittopplysningsloven § 18 skal brevet vise kilden til opplysningene og hvem som har etterspurt dem. Har du fått slike brev fra samme långiver før, ser du dermed hvilket byrå som ble brukt.
Samme regel for mobilabonnement og nytt kort
Det er ikke bare lån som utløser en kredittsjekk. Experian nevner at sperren må oppheves hvis du søker kreditt, mobilabonnement eller skal ta opp et nytt lån. Skal du kjøpe telefon på avbetaling eller få et nytt kort, gjelder altså det samme som for et lån: spør selgeren hvilket byrå de bruker, og opphev der.
Slik fjerner du kredittsperren hos ett byrå
Framgangsmåten er lik hos alle byråene, fordi kredittopplysningsloven § 16 krever at du legitimerer deg med elektronisk ID når du registrerer eller opphever en sperre. Dun & Bradstreet skriver at du kan oppheve eller slette sperren ved å logge inn på Min Side, og at du kan aktivere den på nytt ved behov. Creditsafe skriver at du når som helst kan logge inn og oppheve den. Datatilsynet sier det samme: du kan oppheve sperren når som helst.
Åpne byråets sperretjeneste
Gå til tjenesten hos byrået långiveren bruker, eller hos alle byråene hvis du ikke vet hvilket det er.
Logg inn med BankID
Loven krever at du legitimerer deg med elektronisk ID når du opphever en kredittsperre.
Opphev sperren
Velg å fjerne eller oppheve kredittsperren. Du kan gjøre det når som helst.
Kontroller at den er av
Åpne tjenesten på nytt og se at sperren ikke lenger står som aktiv, før du sender søknaden.
Lenkene til hvert byrås tjeneste finner du i tabellen i guiden over. Datatilsynets egen liste over de som kredittvurderer, finner du her.
Skal du søke forbrukslån? Her er tre tilbud på samme lån
Fra per måned
2 840 krEff. rente fra 5,25 %Søk nåAnnonse
Fra per måned
2 863 krEff. rente fra 5,00 %Søk nåAnnonse
Fra per måned
2 929 krEff. rente fra 6,00 %Søk nåAnnonse
Tilbudene er annonser, og vi kan motta provisjon. Månedsbeløpet er regnet med laveste nominelle rente hos hver långiver og inkluderer termingebyr. Renten du får settes etter en kredittvurdering og kan bli høyere. Etableringsgebyr kommer i tillegg. Se alle 8 tilbud
Midlertidig eller varig oppheving?
Mange spør etter «midlertidig oppheve kredittsperre». Jeg fant ingen av byråenes sider som beskriver en oppheving med utløpsdato, der sperren kommer tilbake av seg selv. Noen sammenligningssider skriver at enkelte byråer har det, men jeg kunne ikke bekrefte det. Regn derfor med at oppheving er varig inntil du selv sperrer på nytt.
| Kriterium | La sperren stå avTil du har fått svar | Sett den på igjenNår søknaden er behandlet |
|---|---|---|
| Beskyttelse mot nye sjekker | Ingen mens den er av | Tilbake igjen |
| Arbeid | Ingen ekstra | Samme innlogging hos hvert av de 5 byråene |
| Når passer det | Du skal søke i flere dager | Alle søknadene er sendt og besvart |
Creditsafe skriver at sperren «forblir aktiv til du selv opphever den». Jeg leser det slik at det samme gjelder motsatt vei: har du først opphevet, må du selv sette den på nytt.
Hvor lang tid går det før långiveren kan sjekke deg?
Det er spørsmålet de fleste lurer mest på, og det ærlige svaret er at ingen av byråene oppgir en tid. Datatilsynet nevner ingen frist. Kommersielle guider er uenige: noen skriver at det virker med en gang, andre regner med noen virkedager. Ingen av dem peker på en offisiell kilde, så jeg lar være å love noe.
Det jeg anbefaler som fremgangsmåte, er å oppheve dagen før du skal søke, eller i alle fall god tid før. Åpne portalene igjen og se at sperren står som opphevet, og ta heller en pause enn å sende søknaden i samme minutt. Mislykkes søknaden fordi byrået fortsatt svarer med sperre, kan du prøve på nytt når du har sett at statusen er endret.
Er du klar til å sende søknaden?
Vet du hvilket eller hvilke byrå långiveren bruker, eller har du opphevet hos alle?
Rekkefølgen jeg ville fulgt før en lånesøknad
- Før du begynner
Finn ut hvilke byråer
Spør långiveren, eller se gjenpartsbrev fra tidligere sjekker. Er du i tvil, regn med alle 5.
- God tid før søknaden
Opphev sperren
Logg inn med BankID hos hvert byrå og fjern sperren.
- Før du sender
Kontroller statusen
Åpne tjenestene på nytt og se at sperren står som av.
- Søknaden
Send søknaden
Skal du søke hos flere, les guiden om å søke lån i flere banker samtidig først.
- Når du har svar
Sett sperren på igjen
Registrer sperren hos alle 5, ikke bare der du opphevet.
Hva skjer hvis du glemmer ett byrå?
Etter kredittopplysningsloven § 16 er det bare informasjon om sperren som kan utleveres når den er registrert. Långiveren får altså ikke vite noe om økonomien din fra det byrået, bare at det finnes en sperre. Hva långiveren gjør da, bestemmer de selv, men Experian skriver at sperren må oppheves når du søker kreditt, mobilabonnement eller nytt lån.
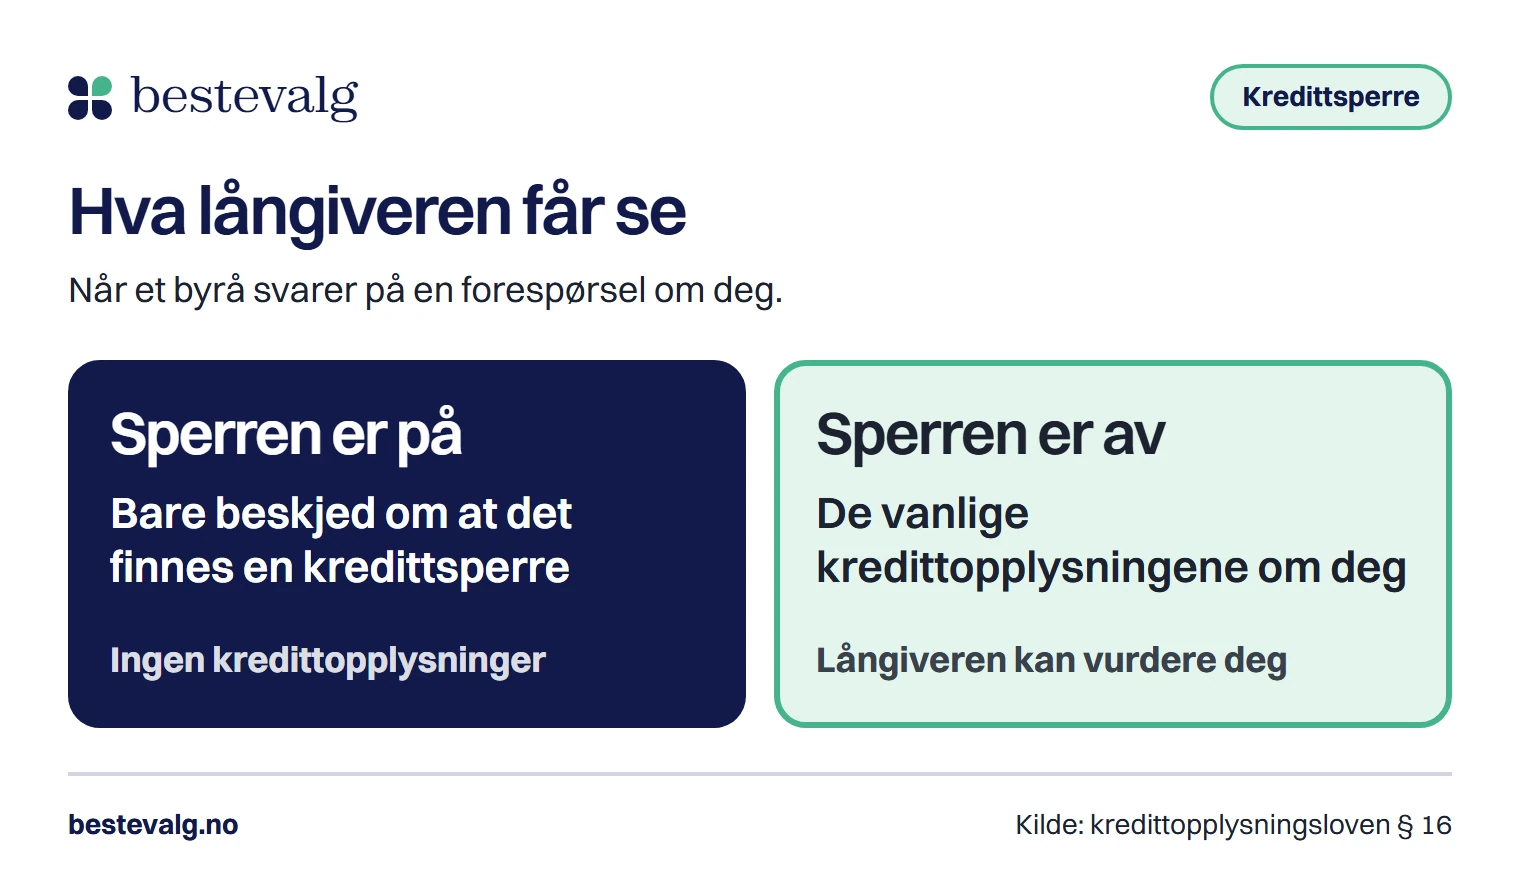
Banker og andre finansforetak kan etter samme paragraf få utlevert opplysninger som ledd i lovpålagte risikovurderinger, også mens sperren er på. Datatilsynet skriver likevel at du normalt ikke kan handle på kreditt selv i perioden du har sperre. Derfor bør du ikke regne med at unntaket redder søknaden din.
Får du avslag, og du mistenker at sperren er årsaken, bør du spørre långiveren om det. Opphev sperren hos byrået de oppgir, kontroller statusen og send søknaden på nytt. Husk at hver ny søknad vanligvis gir en ny kredittvurdering, så spør långiveren hvordan de håndterer det før du prøver igjen.
Gjør dette
- Opphev hos alle byråene når du er usikker
- Kontroller statusen før du sender
- Sett sperren på igjen når svaret er kommet
Unngå dette
- Ikke send søknaden samme minutt som du opphever
- Ikke la sperren stå av «til senere»
- Ikke gi BankID til noen som ber om å oppheve sperren for deg
Får du avslag selv om sperren er av?
Da er det sjelden sperren som er årsaken. Långiveren vurderer inntekt, gjeld og betalingshistorikk, og det er ofte der svaret ligger. Se hva et byrå ville vist ved å sjekke deg selv, og les hva tallene betyr i guiden om kredittscore. Har du fått nei, forklarer guiden om avslag på forbrukslån hva du kan gjøre videre.
Vanlige spørsmål
Er det nok å oppheve sperren hos ett byrå?
Bare hvis långiveren bruker akkurat det byrået, og det vet du sjelden sikkert. Sperren gjelder hos hvert byrå for seg, så de andre svarer fortsatt med sperre. Spør långiveren, eller opphev hos alle 5.
Koster det noe å oppheve kredittsperre?
Datatilsynet skriver at å sette sperren skal være gratis, og Dun & Bradstreet skriver at du selv kan oppheve den i Min Side. Jeg fant ingen byrå som tar betalt for å oppheve, og loven nevner ingen avgift.
Kan noen andre oppheve sperren for meg?
Nei. Loven krever at den som vil oppheve en kredittsperre, legitimerer seg med elektronisk ID, og Dun & Bradstreet skriver at du bare kan aktivere sperre på deg selv. Gi aldri BankID-koden din til andre.
Hvor lenge bør sperren være av?
Så kort som mulig. Opphev før du søker, og sett den på igjen så snart du har fått svar fra alle långiverne du har søkt hos. Det er min egen anbefaling, ingen regel fra byråene.
Kilder
- LovdataLov om behandling av opplysninger i kredittopplysningsvirksomhet (kredittopplysningsloven), §§ 16 og 182022
- DatatilsynetFor deg som blir kredittvurdert2026
- DatatilsynetHvordan kan jeg sette kredittsperre?2026
- DatatilsynetVirksomheter som kredittvurderer2026
- ExperianMin Experian2026
- ExperianTips for å sikre din personlige informasjon og beskytte deg mot ID-tyveri2021
- CreditsafeMin side: kredittsperre for privatpersoner2026
- Dun & Bradstreet NorgeKredittsperre for privatpersoner (ofte stilte spørsmål)2026
- Tietoevry InfotorgFrivillig kredittsperre2026