Camilla mistet lommeboken på en konsert. Førerkort, bankkort og en kopi av pass lå i den. Kortene ble sperret samme kveld, men først uken etter tenkte hun på at noen kunne ta opp lån eller tegne abonnement i navnet hennes. En kredittsperre stopper den typen kredittsjekker. Den er gratis, men den må settes hos hvert av de 5 byråene som kredittvurderer privatpersoner, ellers står én dør åpen. Camilla er en tenkt person, men reglene under er helt ekte.
Kort svar
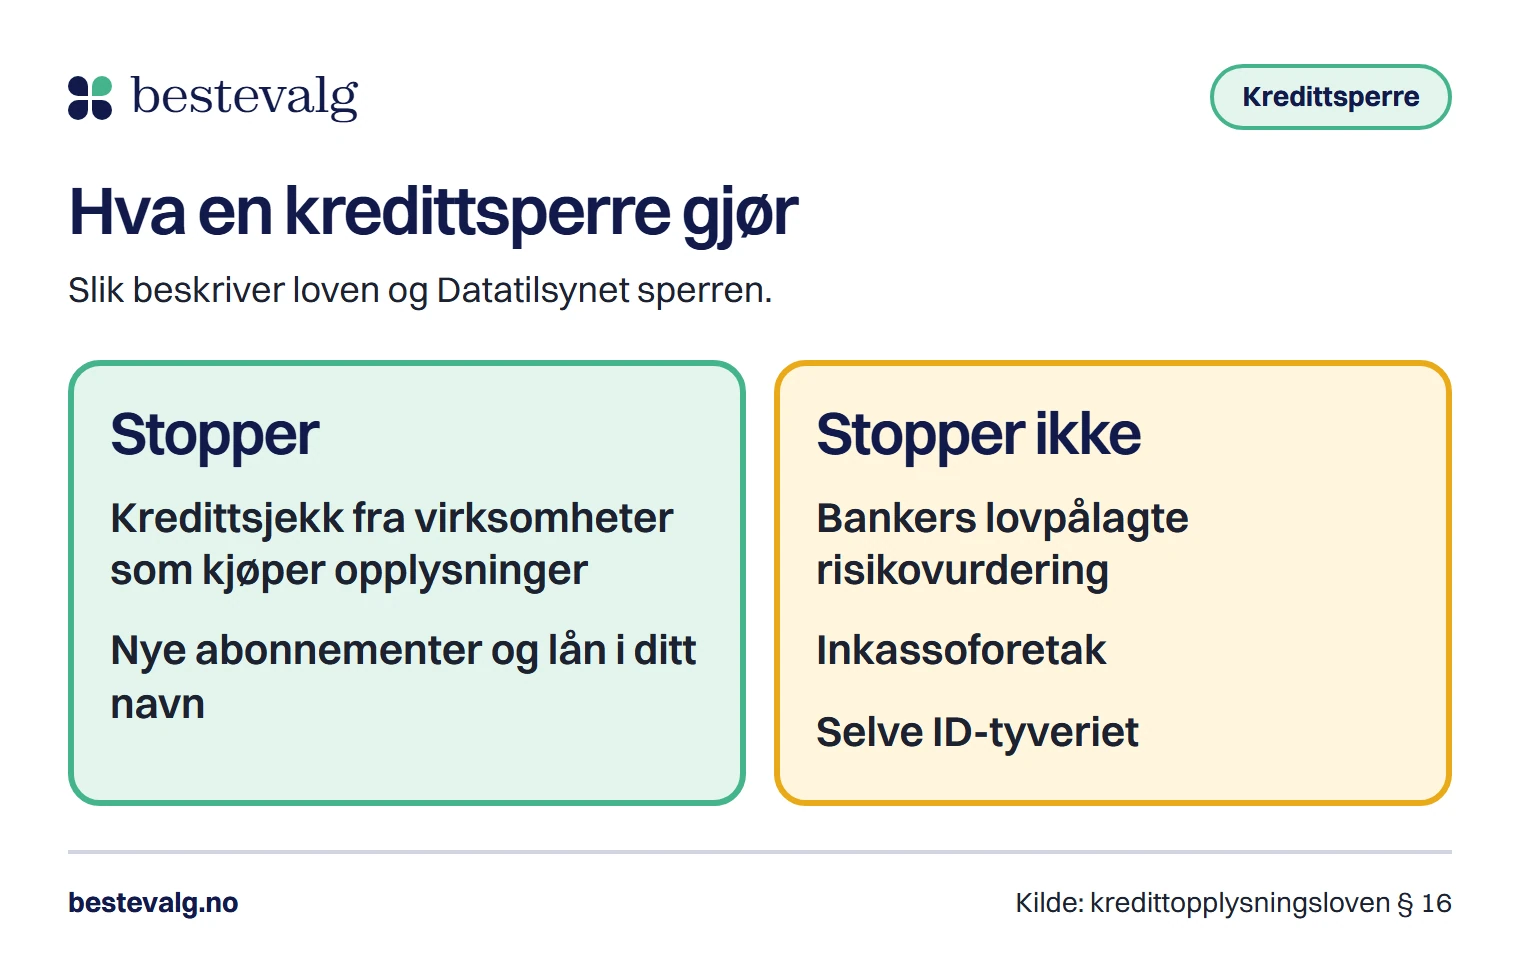
En kredittsperre er en frivillig sperre mot at kredittopplysninger om deg utleveres. Du setter den selv med BankID hos hvert byrå, og Datatilsynet skriver at det skal være gratis. Sperren stopper ikke bankers lovpålagte risikovurdering eller inkassoforetak, og den hindrer ikke selve ID-tyveriet.
Hovedpunkter5 punkter
- Det finnes ingen felles løsning: du må sperre hos hvert av de 5 byråene.
- Sperren skal være gratis, og du bruker BankID. Loven krever elektronisk ID.
- Banker og inkassoforetak kan fortsatt få opplysninger etter kredittopplysningsloven § 16.
- Du må selv oppheve sperren før du søker lån eller tegner nytt abonnement.
- Mistenker du ID-tyveri, er politianmeldelse og sperre av kort og BankID like viktig som sperren.
Hva en kredittsperre er, og hva loven sier
Når du søker lån, kredittkort eller et nytt mobilabonnement, henter långiveren eller selgeren ofte opplysninger om deg fra et kredittopplysningsbyrå. Det kalles en kredittsjekk. En kredittsperre gjør at byrået ikke kan gi ut slike opplysninger.
Kredittopplysningsloven § 16 gir deg retten
Retten står i lov om behandling av opplysninger i kredittopplysningsvirksomhet, som trådte i kraft 1. juli 2022. Paragraf 16 sier at du har rett til å motsette deg at opplysninger om deg utleveres, og at byrået da bare kan utlevere informasjon om selve sperren. Du må legitimere deg med elektronisk ID både når du setter og når du opphever den. Etter at loven kom, gjelder retten også enkeltpersonforetak og juridiske personer.
Datatilsynets rolle
Mange søker «kredittsperre Datatilsynet» og tror at Datatilsynet registrerer sperren. Det gjør det ikke. Du setter den hos byråene selv. Datatilsynet fører tilsyn med at byråene følger loven. Siden 2022 kontrollerer tilsynet etterlevelsen i stedet for å gi forhåndstillatelse, og i 2025 meldte det at tilsyn med arkivene til Experian, Dun & Bradstreet, Creditsafe og Tietoevry ikke avdekket kritikkverdige forhold. Er du uenig i hvordan et byrå behandler opplysningene dine, ber Datatilsynet deg først ta kontakt med virksomheten, helst skriftlig.
Hva sperren stopper, og hva den ikke stopper
Sperren er smalere enn mange tror. Den virker mot byråenes utlevering av opplysninger, ikke mot alt som kan skje med økonomien din.
Banker og inkasso kan fortsatt hente opplysninger
Paragraf 16 har et unntak: kredittopplysninger kan likevel utleveres til bank, kreditt- eller finansieringsforetak som ledd i deres lovpålagte risikovurderinger, og til inkassoforetak. Datatilsynet nevner også at sperren ikke gjelder når inkassobyråer sjekker porteføljer. Et inkassobyrå som skal vurdere eller kreve inn en sak mot deg, kommer altså forbi sperren.
Lån og kort du allerede har
Loven regulerer utlevering av opplysninger fra byråene. Den sier ingenting om avtaler du allerede har, så lån, kort og abonnementer du har i dag fortsetter som før. Du må fortsatt betale regningene. En sperre er heller ikke en måte å stoppe inkasso på.
Kredittsperre betyr at ingen kan ta opp lån i mitt navn.
Sperren gjør det vanskeligere, fordi långivere flest vil kredittvurdere deg. Dun & Bradstreet skriver selv at sperren ikke forhindrer ID-tyveri.
Har jeg sperret hos ett byrå, er jeg beskyttet.
Sperren gjelder bare hos byrået der du setter den. Datatilsynet sier at du må kontakte hvert kredittopplysningsforetak selv.
Sperren rydder opp i betalingsanmerkninger.
Den skjuler ikke noe for banker og inkassoforetak, og den fjerner ingenting som er registrert.
5 byråer, 5 sperrer: slik registrerer du deg
Det finnes ikke noe nasjonalt register for kredittsperrer. Datatilsynets oversikt viser 5 virksomheter som kredittvurderer både privatpersoner og virksomheter, og hver har sin egen sperretjeneste. Tabellen under lenker til hver tjeneste. Datatilsynet understreker at listen ikke nødvendigvis er komplett eller helt oppdatert, så sjekk Datatilsynets oversikt hvis du er i tvil.
| Byrå | Tjeneste | Slik gjør du det | Å vite |
|---|---|---|---|
| Experian | Min Experian | Logg inn med BankID og administrer sperren under Min Experian. | Samme portal viser gjenpartsbrev og opplysningene Experian har registrert om deg. |
| Dun & Bradstreet Norge | Min Side | Logg inn med BankID og aktiver sperren selv. Det er gratis. | Tidligere Bisnode. Du kan bare sperre deg selv, ikke andre. |
| Creditsafe | Min side | Logg inn med BankID og registrer kredittsperre. | Sperren varer til du selv opphever den. Siden beskriver også en vei uten BankID, men loven krever elektronisk ID. |
| Tietoevry | Infotorg Kreditt | Opprett eller fjern sperren med BankID. | Sperren gjelder Infotorg Kreditt, Tietoevrys kredittopplysningstjeneste. |
| Bislab | Bislab Min side | Adressen sender deg videre til Min side hos Bislab, der du logger inn. | Datatilsynet lister tjenesten. Jeg fant ikke byråets egne vilkår for sperren. |
Kilde: Datatilsynets oversikt over virksomheter som kredittvurderer, og byråenes egne sider.
Kredittsperre Bisnode, Experian og Creditsafe
Bisnode het tidligere det som i dag er Dun & Bradstreet Norge, så «kredittsperre Bisnode» fører deg til samme sted som Dun & Bradstreet i tabellen. Experian og Creditsafe er to av de fem byråene i tabellen. Hvert byrå har sin egen innlogging, så de 5 sperrene må registreres én etter én.
Finnes det en felles portal som kredittsperre.no?
Ingen av byråenes sperretjenester ligger på adressen kredittsperre.no, og den er ikke med i Datatilsynets oversikt. Skriv bare inn BankID på adresser du har kommet til via tabellen over eller Datatilsynets egen liste. En ukjent side som lover å sperre deg «overalt», er et rødt flagg.
Sjekkliste: sperr hos alle 5 byråene
Kryss av etter hvert som du har registrert sperren. Siden lagrer ingenting, så fremdriften forsvinner når du lukker den.
Sperr hos alle 5 byråene
0 av 5
Åpne byråets sperretjeneste
Gå til byråets egen side for kredittsperre. Det finnes ingen felles portal, så du gjør dette hos hvert byrå for seg.
Logg inn med BankID
Loven krever elektronisk ID når du registrerer en kredittsperre. Du kan bare sperre deg selv.
Aktiver sperren
Velg å registrere en kredittsperre. Tjenesten skal være gratis for deg.
Gjenta hos alle byråene
En sperre gjelder bare hos byrået der du har satt den. Gjør de samme tre trinnene hos de andre.
Koster det noe, og hvor lenge varer sperren?
- byråer å sperre hos
- 5
- Datatilsynets oversikt
- pris for privatpersoner
- 0 kr
- Datatilsynet: skal være gratis
- gir deg retten
- § 16
- Kredittopplysningsloven
Kostnad, virkning og varighet
- Pris
- GratisDatatilsynet skriver at det skal være gratis. Dun & Bradstreet bekrefter det.
- Hvor fort virker den
- Ikke oppgitt av byråeneJeg fant ingen frist på byråenes sider eller hos Datatilsynet.
- Hvor lenge varer den
- Til du selv opphever denCreditsafe skriver det rett ut. Ingen av sidene jeg leste, nevner utløpsdato.
- Hvem kan sette den
- Bare deg selvElektronisk ID kreves etter § 16.
Hvor fort sperren virker, er det ingen som oppgir. Noen sammenligningssider skriver at den gjelder med en gang etter innlogging, men jeg har ikke funnet det bekreftet hos byråene. Før du regner med å være beskyttet, ville jeg åpnet portalen igjen og sett at sperren står som aktiv.
Hvem bør sette kredittsperre?
Datatilsynet nevner id-tyveri som et eksempel på når sperren er praktisk. Stjålet førerkort, mistet pass og et datainnbrudd der personnummeret ditt kom ut, er alle gode grunner. Det finnes en til: Datatilsynet skriver at du normalt ikke kan handle på kreditt selv mens sperren står, så den kan brukes som en bremse mot impulskjøp. Den stopper ikke kort og lån du har fra før, så den er ingen erstatning for å senke kredittrammene.
Passer for deg som
- Du har mistet førerkort, pass eller bankkort
- Personnummeret ditt har kommet på avveie
- Du vil gjøre det vanskeligere å ta opp lån på impuls
- Du skal ikke søke lån eller abonnement på en god stund
Passer ikke hvis
- Du skal søke lån eller mobilabonnement i løpet av noen dager
- Du tror sperren skjuler gjeld for banker
- Du håper den stopper et inkassokrav
Fordeler
- Gratis for privatpersoner
- Gjør det vanskeligere å åpne kreditt i ditt navn
- Du kan oppheve den selv når du vil
Ulemper
- Må registreres 5 ganger
- Må oppheves hver gang du selv skal ha kreditt
- Stopper ikke banker og inkassoforetak
Mistenker du ID-tyveri? Slik går du frem
Sperren er ett skritt av flere. Dun & Bradstreet skriver at den ikke forhindrer ID-tyveri, bare at kreditt ikke blir innvilget på grunnlag av en kredittsjekk. Rekkefølgen jeg ville fulgt:
Anmeld til politiet
Politiet skriver at du kan anmelde bedrageri og datakriminalitet på nett. Dun & Bradstreet understreker at anmeldelsen gir deg dokumentasjon på at noe kriminelt har skjedd.
Ring banken
Be banken sperre kort og kontoer som kan være utsatt, og snakk med forsikringsselskapet. Politiet anbefaler å kontakte begge.
Sett kredittsperre hos alle 5 byråer
Bruk sjekklisten over. Jo flere byråer du dekker, desto færre veier står åpne.
Se hva som er registrert på deg
Åpne Gjeldsregisteret og byråenes portaler. Får du krav du ikke kjenner igjen, forklarer guiden om inkassovarsel hva slike brev er.
Sjekk posten og forsikringen
Dun & Bradstreet skriver at en svindler kan endre postadressen din, og at ID-tyveri kan være dekket av innboforsikringen.
Tegn på at noen bruker identiteten din
- Du får faktura eller varsel om et lån eller abonnement du ikke har tatt opp.
- Du får gjenpartsbrev om en kredittsjekk du ikke har bedt om.
- Post du venter, kommer ikke fram.
- Du får transaksjoner på kort som du ikke kjenner igjen.
Når du senere vil søke lån
Skal du ta opp lån, bytte mobilabonnement eller få nytt kort, må du ofte oppheve sperren først. Rekkefølgen og hvilke byråer du må åpne, står i guiden om å oppheve kredittsperre. Vil du vite hva et byrå ville vist en långiver, kan du sjekke deg selv, og kredittscoren forklarer hva tallene betyr. Leter du etter lån som annonseres «uten kredittsjekk», les guiden om lån uten kredittsjekk først.
Vanlige spørsmål
Gjelder kredittsperren også banken min?
Kredittopplysninger kan utleveres til bank, kreditt- og finansieringsforetak som ledd i lovpålagte risikovurderinger, så sperren er ingen garanti mot at banker får se opplysninger. Lån du allerede har, påvirkes ikke. Skal du selv søke kreditt, må du normalt oppheve sperren.
Finnes det en felles kredittsperre for alle byråene?
Nei. Datatilsynet skriver at du må kontakte de enkelte kredittopplysningsforetakene selv, og det finnes ikke noe felles sperreregister. Adressen kredittsperre.no hører ikke til noen av tjenestene i Datatilsynets oversikt, så bruk lenkene i tabellen over.
Kan jeg sperre meg på vegne av en annen?
Dun & Bradstreet svarer at du bare kan aktivere kredittsperre på deg selv, og loven krever at den som registrerer eller opphever sperren, legitimerer seg med elektronisk ID. Har du spørsmål om en nær slektning, må du kontakte byråene direkte.
Får jeg gjenpartsbrev når en bank sjekker meg?
Når et byrå utleverer opplysninger om deg, skal du etter § 18 som hovedregel få en kopi. Plikten gjelder ikke når opplysningene går til bank, kreditt- eller finansieringsforetak for risikovurdering. Derfor kan en bankkontroll gå uten gjenpartsbrev.
Kilder
- LovdataLov om behandling av opplysninger i kredittopplysningsvirksomhet (kredittopplysningsloven), §§ 14, 16 og 182022
- DatatilsynetHvordan kan jeg sette kredittsperre?2026
- DatatilsynetFor deg som blir kredittvurdert2026
- DatatilsynetVirksomheter som kredittvurderer2026
- DatatilsynetNy kredittopplysningslov med forskrift har trådt i kraft2022
- DatatilsynetTilsyn med kredittopplysningsforetak2025
- Dun & Bradstreet NorgeKredittsperre for privatpersoner (ofte stilte spørsmål)2026
- Dun & Bradstreet NorgeID-tyveri2026
- CreditsafeMin side: kredittsperre for privatpersoner2026
- Tietoevry InfotorgFrivillig kredittsperre2026
- ExperianMin Experian2026
- PolitietAnmelde bedrageri (svindel) og ID-tyveri2026