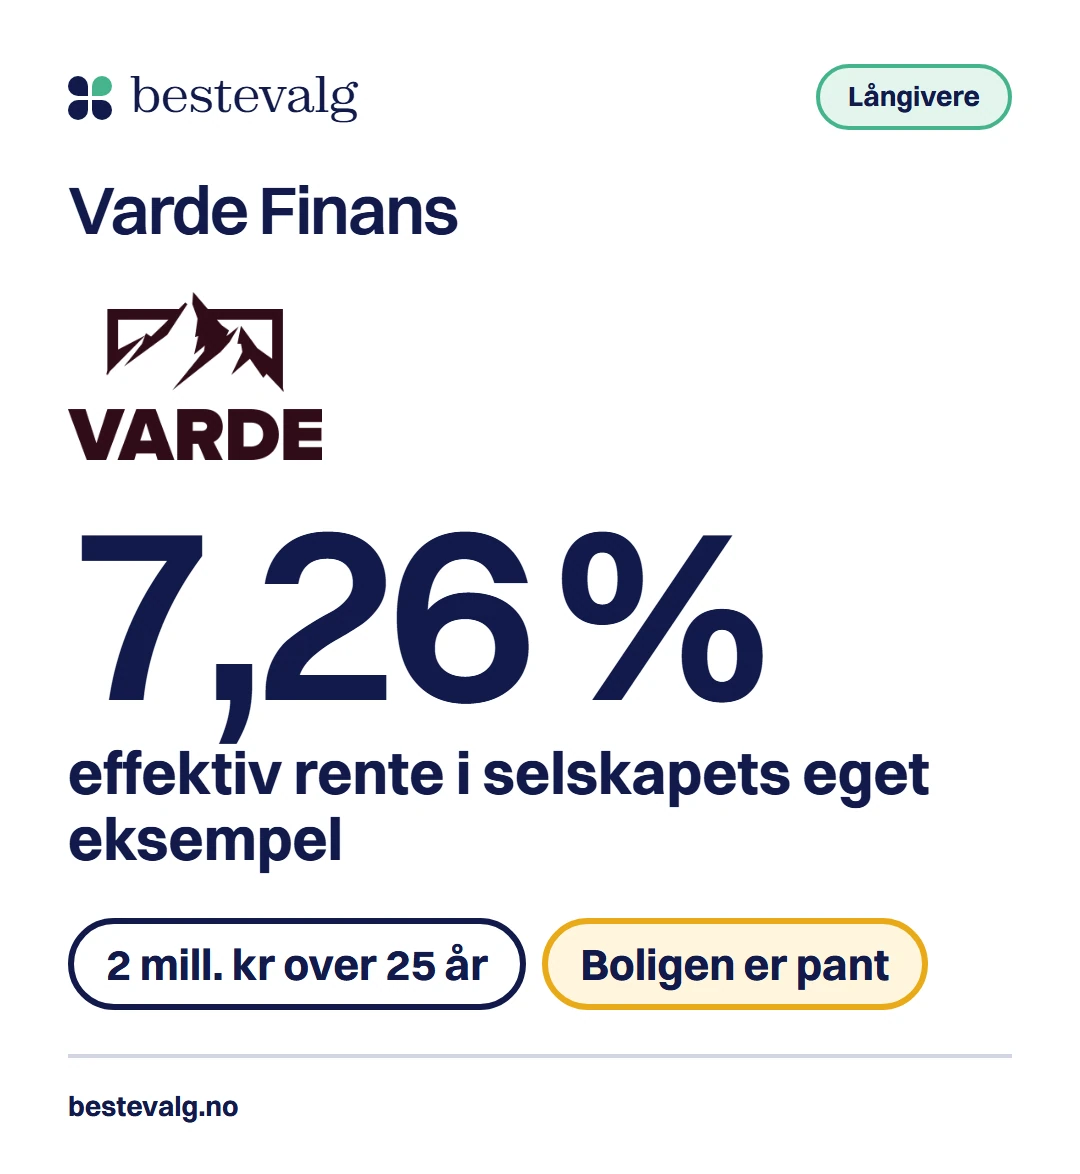
Varde Finans skriver at betalingsanmerkninger «ikke er diskvalifiserende» for lånene de formidler. Prisen står i selskapets eget eksempel: et lån på 2 000 000 kr over 25 år koster 2 167 975 kr, og du setter boligen din som pant. Her får du tallene, kravene og det jeg ville tenkt gjennom før jeg tok kontakt.
Kort svar
Varde Finans er en låneformidler som sender søknaden din til spesialbanker, og passer for deg som eier bolig med ledig verdi, har fast inntekt og allerede har prøvd vanlige banker. Eier du ikke bolig, eller har du ikke snakket med NAV først, bør du starte der, for lånet setter boligen din på spill.
Varde Finans i korte trekk (lest 24. oktober 2026)
- Selskapets eget eksempel
- 2 000 000 kr over 25 årEffektiv rente 7,26 %, totalt 4 167 975 kr
- Type
- Låneformidler, ikke bankLåneformidler, godkjent av Finanstilsynet
- Eier
- Datterselskap av Kraft Bank ASA
- Sikkerhet
- Bolig, med nok ledig verdi
- Minstealder
- 18 år
- Inntekt
- Fast lønn, trygd eller pensjonIngen minstegrense oppgitt. Samlet gjeld bør ikke overstige 5 ganger årsinntekten
- Lånebeløp
- Avgjøres fra sak til sakSelskapet oppgir ingen fast grense
- Betalingsanmerkning
- Skal ikke utelukke deg, ifølge selskapetBanken avgjør. Ingen får løfte om et ja
Hva er Varde Finans?
Varde Finans AS er ikke en bank. Selskapet formidler lån fra spesialbanker, altså banker som tar imot søknader andre sier nei til, og er et datterselskap av Kraft Bank ASA. Selskapet skriver at det er godkjent låneformidler hos Finanstilsynet, og navnet står i Finanstilsynets register.
Finanstilsynet skiller mellom to typer. En finansmegler formidler mellom deg og långiveren, mens en finansagent representerer én långiver og betales av den. Jeg fikk ikke lest i registeret hvilken type Varde er, så spør dem. Spør også hvilke banker søknaden din sendes til, og om Kraft Bank er blant dem. Varde skriver at de samarbeider med alle spesialbanker i Norge som tilbyr omstartslån med pant.
Varde Finans rente: hva koster et lån på 2 millioner?
Varde Finans har ikke én rente. Banken som tar lånet, setter den etter belåningsgrad, inntekt og gjeld. Det mest ærlige tallet er derfor selskapets eget representative eksempel, som står nederst på hver side hos dem.
- Effektiv rente
- 7,26 %
- 2 000 000 kr over 25 år
- Kostnad totalt
- 2 167 975 kr
- renter og gebyrer
- Totalt å betale
- 4 167 975 kr
- omtrent 13 893 kr i måneden
Slik regnet jeg månedsbeløpet
Varde oppgir ikke månedsbeløpet. Jeg har delt totalbeløpet på antall måneder. Det er vår egen utregning, ikke et tilbud.
- 4 167 975 kr
Totalt å betale
Fra Varde Finans sitt eksempel
- 300
Antall måneder
25 år × 12
- 13 893 kr
Månedsbeløp
4 167 975 kr delt på 300
Kostnad over renter og gebyrer2 167 975 kr
Rentene Varde nevner i teksten, 6,70 % til 8,55 % effektiv rente, er et spenn. Du får ikke nødvendigvis den laveste.
Løpetiden avgjør hvor dyrt det blir
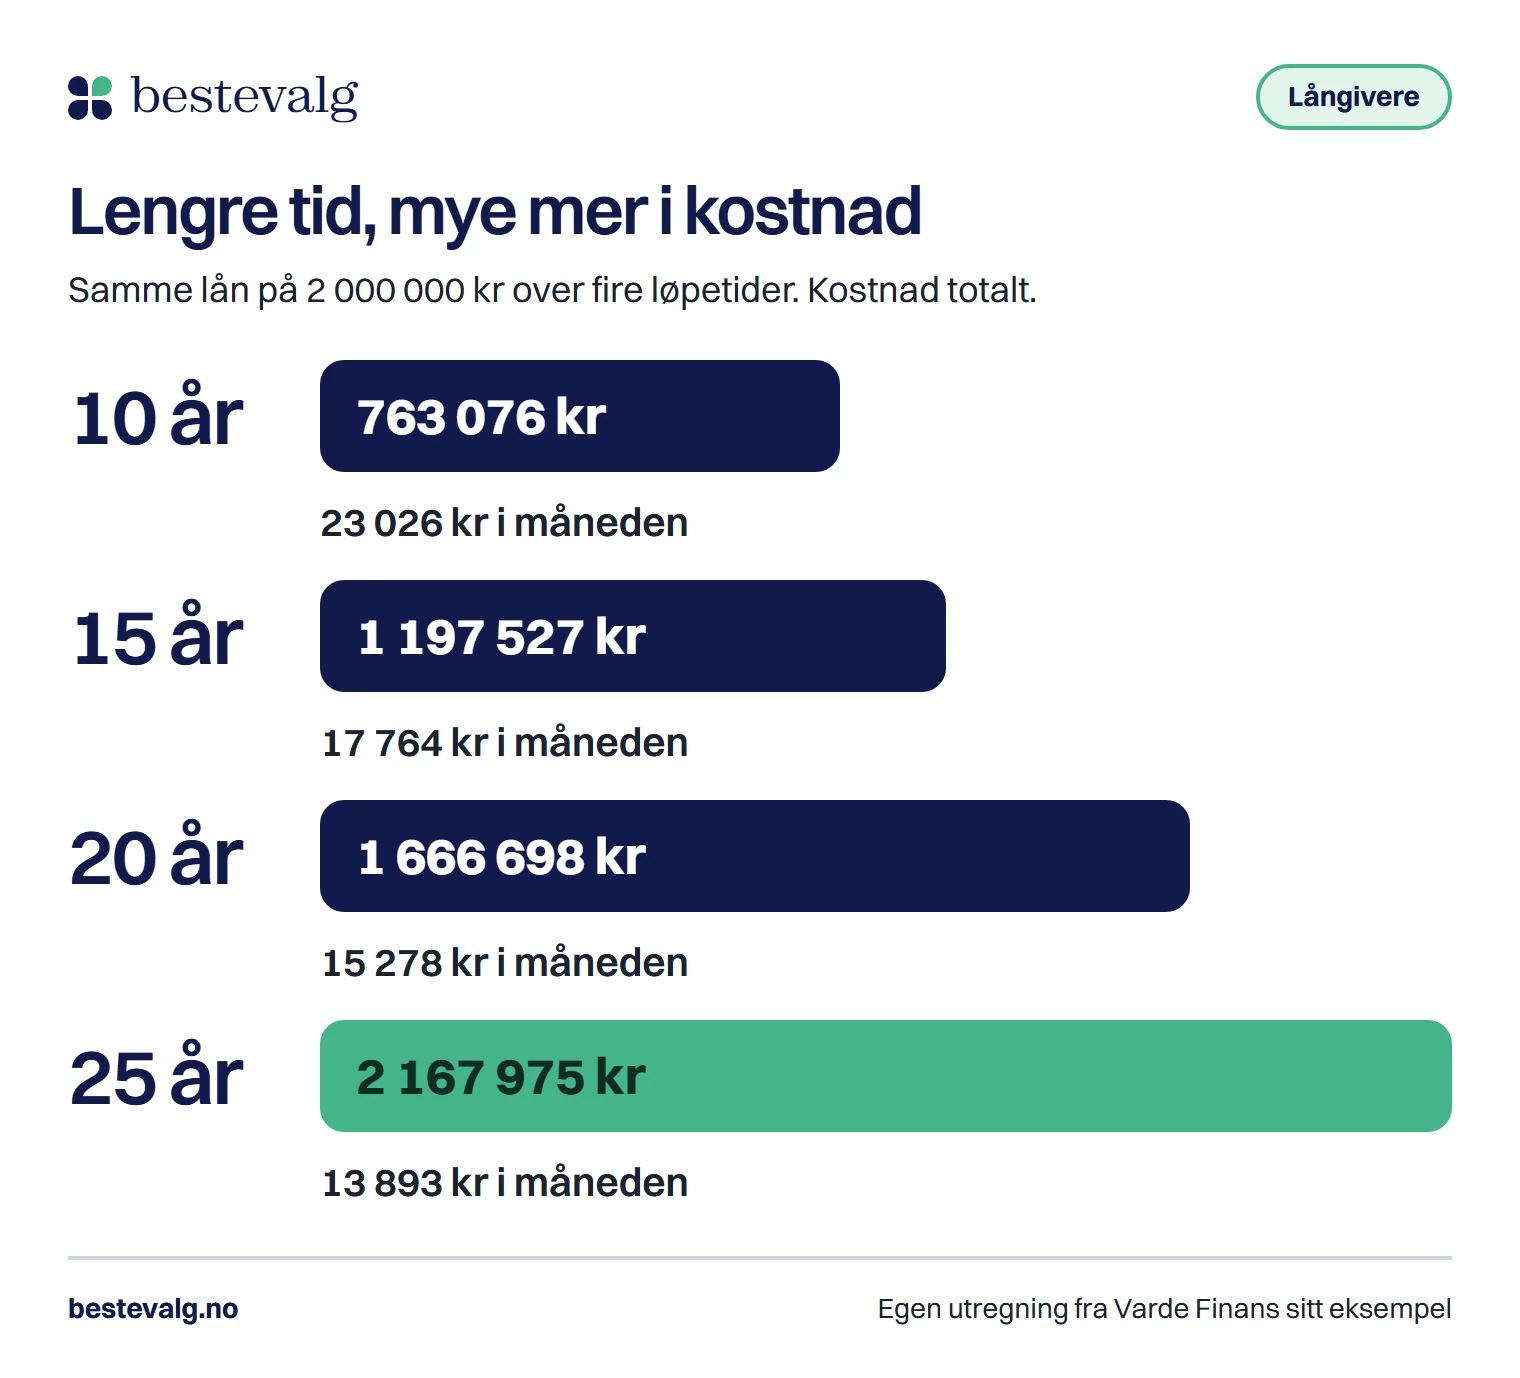
Et langt lån gir et lavt månedsbeløp, og det er det som lokker. Jeg har regnet samme lån over fire løpetider med renten eksempelet tilsvarer (omtrent 6,81 % nominelt, gebyrer inkludert). Fra 10 til 25 år øker kostnaden med 1 404 899 kr.
Dette risikerer du med pant i boligen
Et lån med pant i bolig er ikke et vanlig forbrukslån. Du bytter gjeld som kan kreves inn med inkasso, med gjeld som kan ende med at boligen selges. Jeg vil være tydelig på dette, for det er den delen reklamen sier minst om.
Tenkt eksempel: 400 000 kr i forbruksgjeld
En tenkt person, men tallene er regnet ut på ekte. Hun betaler i dag 19 % rente over 5 år. Rentetallet for pantelånet er regnet ut fra Vardes eksempel.
- 10 376 kr i mnd
I dag, uten pant
400 000 kr til 19 % over 5 år
- 2 779 kr i mnd
Pantelån over 25 år
400 000 kr til 6,81 %
- 7 885 kr i mnd
Pantelån over 5 år
400 000 kr til 6,81 %
Renter over 25 år, mot 5 år433 595 kr mot 73 073 kr
Uten pant ville hun betalt 222 573 kr i renter. Over 25 år blir månedsbeløpet lettere, men gjelden varer i 25 år og boligen er pant hele tiden. Velger du pantelån, bør du velge en kortere tid enn tilbudet legger opp til.
Røde flagg
- Noen lover at anmerkningene slettes, eller at du får ja, før de har sett økonomien din.
- Du blir bedt om å betale et gebyr før du har fått et tilbud.
- Lånet er langt høyere enn gjelden du skal samle.
- Du får bare ett tilbud og blir presset til å bestemme deg raskt.
Varde skriver at anmerkninger slettes når gjelden er innfridd. Det er riktig at et oppgjort krav ikke lenger skal brukes i kredittopplysning, slik Datatilsynet skriver, men det er oppgjøret som teller, ikke lånet. Og det er banken som avgjør om du får lånet.
Krav hos Varde Finans
Selskapet oppgir disse kravene på sin side:
Sjekkliste
0 av 4
Belåningsgraden er ikke avklart: siden sier 85 % i teksten og 90 % i tabellen. Hovedregelen i utlånsforskriften er 90 % av en forsvarlig verdi, og samlet gjeld høyst 5 ganger inntekten. Be om det skriftlig. Selskapet nevner ikke noen minstesum, og sier at beløpet avgjøres fra sak til sak.
Erfaringer med Varde Finans
Varde har 4,8 av 5 på Trustpilot, basert på 86 omtaler lest 24. oktober 2026. Se omtalene. Det er et lite grunnlag, og selskapet har ikke bedt om nye omtaler på en stund.
- Trustpilot
- 4,8 / 5
- 86 omtaler
- Fem stjerner
- 97 %
De fornøyde skriver om rådgivere som følger opp, forklarer og ikke dømmer, også når økonomien var stram. Det eneste som går igjen som kritikk, er ventetid underveis. Omtalene sier ingenting om hva lånet kostet dem over tid, og de er skrevet av folk som fikk et ja. Dette er min egen lesning, ikke Vardes.
Fordeler og ulemper
Fordeler
- Selskapet tar imot søknader fra folk med betalingsanmerkning
- Bankene vurderer søknaden manuelt, ifølge Varde
- Du får et konkret tilbud med rente, løpetid og månedskostnad før du bestemmer deg
- Vurderingen er gratis, og du velger selv om du vil si ja
Ulemper
- Boligen din er pant, og du kan miste den
- Lange løpetider gir mye høyere totalkostnad
- Selskapet eies av en bank det formidler til, så be om flere tilbud
- Kravene til belåningsgrad er motstridende på selve siden
- Selskapet oppgir ikke månedsbeløpet, så du må regne selv
Passer for deg som
- Eier bolig med nok ledig verdi
- Har fast inntekt, trygd eller pensjon
- Har prøvd NAV og vanlige banker først
Passer ikke hvis
- Eier ikke bolig
- Ikke tåler at renten blir høyere enn i eksempelet
- Har ikke snakket med NAV om andre løsninger
Slik søker du hos Varde Finans
Ring NAV førstGratis
Ring 55 55 33 39 og hør hvilke andre veier som finnes.
Send inn den gratis vurderingen
Du oppgir boligverdi, inntekt og gjeld. Selskapet sier at vurderingen er uforpliktende.
Spør hvilke banker søknaden går til
Og om du kan få flere tilbud å velge mellom.
Les tilbudetSe på effektiv rente og totalkostnad
Du har 14 dagers angrerett på en kredittavtale. Velg kortere løpetid hvis du kan.
Alternativer til Varde Finans
Først de som ikke setter boligen i fare: NAV, en betalingsavtale med kreditorene og eventuelt gjeldsordning. Skal det være et pantelån, bør du sammenligne. Okida er en annen formidler, og eksempelet deres gir 8,55 % effektiv rente på samme lånebeløp, omtrent 15 407 kr i måneden. Uten betalingsanmerkning kan du sjekke forbrukslån uten pant. Se alle selskapene på oversikten over långivere.
Vanlige spørsmål om Varde Finans
Er Varde Finans en bank?
Nei, selskapet er en låneformidler og datterselskap av Kraft Bank ASA. Lånet kommer fra en bank selskapet sender søknaden til.
Kan jeg få lån hos Varde Finans med betalingsanmerkning?
Selskapet skriver at anmerkninger ikke utelukker deg. Banken avgjør, og ingen kan love deg et ja.
Hvilken rente gir Varde Finans?
Eksempelet deres gir 7,26 % effektiv rente på 2 000 000 kr over 25 år. Selskapet nevner også 6,70 % til 8,55 %, avhengig av belåning og økonomi.
Må jeg eie bolig?
Ja. Boligen brukes som sikkerhet og må ha nok ledig verdi. Eier du ikke bolig, er dette ikke løsningen, og NAV kan hjelpe.
Hva skjer hvis jeg ikke klarer å betale?
Banken har pant i boligen og kan kreve at den selges. Kontakt banken og NAV før en regning forfaller.
Kilder
- Varde FinansOmstartslån (krav, pris, eksempel)2026
- FinanstilsynetVirksomhetsregisteret: Varde Finans AS2026
- FinanstilsynetLåneformidling2026
- TrustpilotOmtaler av Varde Finans2026
- DatatilsynetFor virksomheter som driver med kredittvurdering2022
- LovdataUtlånsforskriften (§ 6 gjeldsgrad og § 7 belåningsgrad)2024
- NAVØkonomi og gjeld2026