Okida sender den samme søknaden til åtte banker og lar en rådgiver forhandle på dine vegne. Det kan gi bedre tilbud enn å banke på én dør. Men to ting avgjør om du kommer så langt: hvor mye ledig verdi boligen har, og om inntekten din bærer gjelden. Og uansett hvem som sier ja, er det boligen din som er pant.
Kort svar
Okida er en låneformidler som passer for deg som eier bolig, er minst 23 år, har 250 000 kr eller mer i årsinntekt og vil samle dyr gjeld i et lån med pant. Har du lavere inntekt, bor i leid bolig eller ikke har hørt med NAV, bør du se andre veier først.
Okida i korte trekk (lest 24. oktober 2026)
- Selskapets eget eksempel
- 2 000 000 kr over 25 årEffektiv rente 8,55 %, totalt 4 622 146 kr
- Type
- Låneformidler, ikke bankSender søknaden til 8 samarbeidsbanker
- Alder
- Minst 23 årNorsk statsborger med adresse i Folkeregisteret
- Inntekt
- Minst 250 000 kr i året
- Sikkerhet
- BoligKausjonist kan være en mulighet, skriver selskapet
- Lånebeløp
- Fra 100 000 krOpptil 90 % av boligens verdi
- Nedbetalingstid
- Inntil 30 år
Hva er Okida?
Okida het tidligere Finanstipset, og selskapet bak er Okida Finans AS i Oslo. Navnet står i Finanstilsynets register. Jeg fikk ikke lest hvilken lisens det har, så spør om det før du gir fra deg opplysninger. Tjenesten er gratis for deg. Hvordan selskapet tjener penger, står ikke på siden, så spør rådgiveren.
De åtte bankene selskapet nevner på sin egen side, er Kraft Bank, Nordax Bank, Bluestep, Balansebank, Bank2, Svea Finans, Instabank og Bank Norwegian. To av dem, Instabank og Bank Norwegian, har vi egne sider om. Varde Finans er datterselskap av Kraft Bank. Okidas side nevner ingen bankeier, og selskapet oppgir åtte banker, så rådgiveren din skal i prinsippet sammenligne flere.
Okida rente: hva viser eksempelet?
Okida oppgir ikke én rente. Banken setter den etter boligverdi, anmerkninger, gjeld og inntekt. Det eneste tallet som står svart på hvitt, er det lovpålagte eksempelet nederst på siden.
- Effektiv rente
- 8,55 %
- 2 000 000 kr over 25 år
- Kostnad totalt
- 2 622 146 kr
- renter og gebyrer
- Totalt å betale
- 4 622 146 kr
- omtrent 15 407 kr i måneden
Selskapets spørsmål-og-svar-side viser et eldre eksempel med 5,95 % effektiv rente og nominelle renter fra 3,5 til 8 %. Det passer ikke med tallet over, så jeg har brukt eksempelet på selve omstartssiden. Spør rådgiveren hva som gjelder nå. Regner jeg baklengs fra månedsbeløpet, tilsvarer eksempelet en nominell rente på omtrent 7,98 %, gebyrer inkludert. Renten du får kan være høyere.
Okida eller Varde Finans: dette skiller dem
Begge oppgir et eksempel på 2 000 000 kr over 25 år, så de kan stilles opp mot hverandre. Okidas gir 1 514 kr mer i måneden og 454 171 kr mer totalt. Det betyr ikke at Okida blir dyrest for deg, for bankene setter renten ut fra din økonomi. Men det er et tegn på at du bør be om tilbud fra flere.
| Okida | Varde Finans | |
|---|---|---|
| Effektiv rente i eksempelet | 8,55 % | 7,26 % |
| Totalt å betale | 4 622 146 kr | 4 167 975 kr |
| Månedsbeløp (vår utregning) | 15 407 kr | 13 893 kr |
| Minstealder | 23 år | 18 år |
| Minste inntekt | 250 000 kr | Ikke oppgitt |
| Eier | Ikke oppgitt. 8 samarbeidsbanker | Datterselskap av Kraft Bank ASA |
Tallene er hvert selskaps eget eksempel, lest 24. oktober 2026. De er ikke et tilbud.
Hvor mye kan du låne hos Okida?
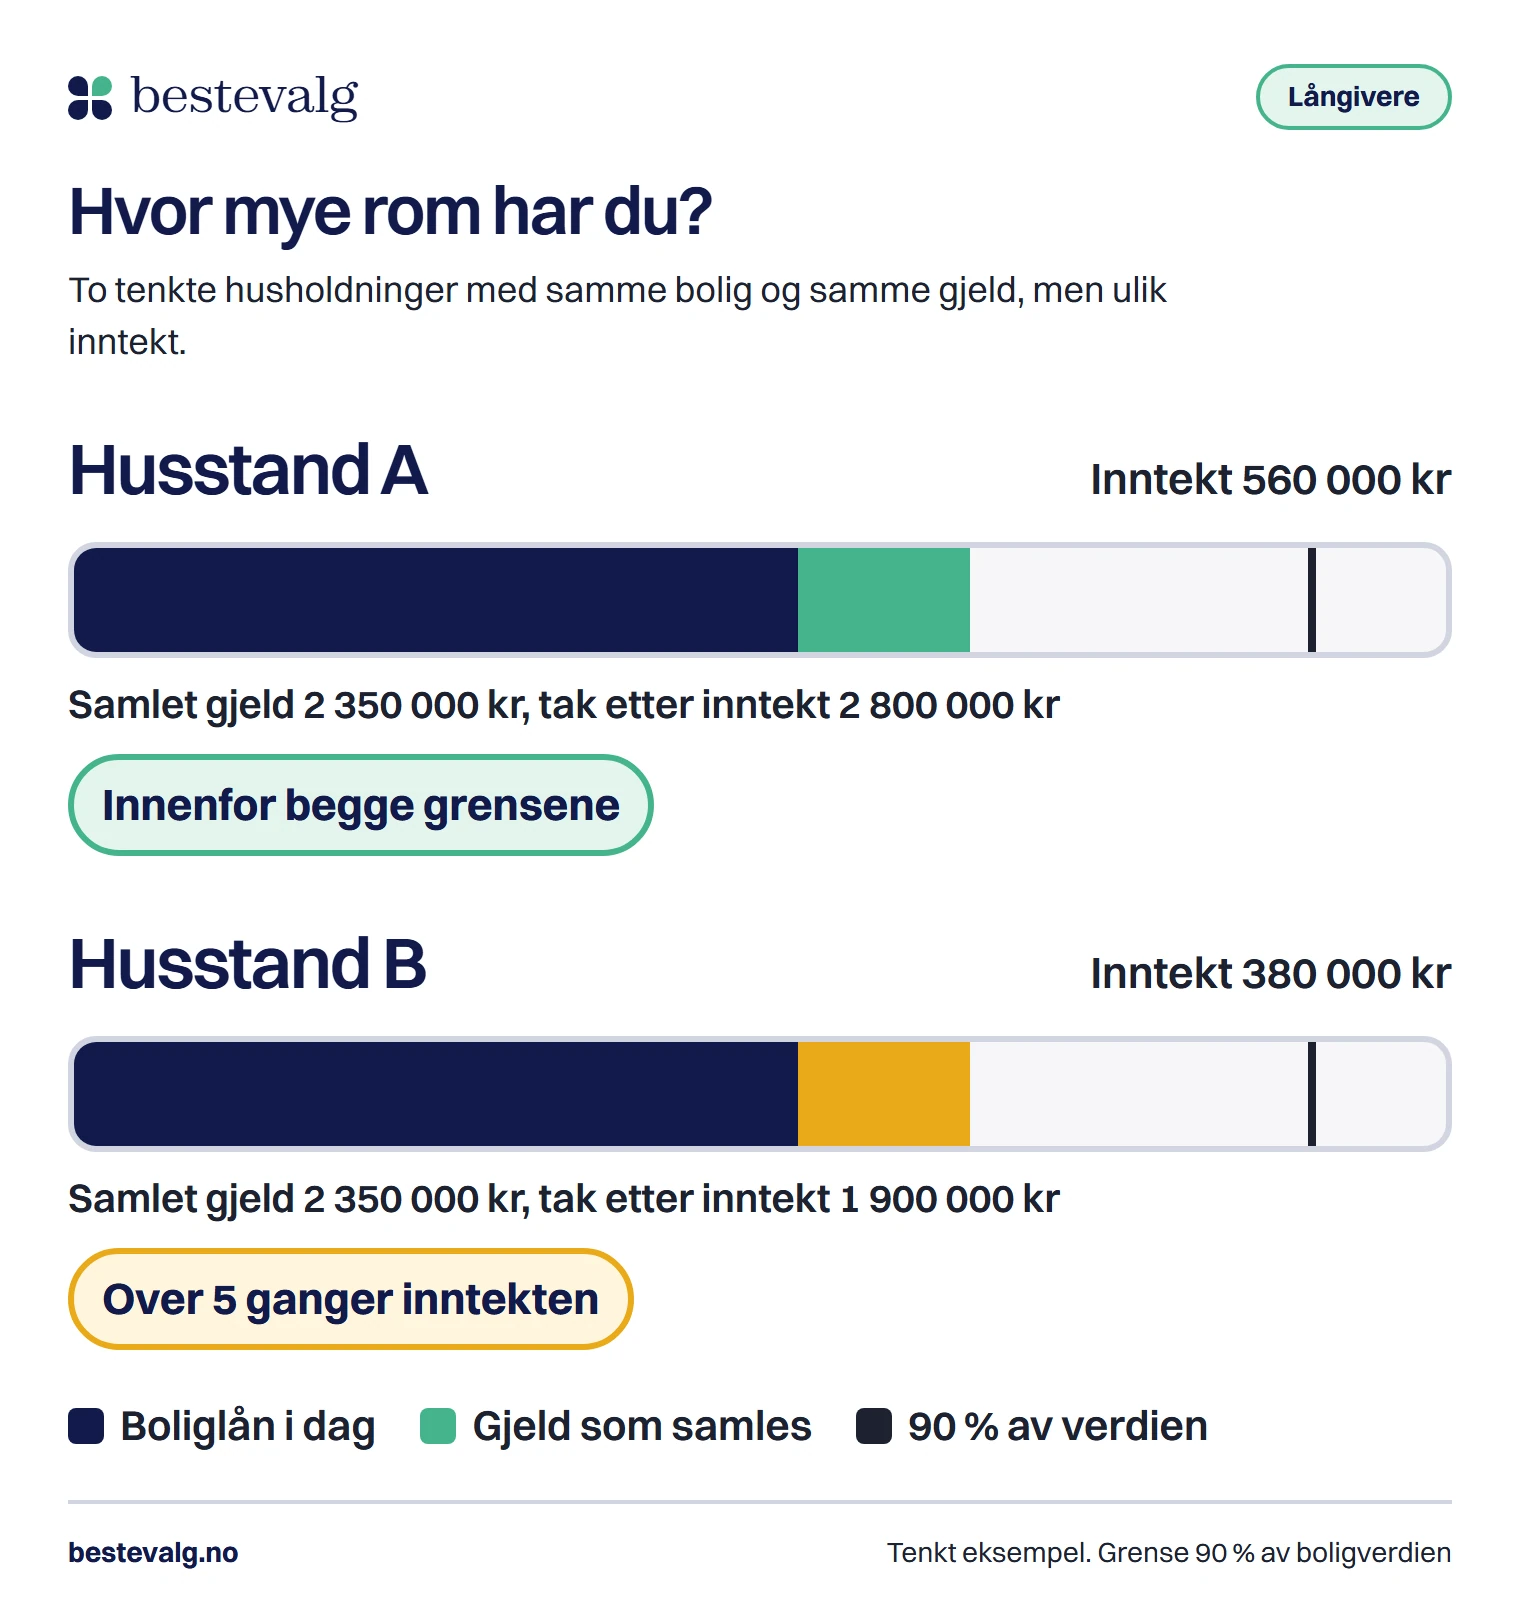
Okida skriver at du kan låne opp til 90 % av boligens verdi. I tillegg gjelder utlånsforskriften: samlet gjeld skal som hovedregel ikke overstige 5 ganger bruttoinntekten. Den grensen overrasker mange. Se på to tenkte husholdninger med lik bolig og lik gjeld.
Slik regnet jeg
Begge har boligverdi 3 600 000 kr, boliglån 1 900 000 kr og forbruksgjeld 450 000 kr som skal samles.
- 2 350 000 kr
Samlet gjeld etter samling
1 900 000 kr + 450 000 kr
- 3 240 000 kr
90 % av boligverdien
3 600 000 kr × 0,9
- 2 800 000 kr
5 ganger inntekt, Husstand A
560 000 kr × 5
- 1 900 000 kr
5 ganger inntekt, Husstand B
380 000 kr × 5
Samlet gjeld mot taket for husstand B2 350 000 kr mot 1 900 000 kr
Husstand A er innenfor begge grensene, med 65 % belåning. Husstand B har nok verdi i boligen, men for lav inntekt. Den grensen er lett å overse.
Krav hos Okida
Sjekkliste
0 av 4
Selskapet nevner kausjonist som en mulighet. Den som kausjonerer, svarer for lånet med sin økonomi og kanskje sin bolig. Det bør du aldri be noen om uten at hen forstår risikoen.
Okida sletter inkasso og betalingsanmerkninger.
Det er oppgjøret av kravet som gjør at en anmerkning ikke lenger skal brukes, ifølge Datatilsynet. Et lån fra en av bankene kan brukes til å gjøre opp, men bare hvis banken sier ja.
Én søknad betyr én kredittsjekk.
Okida gjør en begrenset sjekk for anmerkninger før søknaden sendes, og selskapet skriver at hver bank som mottar den, gjør en full kredittsjekk. Du får gjenpartsbrev. Les kredittsjekk deg selv for å se hvem som har sjekket deg.
Slik går en søknad hos Okida
Ring NAV førstGratis
Hør om en betalingsavtale eller gjeldsordning passer bedre. Ring 55 55 33 39.
Fyll ut søknaden
Du oppgir boligverdi, boliglån, annen gjeld og inntekt, og får en rådgiver som tar kontakt.
Bankene vurderer
Søknaden sendes til samarbeidsbankene, som hver gjør sin vurdering. Rådgiveren forhandler om renten.
Les tilbudetSe på effektiv rente og gebyrer
Du har 14 dagers angrerett på en kredittavtale. Spør om hvilken bank som gir tilbudet.
Signer med BankID
Banken innfrir de gamle lånene. Be om bekreftelse på at gjelden står som oppgjort.
Erfaringer med Okida
På Trustpilot har Okida 4,9 av 5 poeng, basert på 552 omtaler lest 24. oktober 2026. Se omtalene. Selskapet oppgir selv 4,7 og «500+ anmeldelser» på sin egen side, så tallene varierer fra kilde til kilde.
Gjennomgående roser kundene rådgivere som svarer raskt, følger opp med meldinger og forklarer. Mange nevner at andre banker hadde sagt nei. Jeg fant ingen gjentatt kritikk i utvalget, og det gjør meg litt varsom: omtalene er nesten bare gode, selskapet har ikke bedt om nye på en stund og har ikke svart på negative. Dette er min vurdering, ikke Okidas.
Fordeler og ulemper med Okida
Fordeler
- Én søknad går til åtte banker
- Egen rådgiver forhandler om renten
- Gratis for deg, og uforpliktende
Ulemper
- Krav om 250 000 kr i inntekt og norsk statsborgerskap
- Boligen er pant, og du kan miste den
- Hver bank gjør sin kredittsjekk
- Selskapets egne tall peker ulike veier om rente og beløp
Alternativer til Okida
De som ikke setter boligen i fare: NAV, betalingsavtaler og gjeldsordning. Skal det være et pantelån, se også Varde Finans eller oversikten på siden om lån med betalingsanmerkning. Alle selskapene finner du under långivere.
Vanlige spørsmål om Okida
Er Okida en bank?
Nei, Okida formidler lån fra åtte samarbeidsbanker. Lånet kommer fra den banken som gir deg tilbudet.
Hva er kravene for å få lån hos Okida?
Du må være minst 23 år, norsk statsborger, ha minst 250 000 kr i årsinntekt og kunne stille bolig som sikkerhet.
Kan jeg få lån hos Okida med betalingsanmerkning?
Selskapet skriver at det ofte er mulig når du har sikkerhet i bolig. Det er bankene som avgjør, og ingen kan love deg et ja.
Hvor mye kan jeg låne?
Okida skriver inntil 90 % av boligens verdi og fra 100 000 kr. Gjeldsgrensen kan stoppe deg før boligverdien gjør det: grensen er 5 ganger inntekten.
Hva skjer hvis jeg ikke klarer å betale?
Banken har pant i boligen og kan kreve at den selges. Ta kontakt med banken og NAV før en regning forfaller.
Kilder
- OkidaOmstartslån (eksempel, spørsmål og svar)2026
- OkidaTing mange lurer på (krav, belåning, løpetid)2026
- OkidaSamle lån i bolig2026
- OkidaOm Okida (samarbeidsbankene)2026
- FinanstilsynetVirksomhetsregisteret: Okida Finans AS2026
- TrustpilotOmtaler av Okida2026
- LovdataUtlånsforskriften (§ 6 gjeldsgrad og § 7 belåningsgrad)2024
- NAVØkonomi og gjeld2026