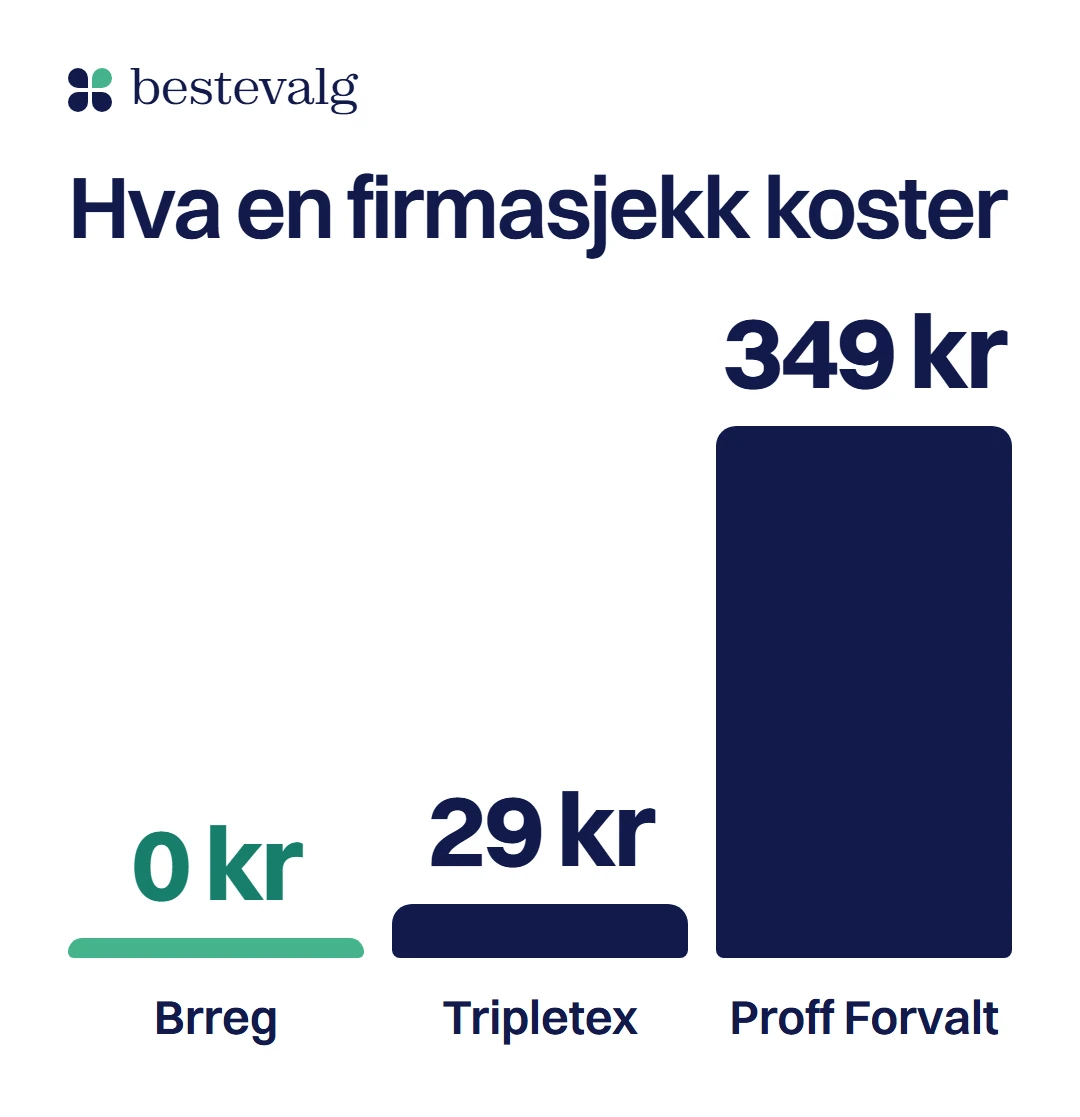
En ny kunde vil ha en leveranse til 85 000 kr på 30 dagers faktura, og du har aldri hørt om firmaet. Før du sier ja, kan du på fem minutter se om det er konkurs og om regnskapet er levert, og det koster ingenting. En score koster fra 15 kroner i et regnskapsprogram, og en rapport med anbefalt kredittramme koster 349 kroner hos Proff Forvalt.
Kort svar
Du kan sjekke om et firma er konkurs, under avvikling og har levert regnskap gratis hos Brønnøysundregistrene, og kjøpe en kredittsjekk for fra 15 til 349 kroner hos blant andre Fiken, Tripletex og Proff Forvalt. Betalingsanmerkninger står i rapportene fra blant andre Tripletex og Proff Forvalt. Loven krever saklig behov, og et enkeltpersonforetak regnes som en person, ikke som et selskap.
Hovedpunkter5 punkter
- Start i Brønnøysundregistrene: konkurs, avvikling, regnskap og heftelser tar fem minutter.
- Betalingsanmerkninger får du i rapporter fra 29 til 349 kroner. En ren score koster fra 15 kroner.
- Rating er et anslag fra byrået. Skalaene har ulikt antall trinn: hos Proff er C dårligst, hos Fiken finnes D under C.
- Et enkeltpersonforetak er en person: etter loven skal eieren få gjenpartsbrev (§ 18).
- Jo større beløp du risikerer, jo flere steg bør du ta.
Gratis først: dette ser du i Brønnøysundregistrene på fem minutter
Du trenger organisasjonsnummeret fra fakturaen, eller du søker på navn i Virksomhetsopplysninger. Stegene krever ikke innlogging, bortsett fra heftelsessøk på et enkeltpersonforetak.
Slå opp firmaetEnhetsregisteret
Du ser organisasjonsform, adresse, registreringsdato, antall ansatte og om firmaet er med i merverdiavgiftsregisteret.
Se etter konkurs og avvikling
Enhetsregisteret fører egne felt for konkurs, avvikling og tvangsavvikling eller tvangsoppløsning.
Hent årsregnskapetInformasjon om organisasjoner
Årsregnskapet ligger som PDF, og Brønnøysundregistrene skriver at du kan laste det ned gratis.
Søk etter heftelserLøsøreregisteret
Du søker på organisasjonsnummer og ser om firmaet har heftelser eller andre rettsstiftelser. Siden oppgir ingen pris.
Konkurs, avvikling og når selskapet ble registrert
Står det konkurs eller avvikling i registeret, er svaret enkelt: ikke lever på kreditt. Et firma som ble registrert for tre uker siden, har ingen historikk å lese, og da må resten av sjekken bære mer vekt.
Personer kan ha konkurskarantene og får da ikke starte nytt selskap eller ta nye verv. Den står i Konkursregisteret, og du søker på personen i Opplysninger om person med BankID. Du trenger fødselsnummeret.
Regnskapet: levert innen 31. juli?
Alle innsendingspliktige firmaer skal levere årsregnskapet senest 31. juli, også når det ikke har vært drift. Kommer regnskapet for sent, kan forsinkelsesgebyret bli 69 940 kr. Et firma som ikke har levert, eller som leverer for sent år etter år, gir et ganske tydelig varsel. Tallene leser du i regnskapsdelen lenger ned.
Heftelser og pant
Løsøreregisteret viser om andre har sikkerhet i det firmaet eier av utstyr og lignende. Har en bank pant i maskinene, står du bak i køen om det går galt. Proff Forvalt forklarer utleggspant som utlegg der det er funnet verdier, så et utleggspant betyr at en kreditor allerede har gått til tvangsinnkreving. For et enkeltpersonforetak må du søke på eierens fødselsnummer, og det krever innlogging. Heftelser på eiendom finner du hos Statens kartverk.
Be firmaet selv om attester
Du trenger ikke finne alt selv. Firmaattesten kan du laste ned som signert PDF i Virksomhetsopplysninger. Skatteattesten må firmaet bestille selv. Den viser merverdiavgift for de tre siste terminene og forfalte og ubetalte skatter og avgifter. Firmaet kan videresende den. Nøler et firma med å sende den, sier det noe.
Disse tre bør du ha
0 av 3
Hva koster en kredittsjekk av firma? Pris hos hver tilbyder
Tabellen viser hver tilbyder og prisen slik den selv oppgir den. Fikens egne sider er uenige, og to tilbydere oppgir ikke om merverdiavgift er med, så sjekk prisen før du kjøper. Dun & Bradstreet og Experian selger også firmaopplysninger, men jeg har ikke lest prisene deres.
| Tilbyder | Pris | Hva du får |
|---|---|---|
| Brønnøysundregistrene | 0 kr | Konkurs, avvikling, regnskap og heftelser. Ingen rating. |
| Fiken | 15 til 19 kr, eks. mva | Score fra 0 til 100 og bokstav fra AAA til E. Ikke i prøveperioden. |
| Tripletex | 29 kr, slik tilbyderen oppgir den | PDF med kredittscore, risikoprofil og betalingsanmerkninger. |
| Proff Forvalt | 349 kr per Premium kredittrapport, slik tilbyderen oppgir den | Rating, score fra 0 til 100, estimert konkursrisiko, anbefalt kredittramme, betalingsanmerkninger og panteheftelser. |
| Creditsafe | Ikke enkeltrapporter: fast abonnement, pris på forespørsel | Kredittscore, ledelse og struktur, betalingsanmerkninger, gjeld og regnskap. |
| uScore | Gratis for eget firma | Kredittscore, betalingsanmerkninger og økonomi for firma du eier, leder eller sitter i styret for. |
| MyScore | Tilbyr gratis kredittsjekk, vilkår oppgis ikke | Kredittrapport og sjekk av kunder og leverandører. |
Priser lest på tilbydernes egne sider.
Fiken og Tripletex: sjekken inne i regnskapsprogrammet
Bruker du Fiken eller Tripletex allerede, er dette den enkleste veien. I Fiken legger du organisasjonsnummeret på kundekortet og starter sjekken fra et nytt tilbud eller fra kunden. Svaret kommer på et par sekunder, med en bokstav fra AAA til E. IR betyr ingen rating, vanligvis fordi firmaet er nytt eller ikke har levert regnskap, og AN betyr nyoppstartet. Fiken lar deg ikke sjekke eget firma eller privatpersoner. I Tripletex kan alle som kan endre kunde- og leverandørinformasjon starte en sjekk, også på leverandører.
Proff Forvalt: enkeltrapport og abonnement
En Premium kredittrapport koster 349 kr etter Proffs egen prisside. Abonnementene koster 12 490 kr, 14 990 kr og 24 990 kr i året ekskl. mva, og rapporten står til 49 kr for abonnenter. Sjekker du bare noen få firmaer i året, er enkeltrapporten eller et regnskapsprogram nesten alltid billigere.
Gratis sjekk av ditt eget firma
uScore oppgir at det koster ingenting å sjekke kredittscoren til firmaet ditt, og du ser firma der du er eier, daglig leder eller styremedlem. Creditsafe skriver at bedriftseiere kan prøve kredittopplysningene gratis, og MyScore tilbyr en gratis kredittsjekk uten å oppgi vilkår.
Hvordan sjekke om en bedrift har betalingsanmerkning?
Den fulle oversikten finner du i en rapport fra et byrå. Brønnøysund viser bare en del, og heftelsessøket på organisasjonsnummer er stedet å se etter pant og andre rettsstiftelser. Rapportene fra Creditsafe og Tripletex lister betalingsanmerkninger, og Proff Forvalt viser dem sammen med intet til utlegg og panteheftelser. Firmaets eier kan se sin egen rapport gratis, så du kan be om å få den sendt. Gjelder spørsmålet en privatperson, tar guiden om betalingsanmerkning det.
Når en bedrift kan få en anmerkning
Inkassoforetak melder inn kravene. For juridiske personer sier kredittopplysningsloven § 10 at en inkassoopplysning ikke kan brukes før en måned etter at inkassoforetaket har sendt krav om inndrivelse. For personer må det gå en måned etter stevning eller begjæring om rettslige skritt.
- Dag 0
Inkassoforetaket sender krav om inndrivelse
- Én måned
Opplysningen kan ikke brukes ennå
Den er registrert, men kan ikke brukes i rapporter før fristen er ute (§ 10).
- Etter det
Anmerkningen kan vises i rapporter
Intet til utlegg og utleggspant sier mer enn anmerkningen alene
Intet til utlegg betyr at namsmyndighetene ikke fant verdier det kan tas sikkerhet i eller trekkes fra. Det er et viktig varsel, fordi kravet gikk helt til tvangsinnkreving og endte med null. Proff Forvalt skiller det fra utleggspant, der det er funnet verdier. Intet til utlegg er ikke åpent. Bare noen kan bestille det for andre hos Brønnøysundregistrene, blant dem advokater, finansinstitusjoner, inkassoforetak og kredittopplysningsbyråer (daglig leder og styreleder bare for eget firma), så du ser det i praksis gjennom en rapport.
Har du selv et krav mot et firma som ikke betaler, står veien videre i guiden om inkasso.
Hva står i en kredittrapport om et firma: rating, score og kredittramme
En rapport samler det byrået vet: score eller rating, ledelse og eierskap, betalingsanmerkninger, gjeld og regnskap. Ratingen er byråets modell, ikke en fasit.
Ratingklassene og konkursrisikoen bak dem
Proff Forvalt oppgir hvor stor andel av firmaene i hver klasse som gikk konkurs. Tallene er Proffs egne, og siden sier ikke over hvilken periode de gjelder. Skalaene har heller ikke like mange trinn: hos Proff er C den dårligste klassen, mens Fiken har D under C, og der betyr C meget lav kredittverdighet. Les alltid forklaringen i rapporten du har fått.
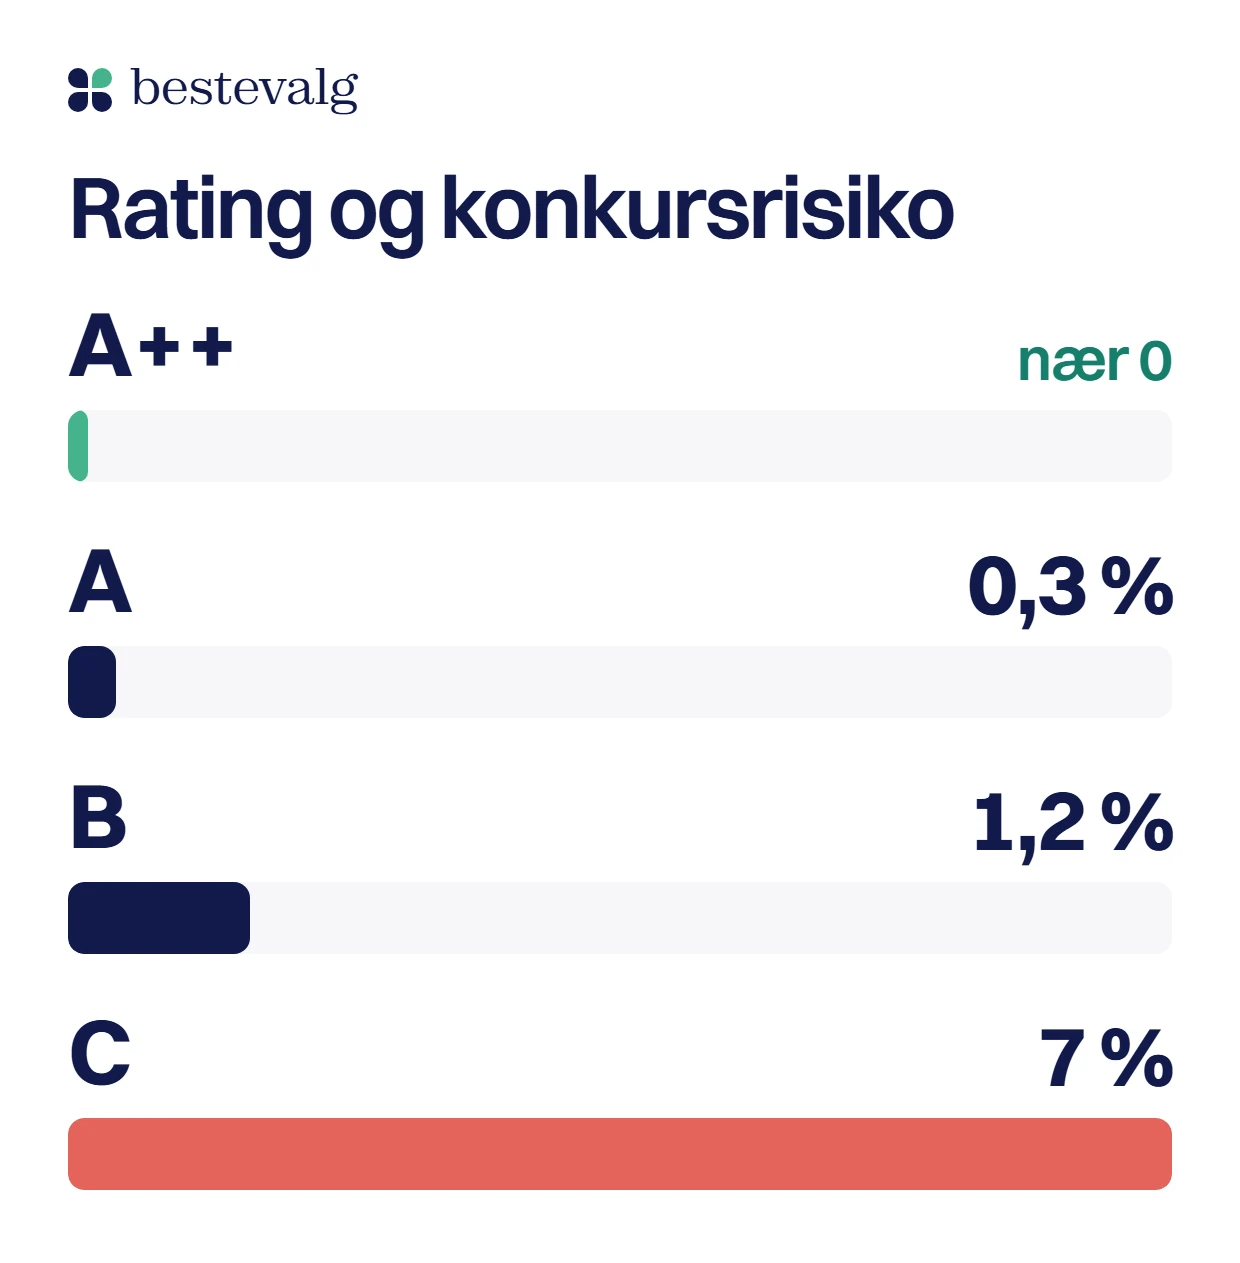
Anbefalt kredittramme gis bare til firma med rating A, A+ eller A++, og Proff skriver at den ikke er en garanti. Scoren for privatpersoner er en annen modell, forklart i guiden om kredittscore.
Nyoppstartet firma: ingen rating å se på
Et nytt firma har ikke levert regnskap, så Fiken viser IR eller AN. Loven tillater at byråene bruker opplysninger om personer i ledende stillinger frem til første regnskap er tilgjengelig (§ 12), så rapporten om et helt nytt firma handler delvis om daglig leder og styret. Stol da mer på attester, forskudd eller delbetaling enn på en bokstav.
Regnskapet i tre tall: egenkapital, likviditet og driftsresultat
Tre tall fra årsregnskapet kan du lese selv. Egenkapitalandelen er egenkapitalen delt på sum eiendeler. Likviditetsgrad 1 er omløpsmidlene delt på kortsiktig gjeld, altså om firmaet har nok kontanter, fordringer og varer til å betale det som forfaller først. Driftsmarginen er driftsresultatet delt på driftsinntektene. Tallene står i balansen og resultatregnskapet i PDF-en fra Brønnøysund. Bytt ut startverdiene med dine.
Regnskapet i tre tall
Egenkapitalandel
33,3 %
- Likviditetsgrad 1 (omløpsmidler delt på kortsiktig gjeld)
- 1,36
- Driftsmargin (driftsresultat delt på driftsinntekter)
- 6,0 %
- All gjeld (eiendeler minus egenkapital)
- 1 600 000 kr
Ingen av de tre tallene peker på noe åpenbart problem. Se på hvordan de har utviklet seg fra året før.
Startverdiene er et tenkt firma, «Eksempel Bygg AS». Det finnes ingen offisiell grense for disse tallene, og normalen varierer fra bransje til bransje. Bruk dem til å stille spørsmål, ikke til å felle en dom.
Jeg oppgir ingen grenser for hva som er bra. Jeg fant ingen norsk kilde med en felles grense, og normalen avhenger av bransjen. Se heller på utviklingen over to eller tre år. Er egenkapitalen lavere enn forsvarlig ut fra risikoen i virksomheten, har styret plikt til å ta saken opp (aksjeloven § 3-5).
Røde flagg
- Regnskapet er ikke levert, eller levert etter 31. juli.
- Egenkapitalen er negativ.
- Kortsiktig gjeld er større enn omløpsmidlene, og firmaet kan ikke forklare hvorfor.
- Driftsresultatet er negativt flere år på rad.
- Revisor har merknader i beretningen.
Hvor grundig bør du sjekke? Fire nivåer etter hva du risikerer
Går kunden konkurs, taper du hele beløpet. Hvor sannsynlig det er, sier en rating bare i grove trekk. Med 85 000 kr gir Proffs konkursandeler et statistisk forventet tap på 5 950 kr i klasse C og 255 kr i klasse A. Det er et snitt for mange firma i klassen, ikke tapet i ett enkelt tilfelle. Jeg deler grundigheten i fire nivåer: de fire gratisstegene, pluss en rapport, pluss skatteattesten (som du må be firmaet om) og firmaattesten, og til slutt forskudd eller delbetaling.
Hva risikerer du, og hva koster sjekken?
Ratingklasse hos Proff Forvalt
Statistisk forventet tap (snitt for klasse B)
978 kr
- Går kunden konkurs, taper du
- 85 000 kr
- Konkursandel i klassen
- 1,10 til 1,20 %
- Proff Forvalt, rapport
- 349 kr, 0,41 % av beløpet
- Tripletex, sjekk
- 29 kr, 0,03 % av beløpet
- Fiken, sjekk (eks. mva)
- 15 til 19 kr, 0,02 til 0,02 % av beløpet
En rapport hos Proff koster 0,41 % av beløpet du risikerer.
Konkursandelene er Proff Forvalts egne tall for klassene. Proff oppgir ikke over hvilken periode andelen gjelder, så tallet er bare en størrelsesorden for hvor mye risiko klassen bærer. Utregningen forutsetter at hele beløpet tapes ved konkurs, og du kjenner først klassen når du har rapporten.
Er du betalt på forhånd, trenger du ingen rapport om kreditt, men se likevel i registeret etter konkurs. Svarene under gjelder når du leverer før du har fått betalt, eller betaler før du har fått varen.
Hvor mange nivåer trenger du?
Er beløpet over 50 000 kroner?
Mitt skjønn, ikke en regel.
Kredittsjekk av eget firma: hva ser banken og kundene?
Det du ser i en rapport om eget firma, er omtrent det et byrå gir videre til banken og leverandørene. Se etter feil, etter anmerkninger du ikke kjenner igjen og om regnskapet står som levert. De gratis veiene står under prisene lenger opp. Er noe feil, ber du byrået rette det. Byrået skal kunne vise at opplysningene er riktige (§ 20), og kilden, ofte et inkassoforetak, må rette sin del. Kredittsperre er noe du setter som privatperson, og guiden om kredittsperre forklarer hva den stopper.
Enkeltpersonforetak er en person, ikke et selskap
Et enkeltpersonforetak er ikke en egen juridisk person. Datatilsynet ga Arbeidstilsynet et overtredelsesgebyr på 150 000 kr i 2022 for å ha kredittvurdert en person som drev et enkeltpersonforetak, uten hjemmel. Fiken skriver at en sjekk av et enkeltpersonforetak gir et gjenpartsbrev til personen. Eier du et enkeltpersonforetak, er sjekken i praksis en sjekk av deg som person, og guiden om å kredittsjekke deg selv viser hvordan du ser den.
| Spørsmål | Aksjeselskap med regnskap | Nytt aksjeselskap | Enkeltpersonforetak |
|---|---|---|---|
| Bygger på | Selskapet selv (§ 12) | Selskapet, og ledelsen til første regnskap (§ 12) | Eieren som person |
| Gjenpartsbrev | Nei, plikten gjelder personer (§ 18) | I noen tilfeller, oppgir Fiken | Ja, til eieren (§ 18) |
| Anmerkning kan brukes | En måned etter krav om inndrivelse (§ 10) | En måned etter krav om inndrivelse (§ 10) | En måned etter stevning eller begjæring om rettslige skritt (§ 10) |
Saklig behov: når kan du kredittsjekke et firma?
Kredittopplysninger kan bare gis til mottakere som har saklig behov for dem i forbindelse med vurderingen av kredittevne (§ 14). For juridiske personer er det dette kravet som gjelder, ifølge Datatilsynet. Du har et klart behov når du leverer på faktura, gir et firma betalingsfrist eller leier ut til det. Datatilsynets eksempel på en kredittsituasjon er teleoperatøren som leverer til en abonnent som betaler etterpå, og samme tankegang gjelder når et teleselskap eller en leverandør sjekker firmaet ditt.
Loven sier at privatpersoner ikke skal få direkte søk i kredittopplysninger (§ 14), så slik jeg leser det bør en privatperson bruke de gratis stegene og be firmaet om attester. Reglene for å sjekke en privatperson står i guiden om kredittsjekk av privatpersoner.
Gjenpartsbrev: enkeltpersonforetak og nye AS får det, vanlige AS ikke
Plikten til å sende gjenpartsbrev gjelder opplysninger om fysiske personer (§ 18), så et aksjeselskap med regnskap får ikke brev av loven. Eieren av et enkeltpersonforetak skal få det, og i noen tilfeller et nytt aksjeselskap, ifølge Fiken. Slik jeg leser § 12, henger det siste sammen med at ledelsen kan brukes frem til første regnskap. Firmaet du sjekker, får altså ikke alltid vite at du har sett på det.
Vanlige spørsmål
Er det gratis å kredittsjekke et firma?
Delvis. Konkurs, avvikling og regnskap kan du se gratis hos Brønnøysundregistrene, og heftelser søker du på uten innlogging. Betalingsanmerkninger får du i rapporter fra 29 til 349 kroner, og en ren score koster fra 15 kroner. Eier du firmaet selv, kan du se kredittscoren gratis hos uScore.
Kan jeg kredittsjekke en bedrift jeg ikke kjenner?
De gratis oppslagene i Brønnøysundregistrene kan alle bruke. For rapporter med rating og betalingsanmerkninger må du ha saklig behov. Leverer du på faktura eller gir firmaet kreditt på annen måte, har du det. I andre tilfeller bør du spørre tilbyderen.
Hva betyr rating C?
Hos Proff Forvalt er C den dårligste klassen, høy risiko, og de oppgir at rundt 7 prosent av C-ratede firma gikk konkurs. Fiken har D under C, og der betyr C meget lav kredittverdighet.
Får firmaet beskjed når jeg kredittsjekker det?
Et aksjeselskap med regnskap får ikke gjenpartsbrev etter loven. Eieren av et enkeltpersonforetak skal få det (§ 18), og Fiken oppgir at det i noen tilfeller også gjelder nye aksjeselskap. Tripletex skriver at deres sjekker ikke inkluderer gjenpartsbrev.
Kilder
- LovdataLov om kredittopplysningsvirksomhet (kredittopplysningsloven), §§ 9, 10, 12, 14, 18 og 202019
- LovdataLov om aksjeselskaper (aksjeloven), § 3-5 Handleplikt ved tap av egenkapital1997
- DatatilsynetKredittvurdering: til den som bestiller en kredittvurdering2022
- DatatilsynetGebyr til Arbeidstilsynet2022
- BrønnøysundregistreneInnsending av årsregnskap2026
- BrønnøysundregistreneAbout the Register of Company Accounts2026
- BrønnøysundregistreneInformation about our products2026
- BrønnøysundregistreneVirksomhetsopplysninger (søk i Enhetsregisteret og Foretaksregisteret)2026
- BrønnøysundregistreneEnhetsregisterets åpne API (felt som konkurs og underAvvikling)2026
- BrønnøysundregistreneSøk etter heftelser og rettsstiftelser2026
- BrønnøysundregistrenePayment remarks (hva registeret har om gjeldsordning, konkurs, utlegg og intet til utlegg)2026
- BrønnøysundregistreneOm Konkursregisteret (konkurskarantene og identifikator)2026
- BrønnøysundregistreneOpplysninger om person (søk med BankID)2026
- SkatteetatenRF-1507 Information about tax and duties2026
- FikenKredittsjekk (hjelpeartikkel)2026
- FikenPriser2026
- TripletexKredittsjekk av firma, kunde og leverandør2026
- Proff ForvaltPremium kredittrapport2026
- Proff ForvaltPriser og abonnementer2026
- Proff ForvaltRating og scoringmodell2026
- Proff ForvaltBetalingsanmerkninger på bedrifter2026
- Creditsafe NorgeKredittsjekk for bedrifter2026
- uScoreSjekk bedriftens kredittscore2026
- MyScoreKredittsjekk av firma2026